当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親や配偶者の遺産を前に、『うちの場合、相続税はいくらくらいかかるんだろう?』とざっくり知りたい方は多いはずです。
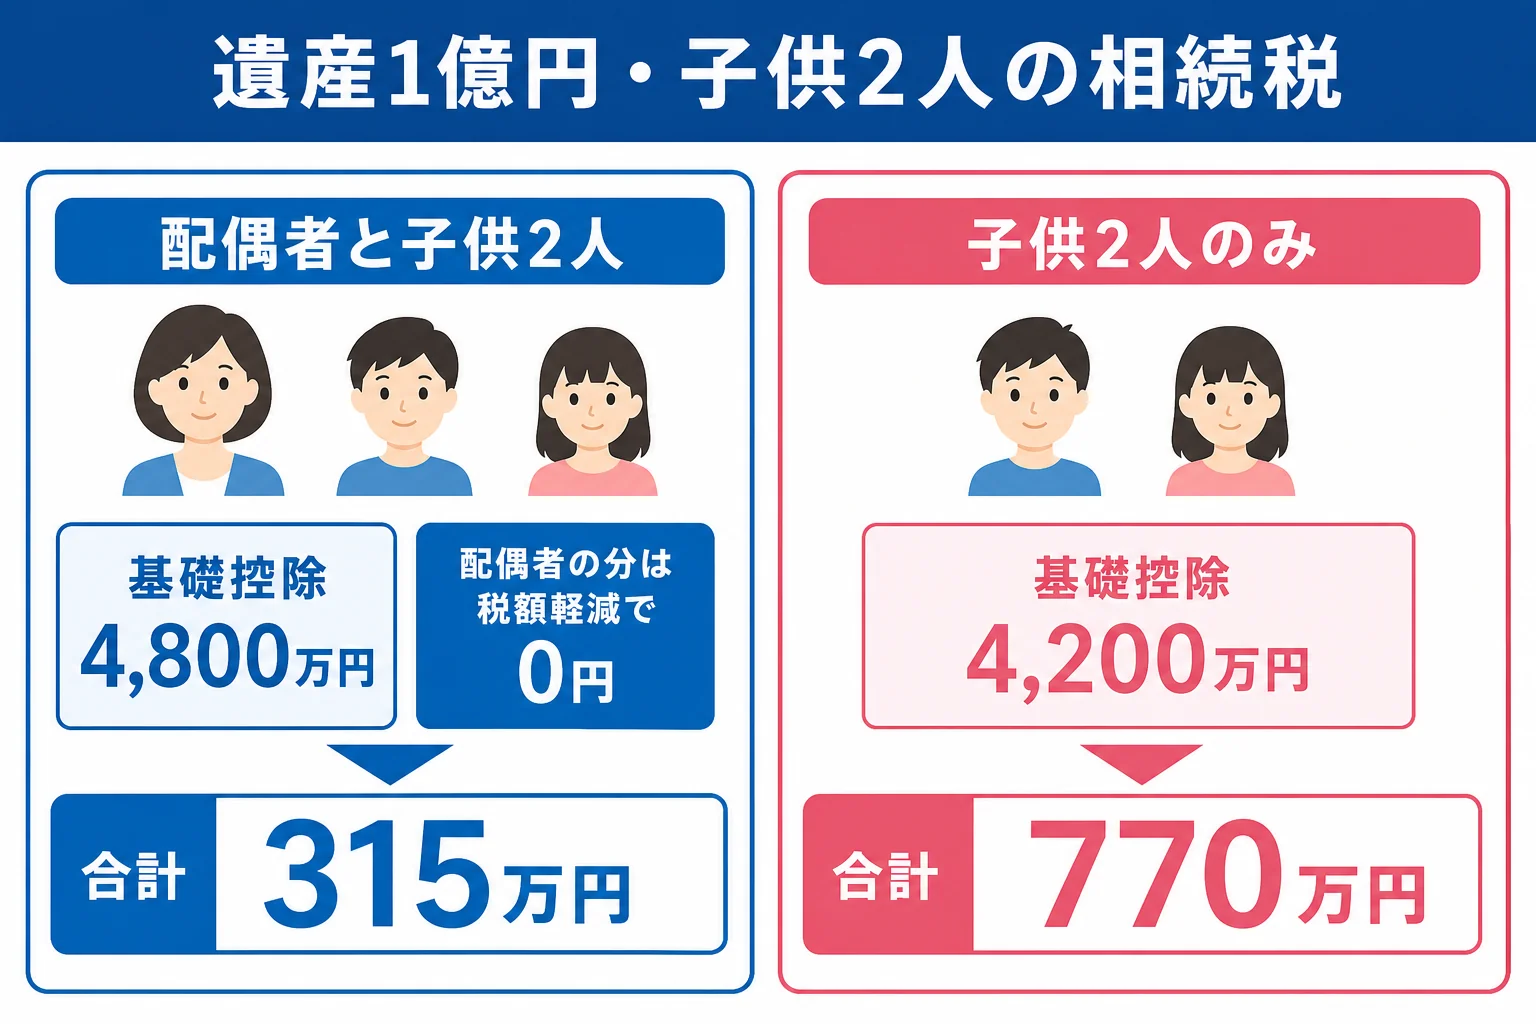
結論から言うと、配偶者と子供の人数、遺産の額が分かれば、相続税のおおよその額は早見表で確認できます。例えば、妻と子供2人で遺産1億円なら、家族全体の相続税は315万円です。
この記事では、配偶者がいる場合といない場合の早見表と、その見方を順番に見ていきます。
相続税の早見表でわかること
- 早見表は「遺産の額」と「相続人の構成」から、相続税の目安を一覧にしたものです。
- 配偶者がいる場合は、配偶者が法定相続分を受け取り、配偶者の税額軽減を使う前提で計算しています。
- 早見表の金額は、家族全体で納める相続税の合計です。
- 実際の税額は、特例や控除、分け方によって変わります。
早見表を見る前に、1つだけ押さえておきたいことがあります。
表の「遺産額」は、預金や土地をそのまま足した額ではなく、借金や葬式費用を引き、生命保険金の非課税枠などを差し引いた後の「課税価格の合計」です。
土地は路線価などで評価した額になるので、売ったらいくらになるかとは違うことも多いんです。
この早見表の計算条件
- 基礎控除は「3,000万円+600万円×法定相続人の数」で計算
- 相続人は配偶者と子のみ(養子・孫養子・代襲相続はなし)
- 配偶者ありの表は、配偶者が法定相続分の2分の1を相続し、配偶者の税額軽減を使った場合
- 子はすべて成人で、未成年者控除・障害者控除などの税額控除はなし
- 小規模宅地等の特例は使わない前提
基礎控除と税率は、2015年1月1日以降の相続に適用されている現行のものです。2024年・2025年・2026年の相続も、この基礎控除と税率で計算します。
配偶者と子供がいる場合の相続税早見表
夫が亡くなり、妻と子供が相続するケースを想定した早見表です。単位は万円で、家族全体で納める相続税の合計です。
| 遺産額(課税価格) | 配偶者と子供1人 | 配偶者と子供2人 | 配偶者と子供3人 | 配偶者と子供4人 |
|---|---|---|---|---|
| 4,000万円 | 0 | 0 | 0 | 0 |
| 5,000万円 | 40 | 10 | 0 | 0 |
| 6,000万円 | 90 | 60 | 30 | 0 |
| 7,000万円 | 160 | 112.5 | 80 | 50 |
| 8,000万円 | 235 | 175 | 137.5 | 100 |
| 9,000万円 | 310 | 240 | 200 | 162.5 |
| 1億円 | 385 | 315 | 262.5 | 225 |
| 1億5,000万円 | 920 | 747.5 | 665 | 587.5 |
| 2億円 | 1,670 | 1,350 | 1,217.5 | 1,125 |
| 3億円 | 3,460 | 2,860 | 2,540 | 2,350 |
| 5億円 | 7,605 | 6,555 | 5,962.5 | 5,500 |
配偶者がいる場合、この金額は子供たちが納める分の合計です。配偶者は法定相続分を受け取っているので、配偶者の税額軽減で税額が0円になっています。
例えば「配偶者と子供2人・遺産1億円」なら315万円で、子供1人あたり157.5万円です。
相続税で「妻と子供2人」が多く調べられる理由
『夫が亡くなって、妻と子供2人で相続する』というのは、よくある家族の形ですよね。
この場合の基礎控除は、3,000万円+600万円×3人=4,800万円です。遺産がこれ以下なら相続税はかからず、申告も原則いりません。
表で見ると、遺産5,000万円で10万円、6,000万円で60万円、7,000万円で112.5万円と、基礎控除を超えた分に応じて少しずつ増えていきます。
基礎控除の仕組みは相続税の基礎控除とはで詳しく解説しています。
配偶者がいない場合(子供のみ)の相続税早見表
すでに配偶者が亡くなっていて、子供だけで相続するケースです。いわゆる「二次相続」でよく当てはまります。
| 遺産額(課税価格) | 子供1人 | 子供2人 | 子供3人 | 子供4人 |
|---|---|---|---|---|
| 4,000万円 | 40 | 0 | 0 | 0 |
| 5,000万円 | 160 | 80 | 20 | 0 |
| 6,000万円 | 310 | 180 | 120 | 60 |
| 7,000万円 | 480 | 320 | 220 | 160 |
| 8,000万円 | 680 | 470 | 330 | 260 |
| 9,000万円 | 920 | 620 | 480 | 360 |
| 1億円 | 1,220 | 770 | 630 | 490 |
| 1億5,000万円 | 2,860 | 1,840 | 1,440 | 1,240 |
| 2億円 | 4,860 | 3,340 | 2,460 | 2,120 |
| 3億円 | 9,180 | 6,920 | 5,460 | 4,580 |
| 5億円 | 19,000 | 15,210 | 12,980 | 11,040 |
単位は万円で、子供全員が納める相続税の合計です。
同じ遺産1億円・子供2人でも、配偶者がいれば315万円、いなければ770万円です。配偶者の税額軽減と、基礎控除の人数の差が大きく効いているのが分かりますよね。
子供の人数で税額が変わる理由
子供の人数が増えると、相続税は下がります。理由は2つあります。
1つは、基礎控除が1人につき600万円増えることです。もう1つは、1人あたりの取り分が小さくなり、低い税率の段階で計算されることです。
相続税は、取り分が大きいほど税率が上がる仕組みです。人数で分けると、それぞれが低い税率にとどまりやすくなります。
養子や相続放棄がある時の人数の数え方
早見表の「子供の人数」は、相続税の計算で数える法定相続人の数です。実際に財産を受け取る人の数とは、ずれることがあります。
- 相続放棄をした子も、人数に入れる
- 養子は、実子がいれば1人まで、実子がいなければ2人まで数える
例えば、子供3人のうち1人が相続放棄をしても、早見表は「子供3人」の列で見ます。
なお、孫を養子にしている場合は、その孫の税額が2割増しになります。早見表にはこの2割加算が入っていないので注意してください。
相続税早見表の見方|計算例で確かめよう
早見表の数字がどう出ているのか、一度計算してみましょう。仕組みが分かると、表にない金額でもおおよそ見当がつくようになります。
計算例1|妻と子供2人・遺産1億円
| 計算の段階 | 金額 |
|---|---|
| 基礎控除(3,000万円+600万円×3人) | 4,800万円 |
| 課税遺産総額(1億円−4,800万円) | 5,200万円 |
| 妻の法定相続分(2分の1)の税額 | 2,600万円×15%−50万円=340万円 |
| 子1人の法定相続分(4分の1)の税額 | 1,300万円×15%−50万円=145万円 |
| 相続税の総額(340万円+145万円×2人) | 630万円 |
| 妻の負担分(総額の2分の1) | 315万円(配偶者の税額軽減で0円) |
| 子2人の負担分(総額の2分の1) | 315万円(1人157.5万円) |
家族全体で納めるのは315万円になります。
計算例2|子供2人のみ・遺産1億円
| 計算の段階 | 金額 |
|---|---|
| 基礎控除(3,000万円+600万円×2人) | 4,200万円 |
| 課税遺産総額(1億円−4,200万円) | 5,800万円 |
| 子1人の法定相続分(2分の1)の税額 | 2,900万円×15%−50万円=385万円 |
| 相続税の総額(385万円×2人) | 770万円 |
子供1人あたり385万円で、合計770万円です。
計算に使う速算表
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | なし |
| 3,000万円以下 | 15% | 50万円 |
| 5,000万円以下 | 20% | 200万円 |
| 1億円以下 | 30% | 700万円 |
| 2億円以下 | 40% | 1,700万円 |
| 3億円以下 | 45% | 2,700万円 |
| 6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
ポイントは、実際にどう分けたかではなく「法定相続分で分けたと仮定して」総額を出すところです。そのうえで、実際に受け取った割合で総額を分けます。
税率の仕組みは相続税の税率と速算表で、計算の流れ全体は相続税の計算方法で詳しく解説しています。
早見表どおりにならないケース
『早見表で315万円だったから、それを用意しておけば大丈夫』と考えるのは、少し早いかもしれません。
実際の税額は、次のような事情で変わります。
- 小規模宅地等の特例で、自宅の土地の評価が下がる
- 生命保険金・死亡退職金の非課税枠(各500万円×法定相続人の数)を使う
- 配偶者が法定相続分より多く、または少なく相続する
- 孫養子や兄弟姉妹が相続し、2割加算がかかる
- 未成年者控除・障害者控除などの税額控除がある
- 亡くなる前7年以内の生前贈与が相続財産に加算される
小規模宅地等の特例で大きく下がることも
自宅の土地を配偶者や同居の子が相続する場合、小規模宅地等の特例で330㎡まで評価額を80%減らせることがあります。
例えば、評価額5,000万円の自宅の土地に特例が使えれば、評価額は1,000万円になります。遺産全体の額が大きく下がり、早見表で見る行も変わるわけです。
ただし、特例は申告が必要で、使えるかどうかの要件も細かく決まっています。要件を満たすかは税理士に確認してみてください。
生命保険金の非課税枠を使った場合
生命保険金も、早見表の行を変える大きな要素です。相続人が受け取った生命保険金には、「500万円×法定相続人の数」の非課税枠があります。
例えば、妻と子供2人のケースで、預金や土地が8,000万円、生命保険金が2,000万円あったとします。
| 計算の段階 | 金額 |
|---|---|
| 生命保険金の非課税枠(500万円×3人) | 1,500万円 |
| 課税される生命保険金(2,000万円−1,500万円) | 500万円 |
| 課税価格の合計(8,000万円+500万円) | 8,500万円 |
| 課税遺産総額(8,500万円−4,800万円) | 3,700万円 |
| 相続税の総額(妻227.5万円+子92.5万円×2人) | 412.5万円 |
| 子供2人の負担分(総額の2分の1) | 206.25万円 |
保険金を含めた額面は1億円ですが、課税価格は8,500万円です。1億円の行で見た315万円より、100万円以上少なくなりました。
『保険金も遺産だから、全部足して早見表を見ればいい』と考えがちですが、非課税枠を引いてから表に当てはめるのがポイントです。
配偶者が多く相続した場合
配偶者が受け取る分は、1億6,000万円か法定相続分のどちらか多い金額まで相続税がかかりません。
配偶者が多く相続すれば、今回の相続税はさらに下がります。ただ、配偶者が亡くなった時の次の相続で、子供の相続税が増えることもあるんです。
「お母さんが全部相続すれば、今回の相続税は0円になるよね」
「でも、その後のことも考えると、一度税理士さんに分け方を相談した方がいいかも」
二次相続まで含めた分け方は、計算が複雑になります。配偶者の税額軽減の詳しい計算は相続税の配偶者控除で確認できます。
土地がある、配偶者と子でどう分けるか迷っている、早見表で数百万円以上になった。こうした方は、一度税理士に試算してもらうと、特例を含めた実際の金額が分かります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
早見表で相続税がかかりそうな時にやること
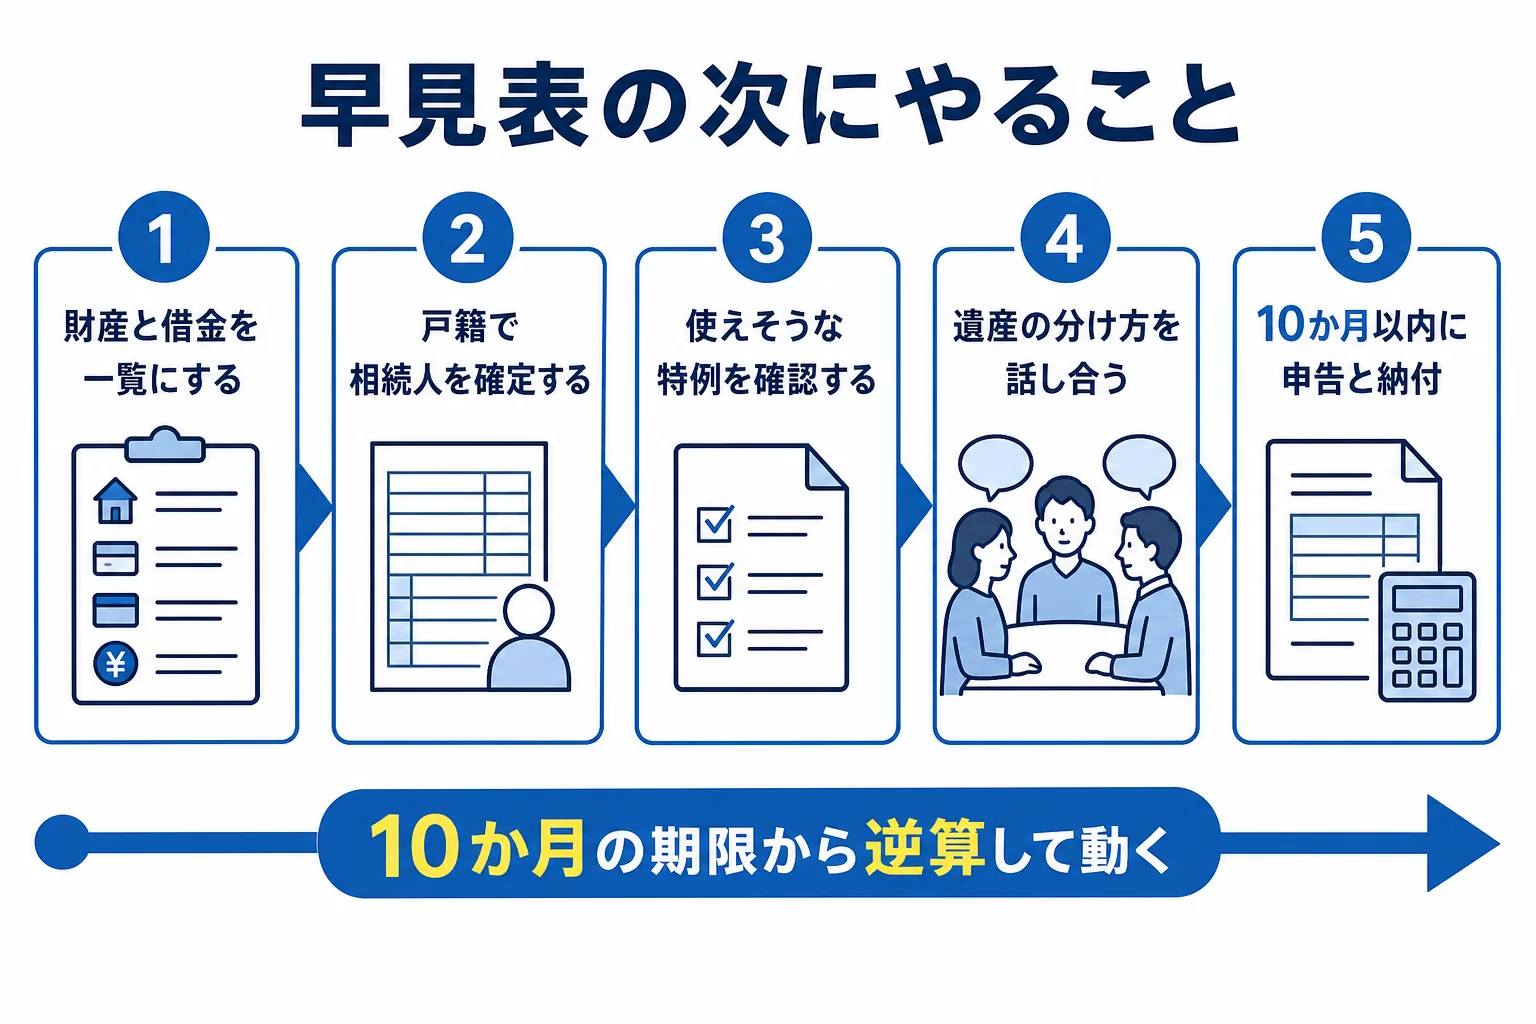
早見表で相続税がかかりそうだと分かったら、次の順番で進めてみてください。
- 財産と借金を一覧にして、課税価格の合計を出す
- 法定相続人の数を戸籍で確定させる
- 小規模宅地等の特例など、使えそうな特例を確認する
- 遺産の分け方を話し合う
- 相続の開始を知った日の翌日から10か月以内に申告・納付する
国税庁の「令和5年分 相続税の申告事績の概要」によると、亡くなった人のうち相続税の課税対象になったのは9.9%でした。
早見表で0円の行に入るなら、原則として申告は要りません。ただし、特例を使って0円になる場合は申告が必要です。
期限の全体像は遺産相続の期限一覧にまとめています。
特例を使えば下がりそう、でも自分で判断するのは不安。そんな時は、申告期限まで余裕があるうちに税理士へ相談しておくと安心です。
知り合いに税理士がいない方へ
相続に強い税理士を
税理士ドットコムで無料紹介
- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
相続税は配偶者と子供2人の場合、いくらからかかりますか?
基礎控除は3,000万円+600万円×3人=4,800万円です。課税価格の合計がこれを超えるとかかります。遺産5,000万円なら、家族全体で10万円が目安です。
早見表の金額は1人あたりの税額ですか?
いいえ。この記事の早見表は、家族全体で納める相続税の合計です。配偶者ありの表では配偶者の税額は0円で、子供たちの合計額になります。
2024年や2025年、2026年の相続でも同じ早見表で計算できますか?
基礎控除と税率は2015年1月1日以降の相続で同じものが使われているので、現行制度ではこの早見表で目安を確認できます。
配偶者がいない場合の相続税はどう見ればいいですか?
「子供のみ」の早見表を見てください。例えば子供2人で遺産1億円なら、合計770万円が目安です。
早見表の金額と実際の税額が違うのはなぜですか?
小規模宅地等の特例、生命保険金の非課税枠、分け方、2割加算、税額控除などで実際の税額が変わるためです。
まとめ
- 早見表は、遺産額と相続人の構成から相続税の目安を確認できる
- 遺産額は借金などを引いた後の課税価格の合計で見る
- 妻と子供2人・遺産1億円なら、家族全体で315万円が目安
- 子供2人のみ・遺産1億円なら、合計770万円が目安
- 特例や分け方で実際の税額は変わる
まずは財産を一覧にして、早見表のどの行に当てはまるかを確かめてみてください。
相続税の速算表は国税庁「相続税の税率」でも確認できます。