当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親や配偶者が亡くなって、『うちって相続税かかるのかな』と不安になっている方も多いですよね。
結論から言うと、相続税は遺産が「3,000万円+600万円×法定相続人の数」を超えた時にだけかかります。この金額以下なら、相続税は無税です。
この記事では、家族構成ごとに「いくらまで無税か」を一覧で示し、実際にいくらかかるかの計算例まで見ていきます。
相続税はいくらからかかる?答えは基礎控除を超えた時
- 相続税がかかるのは、遺産が基礎控除を超えた時だけです。
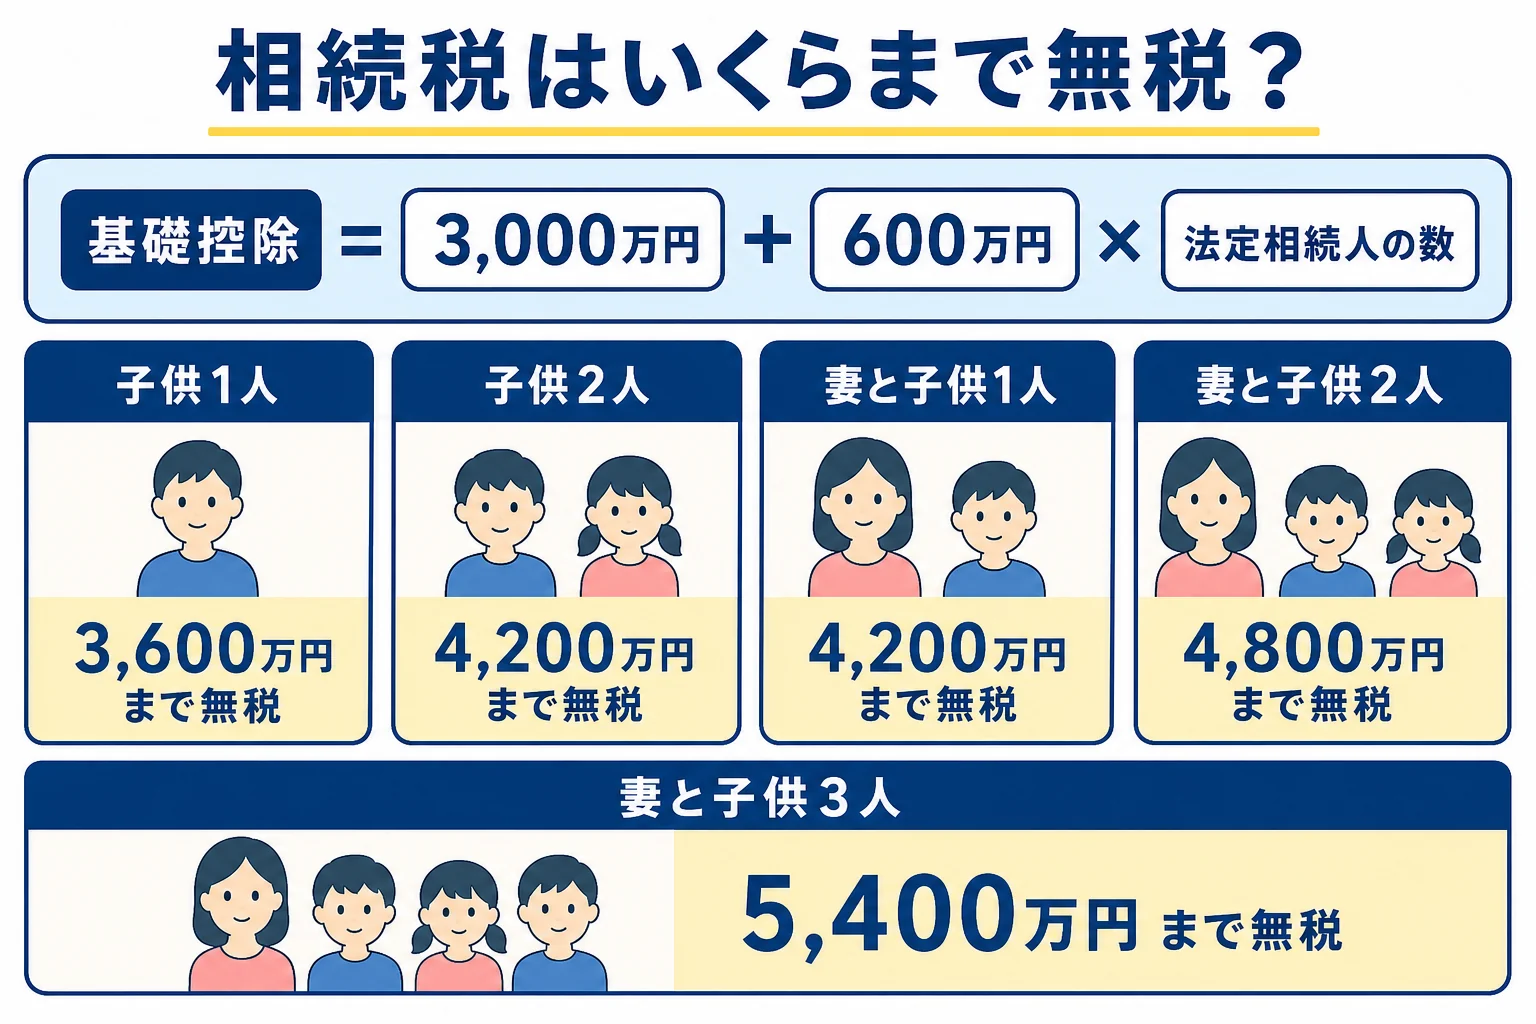
- 基礎控除 = 3,000万円+600万円×法定相続人の数
- 子供1人なら3,600万円、子供2人なら4,200万円、妻と子供2人なら4,800万円まで無税です。
- 遺産が3,000万円以下なら、相続人がいる限り相続税はかかりません。
相続税には「基礎控除」という非課税枠があります。遺産の合計がこの枠に収まれば、相続税はかからず、申告もいりません。
この非課税枠は、相続人の人数で変わるのがポイントなんです。
例えば、相続人が子供2人だけなら、3,000万円+600万円×2人=4,200万円。遺産が4,200万円以下なら相続税は0円です。
『そんなにあれば、うちは関係ないかも』と思った方もいるはずです。
実際、国税庁の「令和5年分 相続税の申告事績の概要」では、亡くなった人のうち相続税がかかったのは9.9%でした。10人に1人ほどの割合です。
相続税そのものの仕組みは相続税とはで解説しています。
「3000万以下」なら相続税はかからない
基礎控除は、法定相続人が1人でも3,600万円あります。
そのため、遺産の合計が3,000万円以下なら、相続人がいる限り相続税はかかりません。
ただ、ここでいう「遺産」には、現金や預金だけでなく、土地・家・株、それに亡くなった人が保険料を払っていた生命保険金なども含まれます。預金だけを見て判断しないようにしておきましょう。
- 現金・預貯金(家族名義でも、実質は亡くなった人のお金なら含む)
- 土地・家・マンション
- 株・投資信託などの有価証券
- 亡くなった人が保険料を払っていた生命保険金・死亡退職金
- 足し戻しの対象になる生前贈与
特に見落としやすいのが、家族名義の預金です。子供や孫の名義でも、通帳や印鑑を亡くなった人が管理していたお金は「名義預金」として遺産に入ります。
相続税はいくらまで無税?家族構成別の非課税枠
自分の家族に当てはめて見られるよう、よくある家族構成で一覧にしました。
| 相続人の構成 | 法定相続人の数 | いくらまで無税(基礎控除) |
|---|---|---|
| 子供1人 | 1人 | 3,600万円 |
| 子供2人 | 2人 | 4,200万円 |
| 妻と子供1人 | 2人 | 4,200万円 |
| 子供3人 | 3人 | 4,800万円 |
| 妻と子供2人 | 3人 | 4,800万円 |
| 妻と子供3人 | 4人 | 5,400万円 |
| 妻と兄弟姉妹4人 | 5人 | 6,000万円 |
親子の相続(子供だけが相続人)の場合
父母がすでに亡くなっている場合など、子供だけが相続人になるケースです。
子供1人なら3,600万円まで、子供2人なら4,200万円までが無税です。「相続税 子供2人はいくらまで無税?」という疑問の答えは、4,200万円になります。
妻(配偶者)がいる場合
夫が亡くなり、妻と子供が相続するケースです。
妻と子供2人なら、法定相続人は3人なので4,800万円まで無税です。
さらに、配偶者には大きな軽減があります。妻が受け取る分は、1億6,000万円か、妻の法定相続分のどちらか多い金額まで相続税がかかりません。
『じゃあ、全部妻が相続すれば0円?』と思いますよね。
今回の相続だけ見ればそうなることも多いです。ただ、妻が亡くなった時の「二次相続」で子供の負担が増えることがあるので、分け方は全体で考えておきたいところです。
法定相続人の数え方に注意
人数の数え方には決まりがあります。
- 相続放棄をした人も人数に入れる
- 養子は、実子がいれば1人まで、実子がいなければ2人まで
- 子供が先に亡くなっている時は、代わりに相続する孫を数える
誰が法定相続人になるかは、法定相続人とはで詳しく解説しています。基礎控除の計算方法は相続税の基礎控除でも確認できます。
基礎控除のほかにある非課税枠
「相続税 非課税枠」と言う時、基礎控除のほかにも知っておきたい枠があります。
生命保険金・死亡退職金の非課税枠
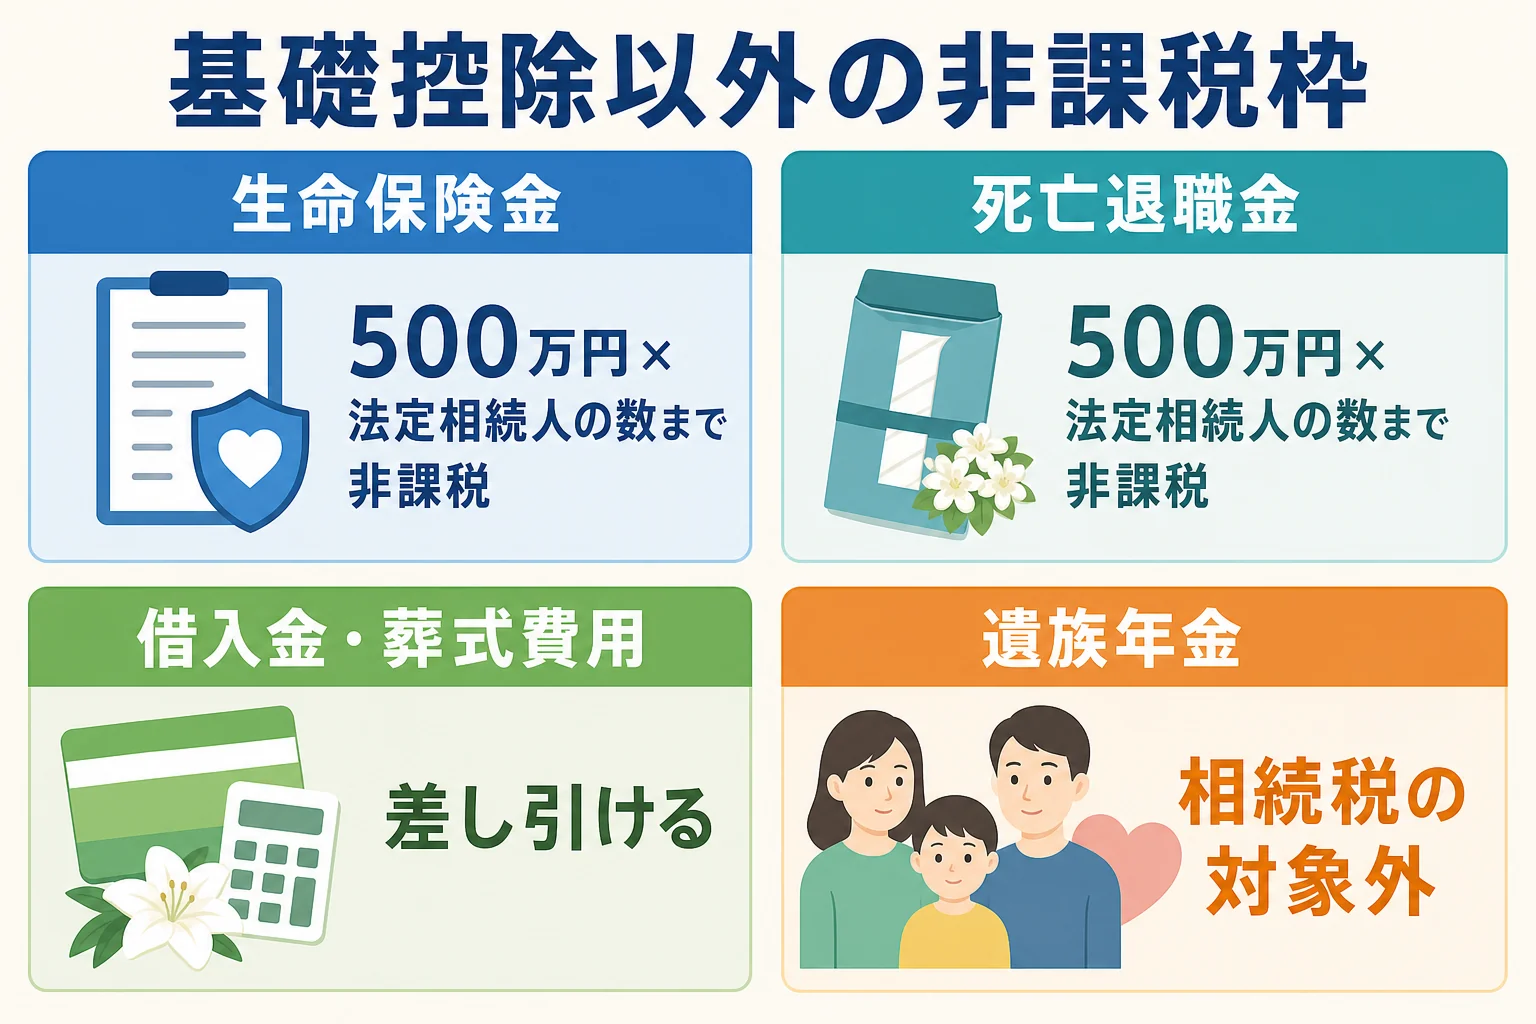
亡くなった人が保険料を払っていた生命保険金は、相続財産として数えます。ただし、相続人が受け取った分には、500万円×法定相続人の数の非課税枠があります。
死亡退職金にも、同じく500万円×法定相続人の数の非課税枠が別にあります。
例えば、妻と子供2人なら、生命保険金は1,500万円まで相続税の対象から外れます。
もう少し具体的に見てみましょう。妻と子供2人が相続人で、預金や家などが4,000万円、妻と子供が受け取った生命保険金が合計1,500万円あるケースです。
合計は5,500万円で、基礎控除の4,800万円を超えています。『これは相続税がかかる』と思いますよね。
ところが、生命保険金1,500万円は非課税枠の範囲なので、相続税の対象は4,000万円だけ。基礎控除以下なので、相続税は0円になります。
葬式費用や借入金は差し引ける
借入金や未払いの税金、葬式費用は、遺産から差し引けます。
ただし、香典返しや四十九日などの法要の費用、墓石の購入費は葬式費用に入りません。お墓や仏壇などはそもそも非課税の財産です。
遺族年金は相続税の対象外
遺族年金や未支給年金、死亡一時金は相続税の対象になりません。
『夫の年金も遺産に入るの?』と心配する方は多いのですが、入らないので安心してください。
相続税がかかる場合、いくら払う?計算例で確認
基礎控除を超えた時、実際にいくら払うのかを見てみましょう。
計算の流れはこうなります。
- 遺産の合計から、借入金・葬式費用・非課税枠を引く
- そこから基礎控除を引いて、課税遺産総額を出す
- 課税遺産総額を法定相続分で分けたと仮定し、各人の税額を速算表で計算する
- 合計した「相続税の総額」を、実際に受け取った割合で分ける
- 配偶者の税額軽減などの控除を差し引く
速算表は次のとおりです。
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | なし |
| 3,000万円以下 | 15% | 50万円 |
| 5,000万円以下 | 20% | 200万円 |
| 1億円以下 | 30% | 700万円 |
| 2億円以下 | 40% | 1,700万円 |
| 3億円以下 | 45% | 2,700万円 |
| 6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
例1: 子供2人で遺産5,000万円
基礎控除は4,200万円なので、課税遺産総額は800万円です。
2人で半分ずつに分けると400万円ずつ。400万円×10%=40万円が1人分で、合計80万円になります。
例2: 子供1人で遺産5,000万円
基礎控除は3,600万円なので、課税遺産総額は1,400万円です。
1,400万円×15%−50万円=160万円。同じ5,000万円でも、相続人が1人だと税額が倍になるんです。
例3: 妻と子供2人で遺産1億円
基礎控除は4,800万円なので、課税遺産総額は5,200万円です。
法定相続分で分けると、妻2,600万円、子供は1,300万円ずつです。
- 妻: 2,600万円×15%−50万円=340万円
- 子供: 1,300万円×15%−50万円=145万円(2人で290万円)
- 相続税の総額: 630万円
妻が2分の1、子供が4分の1ずつ受け取った場合、妻の分は315万円ですが、配偶者の税額軽減で0円になります。子供は157.5万円ずつ、家族全体で315万円です。
例4: 妻と子供1人で遺産6,000万円
基礎控除は4,200万円なので、課税遺産総額は1,800万円です。
法定相続分で分けると、妻900万円、子供900万円。どちらも10%なので、90万円ずつ、相続税の総額は180万円です。
妻と子供が半分ずつ受け取れば、妻の90万円は配偶者の税額軽減で0円になり、子供の90万円だけを納めます。
| 例 | 相続人 | 遺産 | 家族全体の相続税 |
|---|---|---|---|
| 例1 | 子供2人 | 5,000万円 | 80万円 |
| 例2 | 子供1人 | 5,000万円 | 160万円 |
| 例3 | 妻と子供2人 | 1億円 | 315万円(法定相続分どおりに分けた場合) |
| 例4 | 妻と子供1人 | 6,000万円 | 90万円(半分ずつ分けた場合) |
ここで注意したいのは、孫や兄弟姉妹が財産を受け取る場合です。配偶者と子・父母以外の人が受け取ると、その人の税額は2割増しになります(代わりに相続する孫は対象外)。
詳しい税率の仕組みは相続税の税率と速算表、遺産額ごとの目安は相続税の早見表で見られます。
土地がある、生命保険が複数ある、といった家庭では、財産の評価だけで金額が大きく変わります。ここで自分の数字を当てはめるのが難しいと感じたら、税理士に一度試算してもらうと早いです。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
相続税がかからない場合でも申告が必要なケース
『基礎控除以下だから、何もしなくていいよね?』と思いがちですよね。
基礎控除以下なら、申告は不要です。ただ、特例を使った結果0円になる場合は、申告をしないと特例が使えません。
- 配偶者の税額軽減を使って0円になる
- 小規模宅地等の特例(自宅の土地を最大80%減額)を使って0円になる
例えば、こんな会話はよく聞かれます。
「お母さんが全部相続したから税金0円だって。申告もいらないよね?」
「いや、配偶者の軽減を使ってるなら、申告して初めて0円になるんだよ」
申告と納税の期限は、亡くなったことを知った日の翌日から10か月以内です。期限を過ぎると、特例が使えなくなったり、延滞税や加算税がかかったりすることがあります。
自宅の土地がある家は要注意
自宅の土地は、評価額が思ったより高く出ることがあります。
一方で、小規模宅地等の特例を使えば、自宅の土地は330㎡まで評価を80%減らせます。同居していた家族や配偶者など、要件を満たすかどうかで大きく変わるので、税理士に確認しておくと安心です。
生前贈与も足し戻される
亡くなる前に受け取った贈与も、一部は遺産に足して計算します。
暦年贈与は、2024年1月1日以降の贈与から、亡くなる前7年以内の分が加算されます(段階的に延長)。相続時精算課税を選んだ贈与は、年110万円を超えた部分が加算されます。
『昔もらったお金は関係ないはず』と思わず、生前の贈与も洗い出しておきましょう。
相続税を免除・軽くできる制度
「相続税 免除」と調べる方もいますが、相続税そのものを免除する制度はありません。ただ、条件によって税額を減らせる制度はいくつかあります。
| 制度 | 内容 |
|---|---|
| 配偶者の税額軽減 | 1億6,000万円か法定相続分のどちらか多い額まで非課税 |
| 未成年者控除 | (18歳−相続時の年齢)×10万円 |
| 障害者控除 | (85歳−年齢)×10万円(特別障害者は20万円) |
| 相次相続控除 | 10年以内に続けて相続があった場合に控除 |
| 小規模宅地等の特例 | 自宅の土地は330㎡まで80%減額など |
一覧は相続税の控除・特例一覧でまとめています。どれを使えるかは要件しだいなので、使えそうなものがあれば、要件を満たすかを税理士に確認しておきましょう。
遺産が基礎控除を超えそうで、土地がある家や相続人が多い家は、申告まで専門家に任せると手続きの負担がかなり減ります。
知り合いに税理士がいない方へ
相続に強い税理士を
税理士ドットコムで無料紹介
- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
相続税はいくらからかかりますか?
遺産の合計が「3,000万円+600万円×法定相続人の数」を超えた時にかかります。子供2人なら4,200万円、妻と子供2人なら4,800万円を超えた部分が対象です。
相続税は子供2人ならいくらまで無税ですか?
子供2人だけが相続人なら、基礎控除は4,200万円です。遺産がこの額以下なら相続税はかかりません。
遺産が3,000万円以下なら相続税はかかりませんか?
相続人がいれば、基礎控除は最低でも3,600万円あるため、相続税はかかりません。ただし生命保険金や足し戻される生前贈与も遺産に含めて判断します。
相続税がかからない場合も申告は必要ですか?
基礎控除以下なら申告は不要です。ただし配偶者の税額軽減や小規模宅地等の特例を使って0円になる場合は、申告が必要です。
妻が相続する場合、相続税はいくらからかかりますか?
妻が受け取る分は、1億6,000万円か法定相続分のどちらか多い額まで、配偶者の税額軽減で相続税がかかりません。適用には申告が必要です。
まとめ
- 相続税は、遺産が基礎控除を超えた時にだけかかる
- 基礎控除は3,000万円+600万円×法定相続人の数
- 子供2人で4,200万円、妻と子供2人で4,800万円まで無税
- 生命保険金・死亡退職金には500万円×法定相続人の数の非課税枠がある
- 特例で0円になる時は申告が必要
- 申告・納付の期限は、亡くなったことを知った日の翌日から10か月以内
まずは遺産の大まかな合計と相続人の人数を出して、基礎控除と比べてみてください。それだけで「うちは相続税がかかりそうか」がかなり見えてきます。
基礎控除の計算は国税庁「相続税の計算」でも確認できます。