当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『相続税の控除っていろいろあるみたいだけど、うちは何が使えるの?』と調べている方も多いですよね。
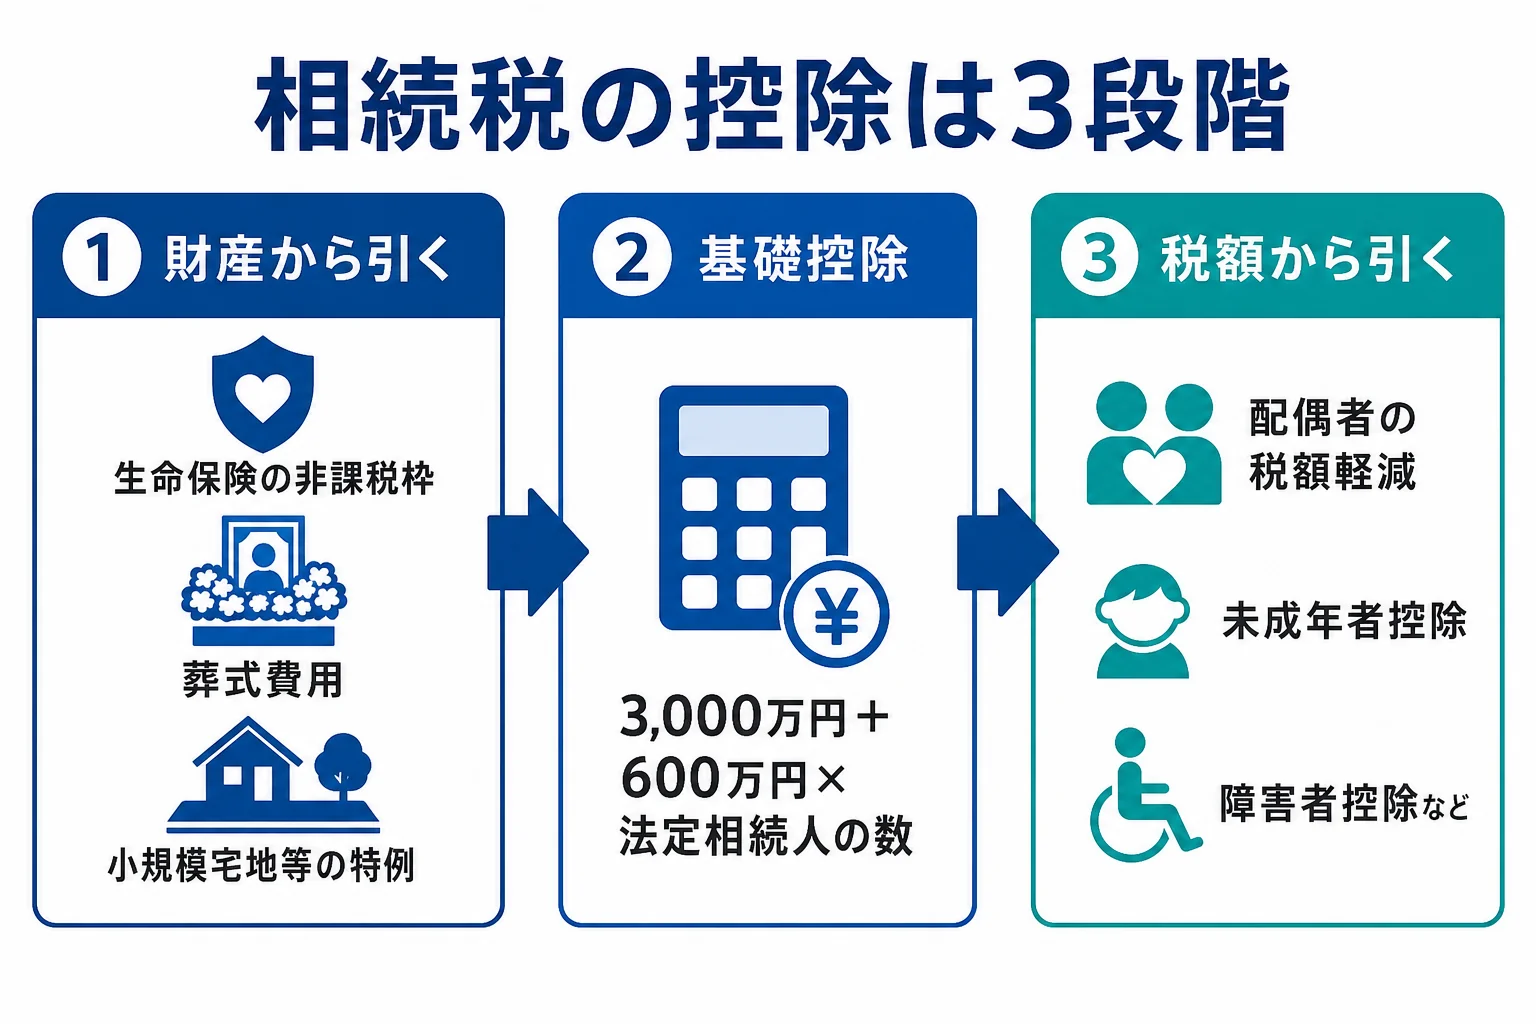
結論から言うと、相続税の控除は「財産から差し引くもの」「基礎控除」「税額から差し引くもの」の3段階に分かれています。順番に当てはめていくと、相続税はかなり小さくなることもあるんです。
この記事では、相続税の控除・特例を一覧にして、それぞれの控除額と計算例を見ていきます。
相続税の控除・特例一覧:まず結論
- 相続税の控除は、計算のどの段階で引くかで3種類に分かれます。
- 財産から引くもの: 生命保険・死亡退職金の非課税枠、債務・葬式費用、小規模宅地等の特例など。
- 基礎控除: 3,000万円+600万円×法定相続人の数。
- 税額から引くもの: 配偶者の税額軽減、未成年者控除、障害者控除、相次相続控除、贈与税額控除、外国税額控除。
- 配偶者の税額軽減や小規模宅地等の特例は、0円になる場合も申告が必要です。
相続税の控除を、使う段階ごとに一覧表にしました。
| 段階 | 控除・特例 | 控除額の目安 |
|---|---|---|
| 財産から引く | 生命保険金の非課税枠 | 500万円×法定相続人の数 |
| 財産から引く | 死亡退職金の非課税枠 | 500万円×法定相続人の数 |
| 財産から引く | 債務控除・葬式費用 | 借入金・未払いの税金・葬式費用の実額 |
| 財産から引く | 小規模宅地等の特例 | 自宅の土地330㎡まで80%減額など |
| 財産から引く | 祭祀財産(墓地・仏壇など) | 非課税 |
| 基礎控除 | 基礎控除 | 3,000万円+600万円×法定相続人の数 |
| 税額から引く | 配偶者の税額軽減 | 1億6,000万円か法定相続分のどちらか多い額まで |
| 税額から引く | 未成年者控除 | (18歳−相続時の年齢)×10万円 |
| 税額から引く | 障害者控除 | (85歳−年齢)×10万円(特別障害者は20万円) |
| 税額から引く | 相次相続控除 | 10年以内に続けて相続があった場合 |
| 税額から引く | 贈与税額控除 | 加算された贈与にかかった贈与税 |
| 税額から引く | 外国税額控除 | 外国で課された相続税 |
『こんなにあるの?』と思いますよね。
全部が自分に関係するわけではありません。家族構成と財産の中身で、使えるものを選んでいきます。
財産から差し引ける控除・非課税
まずは、相続税の計算の最初の段階で、財産から差し引けるものです。
生命保険金・死亡退職金の非課税枠
相続人が受け取った死亡保険金と死亡退職金には、それぞれ「500万円×法定相続人の数」の非課税枠があります。
例えば、妻と子2人が相続人なら、500万円×3人=1,500万円です。保険金2,000万円を受け取った場合、課税対象になるのは500万円だけです。
ここで気をつけたいのが、相続人以外の人が受け取った保険金には、この非課税枠が使えないことです。また、相続放棄した人は相続人ではなくなるので、保険金を受け取れても非課税枠は使えません。
詳しくは相続税とはの計算の流れと合わせて見てみてください。
債務控除・葬式費用
亡くなった人の借入金や未払いの税金、葬式費用は、財産から差し引けます。
『葬儀にかかったお金は全部引けるの?』と思う方も多いはずです。
実は、引けないものもあります。
- 借入金・ローンの残り
- 亡くなった人の未払いの税金
- 通夜・告別式・火葬・納骨の費用
- 香典返しの費用
- 四十九日などの法要の費用
- 墓石の購入費
葬儀の領収書は、まとめて保管しておきましょう。領収書が出ないお布施などは、日付・金額・渡した先をメモしておくと申告の時に困りません。
小規模宅地等の特例
自宅や事業用の土地は、小規模宅地等の特例で評価額を大きく減らせます。
| 宅地の種類 | 限度面積 | 減額割合 |
|---|---|---|
| 特定居住用宅地等(自宅) | 330㎡ | 80% |
| 特定事業用宅地等(事業用) | 400㎡ | 80% |
| 貸付事業用宅地等(賃貸用) | 200㎡ | 50% |
例えば、評価額5,000万円の自宅の土地なら、5,000万円×20%=1,000万円で計算できます。
使えるのは配偶者や同居していた親族などで、要件が細かく決まっています。
墓地・仏壇などの祭祀財産
墓地・墓石・仏壇などの祭祀財産は、相続税がかかりません。
ただし、純金の仏具など骨董的価値があるものや、投資目的のものは対象外です。
相続税の基礎控除はいくら?
財産から差し引いたあと、遺産の合計から基礎控除を引きます。基礎控除は「3,000万円+600万円×法定相続人の数」です。
| 法定相続人の数 | 基礎控除 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
| 5人 | 6,000万円 |
相続放棄した人も、法定相続人の数に数えます。養子は、実子がいれば1人、いなければ2人まで数えられます。
遺産の合計がこの金額以下なら、相続税はかかりません。基礎控除の考え方は相続税の基礎控除とはで詳しく解説しています。
相続税の税額控除一覧
基礎控除を超えて相続税がかかる場合、計算した税額から、さらに差し引けるのが税額控除です。
配偶者の税額軽減
配偶者が取得した財産が「1億6,000万円」か「配偶者の法定相続分相当額」のどちらか多い金額までなら、配偶者に相続税はかかりません。
例えば、妻と子が相続人で、遺産が2億円なら、妻の法定相続分は1/2で1億円です。この場合は1億6,000万円の方が多いので、妻は1億6,000万円まで相続税0円で受け取れます。
ここが大事なところです。税額が0円になっても、申告しないとこの軽減は使えません。
詳しくは相続税の配偶者控除(配偶者の税額軽減)とはで解説しています。
未成年者控除
相続人が18歳未満の場合、「(18歳−相続時の年齢)×10万円」を税額から差し引けます。
例えば、相続時に15歳なら、(18−15)×10万円=30万円です。
障害者控除
相続人が障害者の場合、「(85歳−相続時の年齢)×10万円」を差し引けます。特別障害者なら1年あたり20万円です。
例えば、相続時に45歳の障害者なら、(85−45)×10万円=400万円です。
相次相続控除
10年以内に続けて相続があった場合に使える控除です。
例えば、祖父が亡くなって父が相続税を払い、その数年後に父が亡くなったケースです。短い間に同じ財産に何度も相続税がかかる負担を軽くするための仕組みなんです。
贈与税額控除
亡くなる前の贈与が相続財産に加算された場合、その贈与の時に払った贈与税を、相続税から差し引けます。
同じ財産に贈与税と相続税が二重にかかるのを防ぐための控除です。
外国税額控除
外国にある財産を相続して、その国で相続税にあたる税金を払った場合に差し引けます。
逆に税額が増える2割加算
控除とは反対に、税額が増える仕組みもあります。
配偶者と一親等の血族(子・父母)以外の人が財産を取得すると、その人の相続税は2割増しになります。兄弟姉妹や甥姪、孫養子もこの対象です(代襲相続人の孫は対象外)。
自分のケースで使える控除は?家族構成別に確認
『一覧は分かったけど、うちの場合はどれ?』と迷いますよね。
よくある家族構成ごとに、使える可能性がある控除をまとめました。
| ケース | 使える可能性がある控除・特例 |
|---|---|
| 夫が亡くなり、妻と子が相続 | 配偶者の税額軽減、生命保険金の非課税枠、小規模宅地等の特例(妻が自宅を相続) |
| 親が亡くなり、子だけで相続 | 生命保険金の非課税枠、小規模宅地等の特例(同居の子や家なき子) |
| 相続人に18歳未満の子がいる | 未成年者控除 |
| 相続人に障害のある人がいる | 障害者控除 |
| 10年以内に前の相続があった | 相次相続控除 |
| 亡くなる前に贈与を受けていた | 贈与税額控除(加算された贈与に贈与税を払っていた場合) |
| 兄弟姉妹・甥姪が相続 | 基礎控除・非課税枠は使えるが、税額は2割加算 |
例えば、親が亡くなって子だけで相続する場合は、配偶者の税額軽減が使えません。そのぶん、自宅の土地に小規模宅地等の特例が使えるかどうかが、税額を大きく左右します。
逆に、配偶者が相続する一次相続では、配偶者の税額軽減で税額がぐっと下がります。ただ、配偶者に財産を集めすぎると、次の相続で子の負担が増えることもあるので、分け方は先まで見て考えたいところです。
控除を当てはめた計算例
ここからは、実際に控除を当てはめて計算してみます。
例えば、夫が亡くなり、妻と子2人(長男と、相続時16歳の次男)が相続するケースです。
| 項目 | 金額 |
|---|---|
| 預貯金・不動産などの評価額 | 1億円 |
| 生命保険金(妻が受取) | 2,000万円 |
| 葬式費用 | 200万円 |
- 生命保険金の非課税枠: 500万円×3人=1,500万円。課税対象は2,000万円−1,500万円=500万円
- 課税価格の合計: 1億円+500万円−葬式費用200万円=1億300万円
- 基礎控除: 3,000万円+600万円×3人=4,800万円
- 課税遺産総額: 1億300万円−4,800万円=5,500万円
- 妻の法定相続分(1/2): 2,750万円×15%−50万円=362万5,000円
- 子1人の法定相続分(1/4): 1,375万円×15%−50万円=156万2,500円
- 相続税の総額: 362万5,000円+156万2,500円×2人=675万円
実際も法定相続分の割合で分けたとすると、総額675万円を、妻1/2、子それぞれ1/4で按分します。
- 妻: 675万円×1/2=337万5,000円。配偶者の税額軽減で0円
- 長男: 675万円×1/4=168万7,500円
- 次男: 168万7,500円−未成年者控除(18−16)×10万円=148万7,500円
- 実際に納める合計: 0円+168万7,500円+148万7,500円=317万5,000円
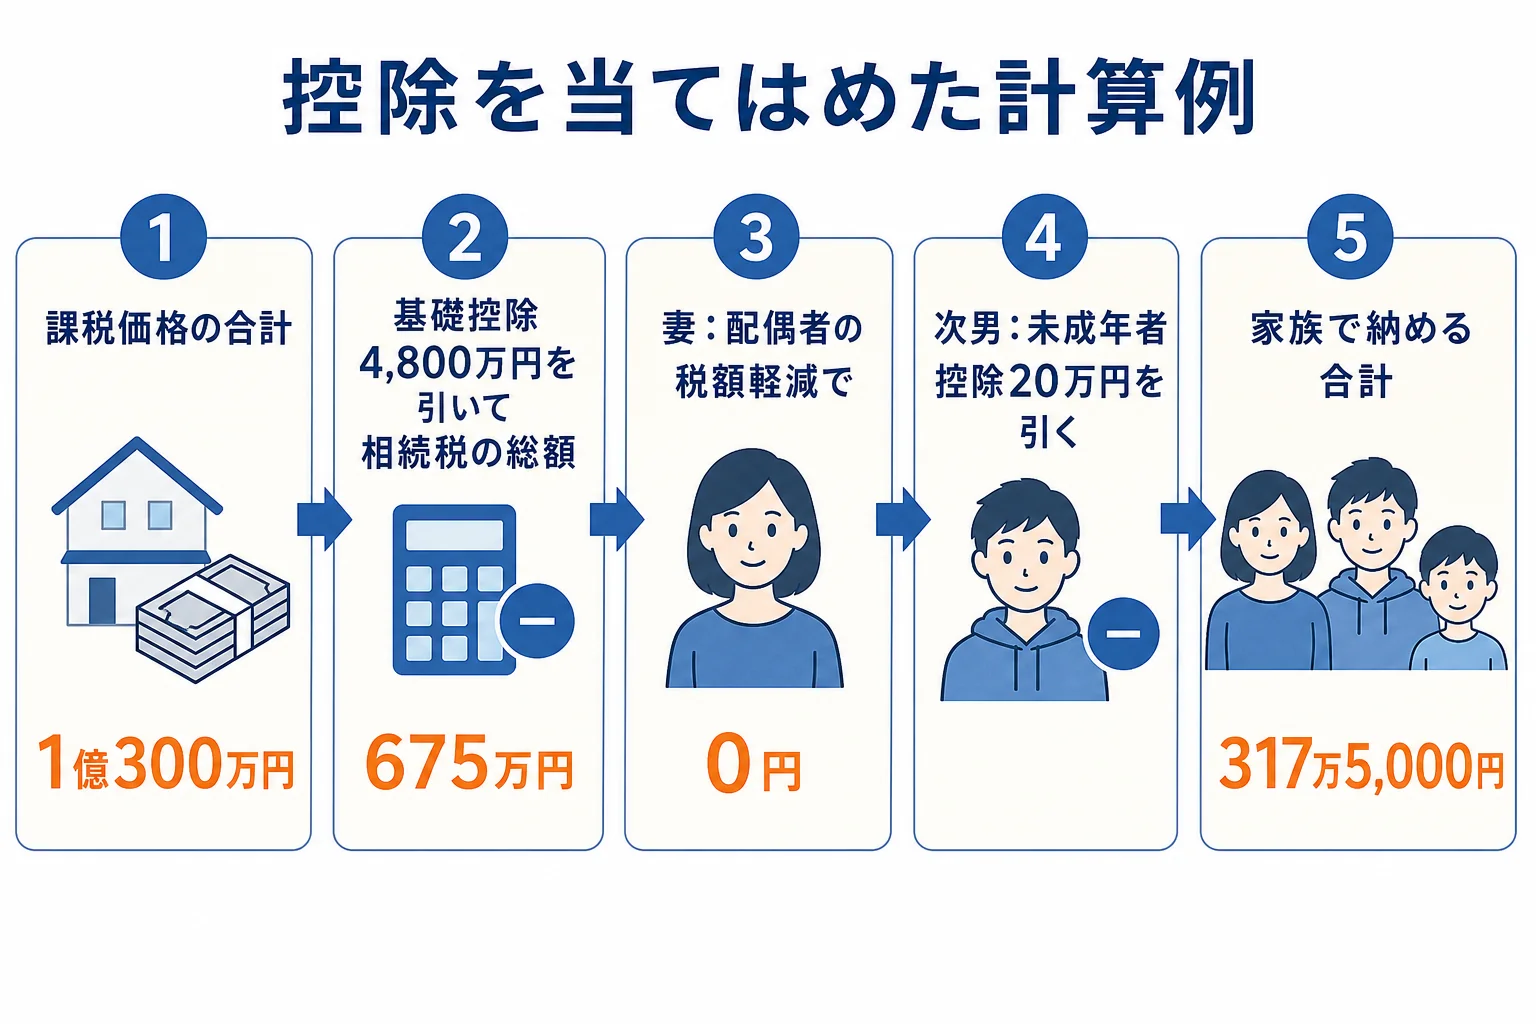
相続税の総額は675万円でも、控除を当てはめると、家族全体で納めるのは317万5,000円になりました。
『控除を知っているかどうかで、こんなに違うんだ』と感じますよね。
計算の全体の流れは相続税の計算方法、税率は相続税の税率と速算表で確認できます。
どの控除や特例が使えるかは、家族構成と財産の中身で変わります。土地があって小規模宅地等の特例を使いたい、未成年や障害のある相続人がいる、期限の10か月が近い。こんな場合は、相続税に詳しい税理士に計算を任せると、使える控除の取りこぼしを防げます。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
控除を使う時に気をつけたいこと
申告しないと使えない控除がある
配偶者の税額軽減と小規模宅地等の特例は、相続税が0円になる場合でも申告が必要です。
例えば、家族の会話でこんな勘違いが起きがちです。
「特例で0円になるなら、何もしなくていいよね?」
「それが、申告しないと特例自体が使えないんだって」
申告期限は、亡くなったことを知った日の翌日から10か月以内です。
遺産分割がまとまらない時
期限までに遺産分割がまとまらないと、配偶者の税額軽減や小規模宅地等の特例は、そのままでは使えません。
その時は、法定相続分で仮に申告し、「申告期限後3年以内の分割見込書」を出しておきましょう。分割がまとまった後に、更正の請求で特例を受けられます。
期限の全体は遺産相続の期限一覧で確認できます。
控除の数え方で迷ったら
『相続税の税額控除は5つと聞いたけど、6つあるの?』と迷う方もいるかもしれません。
紹介のしかたによって、配偶者の税額軽減を控除に含めるかなど、数え方が違うだけです。大切なのは数ではなく、自分のケースで使えるものを漏れなく当てはめることです。
よくある質問
相続税の控除額はいくらですか?
基礎控除は3,000万円+600万円×法定相続人の数です。相続人3人なら4,800万円です。ほかに生命保険金の非課税枠(500万円×法定相続人の数)や、配偶者の税額軽減などの税額控除があります。
相続税から控除できるものには何がありますか?
財産から差し引けるものとして、生命保険金・死亡退職金の非課税枠、借入金や葬式費用、小規模宅地等の特例があります。税額から差し引けるものとして、配偶者の税額軽減、未成年者控除、障害者控除、相次相続控除、贈与税額控除、外国税額控除があります。
葬式費用はすべて控除できますか?
通夜・告別式・火葬・納骨の費用は差し引けますが、香典返し、四十九日などの法要の費用、墓石の購入費は葬式費用に含まれません。
配偶者の税額軽減を使えば、配偶者の相続税はいつも0円ですか?
配偶者が取得した財産が1億6,000万円か法定相続分相当額のどちらか多い金額以下なら、配偶者の相続税は0円です。超えた分には相続税がかかります。また、使うには申告が必要です。
相続放棄した人は生命保険金の非課税枠を使えますか?
使えません。相続放棄すると相続人ではなくなるため、保険金は受け取れても非課税枠は使えません。ただし、基礎控除の法定相続人の数には放棄した人も数えます。
まとめ
- 相続税の控除は、財産から引くもの・基礎控除・税額から引くものの3段階
- 生命保険金と死亡退職金は、それぞれ500万円×法定相続人の数まで非課税
- 葬式費用は引けるが、香典返し・法要・墓石の費用は引けない
- 基礎控除は3,000万円+600万円×法定相続人の数
- 税額控除は配偶者の税額軽減・未成年者控除・障害者控除・相次相続控除・贈与税額控除・外国税額控除
- 配偶者の税額軽減と小規模宅地等の特例は、0円でも申告が必要
まずは、相続人の人数と年齢、保険金や葬式費用の金額を書き出してみてください。この記事の一覧表と照らし合わせるだけで、自分のケースで使える控除が見えてきます。
各控除の要件は国税庁のタックスアンサーで確認できます。