当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
葬儀が終わって領収書をまとめていると、『この費用は相続税から引けるの?』と迷うものが多いですよね。
結論から言うと、葬儀費用は相続税の計算で遺産から差し引けます。お布施や戒名料、通夜の飲食代、火葬・納骨の費用も対象です。一方で、香典返しや四十九日の法要、墓石の購入費は差し引けません。
この記事を読めば、手元の領収書を「引ける・引けない」に分けて、相続税の計算に使えるようになります。
相続税で葬儀費用は差し引ける?
- 葬式費用は、相続税の課税価格を計算する時に遺産総額から差し引けます。
- 対象は、葬式や火葬・埋葬・納骨、通夜など、葬式に通常欠かせない費用です。
- 香典返し、初七日や四十九日などの法事、墓石・墓地の購入や借りる費用は差し引けません。
- 香典は相続財産に入らず、相続税もかかりません。
葬儀費用は、借入金や未払いの税金と同じく「債務控除」の仕組みで差し引きます。
ただ、葬式費用は借金ではないので、何が入るかで迷いやすいんです。国税庁が示している範囲を、一覧で見ていきましょう。
相続税の計算の全体は相続税の計算方法で解説しています。
葬儀費用に含まれるもの・含まれないもの一覧
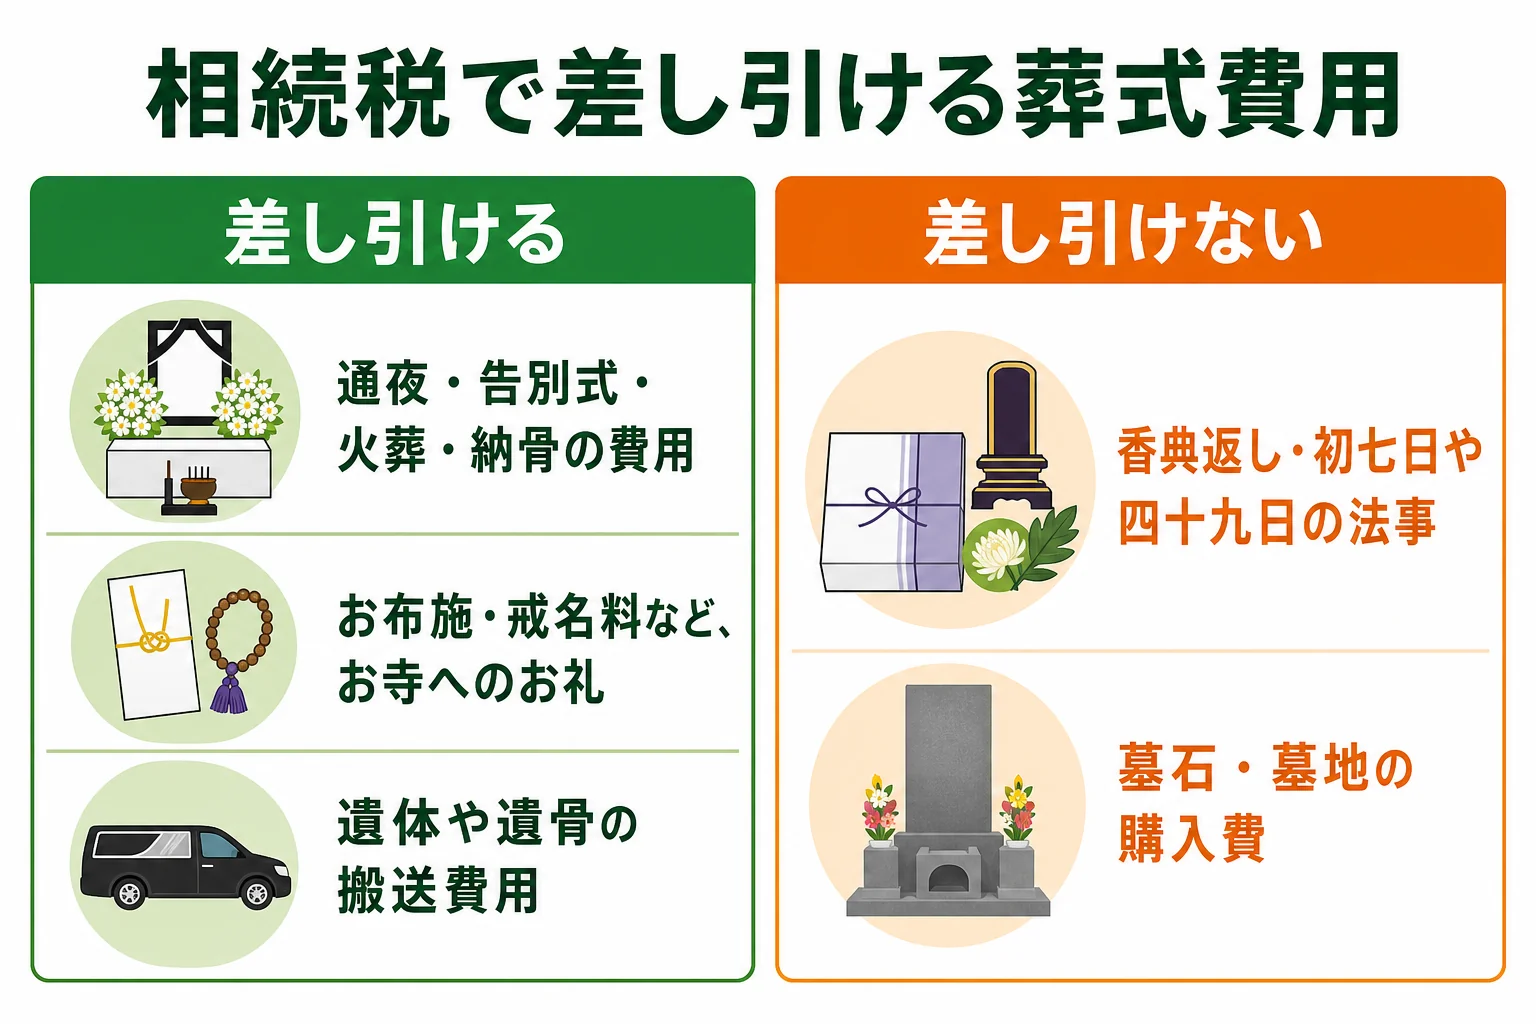
| 費用 | 相続税で差し引けるか |
|---|---|
| 葬儀社への支払い(祭壇・会場・運営) | 差し引ける |
| 火葬・埋葬・納骨の費用 | 差し引ける |
| 通夜の費用(飲食代を含む) | 差し引ける |
| お布施・読経料・戒名料など、お寺へのお礼 | 差し引ける |
| 遺体や遺骨を運ぶ費用(搬送・回送) | 差し引ける |
| 死体の捜索や運搬の費用 | 差し引ける |
| 香典返しの費用 | 差し引けない |
| 初七日・四十九日などの法事の費用 | 差し引けない |
| 墓石・墓地の購入費、墓地を借りる費用 | 差し引けない |
判断の基準は、「葬式やその前後に通常欠かせない費用かどうか」です。
迷いやすい費用の考え方
『タクシー代や食事代はどうなの?』という疑問もよく聞きます。
- 通夜や告別式の飲食代:葬式の前後に通常欠かせない費用として、差し引けるのが基本です。
- 納骨費用:納骨のための費用は差し引けます。四十九日の法要と同じ日に行う場合は、法要の分と分けて考えます。
- お布施・戒名料:葬式にあたってお寺に払ったお礼は差し引けます。法事の時のお布施は対象外です。
- タクシー代・交通費:遺体や遺骨を運ぶ費用は対象です。それ以外の移動は、葬式に欠かせないものかで判断します。
判断がつかないものは、領収書を残したうえで税理士に確認しておきましょう。
ちなみに、葬儀費用は相続税がかかる人だけの話です。遺産の合計が基礎控除以下なら、そもそも申告がいらないので、まず相続税がかかるかを確認してみてください。
相続税の葬儀費用はどこまで?期間の考え方
「葬式費用」に入るのは、葬式の前後の期間に生じた費用です。
例えば、亡くなった後の搬送、通夜、告別式、火葬、納骨までの流れにかかった費用です。初七日や四十九日の法要は「法事」なので、葬式の後でも対象になりません。
「四十九日の会食も、葬儀の続きだから引けるよね?」
「法事の費用は対象外なんだって。納骨の費用だけ分けておこう」
こんなふうに、同じ日の支払いでも中身で分ける必要があります。
香典・葬祭費・埋葬料の扱い
香典は相続財産に入らない
香典は、喪主や遺族に贈られるものです。亡くなった人の財産ではないので、相続財産に入らず相続税もかかりません。
国税庁の通達でも、社交上必要で社会通念上相当と認められる香典には、贈与税をかけない扱いになっています。
ただし、香典を受け取ったからといって葬式費用から差し引く必要はありません。そのかわり、香典返しの費用も葬式費用には入りません。
葬祭費・埋葬料も相続財産ではない
国民健康保険や後期高齢者医療の葬祭費、健康保険の埋葬料は、葬儀を行った人などに支給されるお金です。亡くなった人の財産ではないので、相続財産には含めません。
請求の期限は2年以内です。申請を忘れている方も多いので、市区町村や健康保険の窓口で確認してみてください。
葬儀費用を差し引くと相続税はいくら変わる?
例えば、妻と子1人が相続人で、遺産が6,000万円、葬儀費用が200万円かかったケースで計算してみましょう。法定相続人は2人なので、基礎控除は4,200万円です。
| 項目 | 葬儀費用を引かない場合 | 葬儀費用を引いた場合 |
|---|---|---|
| 遺産総額 | 6,000万円 | 6,000万円 |
| 葬儀費用 | 0円 | 200万円 |
| 課税遺産総額 | 1,800万円 | 1,600万円 |
| 1人あたり(1/2ずつ) | 900万円 | 800万円 |
| 相続税の総額 | 180万円 | 160万円 |
葬儀費用200万円を差し引くことで、相続税の総額は20万円少なくなります。
『領収書のないお布施は引けないの?』という方もいますよね。お布施は領収書が出ないことも多いので、日付・支払先・金額をメモに残しておけば、申告で使えることが多いんです。
葬儀費用のほかにも、未払いの医療費や税金などの債務は差し引けます。借入金がある、土地の評価が必要、申告期限が近い、という場合は税理士に任せると計算の漏れを防げます。相続税がかかりそうなら、一度相談してみてください。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
葬儀費用を差し引くために残しておくもの
相続税の申告は、葬儀から何か月も後になりますよね。その時に慌てないよう、葬儀の直後から書類をまとめておきましょう。
- 葬儀社の請求書と領収書(明細が分かるもの)
- 火葬場・霊柩車・搬送の領収書
- 通夜や告別式の飲食代の領収書
- お布施・戒名料のメモ(日付・お寺の名前・金額)
- 誰がいくら支払ったかの記録
『香典返しの領収書も一緒に入れちゃった』という場合は、引ける費用と分けておくと計算が楽になります。
亡くなった人の預金から葬儀代を払う時は
葬儀代を払おうとしても、銀行が死亡を知ると口座は凍結されます。
そんな時は、預貯金の仮払い制度を使えます。1つの金融機関ごとに「相続開始時の預金額×1/3×法定相続分」、上限150万円まで、相続人が単独で払い戻せます。
『先に引き出したお金で葬儀代を払った』という場合は、何にいくら使ったかの記録を残しておきましょう。遺産分割の時に、誰がいくら負担したかが分かりやすくなります。
誰が負担した葬儀費用を差し引ける?
葬儀費用を差し引けるのは、実際にその費用を負担した相続人などです。
喪主が立て替えて、後で遺産から精算する場合もありますよね。誰がいくら負担したかは、遺産分割協議書に書いておくと分かりやすくなります。
申告期限は、亡くなったことを知った日の翌日から10か月以内です。期限の一覧は遺産相続の期限一覧で確認できます。
よくある質問
お布施や戒名料は相続税の葬儀費用として控除できますか?
控除できます。葬式にあたってお寺に払った読経料などのお礼は、葬式費用に含まれます。法事の時のお布施は対象外です。
四十九日の費用は相続税で控除できますか?
控除できません。初七日や四十九日などの法事の費用は、葬式費用に含まれません。
香典は相続税の申告に含める必要がありますか?
含める必要はありません。香典は喪主や遺族への贈り物で、相続財産ではないためです。
通夜の食事代は葬儀費用に含まれますか?
通夜など葬式の前後に通常欠かせない費用は、葬式費用に含まれます。法事の会食は対象外なので、領収書を分けておきましょう。
墓石の購入費は控除できますか?
控除できません。墓石や墓地の買い入れ、墓地を借りるための費用は葬式費用に含まれません。
まとめ
- 葬儀費用は、相続税の計算で遺産総額から差し引けます。
- 通夜・告別式・火葬・納骨・お布施・戒名料・遺体の搬送費用が対象です。
- 香典返し、初七日や四十九日の法事、墓石・墓地の費用は差し引けません。
- 香典・葬祭費・埋葬料は相続財産に入りません。
- 領収書のないお布施は、日付・支払先・金額をメモしておきましょう。