当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
実家に田んぼや山があるけれど、どう評価すればいいのか分からない。『田舎の土地なんてほとんど価値がないはず』と思っている方も多いはずです。
結論から言うと、田んぼ・山林・雑種地も相続税の対象で、評価の仕方は場所によって大きく変わります。郊外の農地は低めでも、市街地に近い土地は宅地並みに評価されることもあるんです。
この記事を読めば、土地の種類ごとの評価方法と、相続税への影響の目安が分かります。
田んぼ・山・雑種地の相続税評価はどう決まる?
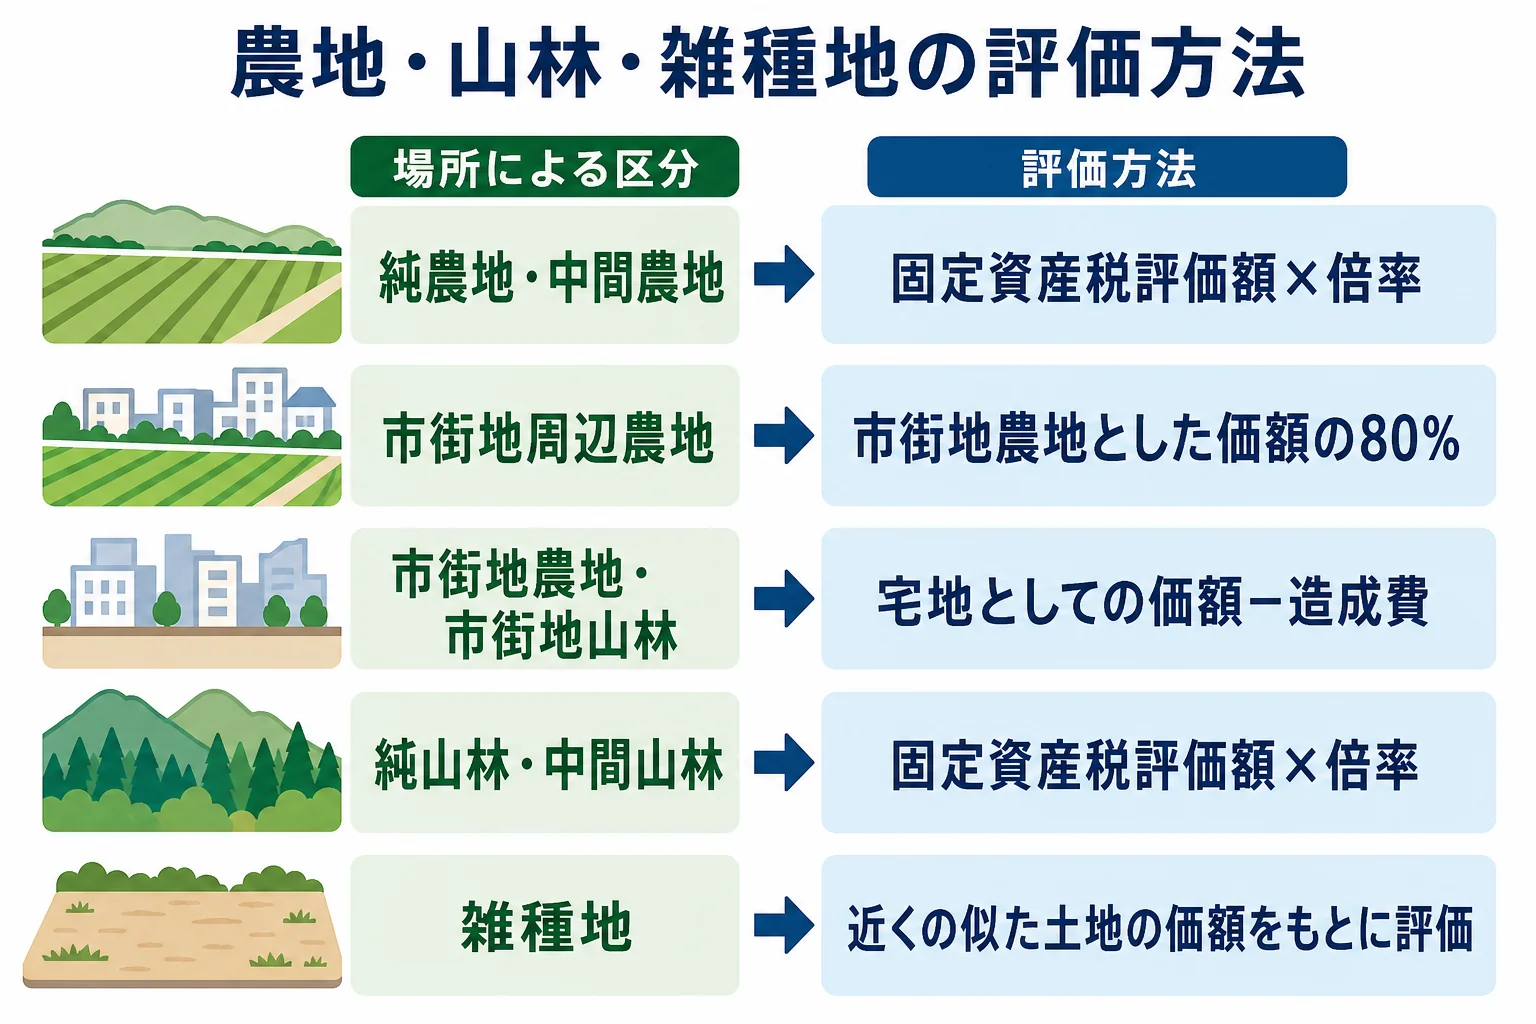
- 田んぼ・畑・山林は、場所によって「倍率方式」か「宅地比準方式」で評価します。
- 郊外の純農地・純山林は「固定資産税評価額 × 国税局が定める倍率」で計算します。
- 市街地の農地・山林は「宅地としての価額 − 造成費」で計算するので、評価が高くなりがちです。
- 駐車場・資材置場などの雑種地は、近くの似た土地の価額をもとに評価します。
相続税では、土地を地目(田・畑・山林・宅地・雑種地など)ごとに評価します。地目は登記簿ではなく、相続開始時に実際どう使われているかで判断するのが基本です。
例えば、登記上は田でも、実際は砂利を敷いて駐車場にしていれば雑種地として評価します。
農地(田んぼ・畑)の評価方法
国税庁の評価のルールでは、農地を4つに分けて評価します。
| 農地の区分 | 主な場所 | 評価方法 |
|---|---|---|
| 純農地 | 農業振興地域など郊外 | 固定資産税評価額 × 倍率 |
| 中間農地 | 市街地に近い郊外 | 固定資産税評価額 × 倍率 |
| 市街地周辺農地 | 市街地のすぐ近く | 市街地農地とした価額の80% |
| 市街地農地 | 市街化区域など | 宅地としての価額 − 造成費(倍率地域は倍率方式) |
純農地や中間農地の倍率は、国税庁の「評価倍率表」で地域ごとに確認できます。固定資産税評価額は、市区町村から届く固定資産税の課税明細書に載っています。
山林の評価方法
山林も考え方は農地と同じです。郊外の純山林・中間山林は倍率方式、市街地山林は宅地としての価額から造成費を引いて評価します。
山に植わっている木(立木)は、土地とは別に評価する点に注意しておきましょう。
雑種地と軍用地の評価方法
駐車場・資材置場・ゴルフ練習場などは雑種地です。近くの似た土地(宅地など)の1㎡あたりの価額をもとに、位置や形の違いを考えて評価します。倍率が定められている地域なら、倍率方式で計算します。
沖縄などで国に貸している軍用地も、まずは地目や場所に合わせて評価し、貸している権利の分を考えます。評価は個別性が高いので、慣れた専門家に見てもらうと安心です。
田んぼや山があると相続税はいくら変わる?
『評価額が小さいなら、相続税には関係ないよね』と思いますよね。ただ、基礎控除のぎりぎりの家庭では、田んぼや山が分かれ目になることもあります。
例えば、母はすでに他界していて、父の財産を長男と長女の2人で相続するケースです。
| 財産 | 評価額 |
|---|---|
| 自宅と預金 | 4,000万円 |
| 田んぼ(倍率方式で評価) | 300万円 |
| 山林 | 100万円 |
| 合計 | 4,400万円 |
相続税の計算の流れは相続税の計算方法で詳しく解説しています。
基礎控除は3,000万円 + 600万円 × 2人 = 4,200万円です。
4,400万円 − 4,200万円 = 200万円を2人で分けると100万円ずつ。税率10%で1人10万円、2人で20万円の相続税がかかります。
田んぼと山がなければ4,000万円で、基礎控除以下でした。『田舎の土地だから』と申告から外してしまうと、申告漏れになるんです。
市街地の農地や雑種地は、評価額が想像より高くなることも。土地が複数あり評価方法が分かれる相続なら、土地評価に慣れた税理士に計算してもらうと、申告の不安がぐっと減ります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
引き継いだ田んぼや山はどうすればいい?
相続した土地は、田んぼでも山でも相続登記が必要です。2024年4月1日から義務になり、取得を知った日から3年以内に登記しないと、10万円以下の過料の対象になります。
『使う予定のない山を引き継ぎたくない』という方もいますよね。選択肢は次のとおりです。
- 相続放棄をする(3か月以内・ほかの財産もすべて放棄になる)
- 相続土地国庫帰属制度で国に引き取ってもらう(審査手数料は1筆14,000円、承認後に負担金)
- 地元の農家や森林組合などに売る・貸す
国庫帰属制度は、建物がある土地や担保のある土地などは申請できません。農地を売る・貸すには農地法の手続きが必要になる点も、覚えておきましょう。
よくある質問
田んぼの評価額はどこで調べられますか?
固定資産税の課税明細書で固定資産税評価額を確認し、国税庁の評価倍率表で倍率を調べて掛けます。市街地の農地は路線価を使うこともあります。
農地を相続すると相続税が猶予される制度はありますか?
農業を続ける相続人には、農地等の相続税の納税猶予の制度があります。要件が細かいので、使えるかは税理士に確認してみてください。
山林の相続税は、木の分も払う必要がありますか?
山林の土地とは別に、立木も評価して相続財産に含めます。
まとめ
- 田んぼ・山林は、郊外なら倍率方式、市街地なら宅地比準方式で評価する
- 雑種地は近くの似た土地の価額をもとに評価し、地目は実際の使い方で判断する
- 基礎控除ぎりぎりの家庭では、田んぼや山で相続税がかかることがある
- 相続した土地は3年以内に登記し、いらない土地は国庫帰属制度も選択肢
相続税の基本から確認したい方は、相続税の基礎控除とはもあわせて読んでみてください。