当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『相続税って、結局どの財産にかかるの?』と、家や預金を前に迷っている方も多いはずです。
結論から言うと、相続税の対象は、亡くなった人が持っていたお金に換えられる財産ほぼすべてです。さらに、生命保険金のように亡くなったことで受け取るお金や、亡くなる前の一定期間の贈与も対象になります。どれが入ってどれが入らないかを、一覧と計算例で確かめていきましょう。
相続税は何にかかる?対象になるものの全体像
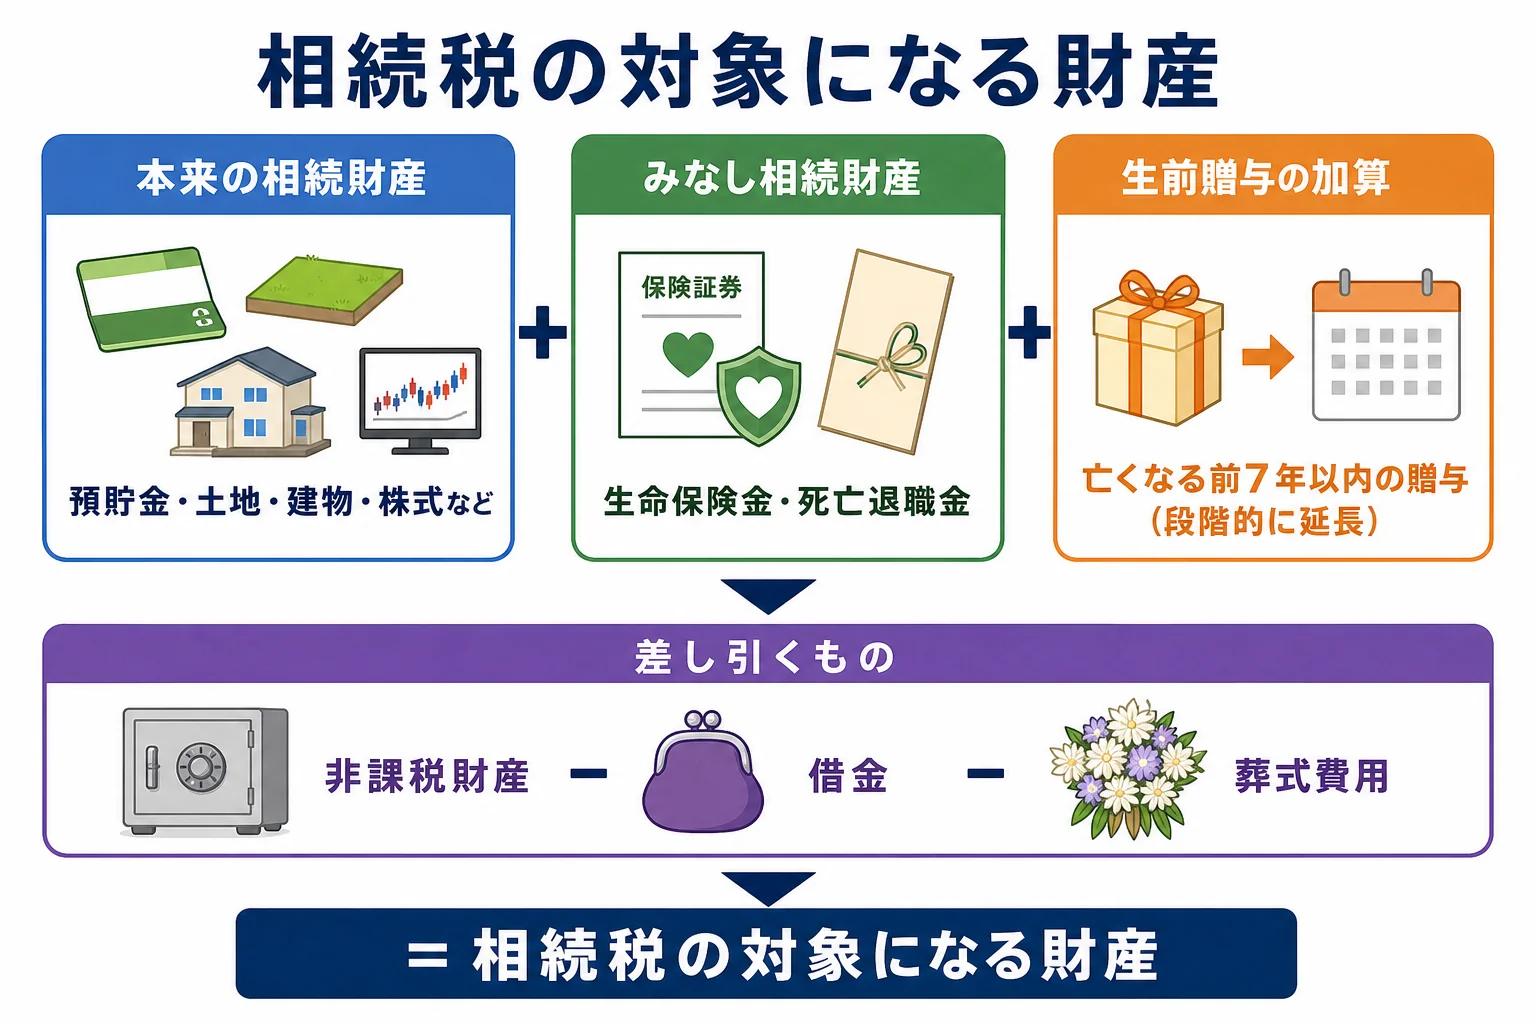
相続税の課税対象は「本来の相続財産」「みなし相続財産」「生前贈与で加算される財産」の3つです。ここから非課税の財産と、借金・葬式費用を差し引いた金額が、基礎控除を超えた時に相続税がかかります。
相続税の対象資産というと、現金や土地を思い浮かべますよね。実はそれだけではないんです。
亡くなった人の名義になっていなくても、実質的にその人の財産なら対象になります。反対に、お墓や仏壇のように、財産でも相続税がかからないものもあります。
仕組みそのものは相続税とは?仕組み・かかる人・計算の流れで詳しく解説しています。
相続税の対象一覧|本来の相続財産
まずは、亡くなった人が持っていた財産です。相続税の対象になるものを一覧にしました。
| 種類 | 主な例 | 評価の考え方 |
|---|---|---|
| 現金・預貯金 | 普通預金、定期預金、タンス預金 | 亡くなった日の残高(定期預金は既経過利息を加算) |
| 土地 | 自宅の敷地、貸している土地、田畑 | 路線価方式または倍率方式 |
| 建物 | 自宅、アパート、貸家 | 固定資産税評価額(貸家は減額あり) |
| 有価証券 | 上場株式、投資信託、非上場株式 | 上場株式は4つの価格のうち最も低い価格 |
| その他 | 貴金属、自動車、ゴルフ会員権、家財 | 時価が基本 |
上場株式は、亡くなった日の終値と、その月・前月・前々月の終値の平均のうち、最も低い価格で評価します。
ここで見落としやすいのが名義預金です。
『子どもの名義の口座だから、子どものものでしょう?』と思いますよね。ただ、親がお金を入れて、通帳や印鑑も親が管理していたなら、実質は親の財産として相続税の対象になります。
例えばこんな場面です。
「この口座、名義は私だけど、お金を入れていたのは母なんです」
「それなら、お母様の財産として申告に含めるか確認が必要ですね」
みなし相続財産とは?生命保険金や退職金も相続税の対象
みなし相続財産とは、亡くなった人の持ち物ではないけれど、亡くなったことをきっかけに受け取るお金のことです。代表的なのは次の2つです。
- 生命保険金(亡くなった人が保険料を負担していたもの)
- 死亡退職金
この2つには、それぞれ非課税枠があります。非課税枠は「500万円 × 法定相続人の数」で、相続人が受け取った分だけに使えます。
例えば、法定相続人が妻と子2人の3人なら、生命保険金の非課税枠は1,500万円です。2,000万円を受け取ったら、対象になるのは超えた500万円だけなんです。
一方で、遺族年金は相続税の対象外で、所得税もかかりません。亡くなった月までの未支給年金も相続税の対象外ですが、受け取った遺族の一時所得として所得税の対象になります。
生前贈与も相続税の課税対象になる
『生前に渡したお金なら、もう関係ないのでは?』と考える方もいるはずです。
実は、相続や遺贈で財産を受け取った人が、亡くなる前の一定期間にもらった贈与は、相続財産に足し戻して計算します。2024年1月1日以降の贈与からは、この期間が「7年以内」に延びました(従来は3年)。延びた4年分は、合計100万円までは加算しません。
加算期間は2027年1月以降の相続から段階的に伸び、2031年1月以降の相続で7年になります。
相続時精算課税を選んで受け取った贈与も、年110万円の基礎控除を超えた部分は相続財産に加算されます。
相続税の対象にならない財産と、差し引けるもの
相続税がかからない財産もあります。
- 墓地・墓石・仏壇などの祭祀財産(純金の仏具など投資目的のものは対象)
- 生命保険金・死亡退職金のうち非課税枠の範囲
- 遺族年金
さらに、借入金や未払いの税金、葬式費用は財産から差し引けます。ただし、香典返しや四十九日などの法要の費用、墓石の購入費は葬式費用に含まれません。
離婚の財産分与と相続税は別の話
「財産分与 相続税」という言葉で調べる方もいますが、離婚の財産分与は相続とは別の制度です。相続で遺産を分けることは、遺産分割と呼びます。
亡くなった人の元配偶者は相続人ではないので、元配偶者が相続税を払うことはありません。ただし、前の配偶者との子は相続人になります。
相続税の対象資産を漏れなく洗い出すには
『財産がどこに何があるか、全部は分からない』という方も多いはずです。申告漏れを防ぐには、手元の書類から一つずつたどっていくのが近道です。
- 通帳・キャッシュカード(ネット銀行も含めて確認)
- 固定資産税の納税通知書(市区町村ごとに届く)
- 証券会社や信託銀行からの取引報告書
- 生命保険の保険証券や支払通知書
- ローンやカードの明細、借用書(差し引ける借金の確認)
特に見落としやすいのが、ネット銀行やネット証券の口座です。郵便物が届かないので、スマートフォンのアプリやメールを家族で確認してみてください。
亡くなる前7年以内に家族へまとまったお金を渡していないかも、通帳の出金記録から確かめておくと安心です。
財産の一覧ができたら、それだけで相続税の見通しはぐっと立てやすくなります!
計算例:どこまでが相続税の対象?
ここが大事なところです。実際の家族で当てはめてみましょう。
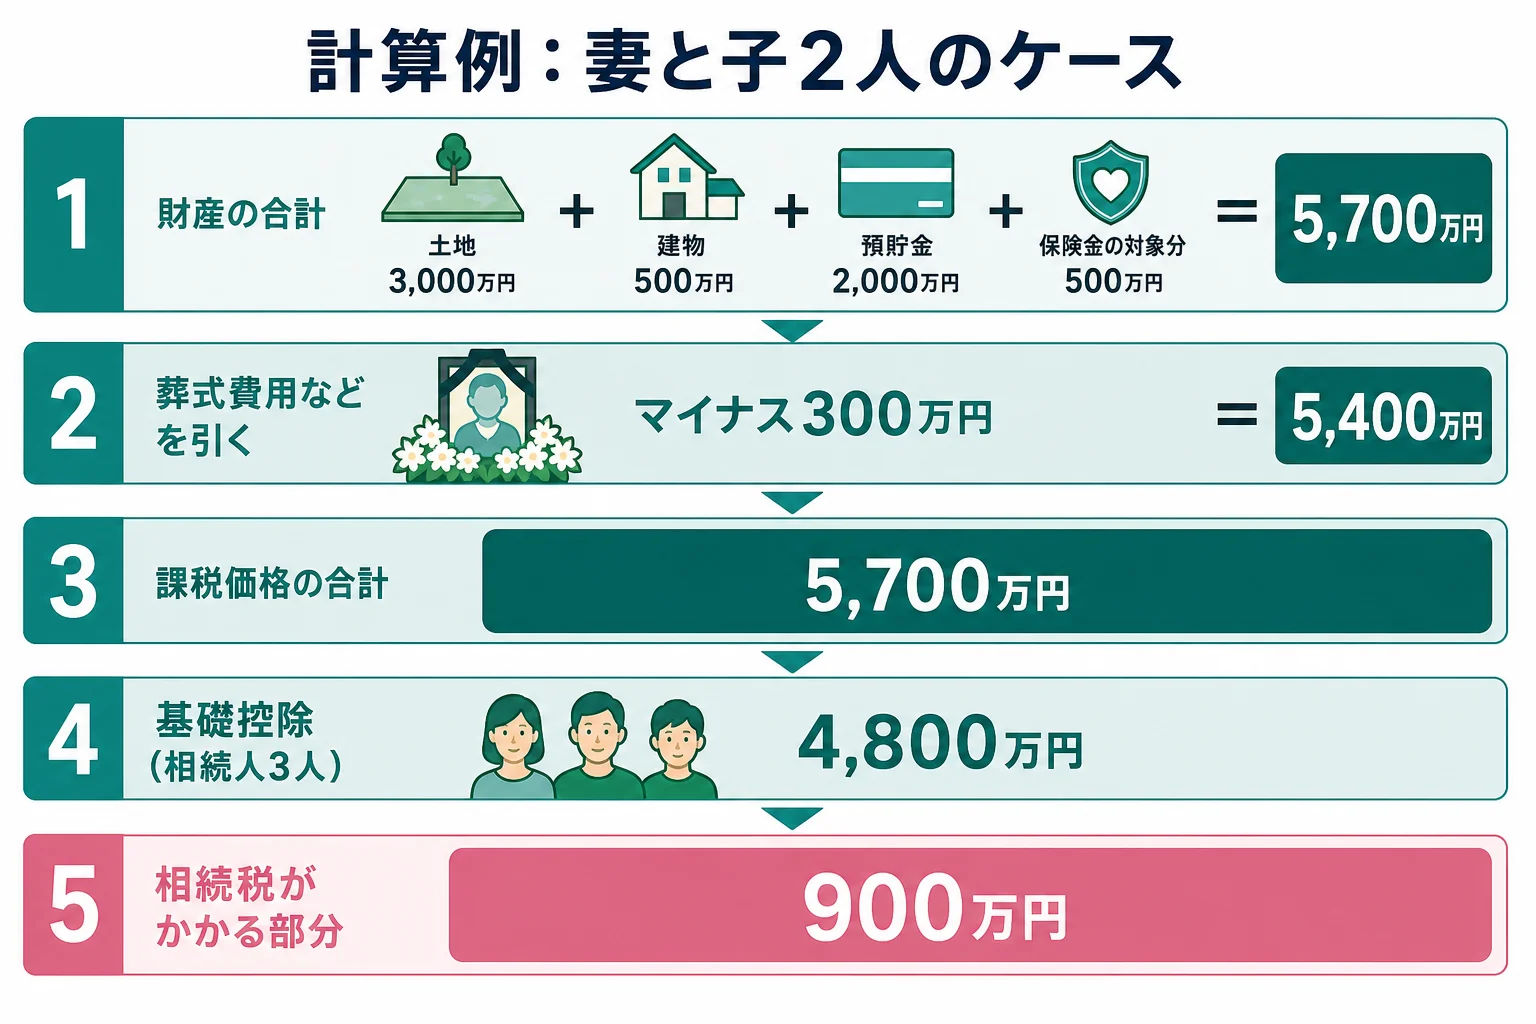
例えば、夫が亡くなり、妻と子2人が相続するケースです。
| 項目 | 金額 |
|---|---|
| 自宅の土地(評価額) | 3,000万円 |
| 自宅の建物(固定資産税評価額) | 500万円 |
| 預貯金 | 2,000万円 |
| 生命保険金2,000万円のうち対象分 | 500万円 |
| 葬式費用などを差し引く | マイナス300万円 |
| 課税価格の合計 | 5,700万円 |
法定相続人は3人なので、基礎控除は4,800万円です。5,700万円から4,800万円を引いた900万円に相続税がかかります。
この900万円を法定相続分で分けると、妻が450万円、子が225万円ずつです。速算表の10%を当てはめると、相続税の総額は90万円になります。
ここから配偶者の税額軽減などを使うと、実際に払う額はさらに変わります。計算の手順は相続税の計算方法、基礎控除は相続税の基礎控除の計算方法で確認できます。
土地の評価や名義預金の判断は、自分だけでは迷いやすいところです。土地がある、預金の名義が家族に分かれている、という方は、早めに相続に詳しい税理士に一度見てもらうと安心ですよ。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
相続税の対象になるものには何がありますか?
預貯金・不動産・株式などの本来の財産に加え、生命保険金や死亡退職金などのみなし相続財産、亡くなる前の一定期間の生前贈与が対象です。
家族名義の預金も相続税の対象ですか?
亡くなった人がお金を出し、通帳や印鑑を管理していた場合は、名義預金として相続税の対象になります。実態で判断されるので、迷う時は税理士に確認してください。
遺族年金は相続税の対象になりますか?
なりません。遺族年金は相続税の対象外で、所得税もかかりません。
まとめ
- 相続税の対象は本来の財産・みなし相続財産・生前贈与の加算分の3つ
- 生命保険金と死亡退職金は、それぞれ500万円×法定相続人の数まで非課税
- 2024年以降の贈与は、亡くなる前7年以内の分が加算対象(段階的に延長)
- お墓や仏壇、遺族年金は対象外。借金や葬式費用は差し引ける
- 名義預金は実態で判断されるので要注意