当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
家族が亡くなって、『相続税って、うちも払わないといけないの?』と不安になっていませんか。
結論から言うと、相続税は遺産が「基礎控除」を超えた家庭だけにかかる税金です。亡くなった人のうち、相続税の課税対象になったのは1割に届きません。
この記事を読めば、相続税の意味と仕組み、自分の家がかかりそうかの目安、計算の流れまでひと通りつかめます。
相続税とは?簡単に言うと「受け継いだ財産にかかる国の税金」
相続税とは、亡くなった人(被相続人)から財産を受け継いだ人が納める税金です。遺産の合計が「3,000万円+600万円×法定相続人の数」の基礎控除を超えた時だけかかり、超えた部分に税率をかけて計算します。
相続税は、国に納める国税です。住んでいる市区町村に納める地方税ではありません。
申告書は、亡くなった人の住所地を管轄する税務署に出します。所管しているのは国税庁で、制度の説明は国税庁ホームページの「タックスアンサー」にまとまっています。
また、税金を納める人と負担する人が同じなので、分類としては直接税にあたります。財産を受け取った人それぞれが、受け取った分に応じて納める仕組みなんです。
中学生・子供向けに言うと?
『そもそも、なぜ亡くなった人の財産に税金がかかるの?』と思いますよね。
子供向けにわかりやすく言うなら、「たくさんの財産を受け継いだ人に少し税金を納めてもらい、親から受け継ぐ財産の差が広がりすぎないようにする仕組み」です。
だからこそ、財産が一定額より少ない家庭にはかかりません。この「一定額」が、次に出てくる基礎控除です。
亡くなった人のうち、相続税がかかったのは1割未満
国税庁「令和5年分 相続税の申告事績の概要」では、亡くなった人のうち相続税の課税対象になった割合は9.9%でした。人数でいうと約15.6万人です。
つまり、10人に1人も相続税を払っていないことになります。ただ、都市部に土地や自宅がある家庭は、思ったより評価額が高く出て対象になることも。まずは自分の家の目安を見てみましょう。
相続税がかかる人・かからない人の分かれ目は「基礎控除」
相続税がかかるかどうかは、遺産の合計と基礎控除を比べて決まります。
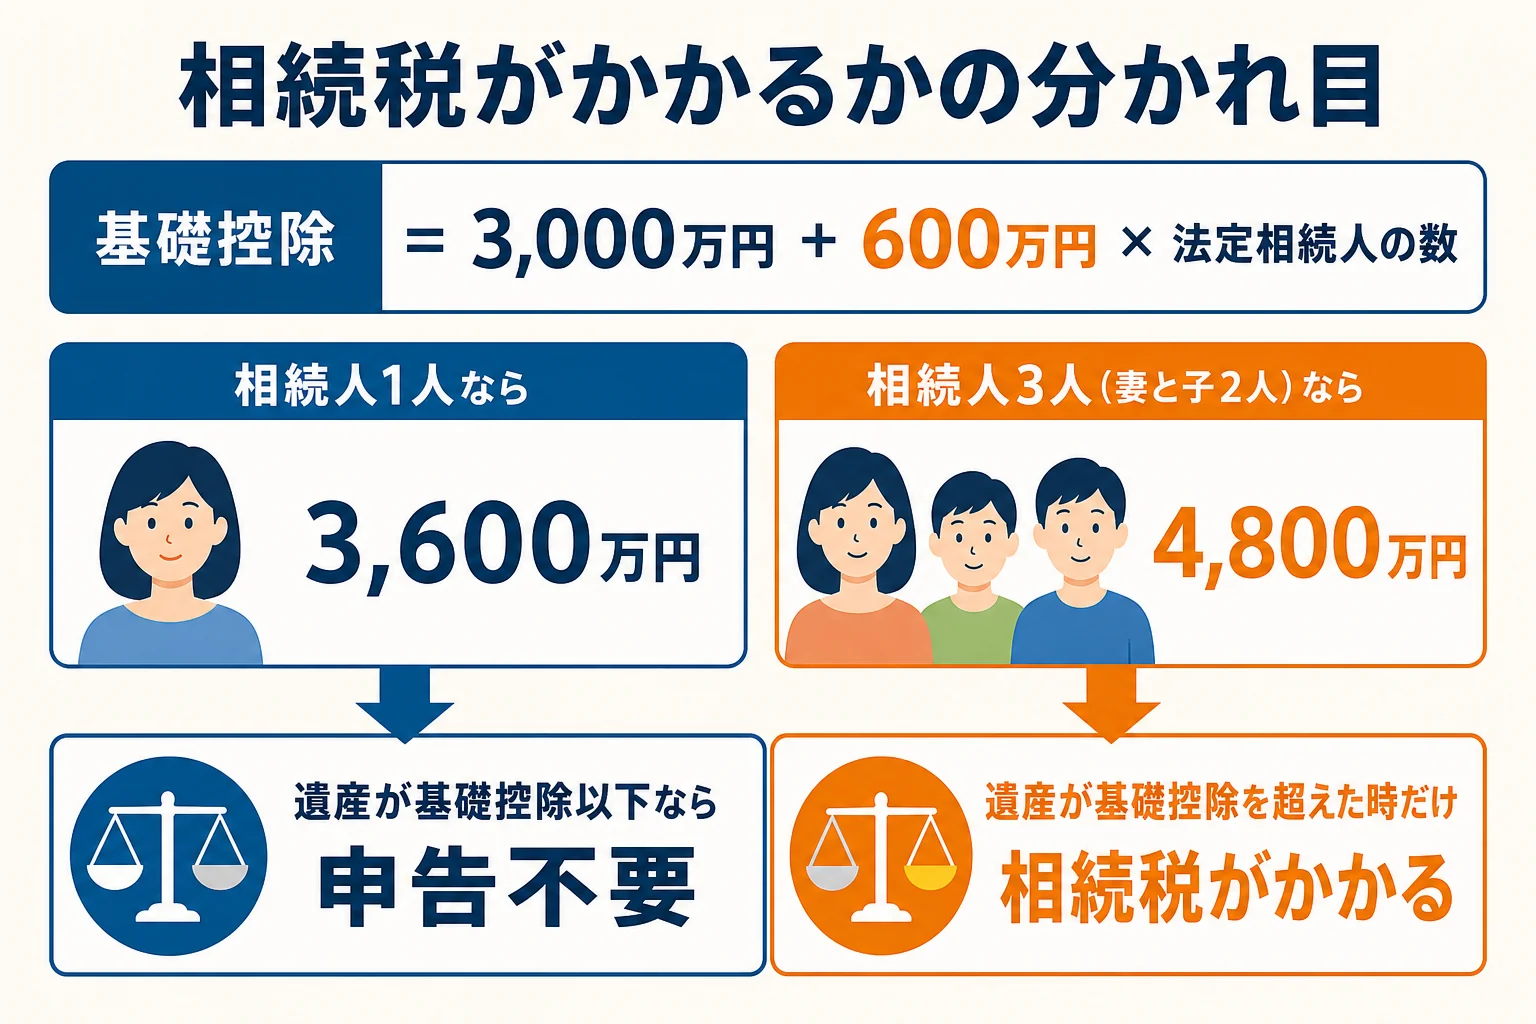
基礎控除=3,000万円+600万円×法定相続人の数です。遺産がこの金額以下なら、相続税はかからず、申告もいりません。
| 法定相続人の数 | 基礎控除額 | 家族構成の例 |
|---|---|---|
| 1人 | 3,600万円 | 子1人だけ |
| 2人 | 4,200万円 | 配偶者と子1人 |
| 3人 | 4,800万円 | 配偶者と子2人 |
| 4人 | 5,400万円 | 配偶者と子3人 |
| 5人 | 6,000万円 | 配偶者と子4人 |
例えば、夫が亡くなり妻と子2人が相続するケースなら、法定相続人は3人です。基礎控除は4,800万円なので、遺産が4,800万円以下なら相続税はかかりません。
同じ4,000万円の遺産でも、家族構成で結果が変わります。妻と子2人なら基礎控除の4,800万円以内なので、相続税はかかりません。
ところが、相続人が子1人だけなら基礎控除は3,600万円です。4,000万円から引くと400万円が残るので、この部分に相続税がかかります。相続人が少ないほど、相続税はかかりやすくなるんです。
法定相続人の数え方には、少し注意点があります。相続放棄をした人も人数に数えますし、養子は実子がいれば1人まで、いなければ2人までです。
人数の数え方や計算式の細かいルールは、相続税の基礎控除の計算方法で詳しく解説しています。
相続税の対象になる財産・ならない財産
『うちは現金がそんなにないから大丈夫』と思っている方も多いはずです。実は、相続税の対象は預貯金だけではありません。
土地や建物、株式、車、貴金属など、お金に換えられる財産はほぼすべて対象になります。生命保険金や死亡退職金のように、亡くなったことで受け取るお金も含まれます。
| 区分 | 主な例 | 扱い |
|---|---|---|
| 本来の相続財産 | 預貯金・土地・建物・株式・車・貴金属 | 対象になる |
| みなし相続財産 | 生命保険金・死亡退職金 | 対象になる(非課税枠あり) |
| 名義預金 | 家族名義でも実質は亡くなった人のお金 | 対象になる |
| 非課税財産 | 墓地・墓石・仏壇などの祭祀財産 | 対象にならない |
| 差し引けるもの | 借入金・未払いの税金・葬式費用 | 遺産から引ける |
生命保険金と死亡退職金には、それぞれ「500万円×法定相続人の数」の非課税枠があります。妻と子2人なら、それぞれ1,500万円までは相続税がかかりません。
一方で、香典返しや四十九日の法要、墓石の購入費は葬式費用に含まれないので、遺産から引けない点に気をつけておきましょう。
亡くなる前の生前贈与も対象になることがある
『生前にもらったお金なら関係ないよね?』と思う方もいるはずです。ただ、亡くなる前の一定期間にもらった財産は、相続財産に足し戻して計算します。
2024年1月1日以降の贈与からは、この期間が相続開始前3年から7年に延びました。加算期間は2027年1月以降の相続から少しずつ伸び、2031年1月以降の相続で7年になります。
対象は、相続や遺贈で財産を受け取った人です。孫など相続人でない人への贈与は、原則として足し戻しの対象外になります。
相続税の仕組みと計算の流れ
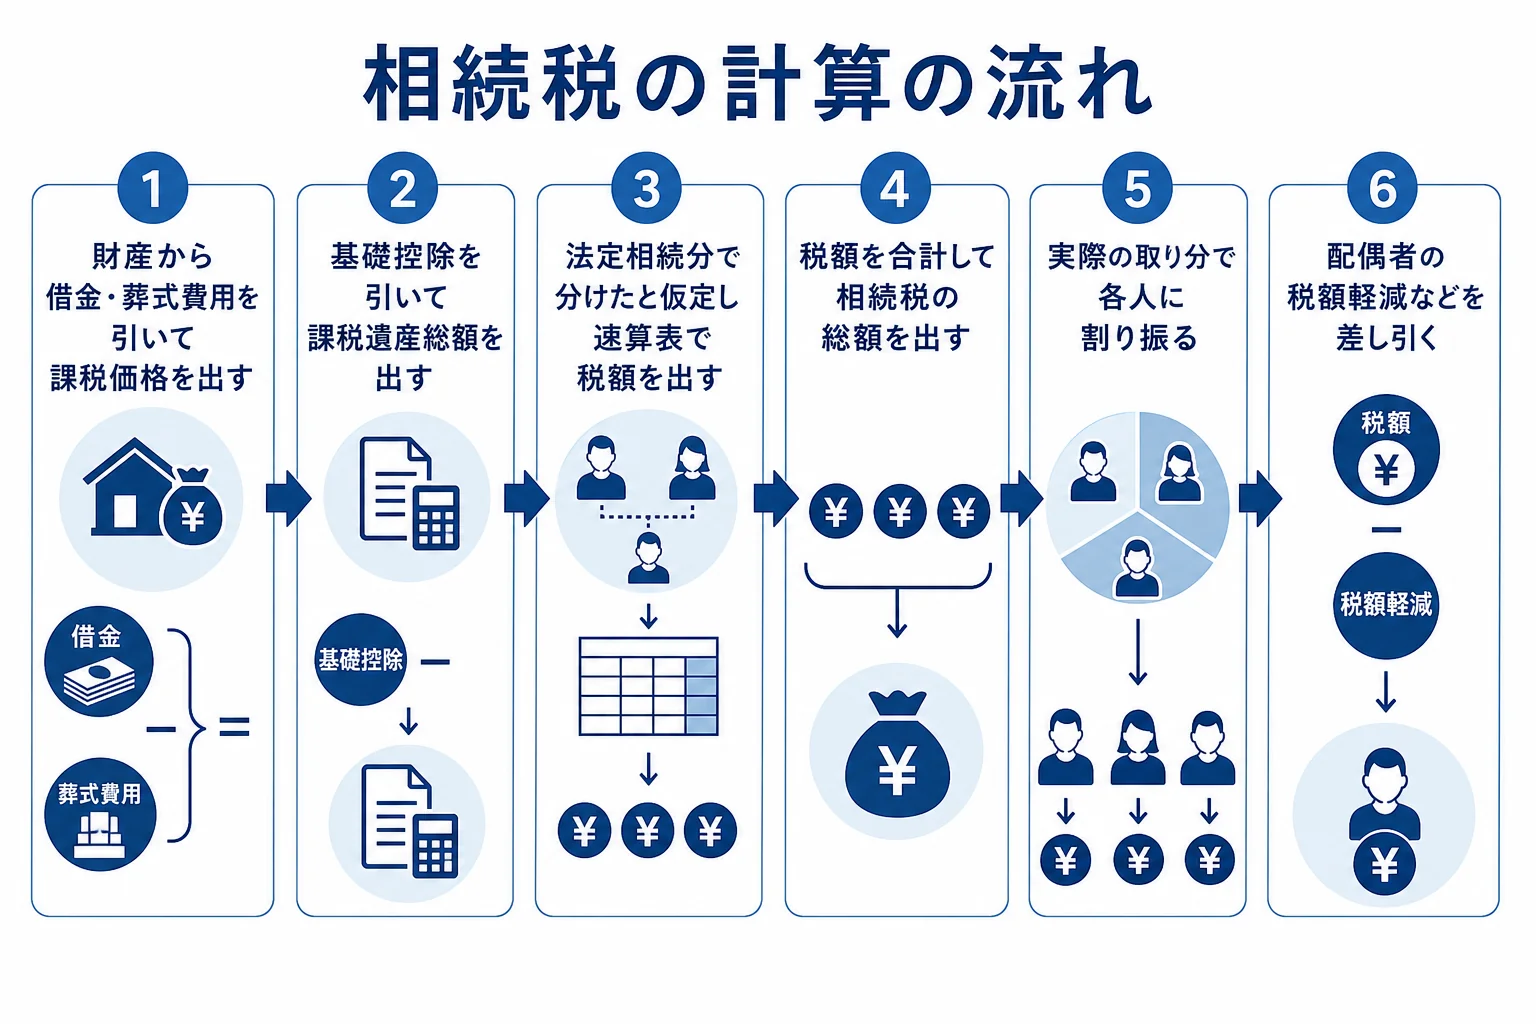
ここが大事なところです。相続税の計算は少し独特で、「いったん法定相続分どおりに分けたと仮定して税額の合計を出し、それを実際の取り分で分ける」という流れになります。
- 財産の合計から借金・葬式費用などを引き、課税価格の合計を出す
- 課税価格の合計から基礎控除を引き、課税遺産総額を出す
- 課税遺産総額を法定相続分で分けたと仮定し、各人の金額に速算表の税率をかける
- 3の税額を合計して「相続税の総額」を出す
- 相続税の総額を、実際に受け取った割合で各人に割り振る
- 配偶者の税額軽減などの控除を引き、2割加算があれば足す
相続税の税率(速算表)
手順3で使うのが、次の速算表です。税率は10%から55%まで8段階あります。
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | なし |
| 3,000万円以下 | 15% | 50万円 |
| 5,000万円以下 | 20% | 200万円 |
| 1億円以下 | 30% | 700万円 |
| 2億円以下 | 40% | 1,700万円 |
| 3億円以下 | 45% | 2,700万円 |
| 6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
税率の決まり方や最高税率の仕組みは、相続税の税率と速算表でも解説しています。
計算例:遺産1億円・妻と子2人の場合
例えば、夫が亡くなり、妻と子2人が相続するケースで考えてみます。課税価格の合計は1億円とし、法定相続分どおりに分けたとします。
| 手順 | 計算 | 金額 |
|---|---|---|
| 基礎控除 | 3,000万円+600万円×3人 | 4,800万円 |
| 課税遺産総額 | 1億円−4,800万円 | 5,200万円 |
| 妻の仮の取得額(1/2) | 5,200万円×1/2=2,600万円、×15%−50万円 | 340万円 |
| 子1人の仮の取得額(1/4) | 5,200万円×1/4=1,300万円、×15%−50万円 | 145万円 |
| 相続税の総額 | 340万円+145万円×2人 | 630万円 |
次に、相続税の総額630万円を実際の取り分で割り振ります。妻は半分の315万円、子はそれぞれ157.5万円です。
ただし、妻には配偶者の税額軽減があります。取得額が法定相続分以内なので、妻の315万円は0円になります。結果として、この家族が納める相続税は子2人の合計315万円です。
『遺産1億円で300万円以上かかるの?』と驚いた方もいるかもしれません。ただ、自宅の土地に小規模宅地等の特例が使えると、課税価格そのものが大きく下がることもあります。
手順をもっと細かく追いたい方は、相続税の計算方法と計算例を見てみてください。
土地がある、相続人が多い、財産の評価が自分では難しい。こんな家庭は、計算の段階から税理士に頼むと負担がかなり軽くなります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
相続税を軽くする主な控除・特例
相続税には、税額を下げる制度がいくつもあります。代表的なものを見ておきましょう。
| 制度 | 内容 |
|---|---|
| 配偶者の税額軽減 | 配偶者の取得分が1億6,000万円か法定相続分のどちらか多い金額まで税金がかからない |
| 小規模宅地等の特例 | 自宅の土地は330㎡まで評価額を80%減らせる |
| 生命保険金の非課税枠 | 500万円×法定相続人の数まで非課税 |
| 未成年者控除 | (18歳−相続時の年齢)×10万円を税額から引く |
| 障害者控除 | (85歳−年齢)×10万円を税額から引く(特別障害者は20万円) |
| 相次相続控除 | 10年以内に続けて相続があった時に税額を減らす |
注意したいのは、配偶者の税額軽減と小規模宅地等の特例は、申告しないと使えないことです。
『税金が0円になるなら、何もしなくていいよね?』と思いがちですよね。でも、これらの特例を使って0円になる場合は、申告書を出してはじめて0円になります。
反対に、兄弟姉妹や孫養子など、配偶者と一親等の血族(子・父母)以外の人が財産を受け取ると、税額が2割増しになります。これを2割加算といいます。
例えば、子のいない人が亡くなり、兄弟姉妹が相続するケースです。計算した税額が100万円なら、2割加算で120万円になります。甥や姪が代わりに相続する場合も対象です。
特例が使えるかどうかは、同居の有無や土地の使い方など要件が細かく決まっています。要件を満たすかは、税理士に確認しておくと安心です。控除の全体像は相続税の控除・特例一覧にまとめています。
相続税の申告と納税はいつまでに・どこへ?
相続税の申告と納付の期限は、亡くなったことを知った日の翌日から10か月以内です。
例えば、1月10日に亡くなったと知った場合、期限は11月10日になります。葬儀や四十九日、遺品の整理をしていると、10か月はあっという間なんです。
- 期限は、亡くなったことを知った日の翌日から10か月以内
- 申告書の提出先は、亡くなった人の住所地の税務署
- 納付は原則として現金で一括
- 一括が難しい時は延納(分割払い)、それも難しい時は物納の制度がある
- e-Taxでも申告できる
期限を過ぎると、延滞税や無申告加算税などがかかることがあります。
遺産分割の話し合いが期限までにまとまらない時は、いったん法定相続分で申告しておく方法があります。その際「申告期限後3年以内の分割見込書」を出しておけば、分割が決まった後に配偶者の税額軽減や小規模宅地等の特例を受けられます。
亡くなった人の所得税の申告(準確定申告)は4か月以内など、相続税以外にも期限のある手続きがあります。期限は遺産相続の期限一覧で確認してみてください。
税務調査が入ることもある
相続税の申告をした後、税務署の調査が入ることもあります。
国税庁「令和6事務年度における相続税の調査等の状況」では、実地調査は9,512件で、そのうち申告漏れなどが見つかった割合は82.3%でした。1件当たりの追徴税額は867万円です。
よくあるのが、家族名義の預金が実は亡くなった人のお金だった、という名義預金のケースです。財産の洗い出しは、通帳をさかのぼって丁寧に確認しておきましょう。
相続税が気になったら、家族で最初に確認しておきたいこと
相続税が気になり始めたら、まずやっておきたいことをまとめます。
- 法定相続人は誰で、何人いるか
- 預貯金・土地・建物・株式・保険など、財産の種類と大まかな金額
- 借入金や未払いの税金、葬式費用がいくらあったか
- 遺言書があるかどうか
- 自宅の土地に同居していた家族がいるか
この5つが分かれば、基礎控除を超えそうかどうかのあたりがつきます。
家族で話すときは、例えばこんな会話から始めると進めやすいです。
「お父さんの通帳、どこの銀行にいくつあったか分かる?」
「固定資産税の通知書も一緒に出しておこうか」
財産の一覧ができたら、家族構成別の目安を相続税の早見表で当てはめてみると、おおよその税額がつかめます。
基礎控除を超えそうな時や、土地の評価が絡む時は、早めに税理士へ相談しておくと10か月の期限にも余裕を持てます。
知り合いに税理士がいない方へ
相続に強い税理士を
税理士ドットコムで無料紹介
- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
相続税は誰が払うのですか?
亡くなった人から財産を受け取った人が、それぞれ受け取った分に応じて払います。亡くなった人の財産から代わりに払うものではありません。
遺産が基礎控除以下なら、税務署に何か出す必要はありますか?
基礎控除以下なら相続税はかからず、申告もいりません。ただし、配偶者の税額軽減や小規模宅地等の特例を使って0円になる場合は、申告が必要です。
相続税は国税ですか、地方税ですか?
国に納める国税です。申告書は亡くなった人の住所地の税務署に出します。
相続放棄をした人がいると、基礎控除は減りますか?
減りません。基礎控除の計算では、相続放棄をした人も法定相続人の数に含めます。
相続税の申告期限に遺産分割が間に合わない時はどうしますか?
法定相続分で分けたと仮定していったん申告し、「申告期限後3年以内の分割見込書」を出しておく方法があります。分割が決まった後で特例を受け直せます。
まとめ
- 相続税とは、亡くなった人から受け継いだ財産にかかる国の税金(国税・直接税)
- 遺産が「3,000万円+600万円×法定相続人の数」を超えた時だけかかる
- 生命保険金や名義預金も対象。借金や葬式費用は差し引ける
- 計算は「法定相続分で仮に分けて総額を出し、実際の取り分で割り振る」流れ
- 配偶者の税額軽減や小規模宅地等の特例は、申告して使う
- 申告と納付は、亡くなったことを知った日の翌日から10か月以内