当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『親から子にお金を渡したいけど、贈与税で持っていかれるのは避けたい』。そう考えている方は多いですよね。
結論から言うと、贈与税がかからない方法はいくつもあり、どれも国が用意している正規の制度です。この記事では、親子間で使える方法と、せっかくの対策が無駄にならないための注意点が分かります。
贈与税がかからない方法は5つある
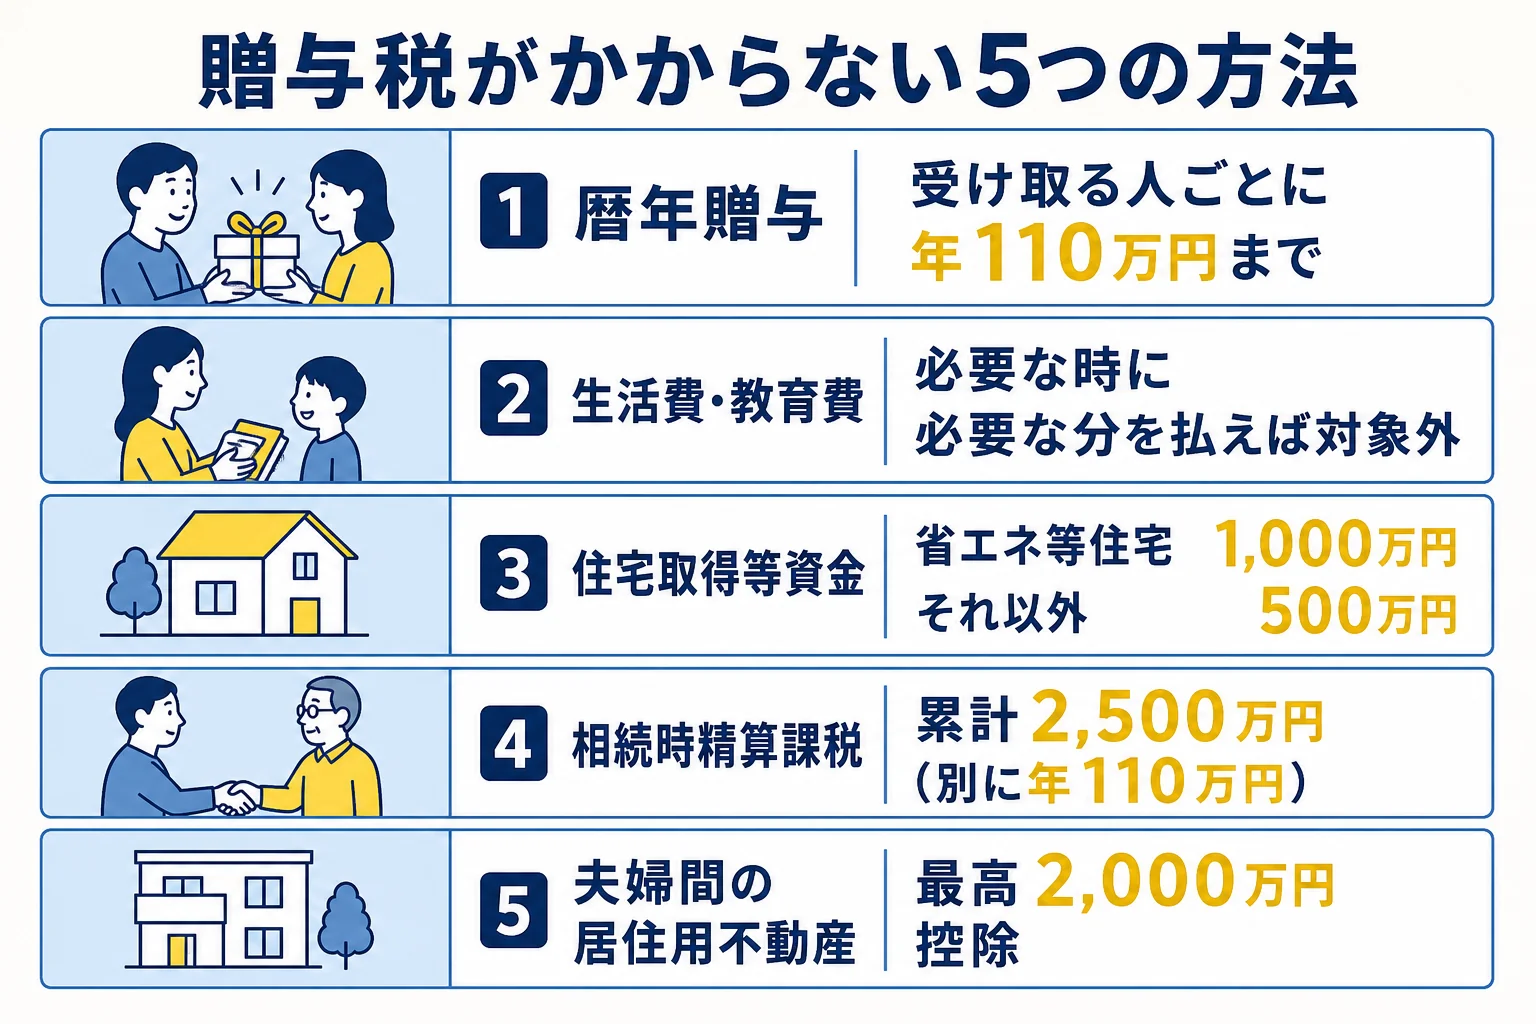
親子間で贈与税をかけずにお金を渡す主な方法は、(1)年110万円以下の暦年贈与、(2)生活費・教育費をその都度払う、(3)住宅取得等資金の非課税、(4)相続時精算課税(累計2,500万円まで)、(5)夫婦間の居住用不動産の贈与(最高2,000万円控除)の5つです。どれも要件と申告のルールがあるので、使う前に確認しておきましょう。
贈与税は、もらった人ごとに1年間(1月1日から12月31日)に受け取った財産の合計で計算します。
まずはそれぞれの方法を、一覧で見てみましょう。
| 方法 | 非課税・控除の額 | 申告 |
|---|---|---|
| 暦年贈与の基礎控除 | 受け取る人ごとに年110万円 | 110万円以下なら不要 |
| 生活費・教育費の都度払い | 必要な分を必要な時に | 不要 |
| 住宅取得等資金の贈与 | 省エネ等住宅1,000万円・それ以外500万円 | 必要 |
| 相続時精算課税 | 累計2,500万円(別に年110万円の基礎控除) | 年110万円を超えたら必要 |
| 贈与税の配偶者控除 | 最高2,000万円(基礎控除と合わせ2,110万円) | 必要 |
贈与税そのものの仕組みは贈与税とは?いくらからかかるかでくわしく解説しています。
年110万円以下の暦年贈与
いちばん身近なのが、年110万円の基礎控除を使う方法です。
例えば、父が子2人にそれぞれ年100万円ずつ渡す場合。受け取る人ごとに110万円以下なので、どちらにも贈与税はかからず、申告もいりません。
ただ、ここが大事なところです。『毎年110万円ずつ10年間渡す』と最初に約束すると、定期贈与として1,100万円を一括でもらったとみなされるおそれがあります。
そう見られないために、次の3つをしておきましょう。
- 贈与のたびに贈与契約書を作り、日付と金額を残す
- 受け取った子が自分で通帳と印鑑を管理する
- 金額や時期を毎年同じに固定しない
子の名義で親が勝手に積み立てていた預金は、名義預金として親の相続財産に数えられます。「子どもの口座に入れてあるから大丈夫」と思っていても、子が知らなければ贈与にはなっていないんです。
もう一つの注意点が、相続前の贈与の加算です。2024年1月1日以降の贈与から、亡くなる前7年以内に相続人などが受けた贈与は、相続財産に足し戻されます(延長された4年分は合計100万円まで加算しません)。くわしくは生前贈与と相続税の関係を参考にしてみてください。
生活費・教育費をその都度払う
『仕送りや学費も贈与税がかかるの?』と心配する方もいるはずです。
実は、扶養している家族の生活費や教育費を、必要な時に必要な分だけ払うのは贈与税の対象外です。親が大学の授業料を学校へ直接払う、毎月の生活費を仕送りする、といった形ですね。
一方で、「4年分の学費をまとめて渡しておくね」と一括で渡し、子が預金に回したお金は贈与税の対象になることがあります。
祖父母から孫へまとまった教育資金を渡したい時は、教育資金の一括贈与の非課税(最大1,500万円)という制度もあります。適用できる期限が改正されることがあるので、使う時点の内容を確かめておきましょう。
住宅資金・相続時精算課税・夫婦間の贈与
住宅取得等資金の非課税
子や孫が家を買う・建てるための資金を、父母や祖父母から受け取る場合です。2024年1月1日から2026年12月31日の贈与なら、省エネ等住宅で1,000万円、それ以外の住宅で500万円まで非課税になります。
暦年贈与の110万円と合わせて使えるのもポイントです。税額が0円でも、翌年2月1日から3月15日までに申告しておく必要があります。
相続時精算課税
60歳以上の父母・祖父母から18歳以上の子・孫への贈与なら、累計2,500万円まで贈与税がかかりません。超えた部分は一律20%です。
ただし、この制度は「贈与税がかからない代わりに、相続の時に相続財産に足し戻す」仕組みなんです。2024年からは年110万円の基礎控除ができ、この部分は足し戻されなくなりました。
一度選ぶと暦年課税に戻れないので、選ぶかどうかは慎重に決めましょう。仕組みは相続時精算課税制度とはで解説しています。
夫婦間の居住用不動産の贈与
婚姻期間20年以上の夫婦なら、自宅やその購入資金の贈与に最高2,000万円の控除があります。親子間ではありませんが、親世代の対策としてよく使われます。
どの方法が合うかは、親の財産の額や、相続税がかかりそうかどうかで変わります。土地や自宅がある、相続人が多いといった場合は、贈与と相続をまとめて試算してもらうと迷わずに済みますよ。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
親から子へ毎年110万円ずつ渡せば、贈与税はずっとかかりませんか?
受け取る人ごとに年110万円以下なら贈与税はかかりません。ただし最初から総額を約束していると定期贈与とみなされるおそれがあり、亡くなる前7年以内の贈与は相続財産に加算されます。
親が子の口座に入金していた場合も贈与になりますか?
子がその口座の存在を知らず、通帳や印鑑を親が管理していた場合は、贈与ではなく名義預金として親の財産に数えられます。贈与契約書を作り、子が自分で管理しておきましょう。
住宅取得等資金の非課税は申告しなくても使えますか?
使えません。税額が0円になる場合でも、贈与を受けた翌年の2月1日から3月15日までに贈与税の申告が必要です。
まとめ
- 暦年贈与は受け取る人ごとに年110万円まで非課税
- 生活費・教育費を必要な時に払うのは贈与税の対象外
- 住宅取得等資金は省エネ等住宅1,000万円・それ以外500万円まで非課税(申告が必要)
- 相続時精算課税は累計2,500万円までだが、相続時に足し戻す
- 亡くなる前7年以内の贈与は相続財産に加算される