当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『親が元気なうちに少しずつお金を渡しておきたい。でも、どうやって渡せば税金がかからないの?』と悩んでいる方も多いですよね。
結論から言うと、生前贈与は、もらう人1人につき年110万円までなら贈与税がかかりません。ただ、渡し方を間違えると、相続の時に「贈与ではなかった」と扱われることがあるんです。
この記事では、生前贈与のやり方を手順で追いながら、現金・預金・生命保険それぞれの渡し方と注意点を見ていきます。
生前贈与とは?まず結論から
- 生前贈与は、生きているうちに家族などへ財産をあげることです。
- 暦年課税なら、もらう人ごとに年110万円の基礎控除があり、それ以下なら贈与税はかかりません。
- 贈与契約書を作り、振込で渡し、もらった人が通帳を管理するのが基本のやり方です。
- 2024年1月1日以降の贈与から、相続人などへの贈与は相続前7年以内の分が相続財産に加算されます。
生前贈与には、2つの課税方法があります。
| 方法 | 非課税の枠 | 向いている人 |
|---|---|---|
| 暦年課税 | もらう人ごとに年110万円 | 長い期間をかけて少しずつ渡したい人 |
| 相続時精算課税 | 年110万円の基礎控除+累計2,500万円の特別控除 | まとまった額を早めに渡したい人 |
相続時精算課税は、60歳以上の父母・祖父母から18歳以上の子・孫への贈与で選べます。一度選ぶと暦年課税に戻れないので、選ぶ前によく考える必要があります。仕組みは相続時精算課税制度とはで詳しく解説しています。
この記事では、多くの人が使う暦年課税のやり方を中心に見ていきます。
生前贈与のやり方(手順)
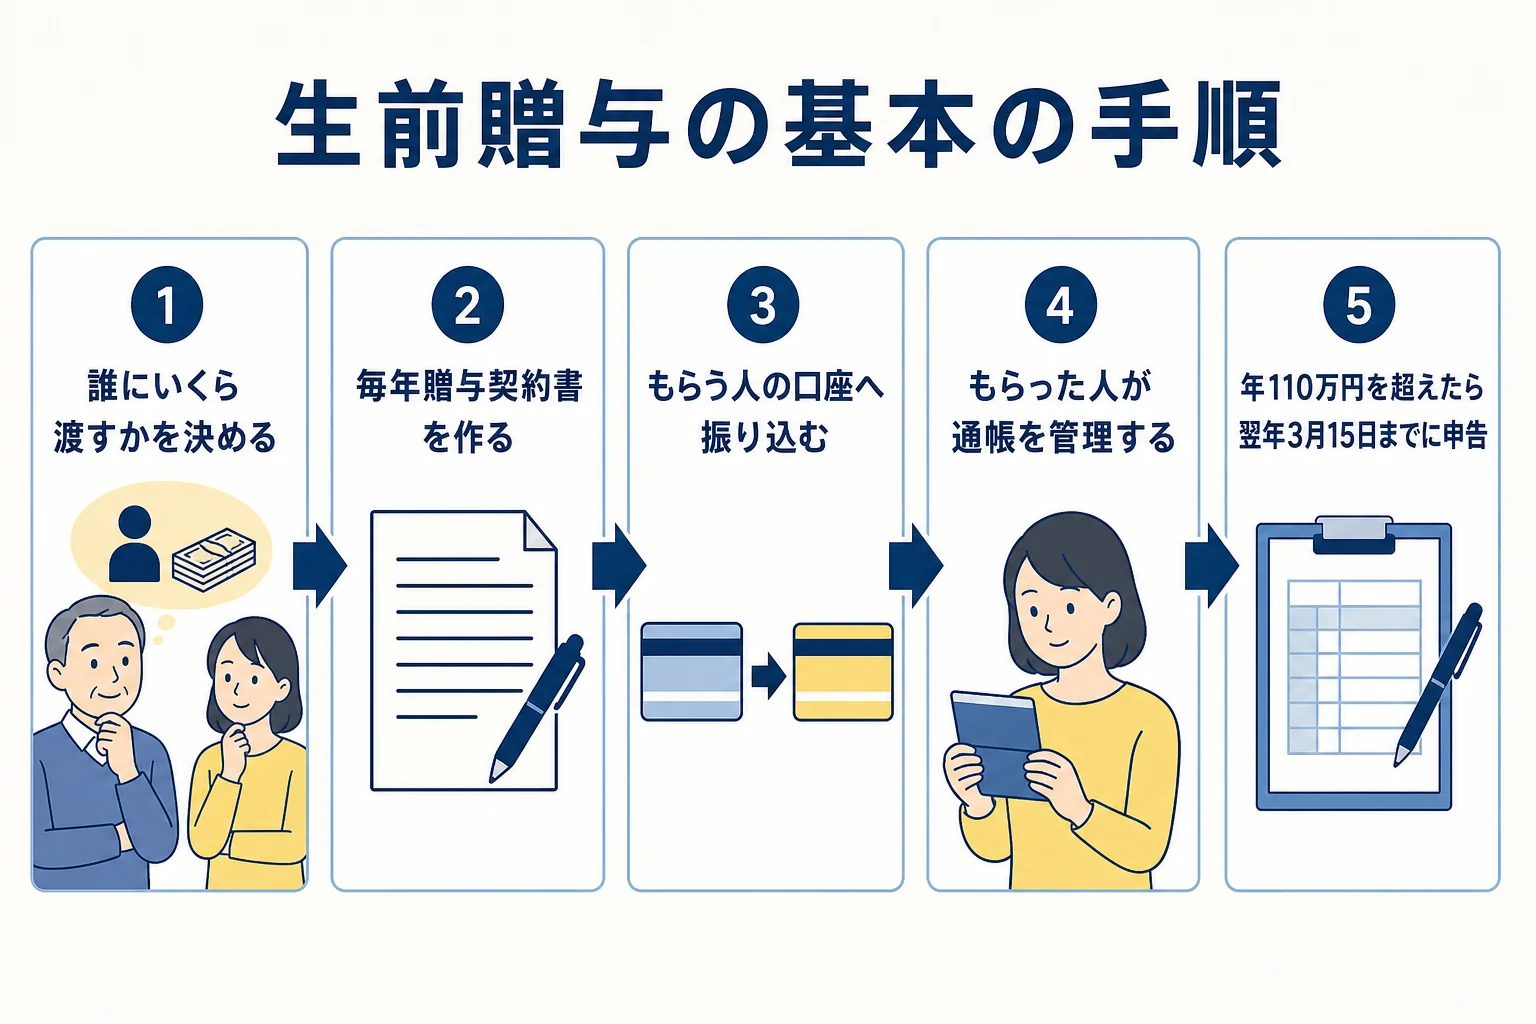
生前贈与は、次の流れで進めます。
- 誰に、いくら、いつ渡すかを決める
- 贈与契約書を作り、あげる人ともらう人の両方が署名する
- もらう人名義の口座に振り込む
- もらった人が自分で通帳・印鑑を管理する
- 年110万円を超えたら、翌年2月1日から3月15日までに贈与税の申告と納税をする
贈与契約書を作る
贈与は「あげます」「もらいます」という、2人の合意で成り立つ契約です。口約束でも成立はしますが、あとで証明できるように書面にしておきましょう。
- あげる人ともらう人の氏名
- 贈与する財産と金額(例: 現金100万円)
- 贈与する日と渡し方(例: ○年○月○日に○○銀行の口座へ振り込む)
- 作った日付と、2人の署名・押印
『毎年同じ内容なら、1枚にまとめていい?』と思いますよね。
まとめないほうが安心です。「毎年100万円を10年間あげる」と最初に約束すると、全額を一度に贈与する約束(定期贈与)とみなされるおそれがあります。毎年その年ごとに契約書を作っておきましょう。
生前贈与は誰に頼む?
手続き自体は家族だけでもできます。ただ、目的によって相談先が変わります。
- 贈与税の申告や、相続税がいくら減るかの試算: 税理士
- 不動産を贈与する時の名義変更(登記): 司法書士
- 振込や口座の手続き: 銀行
現金・預貯金で生前贈与する方法
現金手渡しより振込がおすすめ
現金手渡しでも贈与はできます。ただ、お金の流れが記録に残らないので、あとで贈与したことを証明しにくいんです。
振込なら、いつ、いくら、誰に渡したかが通帳に残ります。手渡しにする場合でも、もらった人がすぐ自分の口座に入金しておくと記録になります。
名義預金にならないように
よくある失敗が、親が子の名義で口座を作り、通帳も印鑑も親が持ったまま積み立てていたケースです。
例えば、こんな会話に心当たりはありませんか。
「孫の名前で毎年貯金してあるから、相続税は大丈夫よ」
「でも、その通帳はおばあちゃんが持ってるよね?」
家族名義でも、実際には亡くなった人のお金と判断されると「名義預金」として相続財産に含まれます。もらった人が自分で通帳と印鑑を管理し、自由に使える状態にしておくのが基本です。
110万円を超えた時の贈与税
例えば、父から18歳以上の子が1年で310万円もらった場合の贈与税を計算してみます。
- 基礎控除を引く: 310万円−110万円=200万円
- 税率をかける(特例税率・200万円以下は10%): 200万円×10%=20万円
父母・祖父母から18歳以上の子・孫への贈与は、税率が低めの「特例税率」を使います。それ以外の贈与は「一般税率」で計算します。
家族の何人に渡すかで総額が変わる
110万円の枠は、もらう人ごとにあります。
例えば、父が子2人と孫1人にそれぞれ年110万円ずつ渡せば、1年で330万円を贈与税なしで渡せます。10年続ければ3,300万円です。
ただし、次に説明する「7年以内の加算」で、相続人への贈与は一部が相続財産に戻ってくることがあります。
贈与にかかる税金の全体は贈与税とは?で確認できます。
生前贈与は、誰にいくら渡すかで相続税の減り方が変わります。不動産がある、相続人が多い、まとまった額を動かしたい。こんな場合は、贈与を始める前に税理士に試算してもらうと、損をしない渡し方を決めやすくなります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
生命保険を使った生前贈与のやり方
生命保険を組み合わせる方法もあります。
よく使われるのは、親が子に現金を贈与し、子がそのお金で親を被保険者とする生命保険に入る方法です。
| 立場 | 誰か |
|---|---|
| 被保険者 | 親 |
| 保険料を払う人(契約者) | 子(親から贈与されたお金で払う) |
| 保険金の受取人 | 子 |
この形だと、親が亡くなって子が受け取る死亡保険金は、相続税ではなく子の所得税(一時所得)の対象になります。
『贈与したお金が、そのまま残る形になるの?』という声もありますよね。
そのとおりで、もらったお金を使ってしまう心配が減るのがこの方法の良いところです。ただし、保険料のもとになった現金の贈与は、ふつうの生前贈与と同じルールが適用されます。贈与契約書や振込の記録を残しておきましょう。
親が保険料を払う形との違い
親が契約者として保険料を払い、子が受取人になる形もよくあります。この場合、死亡保険金は相続税の対象ですが、500万円×法定相続人の数までは非課税です。
どちらが得かは、財産の額や家族の人数で変わります。
生前贈与の注意点
7年以内の贈与は相続財産に加算される
2024年1月1日以降の贈与から、相続や遺贈で財産を受け取った人への贈与は、相続開始前7年以内の分が相続財産に加算されます(以前は3年)。
延長された4年分については、合計100万円までは加算されません。加算期間は2027年1月以降の相続から少しずつ伸びていき、2031年1月以降の相続で7年になります。
孫など相続人ではない人への贈与は、原則としてこの加算の対象外です。相続との関係は生前贈与と相続税の関係で詳しく見ていきます。
使える特例も知っておく
- 贈与税の配偶者控除: 婚姻20年以上の夫婦間で、自宅やその購入資金を最高2,000万円まで(基礎控除と合わせて2,110万円)
- 住宅取得等資金の贈与の非課税: 省エネ等住宅1,000万円、それ以外500万円(2026年12月31日までの贈与)
- 教育資金の一括贈与の非課税: 最大1,500万円
どの特例も申告などの手続きが必要です。適用期限が変わることもあるので、使う前に最新の条件を確認しておきましょう。
- 子名義の通帳を親が管理していて、名義預金とされた
- 毎年同じ日に同じ額を渡し、定期贈与を疑われた
- 110万円を超えたのに申告しなかった
よくある質問
生前贈与の110万円はどうやって手続きしますか?
年110万円以下なら、贈与税の申告は不要です。贈与契約書を作り、もらう人の口座に振り込んで、もらった人が通帳を管理すれば手続きとしては十分です。110万円を超えたら、翌年2月1日から3月15日までに申告します。
生前贈与は現金手渡しでも大丈夫ですか?
贈与としては成立しますが、記録が残らないので証明が難しくなります。振込にするか、手渡しの後すぐにもらった人の口座へ入金して記録を残しておきましょう。
生前贈与をすれば相続税は減りますか?
相続人への贈与は、相続前7年以内の分が相続財産に加算されるので、時期によっては減らないことがあります。孫など相続人でない人への贈与は原則加算されません。家族ごとに試算してみるのがおすすめです。
まとめ
- 暦年課税なら、もらう人ごとに年110万円まで贈与税がかからない
- 贈与契約書を毎年作り、振込で渡し、もらった人が通帳を管理する
- 110万円を超えたら翌年2月1日から3月15日に申告する
- 生命保険を組み合わせると、渡したお金を残しやすい
- 相続人への贈与は相続前7年以内の分が加算される(段階的に延長)
まずは、誰に何年かけていくら渡したいかを紙に書き出してみてください。家族の人数×110万円×年数で、贈与税なしで渡せる金額の目安が見えてきます。
制度の詳細は国税庁「贈与税の計算と税率(暦年課税)」で確認できます。
知り合いに税理士がいない方へ
相続に強い税理士を
税理士ドットコムで無料紹介
- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します