当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『親から生前にお金をもらっておけば、相続税は安くなるんでしょ?』と考えている方も多いはずです。
結論から言うと、生前贈与した財産は原則として相続税の対象から外れます。ただし、亡くなる前の一定期間の贈与や、相続時精算課税を選んだ贈与、名義だけ家族の預金などは、相続財産に足し戻されます。
この記事では、どんな生前贈与が相続税の対象になるのかと、損をしないための注意点を確認できます。
生前贈与は相続の対象になる?
- 生前に贈与した財産は、原則として相続財産に含まれません。その代わり、受け取った人に贈与税がかかることがあります。
- 相続や遺贈で財産を受け取る人への、亡くなる前3年以内の贈与は相続財産に加算されます。2024年1月1日以降の贈与からは、この期間が段階的に7年まで延びます。
- 相続時精算課税を選んだ贈与は、年110万円の基礎控除分を除いて相続財産に加算されます。
- 家族名義でも実質は亡くなった人のお金(名義預金)は、贈与ではなく相続財産として扱われます。
生前贈与と相続税は、別々の税金に見えて、実はつながっているんです。
『じゃあ、生前贈与しても意味がないの?』と思いますよね。
そんなことはありません。加算される期間より前の贈与や、相続財産を受け取らない孫への贈与は、相続税の対象から外れます。どの贈与が足し戻されるかを知っておくことが大事なんです。
生前贈与と相続の違い
まずは、生前贈与と相続の違いを押さえておきましょう。
| 項目 | 生前贈与 | 相続 |
|---|---|---|
| いつ財産が移る? | 生きている間(あげる人ともらう人の合意) | 亡くなった時 |
| かかる税金 | 贈与税 | 相続税 |
| 基礎控除 | もらう人ごとに年110万円(暦年課税) | 3,000万円 + 600万円 × 法定相続人の数 |
| 誰に渡せる? | 誰にでも | 相続人(遺言なら相続人以外にも) |
| 申告の時期 | 贈与を受けた年の翌年2月1日〜3月15日 | 相続の開始を知った日の翌日から10か月以内 |
贈与税は、基礎控除を超えると税率が上がるのが早い税金です。例えば、18歳以上の子が親から500万円をもらうと、贈与税は次のとおりです。
(500万円 − 110万円)× 15% − 10万円 = 48.5万円
一方、年110万円以下の贈与なら贈与税はかかりません。少しずつ長い期間で渡すのが、生前贈与の基本の考え方です。
税率の違いは相続税と贈与税の違いで比べています。
相続財産に加算される生前贈与(3年から7年へ)
ここが一番大事なところです。亡くなる直前の贈与は、相続税の計算で足し戻されます。
加算されるのは「相続で財産をもらう人」への贈与
加算の対象は、相続や遺贈で財産を取得した人が、亡くなる前の一定期間に受けた贈与です。
孫や子の配偶者など、相続で財産を受け取らない人への贈与は、原則として加算されません。
加算期間は段階的に7年へ
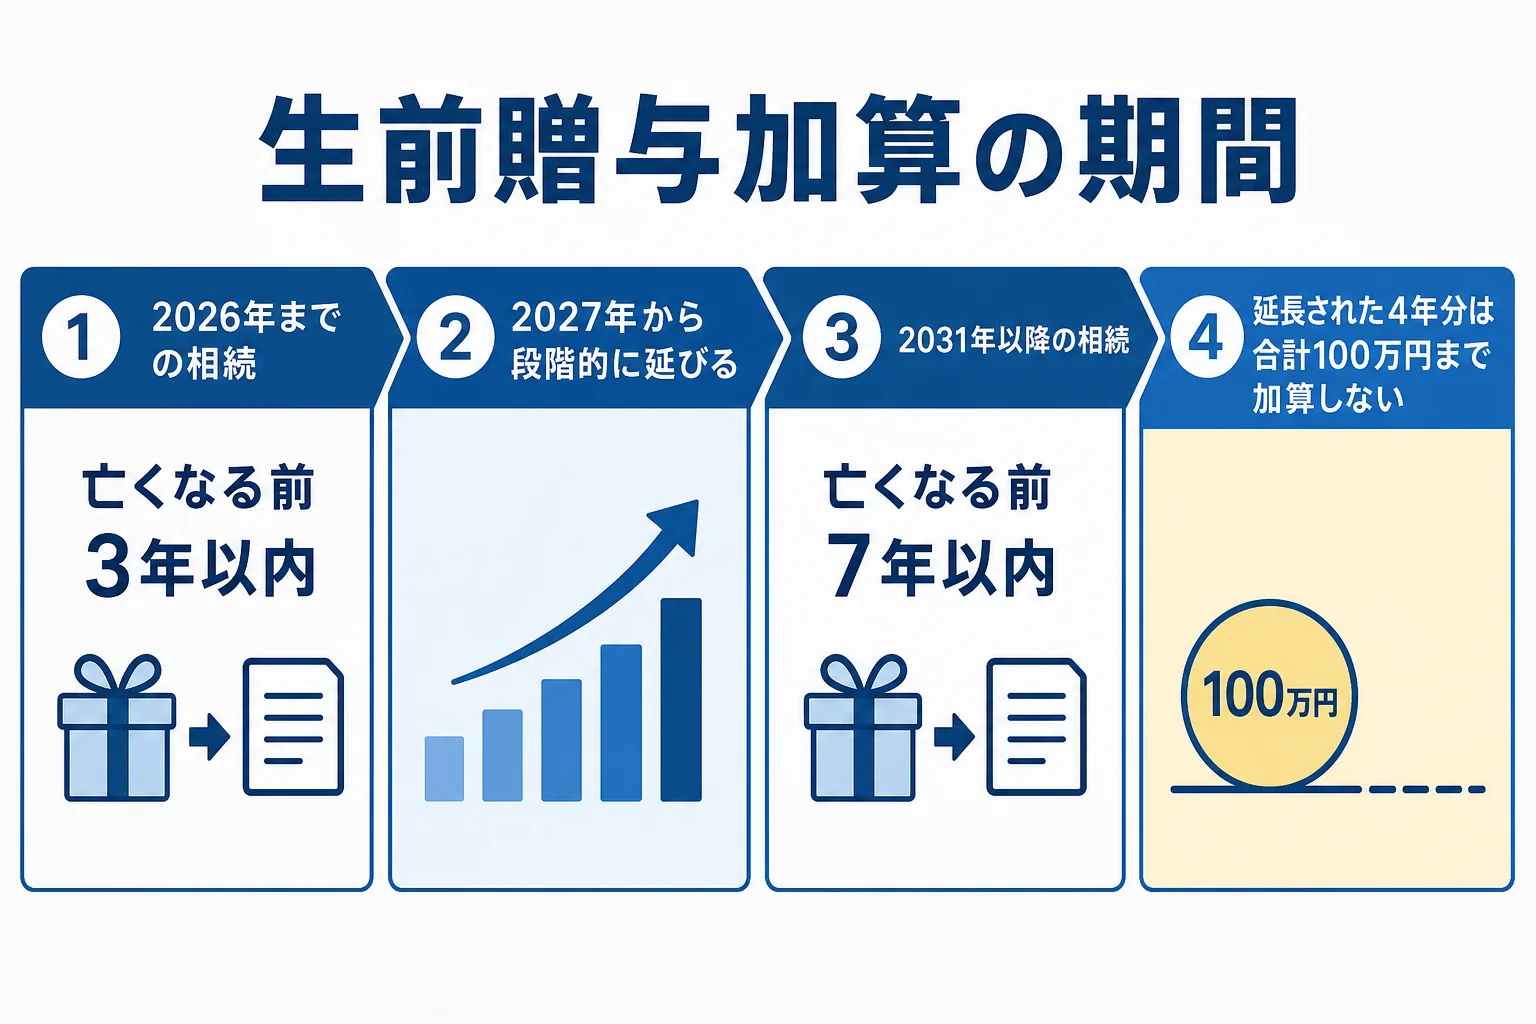
2024年1月1日以降の贈与から、加算期間が3年から7年に延びました。ただ、いきなり7年になるわけではありません。
| 亡くなった時期 | 加算される期間 |
|---|---|
| 2026年12月31日まで | 亡くなる前3年以内 |
| 2027年1月1日〜2030年12月31日 | 2024年1月1日以降の贈与が加算される(段階的に延びる) |
| 2031年1月1日以降 | 亡くなる前7年以内 |
延長された4年分(亡くなる前3年より前の贈与)は、合計100万円までは加算しません。
加算額の計算例
例えば、父が子に毎年110万円ずつ10年間贈与し、2031年以降に亡くなったケースで計算してみます。子は相続でも財産を受け取ります。
| 区分 | 計算 | 加算額 |
|---|---|---|
| 亡くなる前3年以内 | 110万円 × 3年 | 330万円 |
| 延長された4年分 | 110万円 × 4年 − 100万円 | 340万円 |
| それより前の3年分 | 加算なし | 0円 |
| 合計 | 330万円 + 340万円 | 670万円 |
10年間で渡した1,100万円のうち、670万円が相続財産に足し戻されます。贈与税を払っていた場合は、その分を相続税から差し引けます(贈与税額控除)。
『毎年110万円なら非課税だから、相続税にも関係ない』と思っていた方は、ここに注意してみてください。
相続時精算課税と相続税の関係
生前贈与には、暦年課税のほかに「相続時精算課税」という選び方があります。
60歳以上の父母・祖父母から18歳以上の子・孫への贈与で選べる制度です。累計2,500万円まで贈与税がかからず、超えた部分は一律20%です。
その代わり、贈与した財産は亡くなった時に相続財産に足し戻して相続税を計算します。
- 累計2,500万円まで贈与税がかからない
- 2024年1月1日以降は年110万円の基礎控除があり、この部分は相続財産に加算されない
- まとまった財産を早めに渡せる
- 基礎控除を超えた贈与は、何年前でも相続財産に加算される
- 一度選ぶと暦年課税に戻れない
- 選ぶには、最初の贈与の翌年2月1日〜3月15日に届出書を出す
制度の仕組みは相続時精算課税制度とはで詳しく解説しています。
暦年課税と相続時精算課税、どちらが向いている?
『結局、どっちを選べばいいの?』と迷う方も多いですよね。目安を表にまとめます。
| 項目 | 暦年課税 | 相続時精算課税 |
|---|---|---|
| 毎年の非課税枠 | もらう人ごとに年110万円 | 年110万円(これとは別に累計2,500万円の特別控除) |
| 相続財産への加算 | 加算期間内の贈与だけ | 年110万円を超えた分は期間に関係なくすべて |
| 向いている人 | 長い期間をかけて少しずつ渡したい | 値上がりしそうな財産や、まとまったお金を早めに渡したい |
| 戻れるか | 精算課税に切り替えられる | 一度選ぶと暦年課税に戻れない |
ただ、同じ親からの贈与でも、どちらが有利かは財産の額や渡す時期で変わります。選ぶ前に、相続税の見込み額と合わせて比べてみてください。
相続財産に含まれる・含まれない贈与の一覧
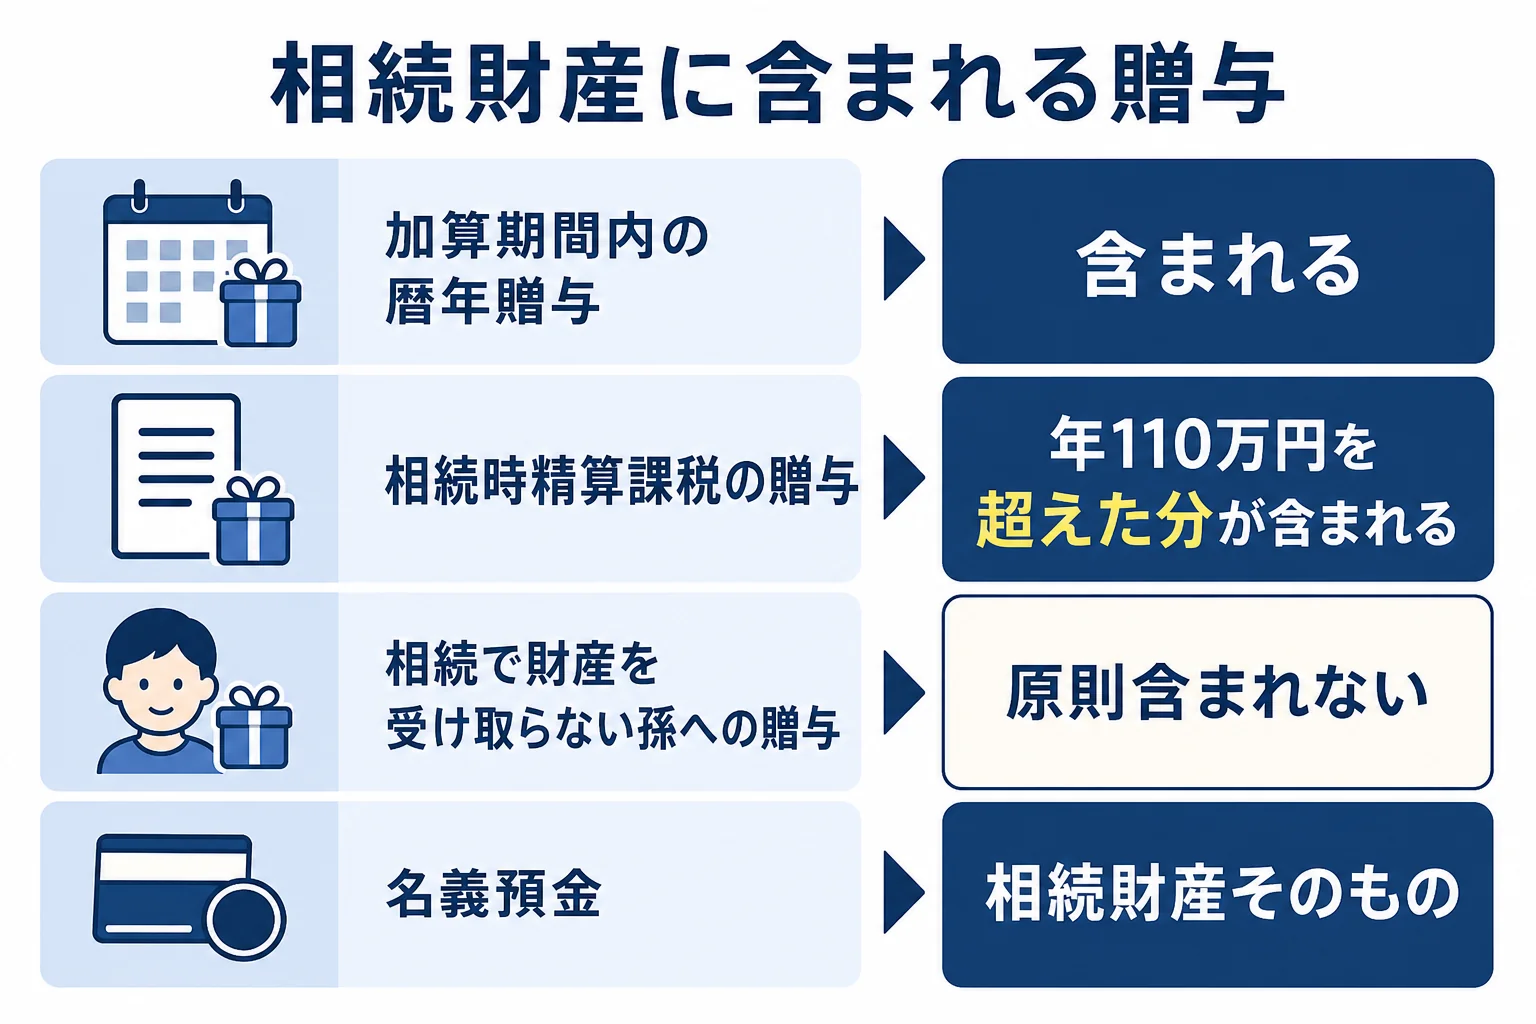
生前贈与が相続税の対象になるかどうかを、ケースごとにまとめます。
| ケース | 相続財産に含まれる? |
|---|---|
| 相続で財産を受け取る人への、加算期間内の暦年贈与 | 含まれる |
| 加算期間より前の暦年贈与 | 含まれない |
| 相続で財産を受け取らない孫などへの暦年贈与 | 原則含まれない |
| 相続時精算課税の贈与(年110万円の基礎控除を超えた分) | 含まれる |
| 相続時精算課税の年110万円以下の部分 | 含まれない |
| 贈与税の配偶者控除(おしどり贈与)で受けた分 | 含まれない |
| 住宅取得等資金の贈与の非課税を使った分 | 含まれない |
| 家族名義でも実質は亡くなった人のお金(名義預金) | 相続財産そのもの |
おしどり贈与は、婚姻期間20年以上の夫婦で、居住用の家やその購入資金を贈与した時に最高2,000万円を控除できる制度です。相続前の加算の対象外ですが、贈与税の申告が必要です。
住宅取得等資金の贈与の非課税は、省エネ等住宅なら1,000万円、それ以外は500万円までです(2024年1月1日〜2026年12月31日の贈与)。
生前贈与のデメリットと注意点
生前贈与にはメリットだけでなく、気をつけたい点もあります。
名義預金と見られると贈与にならない
よくあるのが、親が子の名前で口座を作って、親が通帳と印鑑を持ったまま積み立てていたケースです。
これは、子がお金を自由に使えない以上、贈与とは見られません。親の財産として相続税の対象になります。
- 毎年、贈与契約書を作る(あげる人ともらう人が署名)
- 通帳と印鑑は、もらった人が自分で管理する
- 振り込みで渡し、記録を残す
- 110万円を超えた年は、贈与税の申告をする
毎年同じ額は「定期贈与」に注意
『毎年110万円ずつ10年間あげる』と最初に約束していると、1,100万円をまとめて贈与する約束(定期贈与)とみなされるおそれがあります。
毎年その都度契約書を作り、金額や時期を少しずつ変えるなど、毎年別の贈与だと分かる形にしておきましょう。
相続人の間でもめる原因にもなる
「兄だけ住宅資金をもらっていた」というように、一部の子供だけに大きな贈与をすると、相続の時に不公平だともめることがあります。
大きな生前の援助は、遺産分割で「特別受益」として取り分が調整されたり、遺留分の計算に入ったりすることがあります。家族に説明しておくと、あとのトラブルを防ぎやすくなります。
土地の贈与は相続より不利になることも
自宅の土地は、相続なら小規模宅地等の特例で評価額を減らせる場合があります。この特例は相続や遺贈で取得した宅地が対象なので、生前に贈与すると使えません。
また、不動産の贈与では、名義変更の登録免許税や不動産取得税などの費用もかかります。土地を渡す時は、相続で渡した場合と比べてから決めましょう。
加算された贈与は相続税の申告で忘れずに
加算期間内の贈与や相続時精算課税の贈与は、相続税の申告書に記載します。書き漏れると、申告漏れとして税務調査で指摘される原因になることも。
贈与税を払っていた場合は、その分を相続税から差し引く贈与税額控除を受けられます。贈与契約書、振込の記録、贈与税の申告書の控えは、相続の時まで保管しておきましょう。
生命保険と贈与税・相続税の関係
生前贈与の代わりに、生命保険で家族にお金を残す方法もあります。
生命保険の死亡保険金は、誰が保険料を払っていたかで、かかる税金が変わるんです。
| 保険料を払った人 | 亡くなった人(被保険者) | 受取人 | かかる税金 |
|---|---|---|---|
| 父 | 父 | 子 | 相続税 |
| 母 | 父 | 子 | 贈与税 |
| 子 | 父 | 子 | 所得税 |
1つ目のケースの保険金は「みなし相続財産」として相続税の対象になります。ただし、相続人が受け取る分は「500万円 × 法定相続人の数」まで非課税です。
例えば、母と子2人が相続人なら、1,500万円までの死亡保険金は相続税がかかりません。
2つ目のように、保険料を払った人と亡くなった人、受取人がすべて違うと、贈与税がかかります。贈与税は税率が高くなりやすいので、契約の形を確認しておきましょう。
生前贈与で相続税はいくら減る?
生前贈与で相続税が減るかどうかは、財産の額と家族構成で大きく変わります。
例えば、相続人が子2人なら、基礎控除は4,200万円です。財産がこれ以下なら、もともと相続税はかからないので、生前贈与で相続税を減らす意味はありません。
一方、基礎控除を大きく超える財産がある時は、加算期間より前から少しずつ贈与したり、相続で財産を受け取らない孫に贈与したりすることで、相続税を減らせる可能性があります。
家族でこんな話になったら、一度数字で確かめるタイミングです。
「お父さん、今から毎年贈与してくれたら相続税が減るんだよね?」
「でも、いくら減るのか、7年の加算で結局戻されるのか分からないな」
財産に土地や株がある、子や孫に何人も贈与したい、暦年課税と相続時精算課税のどちらを選ぶか迷う。こうした時は、相続税と贈与税をまとめて試算してもらうと、損をしない渡し方が見えやすくなります。どの特例が使えるかも、税理士に確認してみてください。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
ほかの節税方法は相続税対策とはで一覧にしています。
よくある質問
生前贈与した財産は相続税の対象になりますか?
原則としてなりません。ただし、相続で財産を受け取る人への加算期間内の贈与(2031年以降の相続では7年以内)と、相続時精算課税の贈与は相続財産に加算されます。
孫への生前贈与も相続財産に加算されますか?
孫が相続や遺贈で財産を受け取らない場合は、原則として加算されません。孫が遺言で財産を受け取る場合などは加算の対象になります。
年110万円以下の贈与なら相続税は関係ありませんか?
贈与税はかかりませんが、相続で財産を受け取る人への加算期間内の贈与は、110万円以下でも相続財産に加算されます。
生前贈与のデメリットは何ですか?
加算期間内の贈与は足し戻されること、名義預金や定期贈与と見られるおそれがあること、相続人の間で不公平感が出やすいことなどです。土地は小規模宅地等の特例が使えなくなる点にも注意が必要です。
生命保険の保険金は贈与税と相続税のどちらがかかりますか?
保険料を払った人で決まります。亡くなった人が保険料を払っていれば相続税、亡くなった人と受取人以外の人が払っていれば贈与税の対象です。
まとめ
- 生前贈与した財産は、原則として相続財産に含まれない
- 相続で財産を受け取る人への贈与は、加算期間内なら足し戻される(2031年以降の相続は7年)
- 延長された4年分は合計100万円まで加算しない
- 相続時精算課税は、年110万円の基礎控除を超えた贈与がすべて加算される
- 名義預金や定期贈与と見られないよう、契約書と通帳の管理をしておく
- 生命保険は、誰が保険料を払ったかで相続税・贈与税・所得税のどれがかかるかが変わる
まずは家族の財産が相続税の基礎控除を超えるかどうかを確かめて、生前贈与が必要かどうかから考えてみてください。