当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親から毎年お金をもらっていると、『亡くなった時に、何年前の分まで相続税で数えられるの?』と気になりますよね。
結論から言うと、2024年1月1日以降の贈与は、相続開始前7年以内の分が相続財産に足し戻されます。ただし7年になるのは2031年1月以降の相続からで、それまでは段階的に伸びていきます。
この記事を読めば、自分の家の贈与が何年前までさかのぼるかを、亡くなった時期に当てはめて確認できます。
相続税は何年前の贈与までさかのぼる?
- 暦年贈与(年110万円の基礎控除を使う普通の贈与)は、相続開始前の一定期間の分が相続財産に足し戻されます(生前贈与加算・持ち戻し)。
- 加算期間は従来3年でしたが、2024年1月1日以降の贈与から7年に延びました。
- 延びた4年分は、合計100万円まで足し戻しません。
- 対象は、相続や遺贈で財産を取得した人だけです。
この足し戻しは「生前贈与加算」と呼ばれます。よく「持ち戻し」とも言われますね。
亡くなる直前に贈与して相続税を減らす、ということを防ぐための仕組みなんです。
足し戻された贈与にかかっていた贈与税は、相続税から差し引けます。贈与税と相続税を二重に払うことにはなりません。
亡くなった時期で加算期間が変わる
ここが一番分かりにくいところです。7年ルールは、いきなり全員に7年が適用されるわけではありません。
| 相続が開始した日(亡くなった日) | さかのぼる期間 |
|---|---|
| 2026年12月31日まで | 相続開始前3年以内 |
| 2027年1月1日〜2030年12月31日 | 2024年1月1日から亡くなった日まで |
| 2031年1月1日以降 | 相続開始前7年以内 |
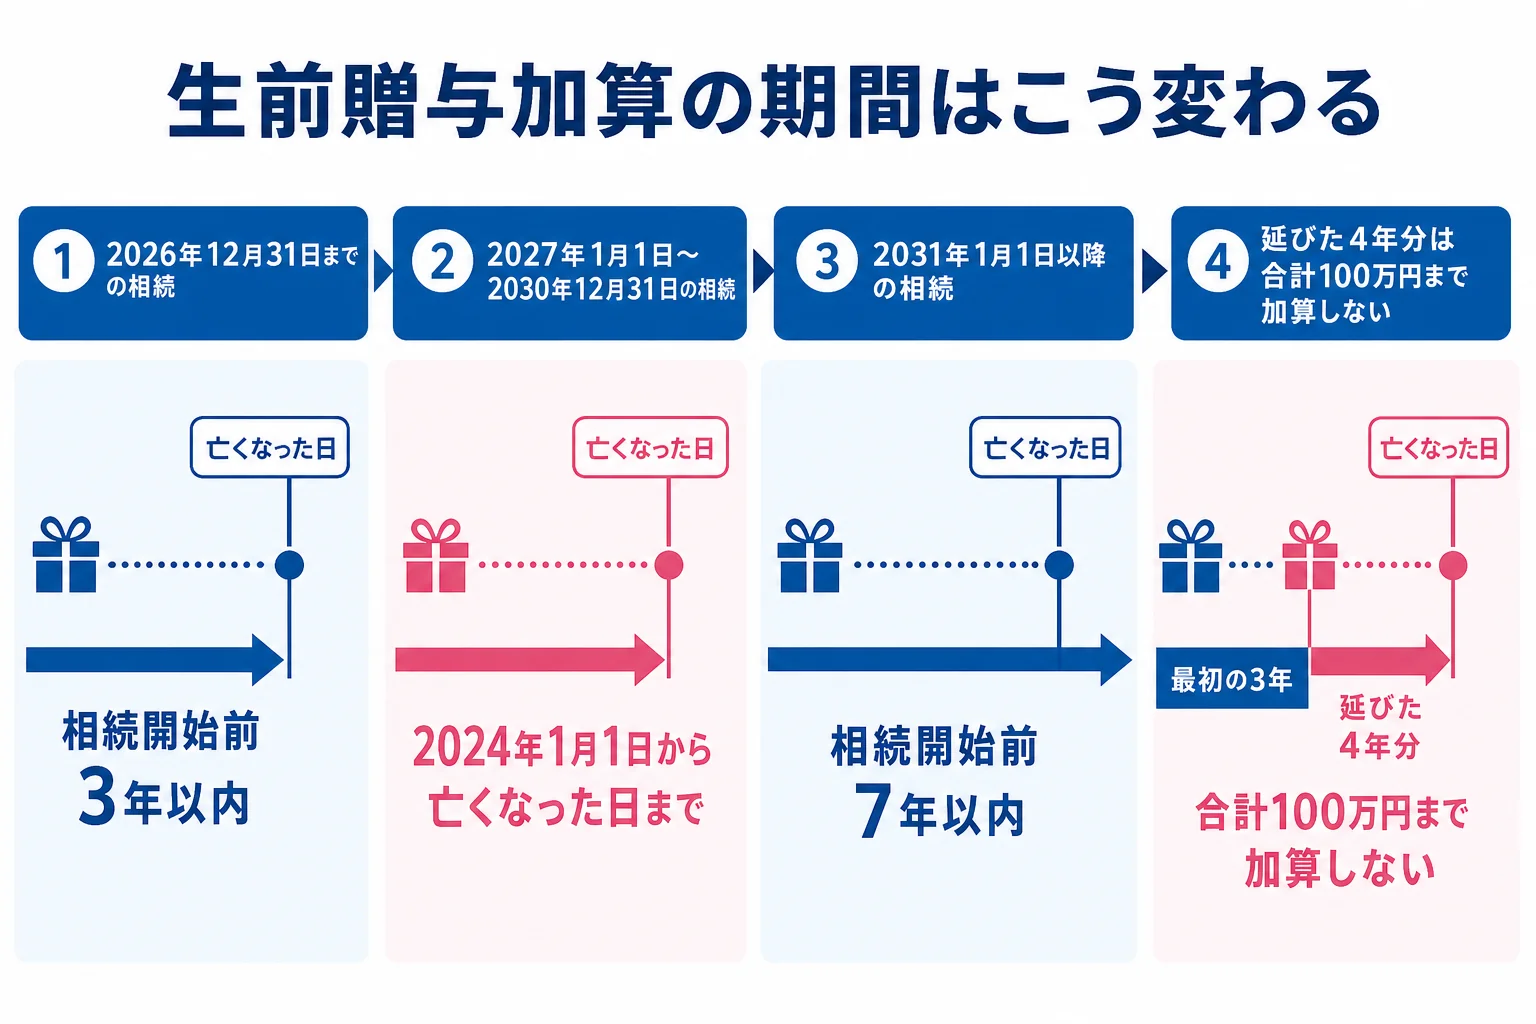
例えば、2026年10月に父が亡くなったケース。この場合はまだ従来どおり、3年以内の贈与だけが足し戻されます。
2028年6月に亡くなった場合は、2024年1月1日から亡くなった日までの贈与が対象です。4年半ほどさかのぼる計算になります。
『相続税と贈与税の一体化はいつから?』と聞かれることがありますが、贈与の日付でいうと2024年1月1日からです。ただ、加算期間が3年を超えて伸びるのは、2027年以降の相続からなんです。
延びた4年分の「100万円」はどう効く?
延長された4年分(相続開始前3年より前の分)は、その期間の贈与の合計から100万円を引いた金額だけ足し戻します。
直近3年以内の分は、従来どおり全額が足し戻されます。
計算例:毎年110万円を7年間贈与したケース
2031年以降に親が亡くなり、子が亡くなる前の7年間、毎年110万円ずつ贈与を受けていたケースで考えてみましょう。
| 期間 | 贈与額 | 足し戻す額 |
|---|---|---|
| 直近3年以内 | 330万円 | 330万円 |
| 3年より前の4年分 | 440万円 | 340万円(440万円−100万円) |
| 合計 | 770万円 | 670万円 |
110万円以内の贈与なので、贈与税はかかっていません。それでも、670万円は相続財産に加わることになります。
『毎年110万円なら非課税だから安心』と思っていた方には、ここが盲点ですよね。贈与税がかからないことと、相続税で数えられないことは別の話なんです。
「去年もらった110万円も、相続税で数えられちゃうの?」
「亡くなった時期によるけど、直近3年以内の分は全額足し戻されるんだよ」
家族の間でも、こんなふうに混乱しやすいところです。
暦年贈与の基本は生前贈与と相続税の関係でも解説しています。
10年前の贈与や、孫への贈与は足し戻される?
7年より前の暦年贈与は足し戻されない
相続開始前7年より前の暦年贈与は、相続財産に足し戻されません。10年前の贈与なら、原則として相続税の計算には入らないということです。
ただし、形だけ贈与した「名義預金」は別です。子の名前の口座でも、親が通帳と印鑑を管理していたなら、実質は親の財産として相続財産になります。
孫など相続人以外への贈与
加算されるのは、相続や遺贈で財産を取得した人だけです。相続人ではない孫が、何も相続しなければ、孫への贈与は原則として足し戻されません。
ただし、遺言で財産をもらった孫や、生命保険金の受取人になっている孫は注意が必要です。相続や遺贈で財産を取得した人として、加算の対象になることがあります。
相続放棄をした人
相続放棄をして何も取得しなかった人も、暦年贈与の分は足し戻されません。一方、相続時精算課税を選んでいた人は、放棄しても精算の対象になります。
足し戻しても贈与税は二重にならない
110万円を超えて贈与税を払っていた分が足し戻された時は、その贈与税を相続税から差し引けます。
例えば、亡くなる2年前に500万円をもらい、贈与税を払っていたケース。500万円は相続財産に加わりますが、払った贈与税は相続税から引かれます。
相続時精算課税を選んだ贈与は期間に関係なく加算
相続時精算課税を選んだ贈与は、7年に限らず、何年前の分でも相続財産に加算されます。
ただし、2024年1月1日以降は年110万円の基礎控除ができました。この110万円以下の部分は、相続財産に加算されません。
| 贈与の方法 | 相続財産に加算される範囲 |
|---|---|
| 暦年課税 | 相続開始前の加算期間(最長7年)の分 |
| 相続時精算課税 | 年110万円の基礎控除を超えた部分を、期間に関係なく全部 |
『どっちが得なの?』という疑問は、家族構成や財産の額で答えが変わります。比べ方は相続時精算課税制度とはで詳しく見てみてください。
足し戻されない贈与もある
次の非課税の特例を使った贈与は、加算期間内でも足し戻されません。
- 贈与税の配偶者控除(婚姻期間20年以上の夫婦間の居住用不動産、最高2,000万円)
- 住宅取得等資金の贈与の非課税
- 教育資金の一括贈与の非課税
- 結婚・子育て資金の一括贈与の非課税
亡くなる直前の贈与でも、こうした特例の分は対象外になります。
生前贈与加算は、亡くなった時期と贈与の時期、受け取った人によって結果が変わります。毎年の贈与がいくらあったか、通帳をさかのぼって確認してみてください。
贈与が何年も続いている、孫や子の配偶者にも渡している、精算課税も使っている、という場合は計算が複雑です。相続税がかかりそうなら、相続に強い税理士に一度見てもらうと安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
生前贈与加算で困らないための準備
- 贈与のたびに贈与契約書を作る
- お金は受け取る人の口座に振り込み、通帳と印鑑は本人が管理する
- 毎年の贈与額と日付を記録しておく
- 110万円を超えた年は、翌年2月1日から3月15日に贈与税の申告をする
- 相続人以外(孫など)への贈与も選択肢に入れて考える
「毎年同じ金額を渡す約束」を最初にしてしまうと、まとめて贈与したとみなされるおそれもあります。贈与のたびに金額と日付を決めて、契約書を残しておきましょう。
よくある質問
相続税は何年前の贈与までさかのぼりますか?
2024年1月1日以降の暦年贈与は、相続開始前7年以内が対象です。ただし2026年12月31日までの相続は3年以内、2027年から2030年の相続は2024年1月1日以降の分が対象で、7年になるのは2031年1月以降の相続からです。
110万円の暦年贈与は廃止されたのですか?
廃止されていません。受け取る人ごとに年110万円の基礎控除は今も使えます。変わったのは、相続税で足し戻される期間が延びた点です。
孫への贈与も7年分さかのぼりますか?
孫が相続や遺贈で財産を取得しなければ、原則として足し戻されません。遺言で財産をもらう場合などは対象になることがあります。
まとめ
- 暦年贈与は、相続開始前の加算期間の分が相続財産に足し戻されます。
- 2024年以降の贈与から加算期間は7年に延び、2031年以降の相続で7年になります。
- 延びた4年分は、合計100万円まで足し戻しません。
- 相続や遺贈で財産を取得しない孫などへの贈与は、原則として対象外です。
- 相続時精算課税の贈与は、年110万円を超えた部分が期間に関係なく加算されます。