当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『孫に毎年お小遣いを渡しているけど、相続税ではどうなるの?』と気になっていませんか。
結論から言うと、孫への生前贈与は、孫が相続や遺贈で財産を受け取らなければ、原則として亡くなる前7年以内の加算の対象になりません。この記事を読むと、孫への贈与が相続税対策として働く条件と、やってはいけない贈与の仕方がわかります。
孫への贈与は相続税にどう影響する?
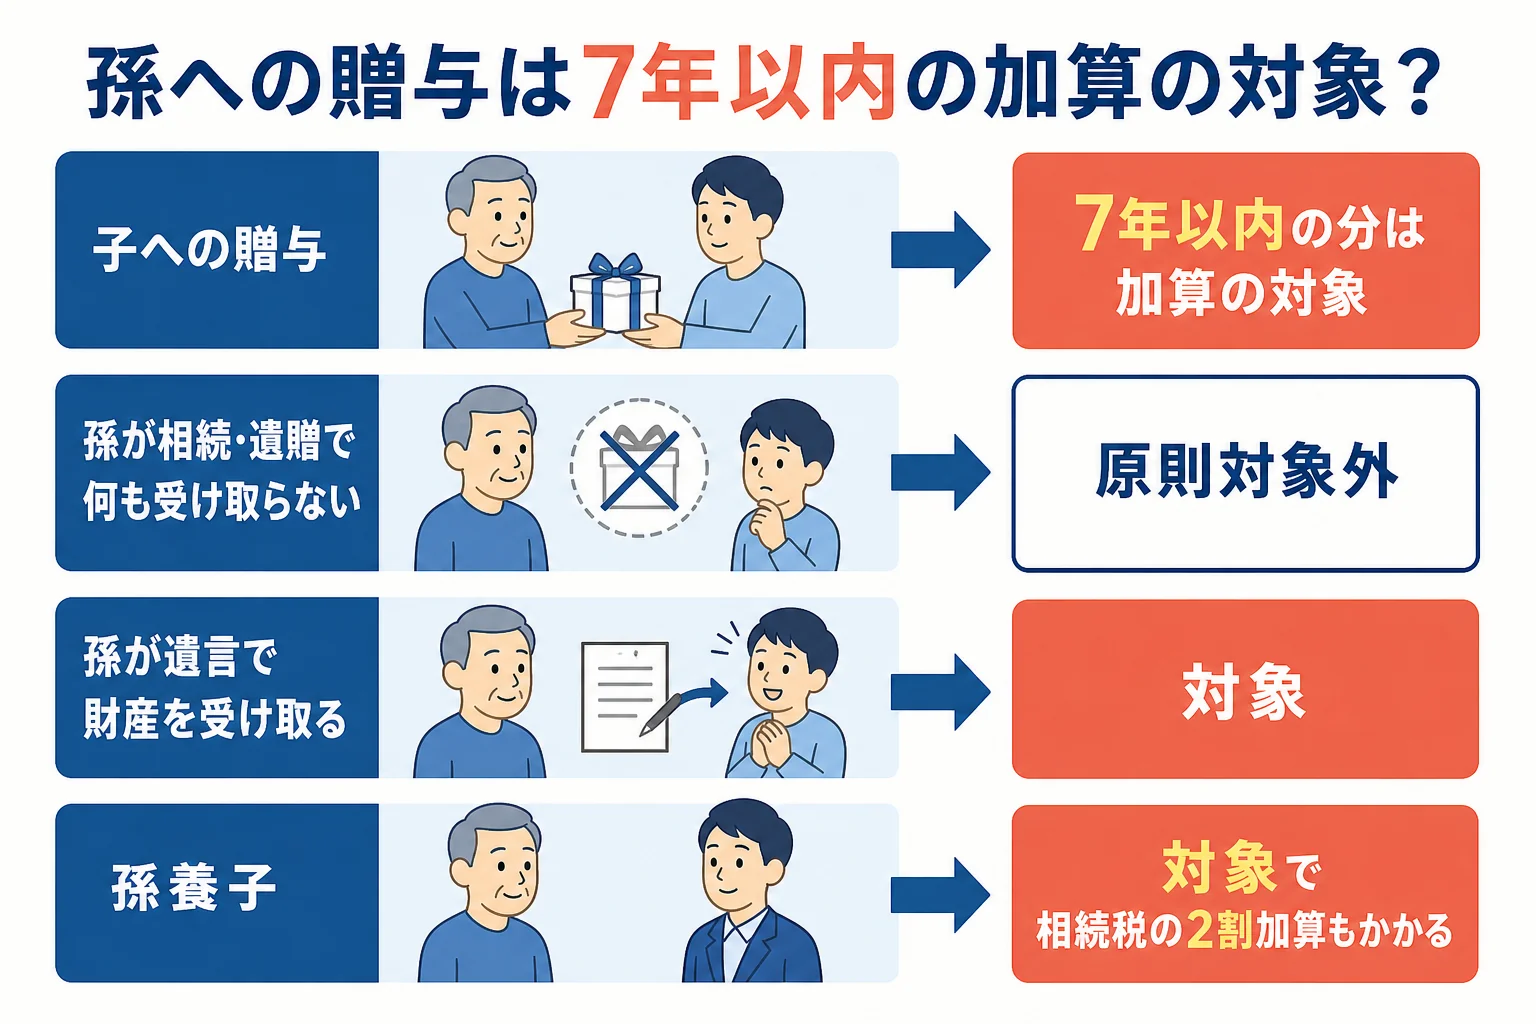
2024年1月1日以降の贈与は、相続開始前7年以内の分が相続財産に加算されます。ただし加算の対象は、相続や遺贈で財産を取得した人だけです。相続人でない孫は原則として対象外なので、孫への暦年贈与は相続財産を減らす方法として使えます。孫が遺言で財産を受け取る場合や、孫を養子にしている場合は対象になります。
子への贈与は、亡くなる前7年以内の分が相続財産に戻されてしまいます。
一方で、孫は通常、相続人ではありません。そのため、孫が相続や遺贈で何も受け取らなければ、亡くなる直前の贈与でも加算されないんです。
| 贈与の相手 | 7年以内の加算 | 注意点 |
|---|---|---|
| 子(相続人) | 対象 | 4年分は合計100万円まで加算しない |
| 孫(相続・遺贈で何も受け取らない) | 原則対象外 | 名義預金と見られないように |
| 孫(遺言で財産を受け取る・孫養子) | 対象 | 相続税の2割加算もかかる |
生前贈与と相続税の関係は生前贈与と相続税の関係で詳しく確認できます。
孫への暦年贈与の注意点
『じゃあ、孫にどんどん贈与すればいい?』と思いますよね。ただ、やり方を間違えると、贈与そのものが認められないことがあります。
110万円以内なら贈与税はかからない
暦年課税の基礎控除は、受け取る人ごとに年110万円です。孫が3人いれば、年330万円までは贈与税がかかりません。
110万円を超えた分には贈与税がかかります。例えば、18歳以上の孫に1年で310万円を贈与すると、基礎控除後の200万円に特例税率10%がかかり、贈与税は20万円です。
名義預金に注意する
いちばん多い失敗が、孫名義の口座に入金しているのに、通帳と印鑑をおじいちゃん・おばあちゃんが管理しているケースです。これは「名義預金」とされ、亡くなった人の財産として相続税がかかります。
- 贈与のたびに贈与契約書を作る(孫が未成年なら親が代わりに署名)
- 通帳・印鑑・キャッシュカードは孫側(または親)が管理する
- 毎年同じ日に同じ額を約束して渡す「定期贈与」と見られないようにする
- 110万円を超えたら、翌年2月1日から3月15日までに孫が贈与税の申告をする
例えばこんな会話はよくあります。
「孫の口座は、私が大学に入るまで預かっておくね」
「それだと名義預金と見られるかもしれないから、通帳は子ども夫婦に渡しておこう」
孫の口座はどう作る?
孫が未成年なら、口座の開設は親が手続きするのが一般的です。贈与したお金は、孫の親が通帳を管理し、孫のために使うのが基本の形です。
『使い道まで口出ししたい』という気持ちもわかります。ただ、渡した後も祖父母が自由に引き出せる状態だと、贈与が成立していないと見られかねません。渡したら任せる、と割り切っておきましょう。
孫が加算の対象になる時と2割加算
遺言や生命保険で財産を受け取ると対象になる
孫が遺言で財産を受け取る場合は「遺贈で取得した人」になり、亡くなる前7年以内の贈与も加算されます。孫が生命保険金の受取人になっている場合も、相続税の計算では遺贈で取得したものとして扱われることがあるので注意しておきましょう。
孫には相続税の2割加算がかかる
孫が相続や遺贈で財産を受け取ると、相続税が2割増しになります。孫養子も対象です。
ただし、子が先に亡くなっていて孫が代わりに相続する代襲相続の場合は、2割加算の対象外です。詳しくは相続税とはもあわせて見てみてください。
孫への不動産の贈与や、まとまった額の贈与
相続時精算課税を使う方法
60歳以上の祖父母から18歳以上の孫への贈与なら、相続時精算課税を選べます。累計2,500万円まで贈与税がかからず、超えた分は一律20%です。
2024年1月1日以降は年110万円の基礎控除もあり、この部分は相続財産に加算されません。ただ、精算課税で受けた贈与(110万円を超えた分)は、相続の時に相続財産に足して計算します。一度選ぶと暦年課税に戻れないので、不動産を孫に贈与する時などに慎重に検討してみてください。
非課税の特例も使える
- 住宅取得等資金の贈与: 省エネ等住宅1,000万円、それ以外500万円まで非課税(2024年1月1日から2026年12月31日までの贈与)
- 教育資金の一括贈与: 最大1,500万円まで非課税
孫が何人もいる、毎年まとまった額を贈与したい、不動産を渡したい、という場合は、どの方法が相続税と贈与税の合計でいちばん軽くなるかを税理士に試算してもらうのが近道です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
孫への贈与は亡くなる直前でも相続税がかかりませんか?
孫が相続や遺贈で財産を受け取らなければ、原則として7年以内の加算の対象になりません。ただし、遺言で財産を受け取る場合や孫養子の場合は対象です。
孫に毎年110万円ずつ贈与しても問題ありませんか?
基礎控除の範囲なので贈与税はかかりません。ただし、毎年同じ額を約束して渡すと定期贈与と見られるおそれがあるので、その都度贈与契約書を作っておきましょう。
未成年の孫にも贈与できますか?
できます。贈与契約書には親権者が代わりに署名し、通帳は親が管理する形にしておくと安心です。
まとめ
- 7年以内の加算の対象は相続・遺贈で財産を取得した人だけで、孫は原則対象外
- 孫が遺言で受け取る、孫養子、生命保険金の受取人などの場合は注意
- 孫が相続・遺贈で受け取ると相続税は2割加算(代襲相続は対象外)
- 名義預金と見られないよう、契約書と通帳の管理を徹底する