当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が持っている株を、今のうちに子どもへ移しておきたい。『株の生前贈与って、いくらで評価されるの?相続まで持っているのとどっちが得?』と迷いますよね。
結論から言うと、上場株式は贈与の日の終値と、その月・前月・前々月の月平均のうち最も低い価格で評価されます。株価が一時的に下がった時に贈与すると評価額を抑えやすく、贈与税も相続税も軽くできる可能性があります。
この記事を読めば、株の生前贈与の評価の仕組みと、有利になるタイミング、相続税との関係が分かります。
株を生前贈与すると評価額はどう決まる?
- 上場株式は、贈与の日の終値と、贈与月・前月・前々月の毎日の終値の月平均、合わせて4つのうち最も低い価格で評価します。
- 相続の場合も、亡くなった日を基準に同じ方法で評価します。
- 株価が下がっている時期に贈与すると、評価額が低くなりやすいです。
- 相続で財産をもらう人への贈与は、一定期間内のものが相続財産に足し戻されます。
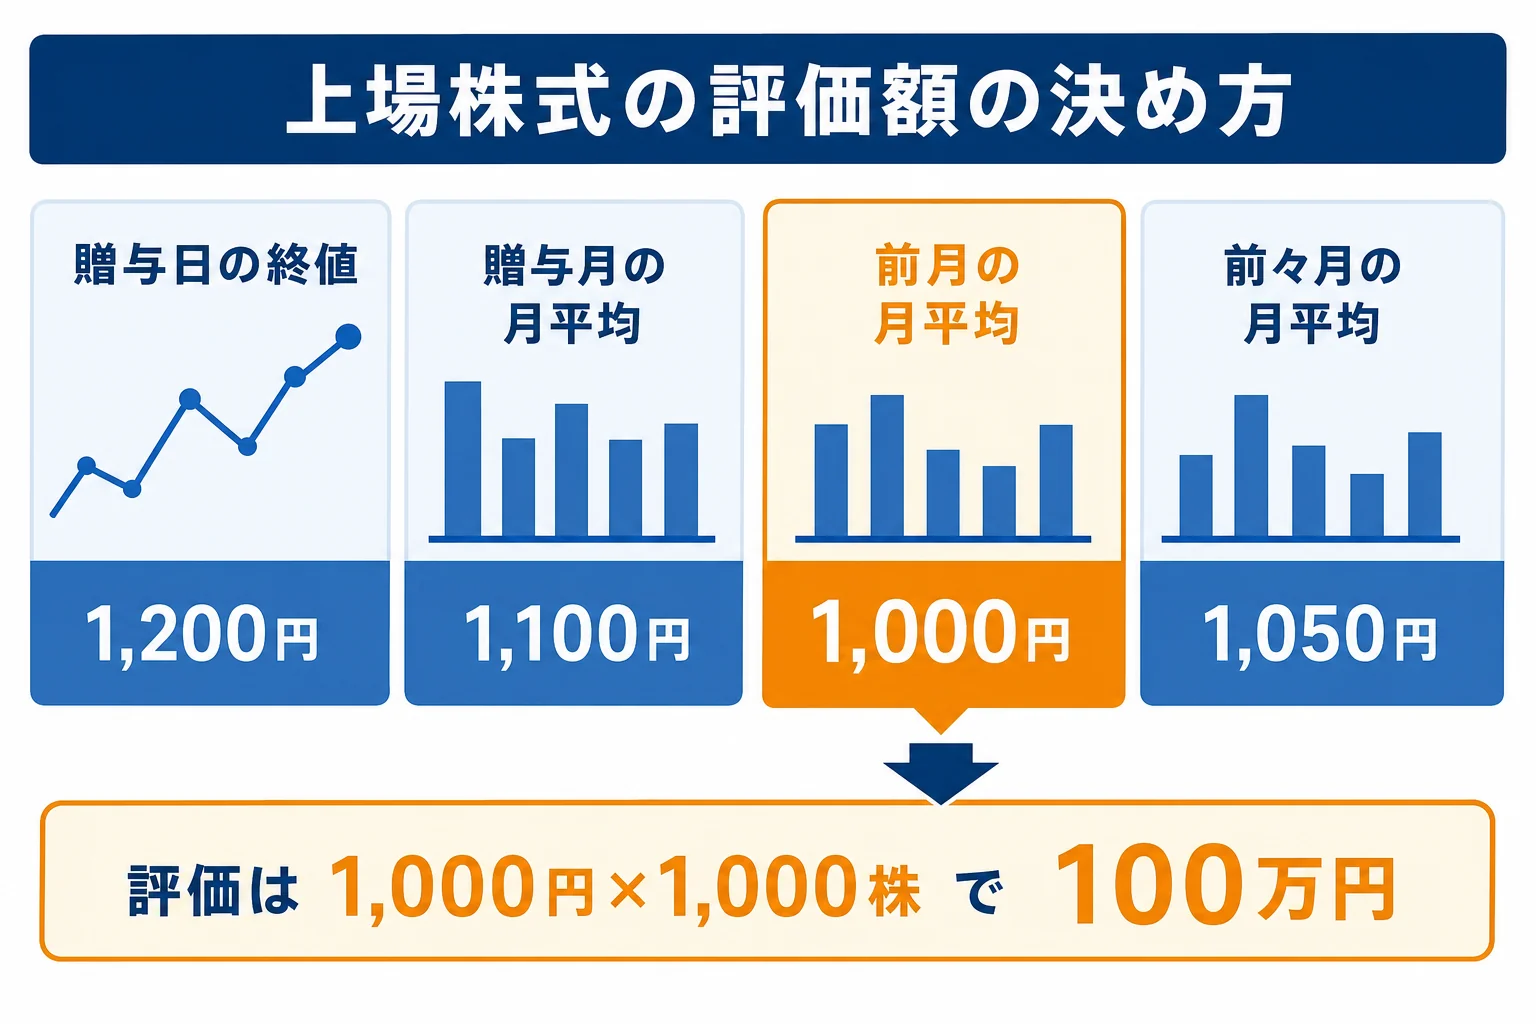
国税庁の説明では、上場株式は課税時期の終値で評価するのが原則です。ただし、その終値が次の3つの月平均のうち最も低い価格を超える時は、最も低い価格で評価します。
| 比べる価格 | 内容 |
|---|---|
| 課税時期の終値 | 贈与の日(相続なら亡くなった日)の終値 |
| その月の月平均 | 課税時期の月の毎日の終値の平均 |
| 前月の月平均 | 1か月前の毎日の終値の平均 |
| 前々月の月平均 | 2か月前の毎日の終値の平均 |
取引所に上場していない会社の株は、類似業種比準方式や純資産価額方式、配当還元方式などで評価します。どれを使うかは要件で決まるので、税理士に確認してみてください。
計算例:株価が下がった時に贈与した場合
例えば、親が持っているA社株1,000株を、18歳以上の子に贈与するケースです。
| 比べる価格 | 1株あたり |
|---|---|
| 贈与日の終値 | 1,200円 |
| 贈与月の月平均 | 1,100円 |
| 前月の月平均 | 1,000円 |
| 前々月の月平均 | 1,050円 |
最も低いのは前月の月平均の1,000円です。評価額は1,000円×1,000株で100万円になります。
暦年課税の基礎控除は年110万円なので、この年にほかの贈与がなければ贈与税はかかりません。終値の1,200円で評価すると120万円になり、基礎控除を超えてしまうところでした。
『もっとまとめて渡したら?』と思う方もいるはずです。例えば、評価額500万円分を一度に贈与すると、500万円−110万円で390万円に特例税率15%をかけて、控除額10万円を引きます。贈与税は48万5,000円です。
株価が上がる前に移しておけば、その後の値上がり分は子の財産として増えていきます。親が持ち続けて相続した場合と比べ、相続税の対象になる財産を抑えられる可能性があるんです。
生前贈与した株が相続税の対象になるケース
ここが大事なところです。生前贈与をしても、相続税の計算に足し戻される場合があります。
2024年1月1日以降の贈与からは、相続や遺贈で財産をもらう人への贈与は、相続開始前の一定期間の分が相続財産に加算されます。加算期間は段階的に延び、最長で7年になります。足し戻す金額は、贈与した時の評価額です。
一方で、孫など相続人でない人への贈与は、原則としてこの加算の対象になりません。
例えば、株価が下がった時に評価額100万円で贈与した株が、その後値上がりしたとします。親が亡くなるまでの加算期間内なら足し戻されますが、その金額は贈与した時の100万円のままです。値上がり分までは足し戻されないので、評価を抑えた効果は残るんです。
足し戻しの仕組みは生前贈与と相続税の関係、贈与税と相続税の税率の比べ方は相続税と贈与税の違いで詳しく解説しています。
相続時精算課税を使う選択肢
60歳以上の父母・祖父母から18歳以上の子・孫への贈与なら、相続時精算課税を選べます。累計2,500万円までは贈与税がかからず、超えた部分は一律20%です。
さらに、2024年1月1日以降は年110万円の基礎控除があり、この部分は相続財産に足し戻されません。値上がりが見込める株を早めに移したい時は、検討の余地があります。
ただし、一度選ぶと暦年課税に戻れません。贈与した株は贈与時の評価額で相続財産に加わるので、株価が下がった場合はかえって不利になることも。
『結局どっちを使えばいいの?』と迷った方は、制度の違いを相続時精算課税制度とはで確認してみてください。
株の評価は日によって変わり、贈与の時期や方法で税金の差が大きく出ます。株の割合が大きい家や、非上場株式を持っている家は、贈与の前に税理士に試算してもらうと安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
株の贈与は証券口座の移管だけで済みますか?
証券会社での移管の手続きに加えて、贈与契約書を作っておきましょう。年110万円を超えたら、翌年2月1日から3月15日までに贈与税の申告が必要です。
贈与された株を売る時の取得費はどうなりますか?
贈与で受け取った株は、贈与した人の取得費と取得時期を引き継ぎます。売った時の譲渡所得は、その取得費をもとに計算します。
株を毎年少しずつ贈与してもいいですか?
毎年の贈与は可能ですが、毎年同じ額をあらかじめ約束すると、まとめて贈与したとみなされるおそれがあります。その都度、契約書を作っておきましょう。
まとめ
- 上場株式は、贈与日の終値と3か月の月平均のうち最も低い価格で評価します。
- 株価が下がった時期に贈与すると、評価額を抑えやすくなります。
- 相続で財産をもらう人への贈与は、最長7年分が相続財産に足し戻されます。
- 相続時精算課税は、値上がりが見込める株を移したい時の選択肢になります。