当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『相続時精算課税が改正されて使いやすくなったと聞いたけど、何が変わったの?』と気になっている方も多いはずです。
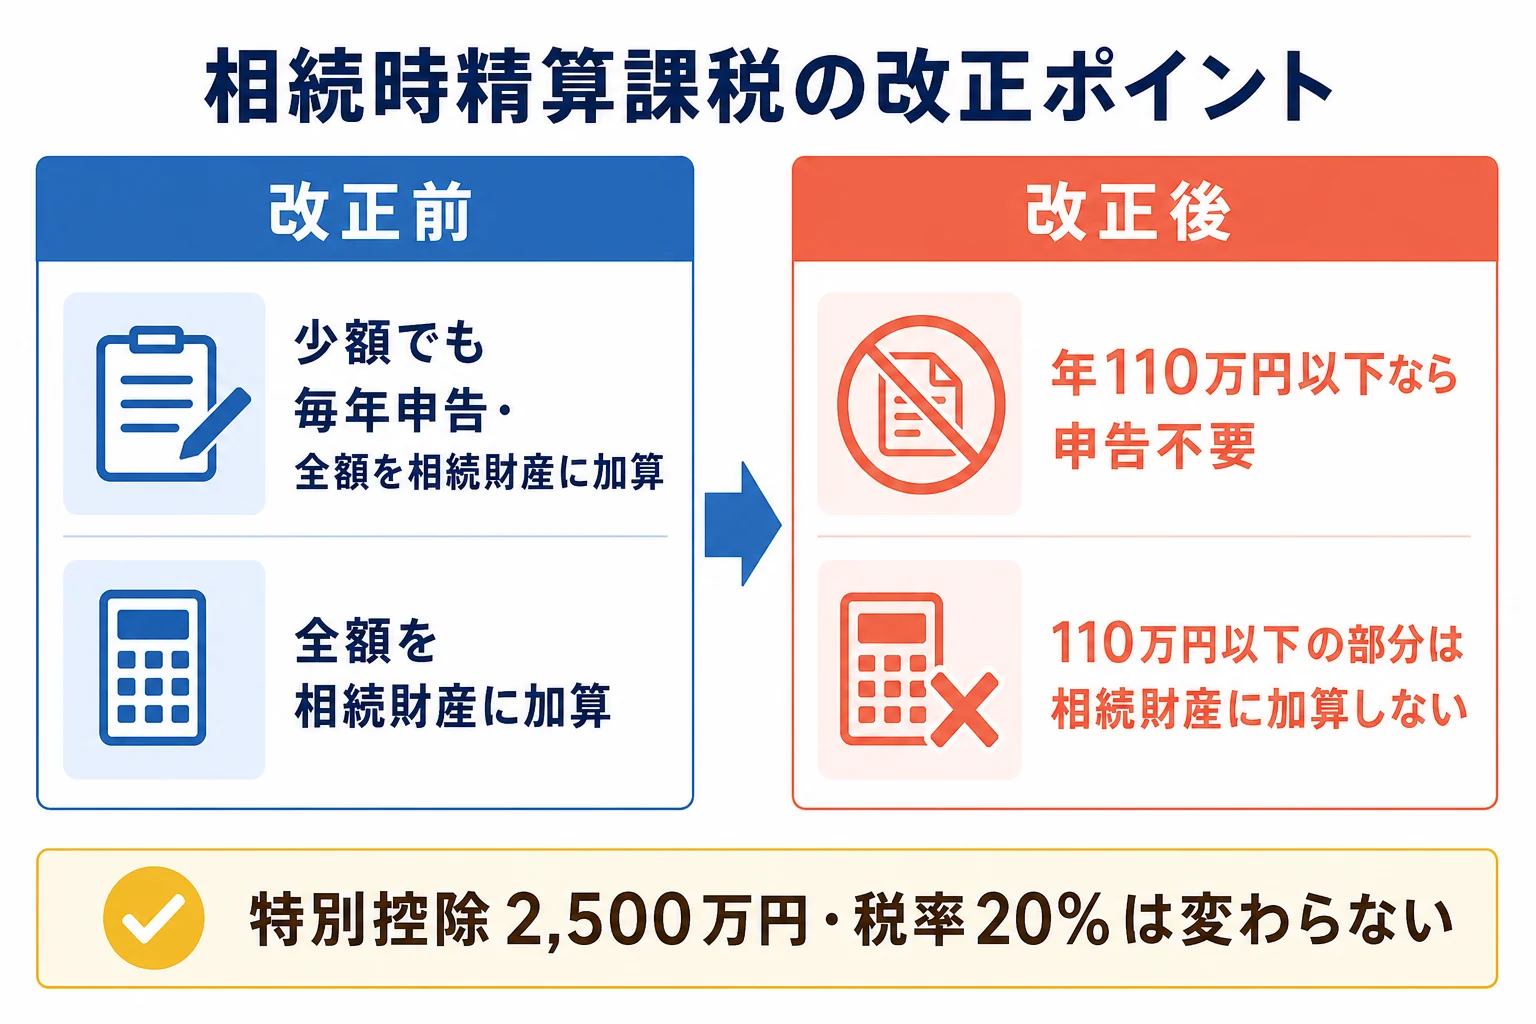
結論から言うと、2024年1月1日以後の贈与から、相続時精算課税に年110万円の基礎控除ができました。110万円以下の贈与なら贈与税の申告は不要で、相続の時に相続財産へ足し戻す必要もありません。
この記事を読めば、改正後の相続時精算課税で毎年いくらまでなら手間なく贈与できるか、どんな時に申告が要るかが分かります。
相続時精算課税制度の改正で何が変わった?
- 2024年1月1日以後の贈与から、相続時精算課税に年110万円の基礎控除が新設されました。
- 1年間の贈与が110万円以下なら、贈与税の申告は不要です(最初の年は選択届出書の提出が必要)。
- 基礎控除110万円以下の部分は、贈与した人が亡くなっても相続財産に加算されません。
- 110万円を超えた年は、毎年の申告が必要です。累計2,500万円の特別控除と、超えた分に一律20%の税率という仕組みは変わりません。
相続時精算課税は、60歳以上の父母・祖父母から18歳以上の子・孫への贈与で選べる制度です。累計2,500万円までは贈与税がかからない代わりに、贈与した人が亡くなった時に、もらった財産を相続財産に足して相続税を計算します。
制度そのものの仕組みは相続時精算課税制度とはで詳しく説明しています。
改正前と改正後の違いを表で比べる
『具体的に何が変わったのか、ひと目で知りたい』という方のために、改正前と改正後を並べてみます。
| 比べるポイント | 2023年までの贈与 | 2024年1月1日以後の贈与 |
|---|---|---|
| 年110万円の基礎控除 | なし | あり |
| 少額の贈与の申告 | 1円でも申告が必要 | 110万円以下なら申告不要 |
| 相続財産への加算 | もらった全額を加算 | 毎年の110万円を引いた残りだけ加算 |
| 特別控除 | 累計2,500万円 | 累計2,500万円(変わらず) |
| 税率 | 一律20% | 一律20%(変わらず) |
| 土地・建物が災害で被害を受けた時 | 再計算の特例なし | 再計算の特例あり |
改正前は、少額でも毎年申告しなければならず、もらった分は全部相続財産に足し戻されました。『手間がかかるうえに相続税の節税にもならない』と敬遠されがちだったんです。
改正後は、110万円以下の部分が相続税の計算から完全に外れるので、少額をこつこつ贈与する使い方がしやすくなりました。
110万円の基礎控除で申告不要になる条件
ここが大事なところです。申告が不要になるのは「その年に特定贈与者(精算課税を選んだ相手)からもらった合計が110万円以下」の時です。
- その年の贈与が110万円以下: 贈与税の申告は不要
- その年の贈与が110万円を超える: 贈与税の申告が必要(特別控除も申告しないと使えない)
- 精算課税を初めて選ぶ年: 贈与額にかかわらず「相続時精算課税選択届出書」の提出が必要
選択届出書は、最初の贈与を受けた年の翌年2月1日から3月15日までに税務署へ出します。110万円を超えて申告する年は、申告書に届出書を添付して出します。
『じゃあ毎年申告しないといけないの?』と心配な方もいますよね。毎年申告が要るのは、110万円を超えた年だけです。110万円以下の年は、何も出さなくて構いません。
両親など複数の人から精算課税でもらう時
父と母の両方について精算課税を選ぶと、基礎控除110万円は2人で分け合う形になります。それぞれからもらった額の割合で110万円を按分するので、1人ごとに110万円ずつ使えるわけではありません。
暦年課税の110万円とは別枠
例えば、父からの贈与は精算課税、祖母からの贈与は暦年課税、という組み合わせも可能です。この場合、精算課税の基礎控除110万円と、暦年課税の基礎控除110万円は別々に使えます。
計算例で見る:毎年いくら贈与すると得か
例えば、父から子へ毎年お金を贈与するケースで考えてみます。
毎年100万円を贈与する場合
精算課税を選べば、110万円以下なので毎年の申告は不要です。父が亡くなった時も、この100万円は相続財産に加算されません。
暦年課税でも110万円以下なので贈与税はかかりません。ただし暦年課税では、亡くなる前の一定期間(2024年以後の贈与は最長7年)の贈与は相続財産に足し戻されます。
つまり、亡くなる直前まで続く贈与なら、精算課税の方が足し戻しのない分だけ有利になります。
毎年300万円を贈与する場合
精算課税の場合は、300万円から110万円を引いた190万円が特別控除2,500万円から差し引かれ、贈与税は0円です。申告は毎年必要で、相続の時はこの190万円が毎年分加算されます。
暦年課税の場合は、300万円から110万円を引いた190万円に特例税率10%がかかり、贈与税は19万円です。
- 精算課税: 190万円を特別控除で差し引き、贈与税0円(申告は必要)
- 精算課税: 相続時に190万円を加算
- 暦年課税: 190万円 × 10% = 贈与税19万円
- 暦年課税: 亡くなる前の加算期間内の贈与は相続時に加算
どちらが得かは、財産の総額が相続税の基礎控除を超えるか、何年続けるかで変わります。一度精算課税を選ぶと、その人からの贈与は暦年課税に戻せない点も考えておきましょう。
相続税がかかりそうな財産がある人や、土地・自社株など値上がりしそうな財産を渡したい人は、どちらの制度で贈与するかで結果が大きく変わります。選ぶ前に税理士にシミュレーションしてもらうと安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
改正後の相続時精算課税の注意点
便利になったとはいえ、気をつけたいこともあります。
110万円以下でも贈与の記録は残しておく
申告が不要になったとはいえ、いつ・誰から・いくらもらったかの記録は残しておきましょう。振込の記録が残る方法で渡すのが基本です。
『申告していないから、何もしなくていい』と考えて記録がないと、相続の時に贈与だったのか、名義だけ子どもの預金(名義預金)だったのか説明しにくくなります。
一度選ぶと暦年課税に戻れない
『とりあえず精算課税にしておこう』と気軽に選ぶのは危険です。選んだ相手からの贈与は、ずっと精算課税になります。
110万円を超えた分は相続財産に加算される
110万円を超えた分は、贈与した時の価額で相続財産に加算されます。値下がりした財産を贈与すると、相続税の計算では高い価額のまま加算されることも。
届出書の出し忘れに注意
最初の年に選択届出書を出していないと、精算課税として扱われません。110万円以下の贈与だけの年でも、最初の年は届出が必要です。手続きの詳しい流れは相続時精算課税制度の手続きと必要書類を見てみてください。
よくある質問
相続時精算課税の110万円の基礎控除はいつから使えますか?
2024年1月1日以後の贈与から使えます。2023年までの贈与には基礎控除はありません。
相続時精算課税で毎年110万円以下なら申告しなくていいですか?
その年の贈与が110万円以下なら贈与税の申告は不要です。ただし、初めて選ぶ年は相続時精算課税選択届出書の提出が必要です。
110万円以下の贈与は相続の時に持ち戻しされますか?
されません。2024年1月1日以後の贈与のうち、基礎控除110万円以下の部分は相続財産に加算されません。
まとめ
- 2024年1月1日以後の贈与から、相続時精算課税に年110万円の基礎控除ができました。
- 年110万円以下なら申告不要で、相続財産への加算もありません(初年度の届出書は必要)。
- 110万円を超えた年は毎年申告し、超えた分は相続時に加算されます。
- 一度選ぶと暦年課税に戻れないので、選ぶ前に比較しておきましょう。