当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
孫に住宅資金をまとめて渡したい。子供2人にそれぞれ贈与したい。『相続時精算課税制度って、孫や複数人にも使えるの?』と気になっている方も多いはずです。
結論から言うと、孫にも使えますし、子供2人など複数人にも使えます。選ぶのは受け取る人ごと・贈る人ごとなので、それぞれに2,500万円の特別控除があります。
ただ、孫が使う時は相続税の2割加算に気をつける必要があります。この記事では、その仕組みと注意点を確認できます。
相続時精算課税制度は孫や複数人にも使える?
- 60歳以上の父母・祖父母から、18歳以上の子・孫への贈与で使えます。孫も対象です。
- 選択は「受け取る人」が「贈る人ごと」に行います。子供2人ならそれぞれが選べます。
- 特別控除2,500万円と年110万円の基礎控除は、受け取る人ごとに使えます。
- 孫が使うと、相続時に加算される分が相続税の2割加算の対象になることがあります。
- 兄弟や配偶者への贈与には使えません。
国税庁の案内では、贈与者は贈与した年の1月1日に60歳以上の父母または祖父母など、受贈者は贈与を受けた年の1月1日に18歳以上の、子や孫などの推定相続人または孫とされています。
つまり、祖父から孫への贈与にも使えるんです。一方で、兄弟姉妹の間や、夫婦の間の贈与には使えません。配偶者への贈与で使える制度としては、婚姻期間20年以上の夫婦の居住用不動産の贈与(贈与税の配偶者控除)があります。
制度そのものの仕組みは相続時精算課税制度とはで詳しく解説しています。
子供2人など複数人に贈与する時の仕組み
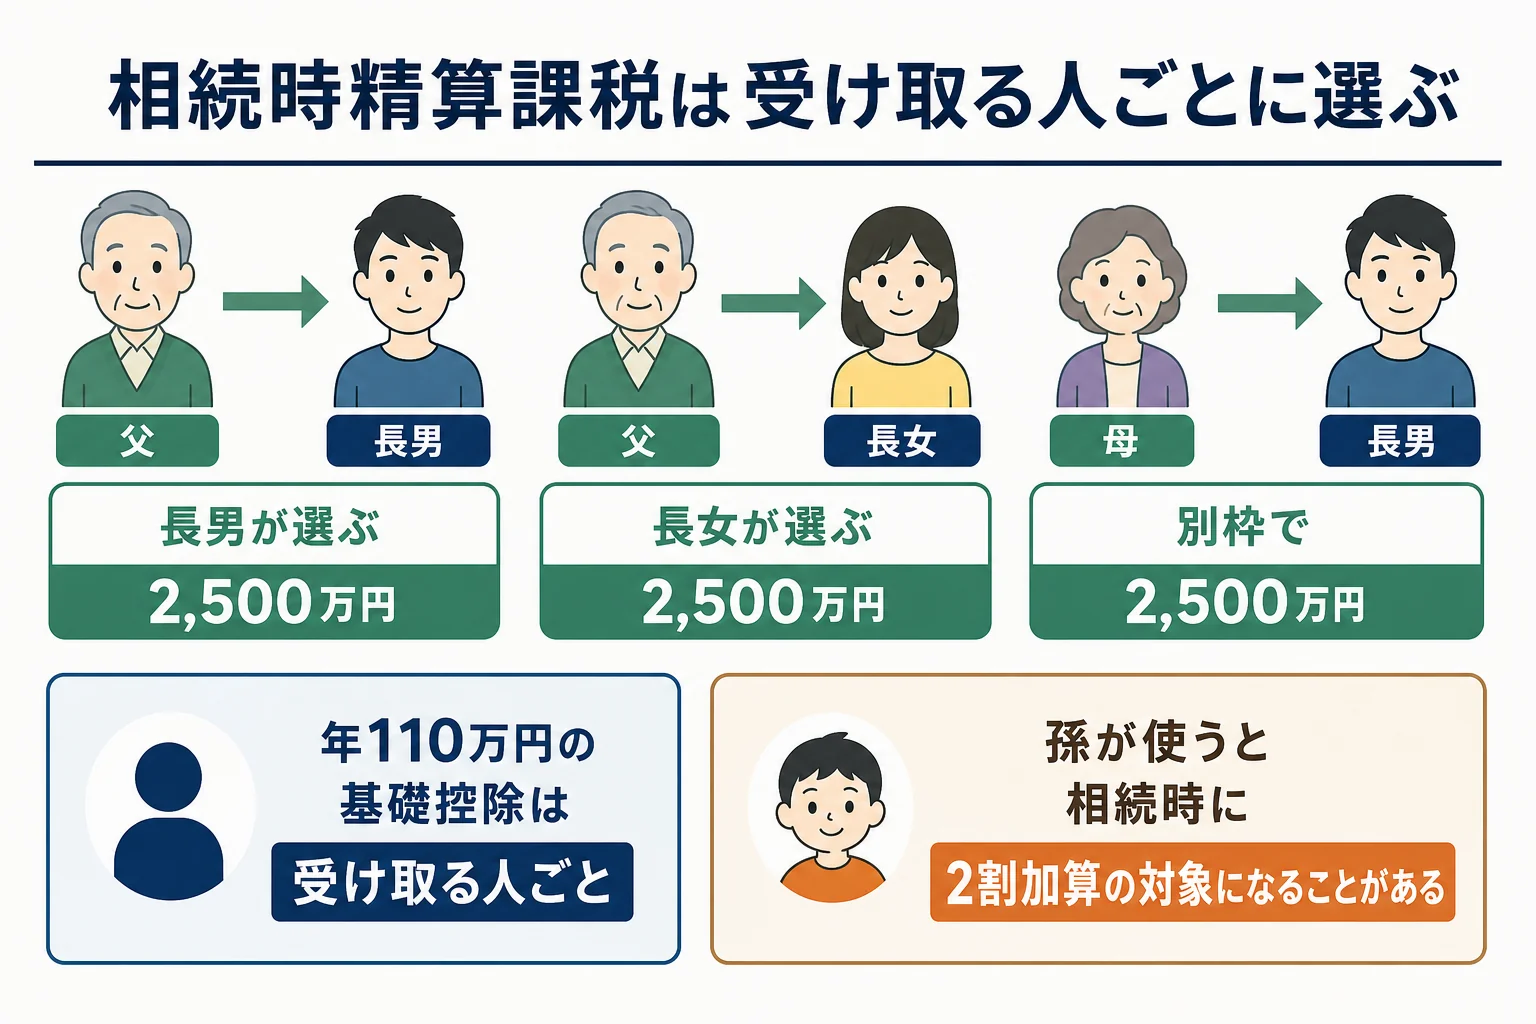
『子供2人に贈与したら、2,500万円を2人で分けるの?』と思いがちですよね。でも、そうではないんです。
相続時精算課税は、受け取る人がそれぞれ、贈る人ごとに選びます。『長男が選んだら、長女も同じ制度になるの?』と心配する方もいますが、そうはなりません。例えば、父から長男と長女がそれぞれ贈与を受けて、2人とも精算課税を選べば、2人とも2,500万円の特別控除を使えます。
| 贈る人と受け取る人 | 選択 | 特別控除 |
|---|---|---|
| 父から長男へ | 長男が選ぶ | 長男に2,500万円 |
| 父から長女へ | 長女が選ぶ | 長女に2,500万円 |
| 母から長男へ | 長男が選ぶ(父とは別) | 長男に別枠で2,500万円 |
同じ長男でも、父からの贈与は精算課税、母からの贈与は暦年課税、という使い分けもできます。
年110万円の基礎控除は受け取る人ごと
2024年1月1日以降の贈与からは、精算課税にも年110万円の基礎控除ができました。この110万円は、受け取る人ごとに1年110万円です。
1人が同じ年に2人の特定贈与者から贈与を受けた時は、110万円を贈与額の割合で分けます。国税庁の例では、父から600万円、母から400万円を受け取った場合、父からの分で66万円、母からの分で44万円を差し引きます。
孫が使う時の2割加算とデメリット
ここが大事なところです。孫が精算課税を使う時は、相続の時の扱いに注意が必要です。
精算課税でもらった財産は、贈った人が亡くなった時に相続財産に加算されます。孫は一親等の血族ではないので、代襲相続人になっている場合を除き、加算された分に対応する相続税が2割加算の対象になります。
- 相続時に加算される分の相続税が2割増しになることがある
- 一度選ぶと、その祖父母からの贈与は暦年課税に戻れない
- 遺産をもらわなくても、相続税の申告が必要になることがある
- 贈与時の価額で加算されるので、値下がりした財産は不利になる
例えば、こんな会話になりがちです。
「孫に2,500万円まで非課税であげられるなら、使わない手はないよね」
「でも、おじいちゃんが亡くなった時に、その分の相続税が2割増しになるかもしれないよ」
祖父母の財産が基礎控除以下で、相続税がかからない見込みなら、2割加算の影響は出ません。逆に、相続税がかかりそうな家庭では、損になることもあります。
暦年課税との比べ方は相続時精算課税制度のデメリットとメリットでも解説しています。
孫に使うか、子に使うか、暦年課税にするかで、最終的な相続税は大きく変わります。贈与する人が複数いる、相続税がかかりそうな財産がある、という場合は、税理士に相続時までの試算をしてもらってから選ぶと安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
選択の手続き
精算課税を選ぶ時は、最初の贈与を受けた年の翌年2月1日から3月15日までに、「相続時精算課税選択届出書」を税務署に出します。受け取る人が、贈る人ごとに1枚ずつ出す形です。
子供2人がそれぞれ選ぶなら、届出書も2人がそれぞれ出します。手続きの流れは相続時精算課税制度の手続きで確認できます。
よくある質問
相続時精算課税制度は孫にも使えますか?
使えます。60歳以上の祖父母から、贈与の年の1月1日に18歳以上の孫への贈与が対象です。ただし、相続時に2割加算の対象になることがあります。
子供2人に贈与すると、2,500万円を2人で分けますか?
分けません。受け取る人ごとに選ぶ制度なので、子供2人がそれぞれ選べば、それぞれに2,500万円の特別控除があります。
兄弟や配偶者への贈与に相続時精算課税は使えますか?
使えません。対象は父母・祖父母などから子・孫などへの贈与です。夫婦間の居住用不動産の贈与には、別の制度(贈与税の配偶者控除)があります。
まとめ
- 相続時精算課税制度は、60歳以上の祖父母から18歳以上の孫への贈与にも使えます。
- 選択は受け取る人が贈る人ごとに行い、特別控除2,500万円もそれぞれにあります。
- 年110万円の基礎控除は受け取る人ごとで、複数の贈与者からなら割合で分けます。
- 孫が使うと、相続時に加算される分が2割加算の対象になることがあります。
- 兄弟や配偶者への贈与には使えません。