当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『相続時精算課税制度なら2,500万円まで贈与税がかからないから、今のうちに自宅の土地を子に渡しておこう』。そう考えている方も多いはずです。
結論から言うと、相続時精算課税制度で贈与した土地には、小規模宅地等の特例は使えません。自宅の土地なら、相続まで待った方が税金が軽くなることが多いんです。
この記事では、贈与した場合と相続した場合の差を、計算例で比べて確認できます。
精算課税で贈与した土地に小規模宅地等の特例は使える?
- 相続時精算課税制度で贈与を受けた宅地は、小規模宅地等の特例の対象外です(国税庁 No.4124)。
- 精算課税で贈与した財産は、相続の時に贈与時の価額で相続財産に足し戻されます。
- 自宅の土地を相続で引き継げば、要件を満たすと330㎡まで評価額が80%減ります。
- 特例が使える土地は、贈与より相続で渡す方が有利になることが多いです。
相続時精算課税制度は、60歳以上の親・祖父母から18歳以上の子・孫への贈与で選べる制度です。累計2,500万円の特別控除と年110万円の基礎控除があり、超えた分は一律20%の贈与税がかかります。
ただし、相続の時には贈与した財産を相続財産に足して、相続税を計算し直します。この「足し戻し」の時に、小規模宅地等の特例が使えないんです。
制度全体は相続時精算課税制度とはで詳しく解説しています。
贈与と相続で相続税はいくら違う?計算例
例えば、母はすでに他界していて、父と同居している長男、別居の長女が相続人のケースです。
父の財産は、自宅の土地(240㎡・評価額5,000万円)と、建物と預金を合わせて3,000万円。2つのパターンで比べてみます。
| 項目 | 相続で長男が土地を取得 | 精算課税で長男に土地を贈与済み |
|---|---|---|
| 土地として計算される額 | 1,000万円(80%減) | 4,890万円(贈与時5,000万円 − 110万円) |
| 建物・預金 | 3,000万円 | 3,000万円 |
| 課税価格の合計 | 4,000万円 | 7,890万円 |
| 基礎控除(相続人2人) | 4,200万円 | 4,200万円 |
| 相続税の総額 | 0円 | 453.5万円 |
精算課税のパターンは、7,890万円 − 4,200万円 = 3,690万円を2人で分けて1,845万円ずつ。税率15%・控除額50万円で1人226.75万円、2人で453.5万円です。
贈与した年の贈与税は、(4,890万円 − 2,500万円)× 20% = 478万円。この贈与税は相続税から差し引かれ、引ききれない分は還付されます。
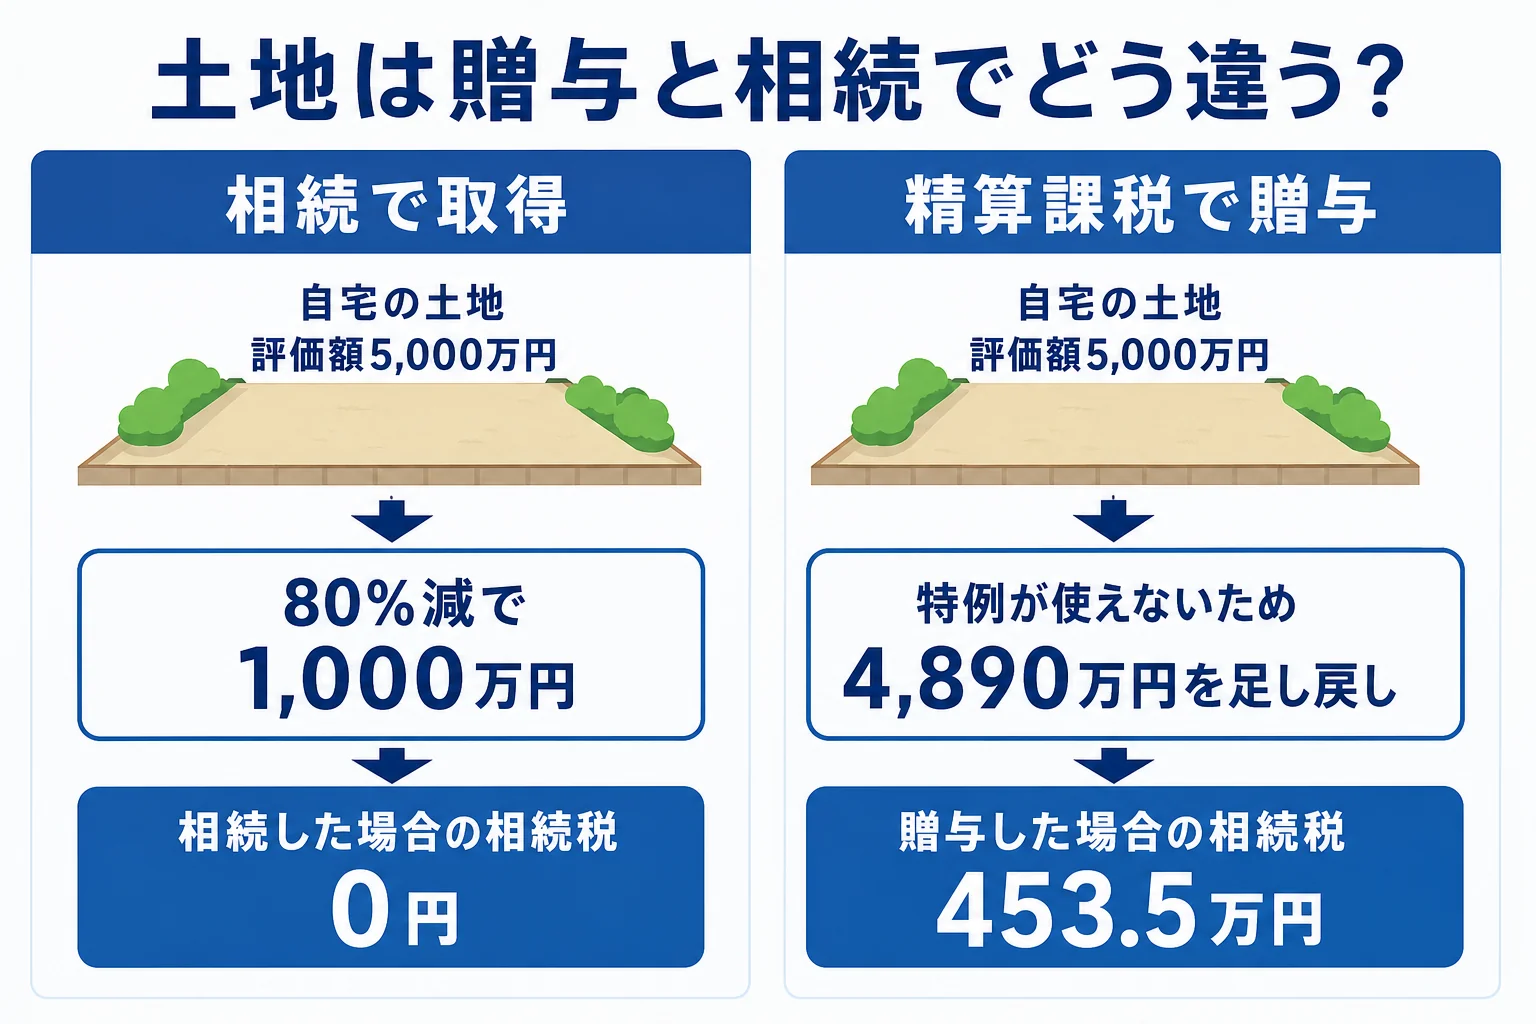
『精算課税なら得』と思っていたら、逆だったということもあり得ますよね。特例が使える土地では、差がこれだけ開くんです。
贈与には相続にない費用もかかる
もう1つ見落としやすいのが手続きの費用です。贈与で土地をもらうと不動産取得税がかかります。名義変更の登録免許税の税率も、相続の0.4%より高くなります。
精算課税で土地・不動産を贈与してもいいのはどんな時?
とはいえ、精算課税での不動産の贈与が向いている場面もあります。
- そもそも小規模宅地等の特例が使えない土地(同居の親族も家なき子もいない等)
- 賃貸アパートなど、家賃収入を早めに子へ移したい不動産
- 今後、値上がりが見込まれる土地(足し戻しは贈与時の価額のため)
- 相続財産の合計が基礎控除を大きく下回り、相続税がかからない家庭
一度精算課税を選ぶと、その親からの贈与は暦年課税に戻せません。土地を渡す前に、特例が使えるかを先に確認しておきましょう。
自宅の土地を贈与するか相続まで待つかは、特例の要件と将来の税額を比べないと決められません。要件を満たすかは、税理士に試算してもらってから判断するのが安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
特例を残しつつ生前にできることは?
『土地は相続まで待つとして、ほかに今からできることはないの?』と思いますよね。
例えば、土地は相続で渡す前提にして、預金を暦年贈与で少しずつ渡す方法があります。受け取る人ごとに年110万円までは贈与税がかかりません。
ただし、2024年1月1日以降の暦年贈与は、相続開始前7年以内の分が相続財産に足し戻されます。長く続けるほど効果が出る方法なので、早めに始めておくのがポイントです。
よくある質問
精算課税で建物だけを贈与した場合、土地に特例は使えますか?
土地を相続で取得するなら、要件を満たせば土地には特例を使えます。特例が使えなくなるのは、精算課税の贈与で取得した宅地の部分です。
暦年課税で贈与した土地なら特例は使えますか?
贈与で取得した土地は、相続で取得したものではないので小規模宅地等の特例は使えません。特例は相続や遺贈で取得した宅地が対象です。
精算課税で贈与した土地の評価額が下がったらどうなりますか?
足し戻すのは贈与時の価額なので、下がっても相続税は減りません。災害で被害を受けた土地・建物には再計算の特例があります。
まとめ
- 相続時精算課税制度で贈与した土地に、小規模宅地等の特例は使えない
- 相続で自宅の土地を引き継げば、要件を満たすと330㎡まで80%減額できる
- 例では、贈与した場合の相続税は453.5万円、相続した場合は0円
- 特例が使えない土地や値上がりする土地なら、精算課税での贈与も選択肢になる
精算課税のデメリットをもっと知りたい方は、相続時精算課税制度のデメリットとメリットも読んでみてください。