当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『2,500万円まで贈与税がかからないなら、使った方が得なのでは?』と、相続時精算課税制度が気になっている方も多いですよね。
結論から言うと、相続時精算課税は「相続税を減らす制度」ではなく、「贈与税を先送りして相続の時に精算する制度」です。うまくはまる家庭もあれば、選んで後悔する家庭もあります。
ここでは、デメリットとメリットを並べて、使うべき人かどうかを判断できるようにしていきます。
相続時精算課税制度のデメリットは?まず結論
- 一度選ぶと、同じ贈与者からの贈与は暦年課税に戻れません。
- 贈与した財産は、相続の時に贈与時の価額で相続財産に足して相続税を計算します(年110万円の基礎控除分は除く)。
- 贈与で受け取った土地には、小規模宅地等の特例が使えません。
- 一方で、2,500万円までは贈与税がかからず、値上がりしそうな財産を早めに渡せるメリットがあります。
制度の基本をおさらいすると、60歳以上の父母・祖父母から、18歳以上の子・孫への贈与で選べます。
累計2,500万円までの特別控除があり、超えた部分は一律20%です。2024年1月1日以降は、毎年110万円の基礎控除も使えるようになりました。
仕組みそのものは相続時精算課税制度とはで詳しく解説しています。
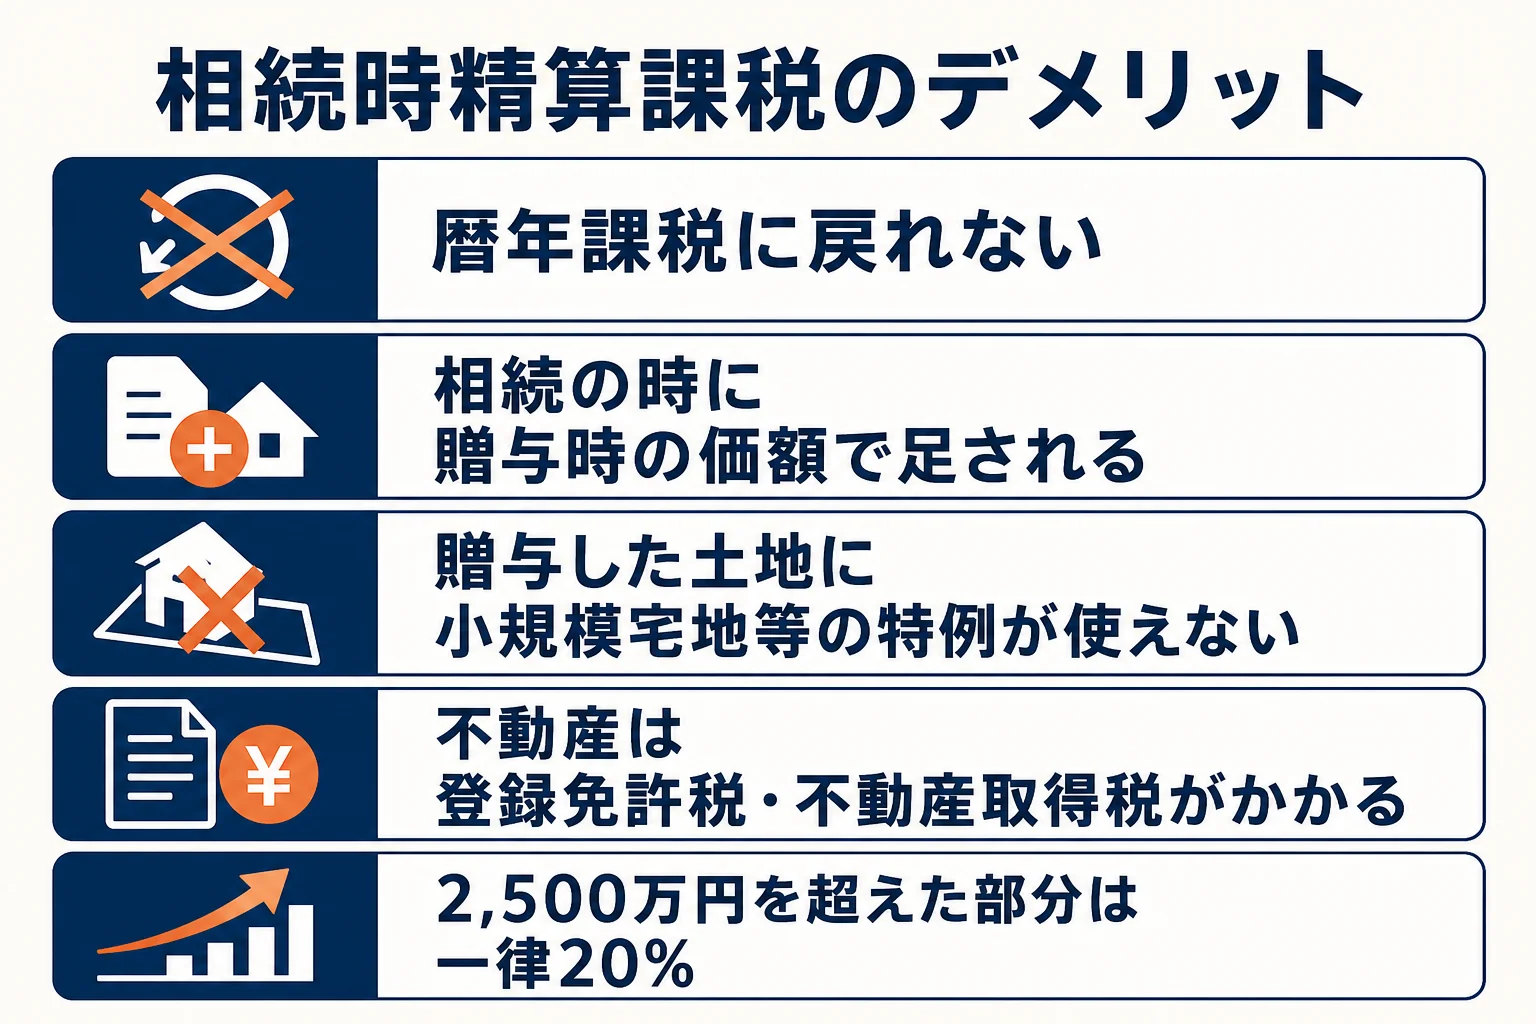
相続時精算課税の5つのデメリット
ここが大事なところです。選ぶ前に、次の5つは知っておきましょう。
1. 暦年課税に戻れない
一度「相続時精算課税選択届出書」を出すと、その贈与者からの贈与は、ずっと精算課税で計算します。
『やっぱり毎年110万円ずつの暦年贈与にしたい』と思っても、その親からの贈与では戻れないんです。
なお、父は精算課税、母は暦年課税のように、贈与者ごとに選ぶことはできます。
2. 相続の時に贈与時の価額で足される
精算課税で贈与した財産(年110万円の基礎控除分を除く)は、相続の時に相続財産に足して相続税を計算します。
足す金額は、相続の時の価額ではなく贈与した時の価額です。贈与した後に値下がりしても、高い時の価額で相続税を計算することになります。
3. 小規模宅地等の特例が使えない
自宅の土地は、相続で受け取れば小規模宅地等の特例で330㎡まで80%減額できることがあります。
ところが、精算課税で生前に贈与した土地は、相続で取得したことにならないので、この特例は使えません。
土地を渡すなら、贈与にするか相続まで待つかで税額が大きく変わることがあります。
4. 不動産の贈与は登記などのコストが高くなりやすい
不動産を贈与で移すと、登録免許税は相続の時より税率が高くなります。
さらに、相続ではかからない不動産取得税が、贈与ではかかります。贈与税が0円でも、手続きのコストはかかるわけです。
5. 2,500万円を超えると一律20%
累計で2,500万円の特別控除を超えた部分には、一律20%の贈与税がかかります。
払った贈与税は、相続税から差し引けます。ただ、相続税がかからない家庭だと、払った贈与税は還付されるものの、手間と資金の負担が先に来ます。
相続時精算課税のメリット
デメリットばかりではありません。次のような場面では、使う意味があります。
- 2,500万円までの贈与なら贈与税がかからない
- 年110万円の基礎控除分は、相続財産に足されない
- 値上がりしそうな株や土地を、今の価額で固定できる
- 賃貸物件を渡すと、その後の家賃収入は子のものになる
- 子や孫がお金を必要としている今、まとめて渡せる
- 暦年課税に戻れない
- 贈与時の価額で相続財産に足される
- 贈与した土地に小規模宅地等の特例が使えない
- 不動産は登録免許税・不動産取得税の負担がある
- 2,500万円を超えると一律20%
『じゃあ、年110万円の基礎控除だけ使えばいいの?』と思った方、実はそれもひとつの使い方なんです。
精算課税の110万円は、暦年課税の110万円と違って、亡くなる前の贈与でも相続財産に足されません。暦年課税は、相続や遺贈で財産を受け取る人への贈与が亡くなる前7年以内なら加算されます(2024年1月1日以降の贈与から。期間は段階的に伸びます)。
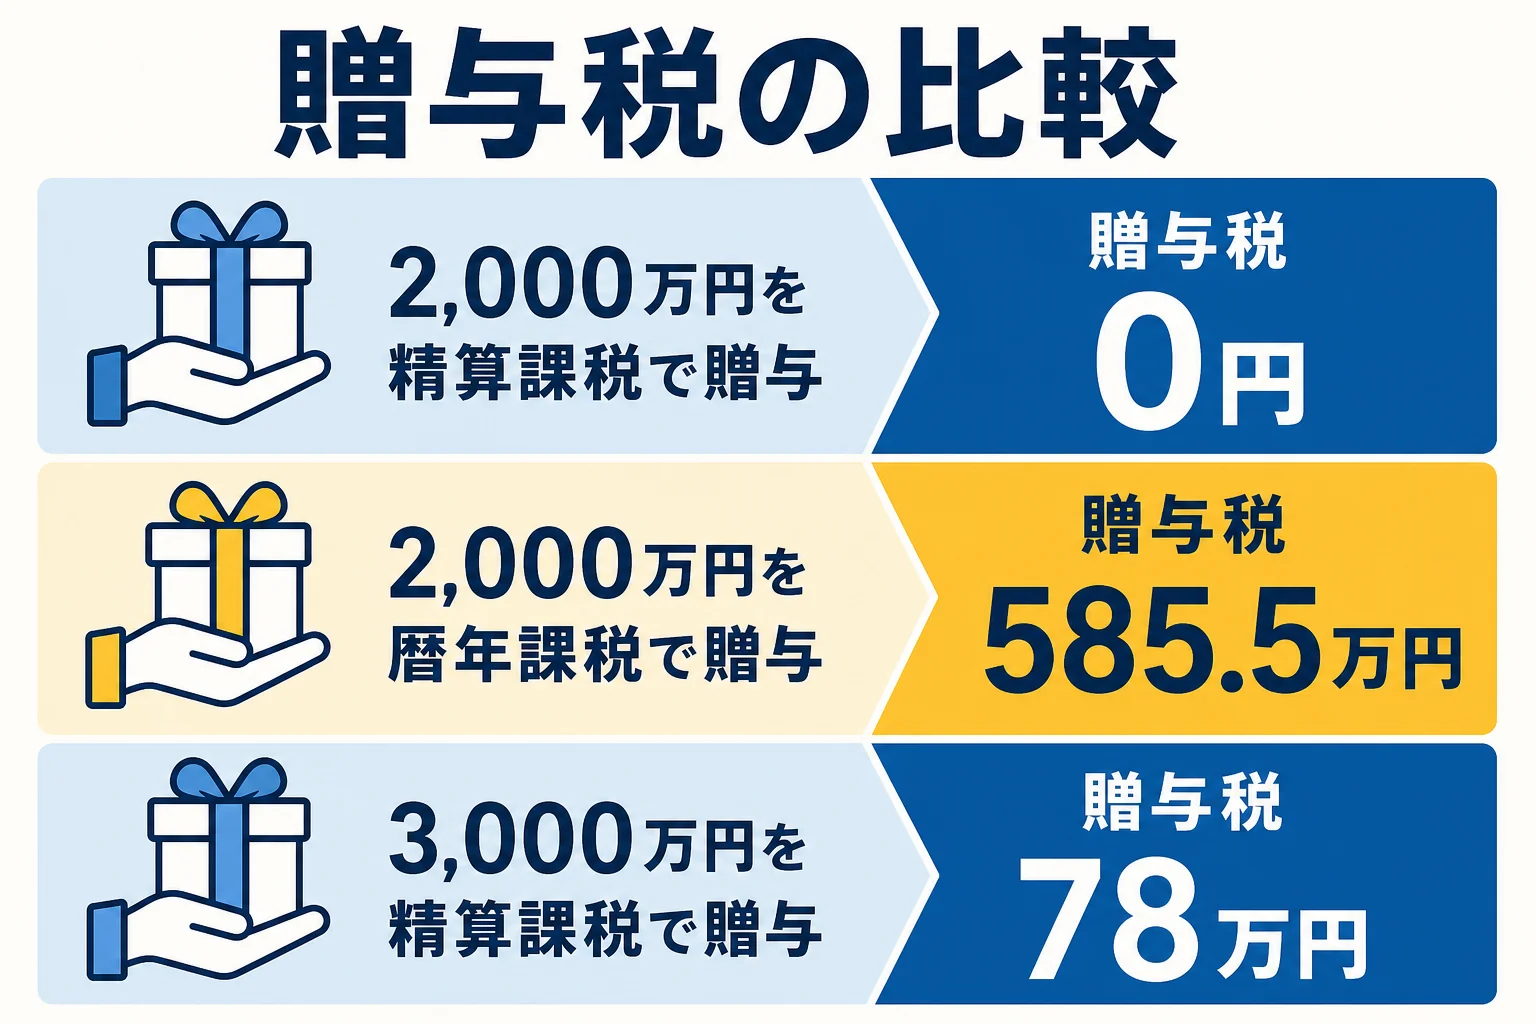
計算例:2,000万円・3,000万円を贈与した場合
ここからは、親から18歳以上の子へ贈与したケースで比べてみます。
2,000万円を一度に贈与した場合
- 精算課税: 2,000万円−110万円=1,890万円。特別控除2,500万円の範囲内なので贈与税は0円(残りの枠は610万円)
- 暦年課税(特例税率): 2,000万円−110万円=1,890万円
- 1,890万円は3,000万円以下の区分なので45%、控除額265万円
- 暦年課税の贈与税: 1,890万円×45%−265万円=585.5万円
一度にまとめて渡すなら、精算課税の方が贈与時の負担はずっと軽いですよね。
ただし、精算課税で渡した1,890万円は、相続の時に相続財産へ足されます。
3,000万円を一度に贈与した場合
精算課税では、3,000万円−110万円=2,890万円。特別控除2,500万円を超える390万円に20%がかかり、贈与税は78万円です。
この78万円は、相続の時に相続税から差し引けます。
使うべき人・使わない方がいい人
どちらを選ぶかは、相続税がかかるかどうかで大きく変わります。
- 親の遺産が基礎控除以下で、相続税がかからない見込み
- 子や孫が住宅購入などで、今まとまったお金を必要としている
- 値上がりが見込める株・土地、家賃収入のある物件を早めに渡したい
- 年110万円の基礎控除を、相続財産に足されない形で毎年使いたい
- 相続税がかかる見込みで、贈与で遺産を減らしたい
- 自宅の土地に小規模宅地等の特例を使いたい
- 渡す財産が値下がりしそう
- 孫など、相続人以外への暦年贈与も組み合わせたい
例えば、親子でこんな話になることもあるはずです。
「2,500万円まで非課税なら、家の土地も今のうちにもらっておく?」
「でも、相続まで待てば特例で8割減るかもしれないよ。どっちが安いか計算してからにしよう」
事業承継税制と組み合わせる場合
会社の株を後継者に渡す時は、非上場株式の事業承継税制(贈与税の納税猶予)と精算課税を組み合わせる方法があります。
納税猶予が取り消された時の負担を抑える狙いで検討されることが多いですが、要件がとても細かい制度です。家業の株がある場合は、税理士と一緒に検討しておきましょう。
精算課税は選び直しがきかないので、相続税がかかりそうな家庭ほど、贈与する前の試算が大切です。土地がある・きょうだいが多い・会社の株がある。こうした場合は、相続税に詳しい税理士に、贈与と相続のどちらが有利かを計算してもらうと判断しやすくなります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
手続きの流れは相続時精算課税制度の手続きと必要書類で解説しています。
よくある質問
相続時精算課税制度の一番のデメリットは何ですか?
一度選ぶと、その贈与者からの贈与は暦年課税に戻れない点です。加えて、贈与した財産は相続の時に贈与時の価額で相続財産に足されるため、相続税そのものが減るわけではありません。
相続時精算課税で土地を贈与すると、小規模宅地等の特例は使えますか?
使えません。小規模宅地等の特例は相続や遺贈で取得した土地が対象で、精算課税で生前に贈与を受けた土地は対象外です。
相続時精算課税の110万円の基礎控除は、相続財産に足されますか?
足されません。2024年1月1日以降の贈与から、精算課税の年110万円以下の部分は相続財産に加算されない扱いになりました。
まとめ
- 相続時精算課税は、贈与税を先送りして相続の時に精算する制度
- 一度選ぶと、その贈与者からは暦年課税に戻れない
- 贈与時の価額で相続財産に足され、贈与した土地には小規模宅地等の特例が使えない
- 2,500万円まで贈与税0円、年110万円の基礎控除分は相続財産に足されない
- 相続税がかからない家庭や、値上がりしそうな財産を渡したい時に向く
まずは、親の遺産が基礎控除を超えるかどうかを確かめてみてください。答えによって、精算課税を選ぶかどうかの判断がほぼ決まります。
制度の詳しい内容は、国税庁の相続時精算課税選択届出書に添付する書類などのタックスアンサーで確認できます。