当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親から「家を買うなら、まとまったお金を援助するよ」と言われた。調べてみると「相続時課税精算制度」という言葉が出てきて、『結局、得なの?損なの?』とわからなくなっている方も多いはずです。
結論から言うと、この制度は2,500万円までの贈与に贈与税がかからず、親が亡くなった時に相続税でまとめて精算する仕組みです。この記事では、仕組みと計算例、メリット・デメリット、選ぶ時の手続きがわかります。
相続時課税精算制度(相続時精算課税)とは
相続時課税精算制度は、正式には「相続時精算課税」といいます。60歳以上の父母・祖父母から18歳以上の子・孫への贈与で選べる制度です。年110万円の基礎控除と、累計2,500万円の特別控除があり、超えた部分は一律20%の贈与税です。贈与した人が亡くなった時に、贈与した財産を相続財産に足して相続税を計算し直します。
「相続時精算制度」「相続時清算課税」「相続時生産課税」「相続時課税制度」「精算時相続課税」などと呼ばれることもありますが、どれもこの相続時精算課税のことです。
ふつうの贈与(暦年課税)は、受け取る人ごとに年110万円を超えると贈与税がかかります。相続時精算課税を選ぶと、まとまった額でも贈与の時点の税金を抑えられるんです。
『贈与税がかからないなら、ずっと得なのでは?』と思いますよね。ただ、亡くなった時に相続税で精算するので、税金がなくなるわけではありません。ここがこの制度の一番のポイントです。
相続の基本は相続とはで、相続税の仕組みは相続税とは?で確認できます。
使える人の条件
| 項目 | 条件 |
|---|---|
| 贈与する人 | 60歳以上の父母・祖父母 |
| 受け取る人 | 18歳以上の子・孫 |
| 非課税になる額 | 年110万円の基礎控除 + 累計2,500万円の特別控除 |
| 超えた部分の税率 | 一律20% |
| 選ぶ手続き | 最初の贈与の翌年2月1日〜3月15日に届出書を提出 |
相続時精算課税の計算例
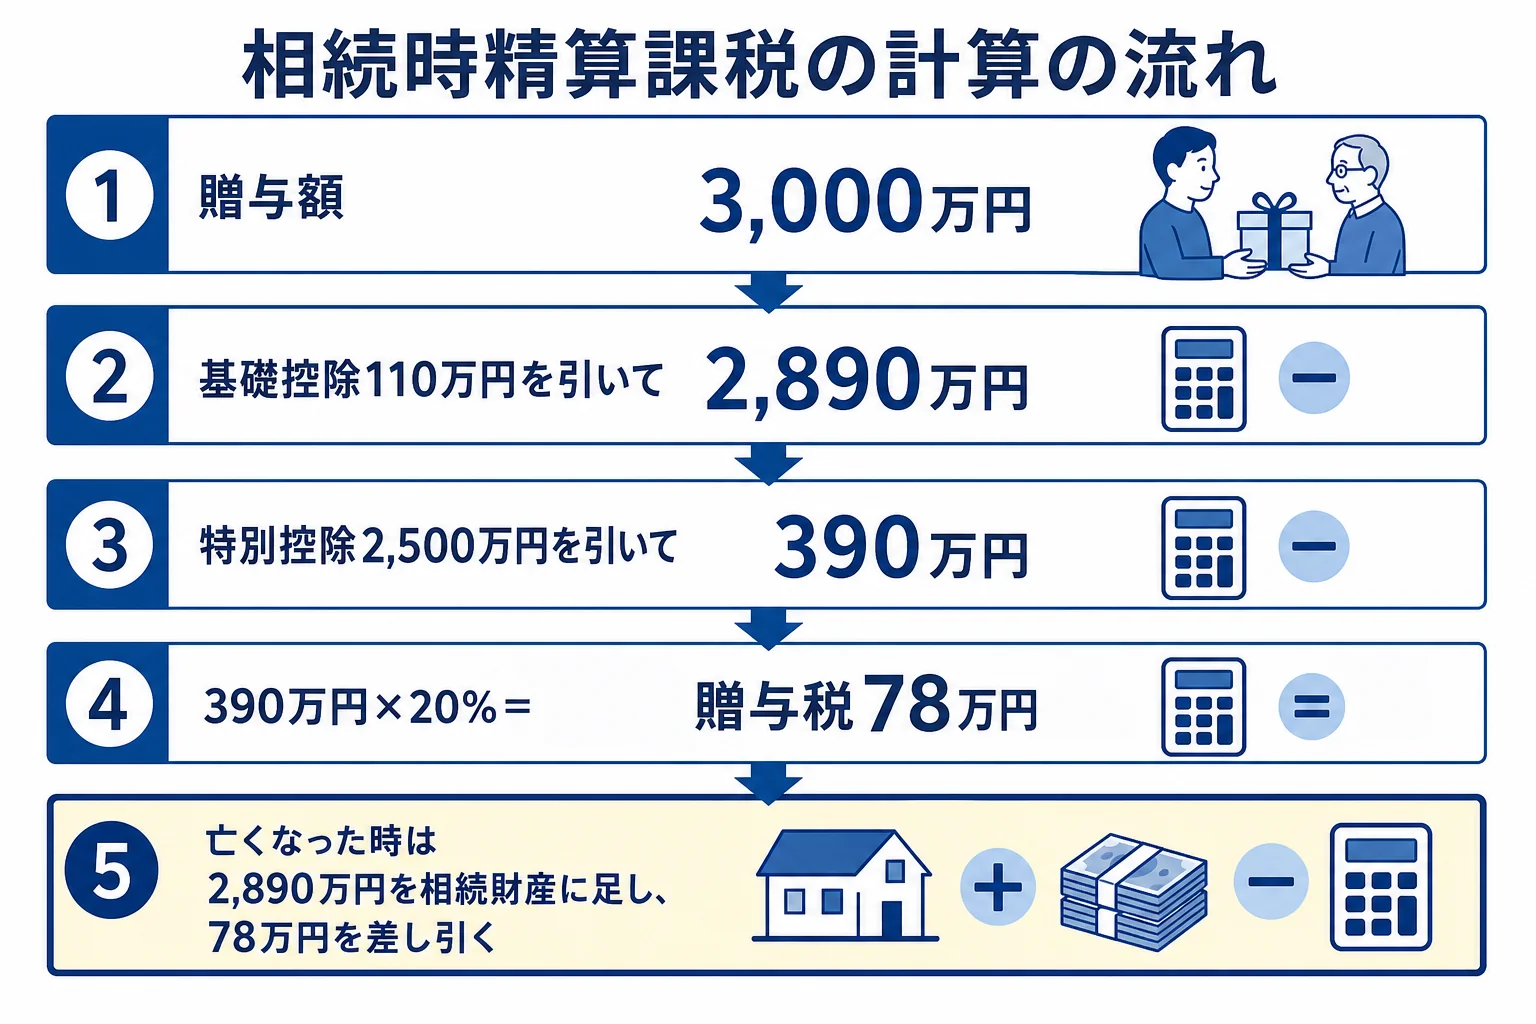
例えば、65歳の父から35歳の子へ、2024年以降の同じ年に3,000万円を贈与したケースで計算してみます。
- 贈与額3,000万円から、基礎控除110万円を引く:2,890万円
- 特別控除2,500万円を引く:390万円
- 390万円 × 20% = 78万円が贈与税
父が亡くなった時の精算
父が亡くなると、この贈与を相続財産に足して相続税を計算します。足す金額は、原則として贈与の時の価額から基礎控除を引いた額です。この例では、3,000万円 − 110万円 = 2,890万円を相続財産に足します。
計算した相続税から、すでに納めた贈与税78万円を差し引きます。引ききれない場合は、相続税の申告をすれば還付を受けられます。
ここが大事なところです。年110万円の基礎控除以下の贈与は、亡くなった時に相続財産に足されません。2024年1月1日以降の贈与から、この基礎控除が新しくできました。
相続時精算課税のメリット
- 2,500万円まで、贈与の時に贈与税がかからない
- 年110万円以下の部分は、相続財産に足されない
- 足す金額は贈与の時の価額なので、値上がりしそうな財産は有利になりやすい
- 暦年課税のように、亡くなる前の一定期間の贈与をまとめて足す仕組みがない
- 一度選ぶと、その人からの贈与は暦年課税に戻れない
- 値下がりしても、贈与の時の価額で足される
- 相続税がかかる家庭では、相続税そのものはあまり減らないことが多い
- 届出書の提出など、毎年の手続きの管理が必要
暦年課税の「7年加算」と比べると
暦年課税では、2024年1月1日以降の贈与から、亡くなる前7年以内の贈与が相続財産に足されます(加算期間は2027年1月以降の相続から段階的に伸び、2031年1月以降の相続で7年)。
一方、相続時精算課税の年110万円以下の部分は、いつ贈与しても相続財産に足されません。高齢の親から少しずつ渡したい時は、この違いが効いてくることがあります。
どんな家庭に向いている?
向き不向きをざっくり分けると、次のようになります。
- 財産の合計が基礎控除以下に収まりそうで、子の住宅購入などに早めにまとまったお金を渡したい
- 親が高齢で、暦年課税だと7年加算に引っかかりやすい
- 自社株など、これから値上がりしそうな財産を早めに渡したい
反対に、財産が多く相続税がかかる家庭で「とにかく相続税を減らしたい」なら、ほかの方法と組み合わせて考えるのが一般的です。
相続時精算課税のデメリットと注意点
暦年課税に戻れない
『最初に選んで、合わなかったら戻せばいい』とはいきません。一度選ぶと、その贈与者からの贈与はずっと相続時精算課税になります。
例えば、父からの贈与で選んだら、父からはずっとこの制度です。ただ、母からの贈与は別なので、母からは暦年課税のままでかまいません。
相続税がかかる家庭では節税になりにくい
相続時精算課税は、相続税を減らす制度というより、財産を早めに渡すための制度です。相続財産が基礎控除(3,000万円 + 600万円 × 法定相続人の数)を大きく超える家庭では、亡くなった時に結局相続税がかかります。
一方、相続財産が基礎控除以下に収まる家庭なら、相続税がかからないまま、まとまった額を早めに渡せる可能性があります。
土地や建物の贈与で気をつけたいこと
土地や建物は、贈与の時の評価額で相続財産に足されます。将来値下がりしそうな不動産だと、かえって不利になることも。
なお、2024年以降は、この制度で贈与した土地・建物が災害で被害を受けた場合に、価額を計算し直せる特例ができました。
使えるかどうか、暦年課税とどちらが有利かは、家族の財産の額や年齢でかなり変わります。不動産を贈与したい、相続税がかかりそうか判断がつかない、という場合は、選ぶ前に税理士に両方の試算をしてもらうと安心です。届出を出した後では戻れないので、要件を満たすかどうかも含めて確認しておきましょう。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
相続時精算課税を選ぶ手続き
- 相続時精算課税選択届出書
- 受け取る人の戸籍謄本など(年齢と続柄を確認するため)
- 贈与税の申告書(基礎控除の110万円を超える場合)
届出書は、最初の贈与を受けた年の翌年2月1日から3月15日までに、受け取る人が税務署に出します。
2024年以降は、年110万円以下の贈与なら贈与税の申告は不要です。ただし、制度を選ぶための届出書は出しておく必要があります。
「父と母の両方から援助を受けた」という場合は、贈与者ごとに届出を出すかどうかを決めます。誰からの贈与でこの制度を選んだのか、記録を残しておきましょう。
よくある質問
相続時課税精算制度と相続時精算課税は違う制度ですか?
同じ制度です。正式な名称は「相続時精算課税」で、「相続時課税精算制度」「相続時清算課税」などと呼ばれることもあります。
相続時精算課税を選んだ後、暦年課税に戻せますか?
戻せません。一度選ぶと、その贈与者からの贈与はずっと相続時精算課税になります。ほかの人(例えば母)からの贈与は、暦年課税のままにできます。
年110万円以下の贈与でも届出は必要ですか?
相続時精算課税を選ぶなら、届出書の提出が必要です。2024年以降は、年110万円以下なら贈与税の申告は不要ですが、届出書は出しておきます。
まとめ
- 相続時課税精算制度の正式名称は「相続時精算課税」
- 60歳以上の父母・祖父母から18歳以上の子・孫への贈与で選べる
- 年110万円の基礎控除と累計2,500万円の特別控除。超えた部分は一律20%
- 亡くなった時に贈与の時の価額で相続財産に足し、納めた贈与税を差し引く
- 一度選ぶと暦年課税に戻れないので、選ぶ前に試算する