当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『親から相続した土地に、他人の家が建っている。これって自分の土地なの?』と戸惑っていませんか。地代は入ってくるけれど少なく、固定資産税だけ払っている、という方も多いはずです。
結論から言うと、それは「底地」と呼ばれる土地で、相続税では借地権の分を差し引いて評価します。相続した後は、持ち続ける・借地人に売る・借地権と交換するなど、いくつかの整理の方法があります。この記事では、底地の評価と相続後の選択肢がわかります。
底地とは?相続するとどうなる?
底地とは、建物を建てるために他人に貸している土地(借地権がついた土地)のことです。相続すると、地主としての立場と地代を受け取る権利をそのまま引き継ぎます。相続税の評価では、自用地としての価額から借地権の分を差し引くので、更地より評価額は低くなります。
底地の持ち主(地主)は土地を所有していますが、借地人が建物を建てて住んでいるため、自由に使ったり売ったりしにくいのが特徴です。
借地人には借地権があり、法律でしっかり守られています。地主が相続で代わっても、借地人はそのまま住み続けられるんです。
『自分の土地なのに、自分で使えないの?』と感じますよね。そこが底地のややこしいところです。
| 項目 | 底地の持ち主(地主) | 借地人 |
|---|---|---|
| 持っている権利 | 土地の所有権 | 借地権(土地を使う権利)・建物の所有権 |
| 受け取る・払うお金 | 地代を受け取る | 地代を払う |
| 固定資産税(土地) | 地主が払う | 建物の分は借地人が払う |
| 相続した時 | 底地として相続財産になる | 借地権として相続財産になる |
底地の相続税評価の計算方法
底地は、相続税では「貸宅地」として評価します。
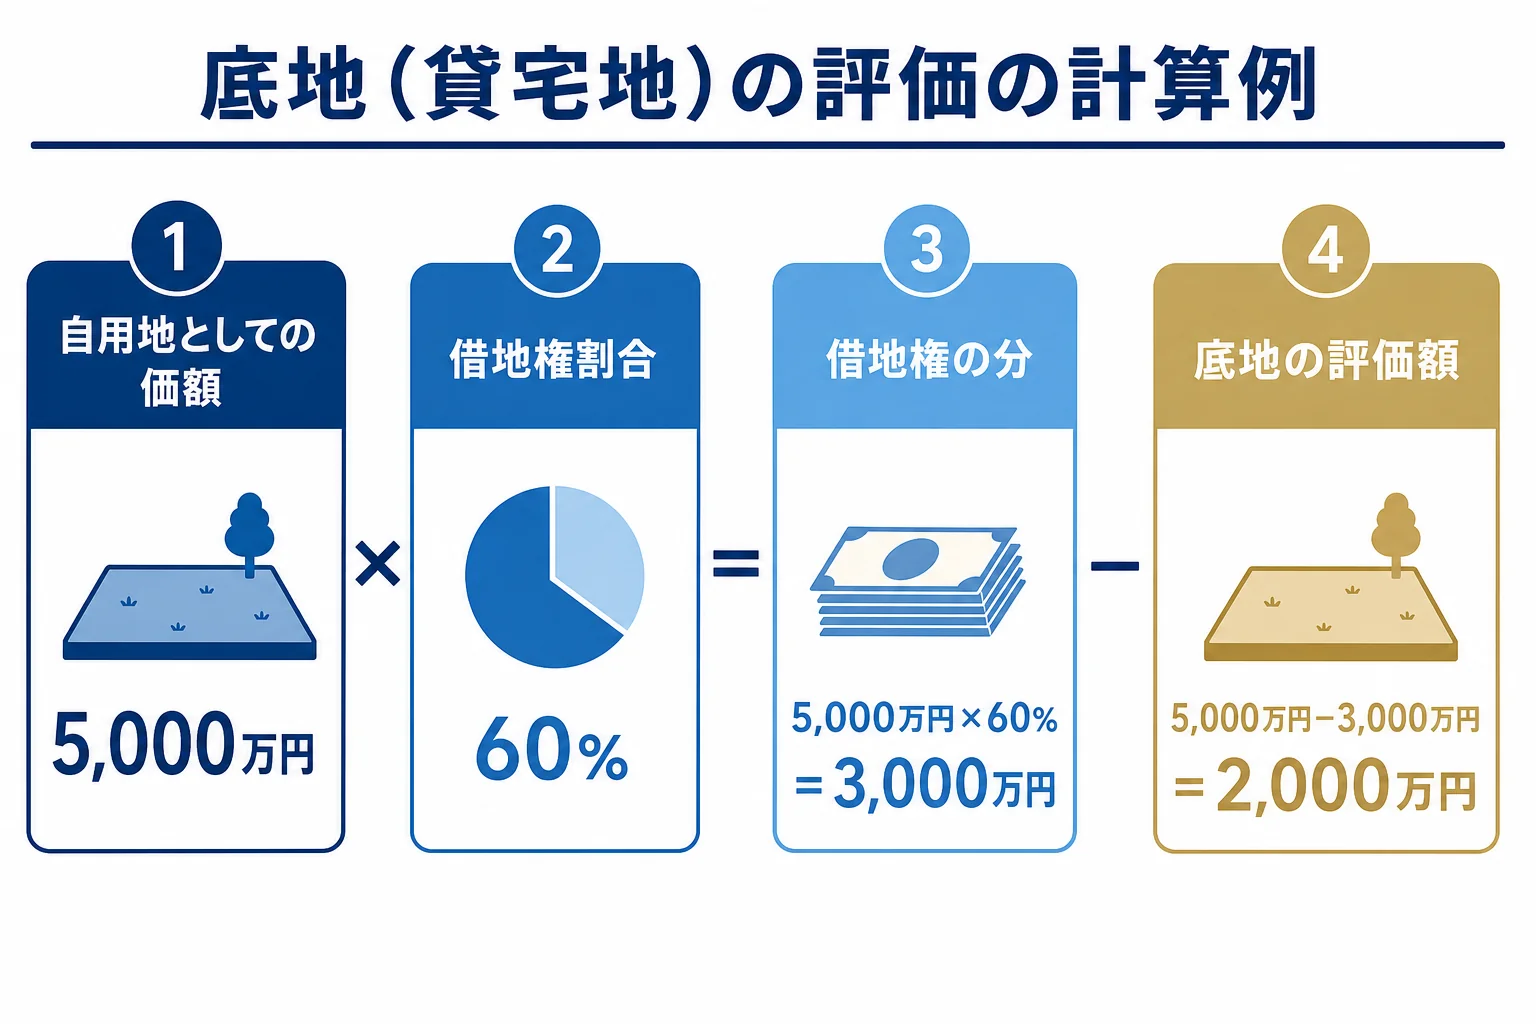
計算式は「自用地としての価額 − 自用地としての価額 × 借地権割合」です。自用地としての価額は、市街地なら路線価、それ以外なら固定資産税評価額に倍率をかけて出します。
借地権割合は、国税庁が公表している路線価図・評価倍率表で確認できます。借地権の取引の習慣がないと認められる地域では、借地権割合を20%として計算します(国税庁 No.4613 貸宅地の評価)。
計算例
例えば、自用地としての価額が5,000万円で、借地権割合が60%の地域にある底地の場合です。
- 自用地としての価額を出す:5,000万円
- 借地権の分を出す:5,000万円 × 60% = 3,000万円
- 差し引いた額が底地の評価額:5,000万円 − 3,000万円 = 2,000万円
不動産全体の相続税の考え方は相続税とはで確認してみてください。
小規模宅地等の特例が使えることも
底地は人に貸している土地なので、要件を満たせば小規模宅地等の特例の「貸付事業用宅地等」として、200㎡まで評価額を50%減らせることがあります。
例えば、上の底地が200㎡以内なら、評価額2,000万円が1,000万円になる計算です。ただし、相続税の申告期限まで貸付を続けているかなど要件があるので、使えるかは税理士に確認しておきましょう。
底地を相続した後の整理の選択肢
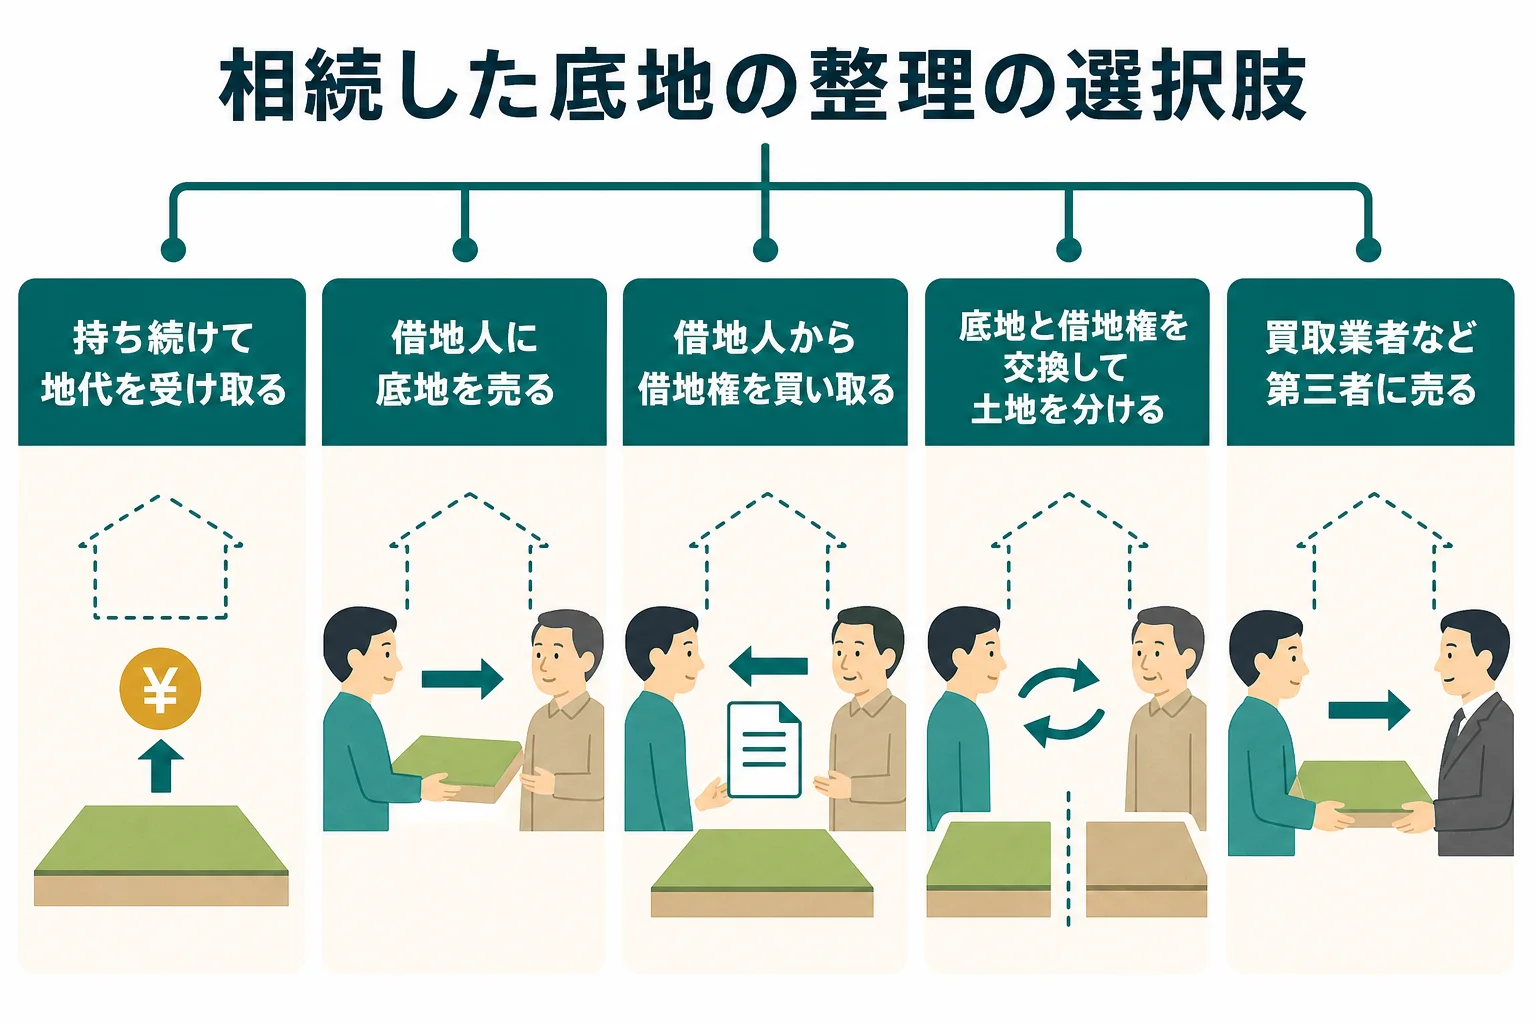
『地代は少ないし、子どもの代まで持ち続けるのは負担』という声もよく聞きます。底地を相続した後の選択肢は、大きく分けて次の5つです。
| 選択肢 | 内容 | 向いているケース |
|---|---|---|
| 持ち続ける | 地代を受け取りながら地主を続ける | 借地人との関係が良く、地代が安定している |
| 借地人に売る | 底地を借地人に買い取ってもらう | 借地人が土地を持ちたいと考えている |
| 借地権を買い取る | 借地人から借地権を買い、完全な所有権にする | 土地を自分で使いたい・更地で売りたい |
| 交換する | 底地の一部と借地権の一部を交換して、それぞれ完全な土地に分ける | 土地がある程度広い |
| 買取業者などに売る | 第三者に底地のまま売る | 借地人との話し合いが進まない・早く手放したい |
持ち続けるなら契約内容を確認しておく
すぐに売る予定がなくても、相続したタイミングで契約書を見直しておきましょう。
『契約書がどこにあるか分からない』という方も少なくありません。親の書類箱や貸金庫、地代の振込記録などから、契約の期間・地代の額・更新の時期を確認しておくと安心です。
借地人には、地主が代わったことと、地代の振込先が変わる場合はその連絡をしておきます。建物の建て替えや借地権の売却の時には、地主の承諾が必要になることも多いので、連絡先を伝えておくとやり取りがスムーズです。
借地人に売るのが話がまとまりやすい
借地人にとっては、底地を買えば土地も建物も自分のものになります。そのため、第三者に売るより話がまとまりやすいと言われています。
「この土地、そちらで買い取っていただけませんか」
「ちょうど建て替えを考えていたので、検討してみます」
こんなやり取りから話が進むこともあります。価格は当事者の話し合いで決めるので、不動産鑑定士や不動産会社に相場を確かめてもらうと安心です。
第三者に売る時の注意
底地のまま第三者に売ることもできます。ただ、買った人もすぐには土地を使えないので、更地に比べると価格は低くなりやすいです。
複数の会社に査定してもらい、条件を比べてから決めるのがおすすめです。
相続人が複数いる時の注意点
ここが大事なところです。底地を兄弟で共有のまま相続すると、売る時に共有者全員の同意が必要になります。
一人でも反対すると売れず、地代の受け取りや固定資産税の負担の分け方でも揉めやすくなります。売るつもりなら、遺産分割の段階で誰が相続するか決めておくか、売ってからお金で分ける方法も考えてみてください。
- 相続登記は、取得を知った日から3年以内(2024年4月1日から義務化)
- 共有にすると、売る時に全員の同意が必要
- 借地人との契約書や地代の記録を引き継いでおく
- 相続税の申告期限は亡くなった日の翌日から10か月以内
相続人が多くて話し合いがまとまらない時の考え方は、相続争い・相続問題でも紹介しています。
底地を売った時の税金
相続した底地を売って利益が出ると、譲渡所得として所得税・住民税がかかります。
取得費や取得時期は、亡くなった人から引き継ぎます。例えば、親がずっと昔に買った土地だと、取得費が低くて利益が大きく見えることがあります。
相続税を納めた人が、相続税の申告期限の翌日から3年以内に売った場合は、納めた相続税の一部を取得費に足せる特例があります。売る時期によって税金が変わるので、相続税と売却の両方を見ておくことが大切です。
底地は評価・特例・売却の税金と、計算の場面が多い財産です。借地権割合の確認や小規模宅地等の特例の要件、売る時期の判断まで一緒に見てもらいたい方は、相続税に詳しい税理士に相談しておくと手間が省けます。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
底地の相続税評価額はどう計算しますか?
自用地としての価額から、自用地としての価額に借地権割合をかけた金額を差し引いて計算します。借地権割合は国税庁の路線価図・評価倍率表で確認できます。
相続した底地は売ることができますか?
売ることはできます。借地人に買い取ってもらう、第三者に底地のまま売る、借地権と交換して土地を分けてから売る、などの方法があります。
底地を兄弟で共有で相続しても大丈夫ですか?
共有にすると、売る時に全員の同意が必要になり、地代や固定資産税の分け方でも揉めやすくなります。遺産分割の段階で誰が相続するか決めておくと安心です。
まとめ
- 底地は借地権がついた土地で、相続すると地主の立場を引き継ぐ
- 評価額は自用地としての価額から借地権の分を差し引いて計算する
- 相続後は、持ち続ける・借地人に売る・借地権を買う・交換する・第三者に売るの選択肢がある
- 共有にすると売る時に全員の同意が必要になる