当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父が亡くなり、『とりあえず全部お母さんが相続すればいいよね』と話している。そんなご家庭は多いはずです。
結論から言うと、それで一次相続の相続税はかからなくても、次に母が亡くなった時(2次相続)にまとめて相続税がかかり、合計では高くなることがあります。
この記事を読むと、一次相続と2次相続の違いと、2つの相続を通して税金を抑える分け方の考え方がわかります。
2次相続とは?一次相続との違い
- 一次相続は、夫婦のどちらかが先に亡くなった時の相続です。
- 2次相続は、その後、残された配偶者が亡くなった時の相続です。
- 2次相続では配偶者がいないので、配偶者の税額軽減が使えず、基礎控除も1人分減ります。
- 一次相続で配偶者に多く集めるほど、2次相続の税金が増えやすくなります。
例えば、父が先に亡くなり、母と子2人が相続するのが一次相続です。その後、母が亡くなって子2人が相続するのが2次相続です。
『同じ家族の相続なのに、何が違うの?』と思いますよね。違いは、2次相続では配偶者がいないという点なんです。
| 項目 | 一次相続 | 2次相続 |
|---|---|---|
| 亡くなる人 | 先に亡くなった親(例: 父) | 残された親(例: 母) |
| 相続人の例 | 母と子2人(3人) | 子2人(2人) |
| 基礎控除 | 4,800万円 | 4,200万円 |
| 配偶者の税額軽減 | 使える | 使えない |
基礎控除は「3,000万円 + 600万円 × 法定相続人の数」です。相続人が1人減ると、基礎控除が600万円小さくなります。
父の遺産を一旦母が相続するとどうなる?
配偶者が受け取った財産は、1億6,000万円か法定相続分のどちらか多い金額までは、相続税がかかりません。だから「一旦母に全部」にすれば、一次相続の税金は0円になることが多いんです。
ただ、ここが大事なところです。母が受け取った財産は、母の財産として2次相続に持ち越されます。そこでは配偶者の税額軽減が使えないので、子が相続税をまとめて払うことになります。
分け方で相続税はどれくらい変わる?計算例
実際にどのくらい差が出るか、計算してみましょう。
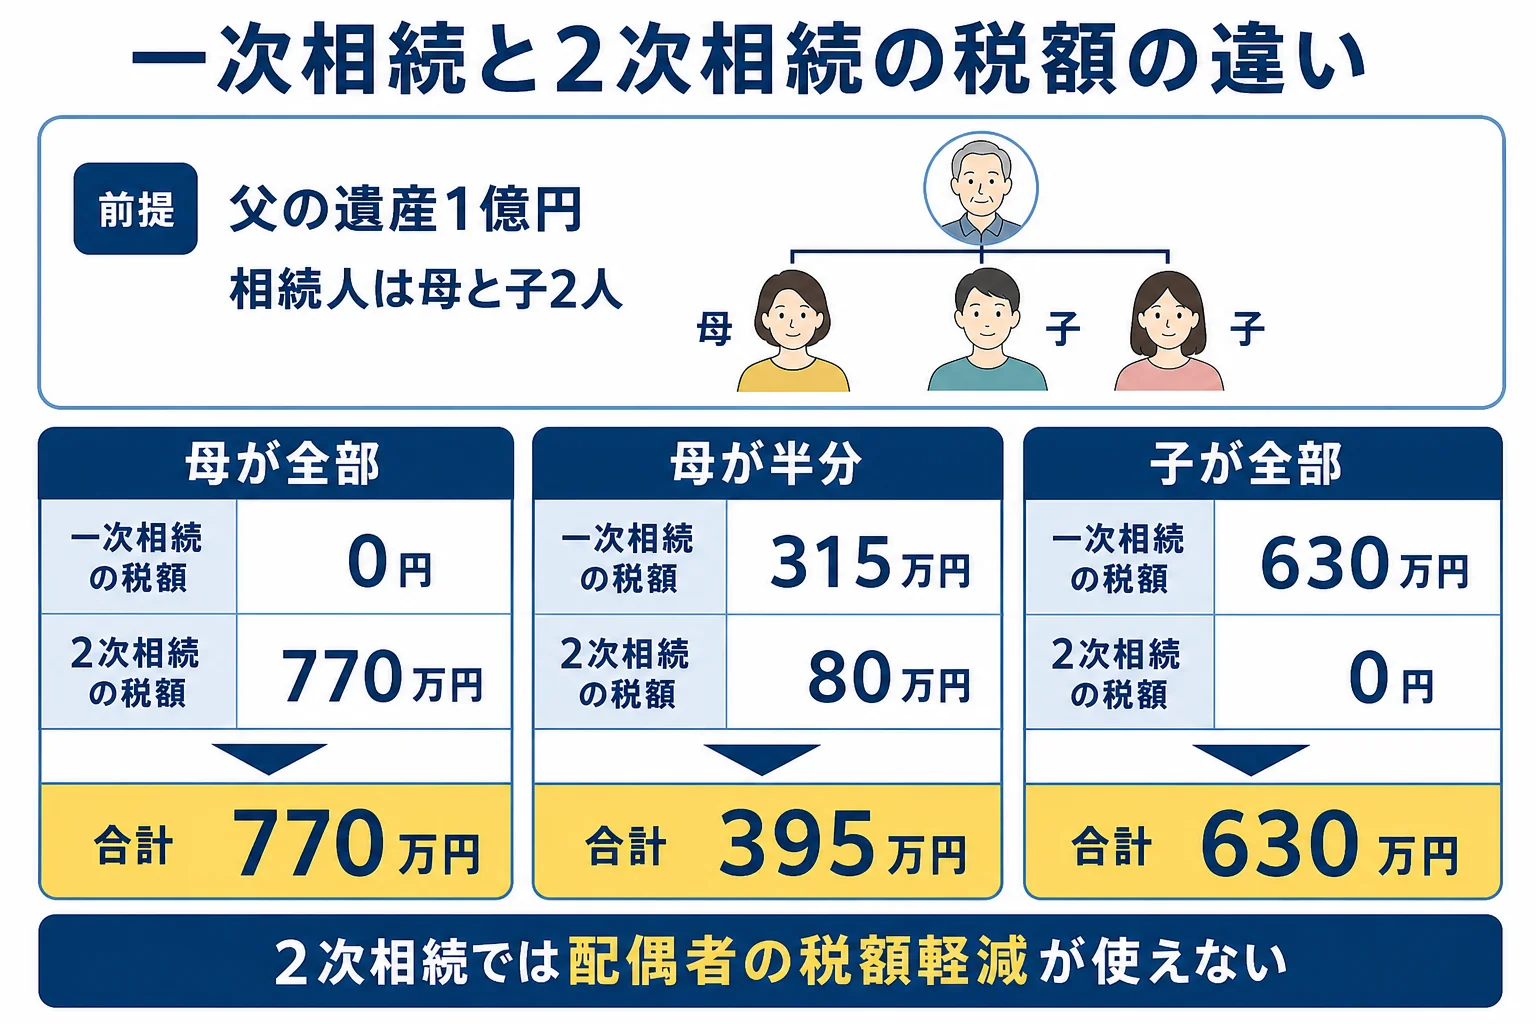
前提は、父の遺産が1億円、母自身の財産は0円、相続人は母と子2人です。2次相続の時も、母の財産は一次相続で受け取った額のまま変わらないものとします。
まず一次相続の相続税の総額です。課税遺産総額は 1億円 − 4,800万円 = 5,200万円。これを法定相続分で分けたと仮定して計算します。
- 母の分 2,600万円 × 15% − 50万円 = 340万円
- 子1人の分 1,300万円 × 15% − 50万円 = 145万円(2人で290万円)
- 相続税の総額 340万円 + 290万円 = 630万円
この630万円を、実際に受け取った割合で分けます。母の分は配偶者の税額軽減で0円になります。
| 分け方 | 一次相続の税額 | 2次相続の税額 | 合計 |
|---|---|---|---|
| 母が全部(1億円) | 0円 | 770万円 | 770万円 |
| 母が半分(5,000万円)・子が半分 | 315万円 | 80万円 | 395万円 |
| 子が全部(1億円) | 630万円 | 0円 | 630万円 |
2次相続の税額は、相続人が子2人なので基礎控除4,200万円で計算しています。
- 母が全部の場合: 1億円 − 4,200万円 = 5,800万円。子1人2,900万円 × 15% − 50万円 = 385万円、2人で770万円
- 母が半分の場合: 5,000万円 − 4,200万円 = 800万円。子1人400万円 × 10% = 40万円、2人で80万円
この例では、「母が全部」より「母が半分」のほうが、2つの相続の合計で375万円少なくなりました。
実際には、母自身の財産、母の生活費、財産の値上がり・値下がり、母が亡くなるまでの年数で結果が変わります。一次相続から10年以内に2次相続があった場合は、相次相続控除で税額の一部が差し引かれることもあります。
一次相続と2次相続を通した対策の考え方は相続税とはでも基本から確認できます。
分け方による差は、財産の額や家族の状況で大きく変わります。土地がある、母自身にも財産がある、という場合は、税理士に2つの相続を通したシミュレーションをしてもらうと、損をしにくい分け方が見えてきます。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
母自身にも財産がある時は
計算例では母自身の財産を0円にしましたが、実際には母にも預金や年金があることが多いですよね。
母自身の財産が多いほど、2次相続の遺産は大きくなり、税率も上がりやすくなります。その場合、一次相続で母に渡す割合を少なめにしたほうが、合計の税金が下がることもあるんです。
反対に、母がこれから生活費や介護費で財産を使っていく見込みなら、母に多めに渡しても2次相続までに財産が減ることもあります。どちらに転ぶかは家庭ごとに違うので、母自身の財産も含めて試算してみてください。
老老相続で気をつけたいこと
老老相続は、亡くなった人も相続する人も高齢、という相続のことです。夫婦ともに高齢なら、一次相続から2次相続までの期間が短くなることもありますよね。
期間が短いと、母が受け取った財産を使ったり贈与したりする時間がないまま、2次相続を迎えることになります。
また、母が認知症になると、遺産分割や生前贈与などの対策が取りにくくなります。こうしたケースは認知症の人の相続で解説しています。
一旦母に集める時に考えたいこと
もちろん、税金だけで分け方を決める必要はありません。『母の生活がなにより大事』と考えるのは自然なことです。
「税金が安くなるなら、子どもが多めにもらおうか」
「でも、お母さんの老後のお金が足りなくなったら困るよね」
こんな話し合いになりがちです。母の今後の生活費や住まいを確保したうえで、2次相続の税金も見ておく、という順番で考えてみてください。
- 母自身の預金や年金で、今後の生活費をまかなえるか
- 母が住み続ける家を誰が相続するか
- 2次相続で、子に相続税がいくらかかるか
- 母が自宅を相続した場合、2次相続で小規模宅地等の特例を使える子がいるか
小規模宅地等の特例は、一定の要件を満たす自宅の土地を330㎡まで80%減額できる制度です。2次相続でこの特例を使えるかどうかで、税額が大きく変わることがあります。
相続の基本は相続とは、兄弟の人数ごとの分け方は親の遺産相続で解説しています。
よくある質問
2次相続とは何ですか?
夫婦のどちらかが亡くなった一次相続の後に、残された配偶者が亡くなった時の相続です。配偶者がいないので、配偶者の税額軽減が使えません。
父の遺産を一旦母が全部相続するのは損ですか?
一次相続の税金は抑えられますが、2次相続で子にまとめて相続税がかかり、合計で高くなることがあります。財産の額や母の財産によって変わるので、両方の相続を通して計算してみましょう。
一次相続と2次相続が近い時期に続いた場合は?
一次相続から10年以内に2次相続があった場合、相次相続控除で、2次相続の相続税から一定額が差し引かれることがあります。
老老相続とは何ですか?
亡くなった人も相続する人も高齢という相続のことです。一次相続から2次相続までの期間が短くなりやすく、認知症で対策が取りにくくなることもあります。
まとめ
- 2次相続は、残された配偶者が亡くなった時の相続です。
- 2次相続では配偶者の税額軽減が使えず、基礎控除も1人分減ります。
- 母に全部集めると、一次相続は0円でも2次相続の税金が増えやすくなります。
- 計算例では、母が全部より母が半分のほうが合計375万円少なくなりました。
- 母の生活費を確保したうえで、2つの相続を通して分け方を考えましょう。
知り合いに税理士がいない方へ
相続に強い税理士を
税理士ドットコムで無料紹介
- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します