当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『相続登記をしたいけど、登録免許税っていくらかかるの?』と気になっている方も多いはずです。
結論から言うと、相続による登記の登録免許税は「固定資産税評価額 × 0.4%」で計算します。さらに、評価額100万円以下の土地などには免税措置があります。この記事を読むと、自分の家の登録免許税がいくらになるか、免除を使えるかが分かります。
相続の登録免許税はいくら?
相続を原因とする所有権移転登記の登録免許税は、不動産の価額(固定資産税評価額)の1,000分の4(0.4%)です。相続人以外が遺言で取得する遺贈の登記は1,000分の20(2%)になります。土地の価額が100万円以下なら、令和9年3月31日までの登記は免税です。
登録免許税は、登記をする時に国に納める税金です。相続で家や土地の名義を変える相続登記にもかかります。
相続登記は2024年4月1日から義務になりました。相続で不動産を取得したことを知った日から3年以内に登記しないと、正当な理由がない限り10万円以下の過料の対象です。
『名義変更、まだ先でいいかな』と思っていた方は、費用の目安を知ったうえで早めに進めておきましょう。
登録免許税の計算方法と計算例
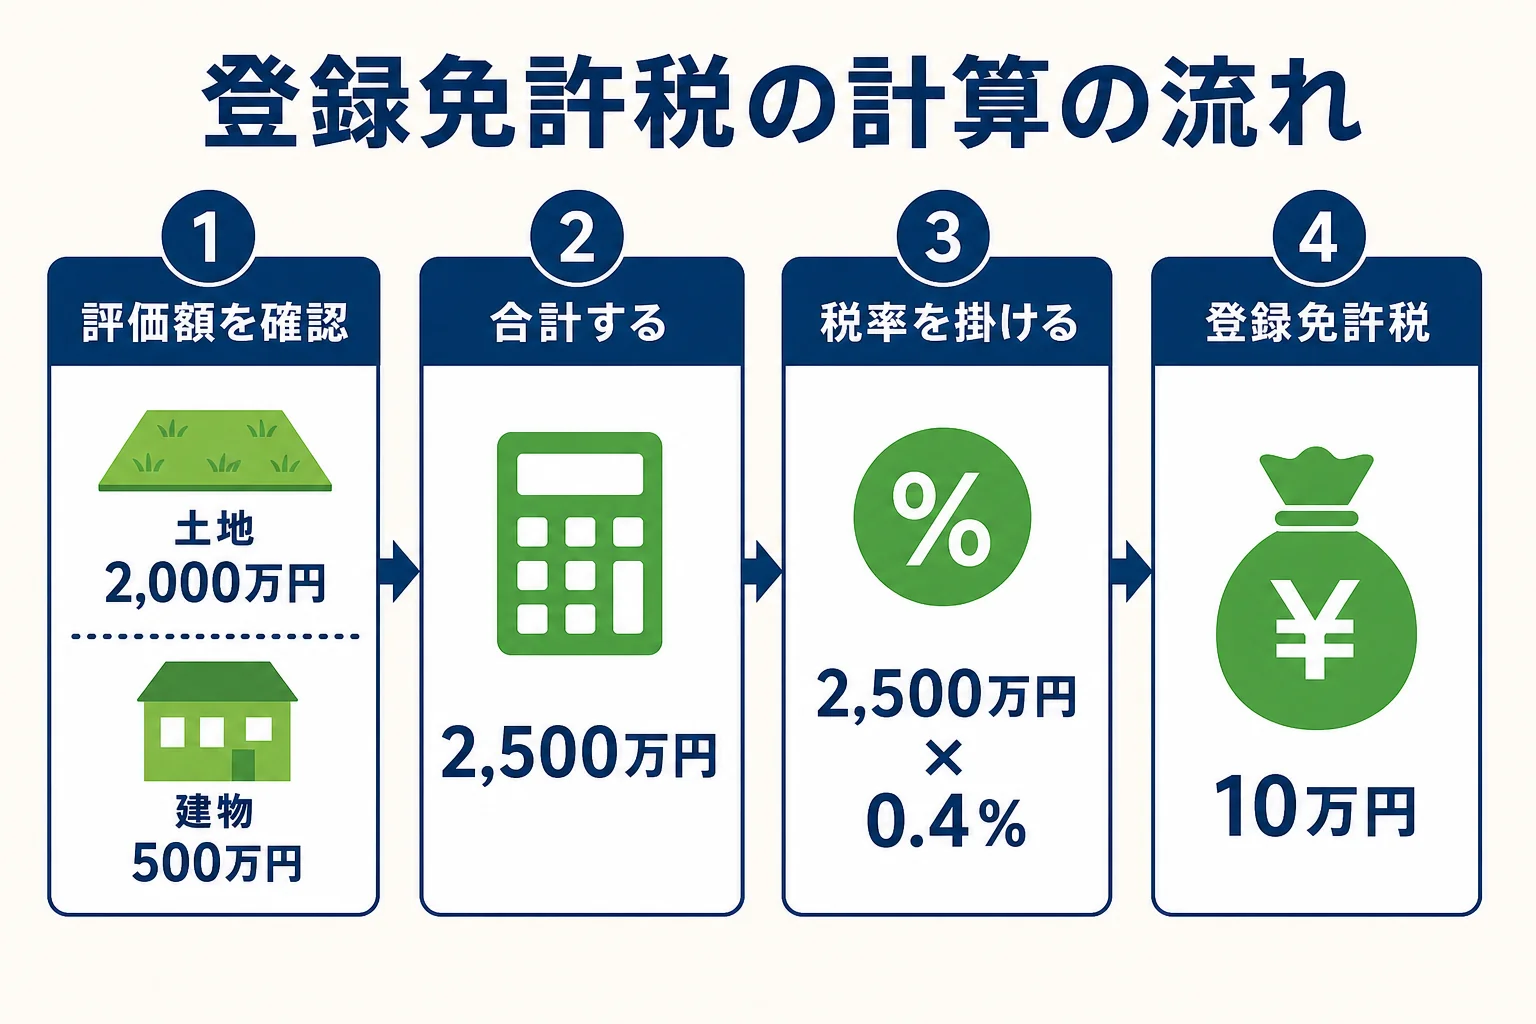
計算はシンプルです。
- 固定資産税の納税通知書や評価証明書で、土地・建物の評価額を確認する
- 不動産ごとの評価額を足し合わせる
- 合計に税率(相続なら0.4%)を掛ける
例えば、親から実家を相続するケースで計算してみます。
| 項目 | 金額 |
|---|---|
| 土地の固定資産税評価額 | 2,000万円 |
| 建物の固定資産税評価額 | 500万円 |
| 合計 | 2,500万円 |
| 登録免許税(合計 × 0.4%) | 10万円 |
ここで使うのは、相続税の評価額(路線価など)ではなく、固定資産税評価額です。『相続税で使う金額と違うの?』と迷いやすいところなので、気をつけてくださいね。
評価額は、毎年届く固定資産税の納税通知書の課税明細書で確認できます。手元にない時は、市区町村の窓口で評価証明書を取りましょう。
遺贈で取得した場合の税率
遺言で財産を残す遺贈の場合、受け取る人によって税率が変わります。
| 取得のしかた | 税率 |
|---|---|
| 相続(遺産分割・遺言による相続人の取得) | 0.4% |
| 相続人以外への遺贈 | 2% |
例えば、同じ評価額2,500万円の不動産を、相続人ではない孫や内縁の配偶者に遺贈すると、2,500万円 × 2% = 50万円になります。相続人が取得する場合の5倍なんです。
相続登記の登録免許税が免除される2つのケース
ここが大事なところです。相続登記の登録免許税には、国税庁が案内している免税措置が2つあります。どちらも令和9年3月31日までの登記が対象です。
1. 土地の価額が100万円以下の場合
相続による土地の所有権の移転登記で、課税標準となる土地の価額が100万円以下なら、登録免許税はかかりません。
例えば、地方の山林や小さな土地で、評価額が80万円なら免税です。ただし、この措置は土地が対象なので、同じ敷地の建物には登録免許税がかかります。
2. 相続登記の前に相続人が亡くなった場合
祖父の土地を父が相続したのに登記をしないまま、父も亡くなった、というケースです。
この場合、亡くなった父を名義人にするための登記には、登録免許税がかかりません。何代も登記が放置されていた土地を整える時に使えます。
例えばこんな場面です。
「祖父の名義のままの土地があって、父も亡くなってしまって」
「祖父から父への登記は免税になる措置があるので、まとめて手続きしましょう」
続けて相続が起きた時の考え方は数次相続とはで解説しています。
免税措置を使う時は、登記の申請書に、措置を受ける根拠となる法令の条項を書く必要があります。最新の内容は国税庁の登録免許税の税額表で確認してみてください。
登録免許税の納め方と相続登記の進め方
登録免許税は、相続登記の申請の時に納めます。収入印紙を申請書に貼って納めるのが一般的です。
- 遺言書の有無を確認し、遺産分割で誰が相続するかを決める
- 戸籍謄本や住民票、固定資産税の評価証明書をそろえる
- 遺産分割協議書を作り、相続人全員が署名押印する
- 登記申請書を作り、登録免許税分の収入印紙を貼る
- 不動産がある地域の法務局に提出する
『自分でできるか不安』という方もいますよね。土地が1つで相続人も少ないなら、自分で進める人もいます。不動産が複数の地域にある、何代も登記が放置されている、という場合は、司法書士に頼むと手間を大きく減らせます。
遺産分割がまとまらず、3年の期限に間に合いそうにない時は、相続人申告登記を使えば、ひとまず義務を果たせます。
戸籍を集める時は、2024年3月1日から始まった戸籍証明書の広域交付も便利です。本籍地以外の市区町村の窓口でも、本人・配偶者・父母・子などの戸籍をまとめて請求できます(郵送や代理人による請求はできません)。
相続登記の前に、法務局で登記簿を取り、名義人や住所が今の登記と合っているかを確かめておきましょう。祖父母の名義のままだった、というケースは意外と多いんです。
例えばこんな場面です。
「登記簿を見たら、名義がおじいちゃんのままだった」
「それなら、免税措置が使えるか確認してから進めよう」
早めに気づけば、免税措置も使いながら、まとめて整理できます!
登録免許税以外にかかる相続登記の費用
『登録免許税だけ払えば終わり?』と思う方もいますよね。実は、ほかにも費用がかかります。
- 戸籍謄本・住民票・評価証明書などの取得費
- 登記簿(登記事項証明書)の取得費
- 司法書士に頼む場合はその報酬
戸籍を集める手間を減らしたいなら、法務局の法定相続情報証明制度が便利です。法定相続情報一覧図の写しを無料で交付してもらえ、戸籍の束の代わりに使えます。
なお、相続した不動産には不動産取得税はかかりません。ただし、遺産の合計が基礎控除(3,000万円 + 600万円 × 法定相続人の数)を超えると、相続税の申告が必要になります。相続の全体像は相続とはで確認できます。
不動産のほかに預金や株もあって相続税がかかりそうなら、登記の準備と並行して、税理士に財産の評価を相談しておくとスムーズです。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
相続の登録免許税はどうやって計算しますか?
固定資産税評価額に0.4%を掛けて計算します。評価額は固定資産税の納税通知書や評価証明書で確認できます。
登録免許税が免除されるのはどんな場合ですか?
土地の価額が100万円以下の相続登記と、相続登記をしないまま亡くなった人を名義人にする登記です。どちらも令和9年3月31日までの登記が対象です。
相続人以外に遺贈した場合の登録免許税は?
固定資産税評価額の2%です。相続人が取得する場合の0.4%より高くなります。
登録免許税の評価額はどこで確認できますか?
毎年届く固定資産税の納税通知書の課税明細書で確認できます。手元にない時は、市区町村の窓口で評価証明書を取りましょう。
相続登記をしないとどうなりますか?
2024年4月1日から相続登記は義務になり、取得を知った日から3年以内に登記しないと、正当な理由がない限り10万円以下の過料の対象になります。
まとめ
- 相続登記の登録免許税は、固定資産税評価額 × 0.4%
- 相続人以外への遺贈は2%で、相続より高い
- 土地の価額100万円以下は免税(令和9年3月31日まで)
- 登記をしないまま亡くなった人を名義人にする登記も免税
- 相続登記は2024年4月から義務。知った日から3年以内に登記する