当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親がタワーマンションに住んでいて、いずれ相続することになりそう。『タワマンは相続税が安くなるって聞いたけど、今もそうなの?』と気になっている方も多いですよね。
結論から言うと、2024年1月1日以降の相続から、分譲マンションは新しいルールで評価されるようになり、以前ほど評価額が低く出にくくなりました。この記事では、タワマン節税と言われた仕組みと、今の評価の考え方が分かります。
タワマンの相続税は今どう評価される?
- 2024年1月1日以降の相続・贈与から、居住用の分譲マンションは新しい評価方法になりました。
- 市場での価格と評価額の差が大きい部屋ほど、評価額が引き上げられる仕組みです。
- 築年数・総階数・部屋のある階・敷地の持分の広さが評価に影響します。
- 評価額が下がりやすいことを狙った購入は、以前より効果が読みにくくなっています。
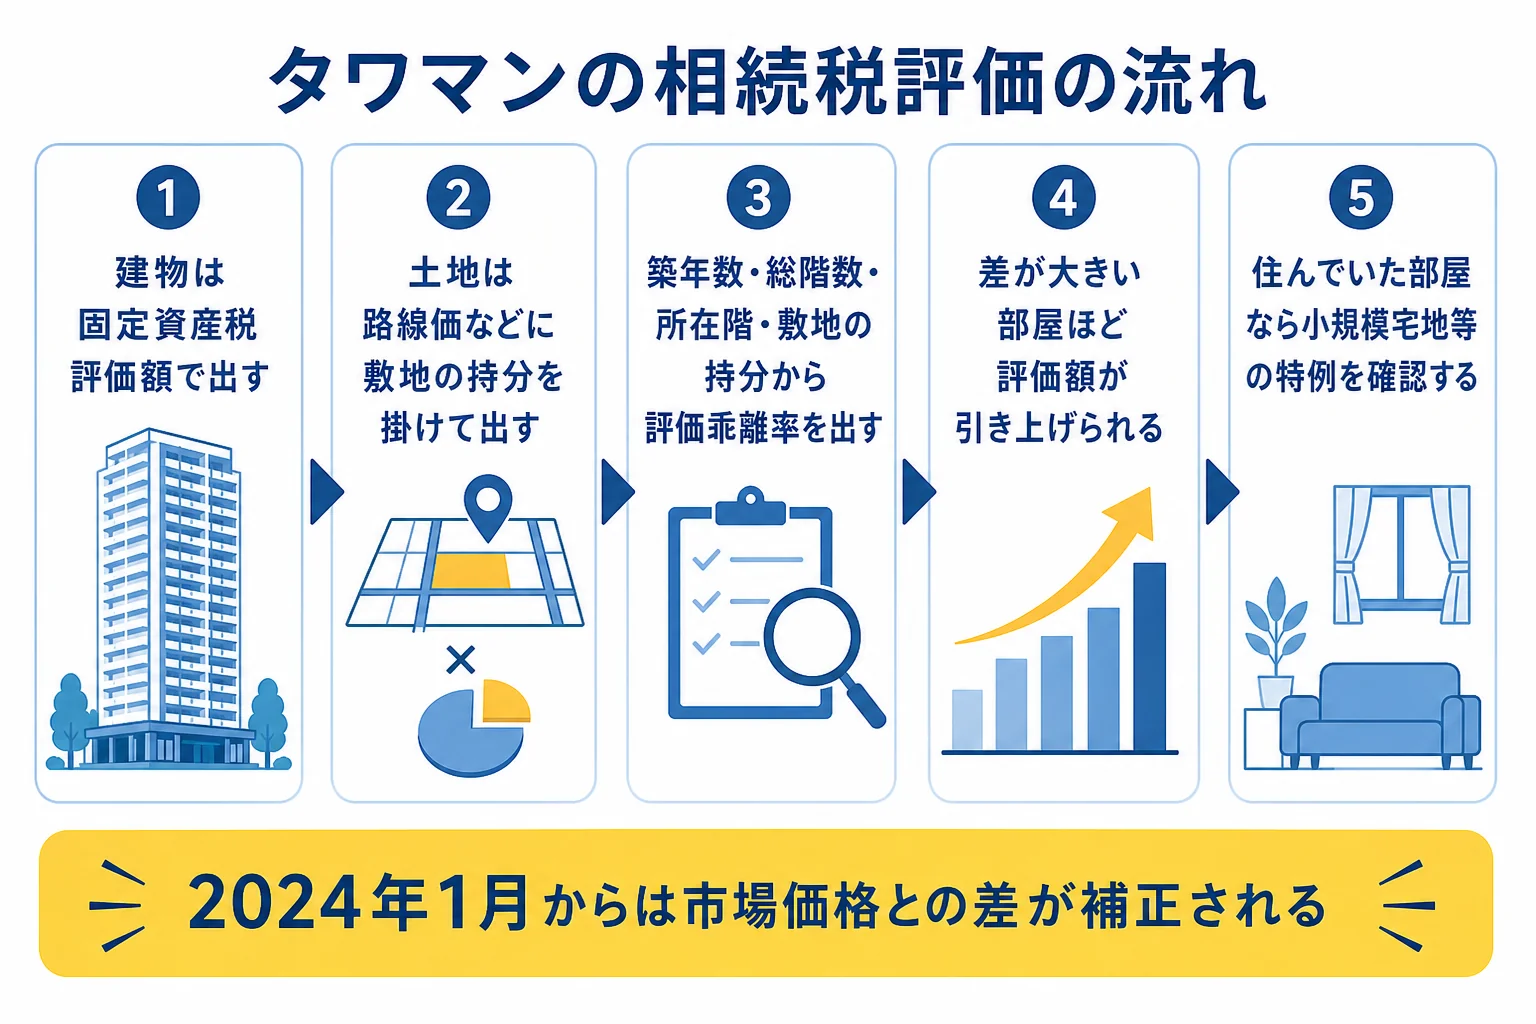
マンションの相続税評価は、建物部分と土地部分を足して出します。建物は固定資産税評価額、土地は路線価などをもとに、敷地全体のうち自分の持分の割合を掛けて計算するのが基本です。
この基本の計算に、2024年からは国税庁の「区分所有補正率」という補正がかかるようになりました。細かい計算式は国税庁のホームページで公開されていて、計算明細書で求められます。
タワマン節税と言われた仕組み
『そもそも、どうしてタワマンは節税になると言われていたの?』と思いますよね。
理由は、相続税の評価額と、実際に売れる値段の差です。タワマンは戸数が多いので、1戸あたりの土地の持分がとても小さくなります。そのため、土地部分の評価額が低く出やすいんです。
さらに、建物の固定資産税評価額は、高い階でも低い階でも大きくは変わりません。一方で、市場では眺望のいい高層階ほど高く売れます。
| 項目 | 相続税の評価 | 市場での値段 |
|---|---|---|
| 土地部分 | 持分が小さいので低く出やすい | 立地の人気が反映される |
| 高層階 | 階による差が小さい | 眺望などで高くなりやすい |
この差を使って、現金をタワマンに換えると相続税の評価額を抑えられる、というのがタワマン節税の考え方でした。
2024年からの評価ルール改正で何が変わった?
ここが大事なところです。新しいルールでは、次の4つの要素から「評価乖離率」を出し、市場での価格との差を補正します。
- 建物の築年数
- 建物の総階数
- その部屋がある階
- 敷地の持分の狭さ
総階数が多く、部屋が高い階にあり、敷地の持分が小さいほど、市場価格との差が大きいと判断されやすくなります。つまり、タワマンの高層階ほど、補正で評価額が上がりやすいということです。
例えば、同じタワマンの低層階と高層階では、以前は評価額にあまり差が出ませんでした。新しいルールでは、高層階のほうが補正の影響を受けやすくなっています。
新しいルールが使われないマンション
次のようなものには、この新しい評価方法は使いません。
- 地階を除く総階数が2階以下の建物
- 居住用の部屋が3室以下で、すべてを所有者や親族が住むために使っているもの(二世帯住宅など)
- 事業用のテナント物件など、主に住むためのものでない部屋
- 区分建物の登記がされていない一棟の賃貸マンションなど
『うちは普通の分譲マンションだから、タワマンじゃなくても関係あるの?』と思う方もいるはずです。この改正はタワマンだけでなく、居住用の分譲マンション全般が対象です。
相続でタワマンを引き継ぐ時の注意点
財産評価のルールには、決められた方法で評価するのが著しく不適当な時は、国税庁長官の指示で評価するという定めもあります。相続の直前に、税金を減らす目的だけで買ったようなケースでは、注意が必要です。
一方で、親が実際に住んでいたマンションなら、要件を満たせば小規模宅地等の特例が使えます。特定居住用宅地等は330㎡まで評価額を80%減らせる特例で、新しいルールで計算した評価額をもとに適用します。
「同居していないけど、特例は使えるの?」
「同居や持ち家の有無などで要件が変わるから、確かめてからだね」
こんなふうに、使えるかどうかは家族の状況次第です。
例えば、母が亡くなり子2人が相続人のケースなら、基礎控除は3,000万円+600万円×2人で4,200万円です。タワマンの評価額と預金などを合わせて、これを超えるかがまず目安になります。相続税の仕組みは相続税とはで解説しています。
マンションの評価は、補正率の計算や特例の要件確認など、細かい作業が続きます。都心のマンションがあって評価額が大きい、ほかにも不動産がある、という場合は、税理士に試算してもらうと申告までの見通しが立ちます。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
相続全体の基本は相続とは、親の遺産を兄弟で分ける時の考え方は親の遺産相続で確認できます。
よくある質問
2023年以前に相続したタワマンにも新しいルールは使われますか?
新しい評価方法は、2024年1月1日以降の相続・遺贈・贈与で取得したマンションが対象です。
タワマンを相続したら、すぐ売ったほうがいいですか?
住むか、貸すか、売るかで、特例の使い方や税金が変わります。売る前に、相続税と売った時の税金の両方を確認しておきましょう。
タワマンの評価額は自分で計算できますか?
国税庁が計算明細書を用意しているので、自分で計算することもできます。ただ、特例の要件の判断も絡むので、不安なら税理士に確認してみてください。
まとめ
- 2024年1月1日以降の相続から、分譲マンションは新しい評価方法になりました。
- 築年数・総階数・部屋のある階・敷地の持分で、市場価格との差が補正されます。
- タワマンの高層階ほど、補正で評価額が上がりやすくなっています。
- 住んでいた部屋なら、要件を満たせば小規模宅地等の特例が使えます。