当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父の相続の話し合いがまとまらないうちに、兄も亡くなってしまった。『この場合、兄の分は誰が相続するの?』と戸惑いますよね。
結論から言うと、兄の取り分は兄の相続人(兄の妻や子)が引き継ぎ、父の遺産分割にも加わります。これが数次相続です。
この記事を読めば、数次相続・再転相続・代襲相続の違いと、相続が重なった時に誰が何をすればいいかが分かります。
数次相続とは?わかりやすく言うと「相続の相続」
- 数次相続とは、1つ目の相続の遺産分割が終わる前に、相続人が亡くなって2つ目の相続が起きることです。
- 亡くなった相続人の取り分は、その人の相続人が引き継ぎます。配偶者も加わります。
- 再転相続は、相続人が相続放棄するかを決める前(3か月以内)に亡くなった場合の数次相続です。
- 代襲相続は、相続人が被相続人より先に亡くなっている場合で、配偶者は加わりません。
数次相続は「二次相続」や「二重相続」、「相続の相続」と呼ばれることもあります。「数字相続」と書かれることもありますが、正しくは数次相続です。
例えば、2つの相続が次の順番で起きたケースで考えてみましょう。
- 父が亡くなる(1つ目の相続)。相続人は母・長男・次男
- 遺産の分け方を決める前に、長男が亡くなる(2つ目の相続)。長男の相続人は長男の妻と子
この場合、長男が父から受け取るはずだった権利は、長男の妻と子が引き継ぎます。父の遺産分割の話し合いは、母・次男・長男の妻・長男の子で行うことになるんです。
『兄嫁も父の遺産の話に入るの?』と驚く方も多いはずです。実は、ここが代襲相続との大きな違いなんです。
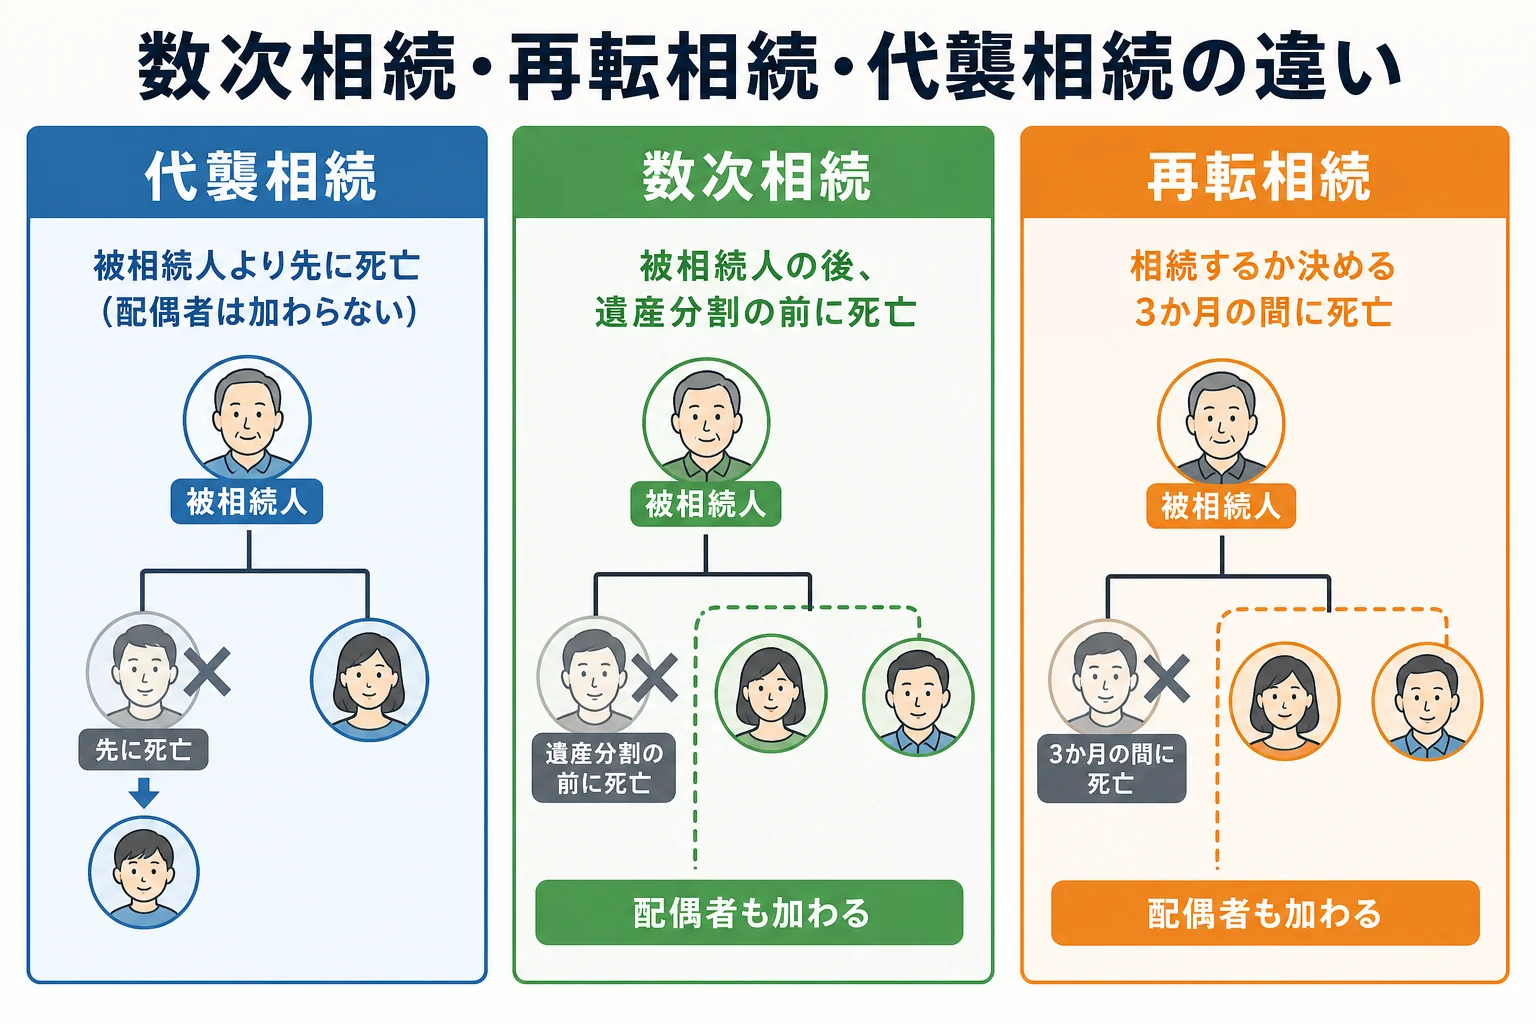
数次相続・再転相続・代襲相続の違い
3つの違いは、「相続人がいつ亡くなったか」で見分けられます。
| 種類 | 相続人が亡くなったタイミング | 引き継ぐ人 | 配偶者は加わる? |
|---|---|---|---|
| 代襲相続 | 被相続人より先に亡くなった | 亡くなった相続人の子(孫・甥姪) | 加わらない |
| 数次相続 | 被相続人の後、遺産分割の前に亡くなった | 亡くなった相続人の相続人 | 加わる |
| 再転相続 | 被相続人の後、相続するか決める前(熟慮期間中)に亡くなった | 亡くなった相続人の相続人 | 加わる |
代襲相続との違い
代襲相続は、相続人になるはずの子が親より先に亡くなっていた時に、孫が代わりに相続する仕組みです。代わりに相続できるのは子(直系卑属)だけなので、亡くなった子の配偶者は加わりません。
数次相続は、相続人がいったん相続した後に亡くなっています。その権利は普通の財産と同じように、亡くなった相続人の相続人へ移るんです。
代襲相続について詳しくは法定相続人とはでも触れています。
再転相続との違い
再転相続は、数次相続の中でも特別なケースです。相続人が「相続するか放棄するか」を決める3か月の間に亡くなった場合を指します。
この時、亡くなった相続人の相続人を「再転相続人」と呼びます。再転相続人は、亡くなった人が持っていた「相続するか放棄するかを選ぶ権利」もあわせて引き継ぐんです。
相続人が死亡した場合、誰が遺産分割に加わる?
相続手続き中に相続人が亡くなった場合は、亡くなった相続人の相続人全員が遺産分割協議に加わります。
亡くなった相続人に配偶者と子がいる場合
例えば先ほどのケースで、長男に妻と子2人がいたとします。父の遺産分割協議には、母・次男・長男の妻・長男の子2人の5人全員の合意が必要です。
長男の子が未成年なら、親権者の妻と子の立場がぶつかることがあります。その場合は家庭裁判所で特別代理人を選ぶことがあるので、早めに確認しておきましょう。
亡くなった相続人に子どもがいない場合
長男に子がいなければ、長男の相続人は妻と長男の親(このケースでは母)になります。長男の親がいなければ、長男の兄弟(次男)です。
「兄嫁と母が、兄の分を分け合うってこと?」
「そう。だから話し合いに入る人がぐっと増えるんだ」
親の遺産相続で兄弟が死亡したケースは、こうして関わる人が増えるのがやっかいなところです。
数次相続はどこまで続く?
数次相続に、世代の上限はありません。話し合いを何十年も放っておくと、その間に亡くなった人の相続人が次々に加わります。
いとこやその子どもまで含めて、何十人もの合意が必要になることもあるんです。
2023年4月1日施行の改正民法では、相続開始から10年を過ぎると、特別受益や寄与分を主張できなくなりました。原則として法定相続分で分けることになるので、早めに話し合っておくと安心です。
再転相続の注意点は「放棄の選び方」
再転相続では、再転相続人が2つの相続について、それぞれ相続するか放棄するかを選べます。
ただし、選び方には制限があります。
| 2つ目の相続(亡くなった相続人の分) | 1つ目の相続(最初の被相続人の分) | できる? |
|---|---|---|
| 相続する | 相続する | できる |
| 相続する | 放棄する | できる |
| 放棄する | 相続する | できない |
| 放棄する | 放棄する | できる |
2つ目の相続を放棄すると、1つ目の相続について選ぶ権利も一緒に手放すことになるからです。
『祖父の遺産はほしいけど、父の借金は引き継ぎたくない』という選び方はできないんです。
期限にも注意しましょう。再転相続人の3か月は、自分が亡くなった相続人の相続人になったと知った時から数えます。いつ知ったかが分かる資料は残しておいてください。
数次相続の相続登記と相続税
中間省略で登記できる場合
数次相続で不動産を相続する時は、本来、1つ目の相続と2つ目の相続の登記を順番に入れます。
ただ、中間の相続人が1人だけになるケースなどでは、最終的に取得する人へ直接登記できることがあります。これを中間省略と呼ぶことがあります。
使えるかどうかは事情によって変わるので、法務局や司法書士に確認してみてください。
相続登記は2024年4月1日から義務化されています。不動産の取得を知った日から3年以内に登記が必要で、正当な理由なく怠ると10万円以下の過料の対象です。
相続税は相続ごとに計算する
相続税は、1つ目と2つ目の相続でそれぞれ計算し、申告します。基礎控除も「3,000万円 + 600万円 × 法定相続人の数」でそれぞれ計算します。
10年以内に続けて相続があった場合は、相次相続控除で2つ目の相続税を減らせることがあります。
申告書には、亡くなった相続人の分を引き継いだ人が署名することになり、期限や書き方がややこしくなりがちです。相続人が多い、不動産がある、2つの相続の期限が重なっている、という時は税理士に頼むと負担がかなり軽くなります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
相続の基本から確認したい方は相続とは、手続きの順番は相続手続きの流れも参考にしてみてください。
よくある質問
数次相続と代襲相続の違いは何ですか?
相続人が亡くなったタイミングが違います。被相続人より先に亡くなっていれば代襲相続、被相続人の後に亡くなれば数次相続です。数次相続では亡くなった相続人の配偶者も加わります。
相続人が亡くなった場合、配偶者は相続できますか?
被相続人の後に相続人が亡くなった数次相続なら、亡くなった相続人の配偶者も、その人の相続人として遺産分割に加わります。先に亡くなっていた代襲相続なら、配偶者は加わりません。
再転相続で、片方だけ放棄することはできますか?
2つ目の相続を相続したうえで、1つ目の相続だけを放棄することはできます。2つ目の相続を放棄して1つ目だけ相続することはできません。
まとめ
- 数次相続とは、遺産分割の前に相続人が亡くなり、相続が重なることです。
- 亡くなった相続人の取り分は、その配偶者や子が引き継いで遺産分割に加わります。
- 再転相続は、相続するか決める3か月の間に相続人が亡くなった場合です。
- 代襲相続は相続人が先に亡くなっていた場合で、配偶者は加わりません。
- 相続税は相続ごとに計算し、10年以内なら相次相続控除を使えることがあります。