当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなって生命保険金を受け取ることになり、『これって遺産なの?相続税はかかるの?』と迷っていませんか。
結論から言うと、生命保険金や死亡退職金は「みなし相続財産」として相続税の対象になります。ただし、相続人が受け取った分には非課税枠があります。
この記事を読めば、みなし相続財産とは何か、本来の相続財産とどこが違うのか、税金がかかるかの目安までわかります。
みなし相続財産とは?わかりやすく言うと「亡くなったことで受け取るお金」
みなし相続財産とは、亡くなった人がもともと持っていた財産ではないものの、亡くなったことをきっかけに受け取るため、相続税の計算では相続財産と同じように扱われるお金や権利です。代表例は生命保険金と死亡退職金です。
生命保険金は、保険会社から受取人に直接支払われます。法律上は受取人自身の財産なので、亡くなった人の遺産ではありません。
ただ、実際には亡くなった人が保険料を払っていて、その死亡によってお金が入ってきますよね。
そこで相続税の世界では、これを相続で受け取ったのと同じと「みなし」て課税します。これが「みなし相続」と呼ばれる理由なんです。
みなし相続財産になる主なもの
| 種類 | 内容 | 非課税枠 |
|---|---|---|
| 生命保険金 | 亡くなった人が保険料を負担していた死亡保険金 | 500万円×法定相続人の数 |
| 死亡退職金 | 勤務先から遺族に支払われる退職手当金など | 500万円×法定相続人の数 |
| 定期金に関する権利 | 個人年金など、年金形式で受け取る権利 | なし |
| 遺言で免除された借金など | 遺言によって利益を受けたとみなされるもの | なし |
よく相談があるのは、やはり生命保険金と死亡退職金です。この2つは、受け取る人が相続人なら非課税枠が使えます。
みなし相続財産と相続財産の違いは「遺産分割に入るかどうか」
『相続税がかかるなら、結局は遺産と同じでしょ?』と思う方も多いはずです。実は、税金と民法では扱いが大きく違います。
遺産分割の対象にならない
生命保険金は受取人固有の財産です。そのため、遺産分割協議で兄弟と分ける対象にはなりません。
例えば、父が亡くなり、長男が受取人の保険金を受け取ったケースを考えてみます。
「保険金も遺産だから、兄弟で半分ずつにしよう」
「いや、受取人は自分だから分ける必要はないはずだよ」
こんな会話になりがちですが、原則は受取人がそのまま受け取れます。ただし、金額が大きく不公平が極端な場合は、争いになることもあります。
相続放棄しても受け取れる
相続放棄をすると、初めから相続人でなかったことになります。それでも、受取人として指定された生命保険金は受け取れます。
ただし、ここが大事なところです。相続放棄した人は、生命保険金の非課税枠を使えません。受け取った保険金は全額が相続税の計算に入ります。
借金が多くて放棄を考えている方は、法定相続人の範囲とあわせて、誰がどう受け取るかを確認しておきましょう。
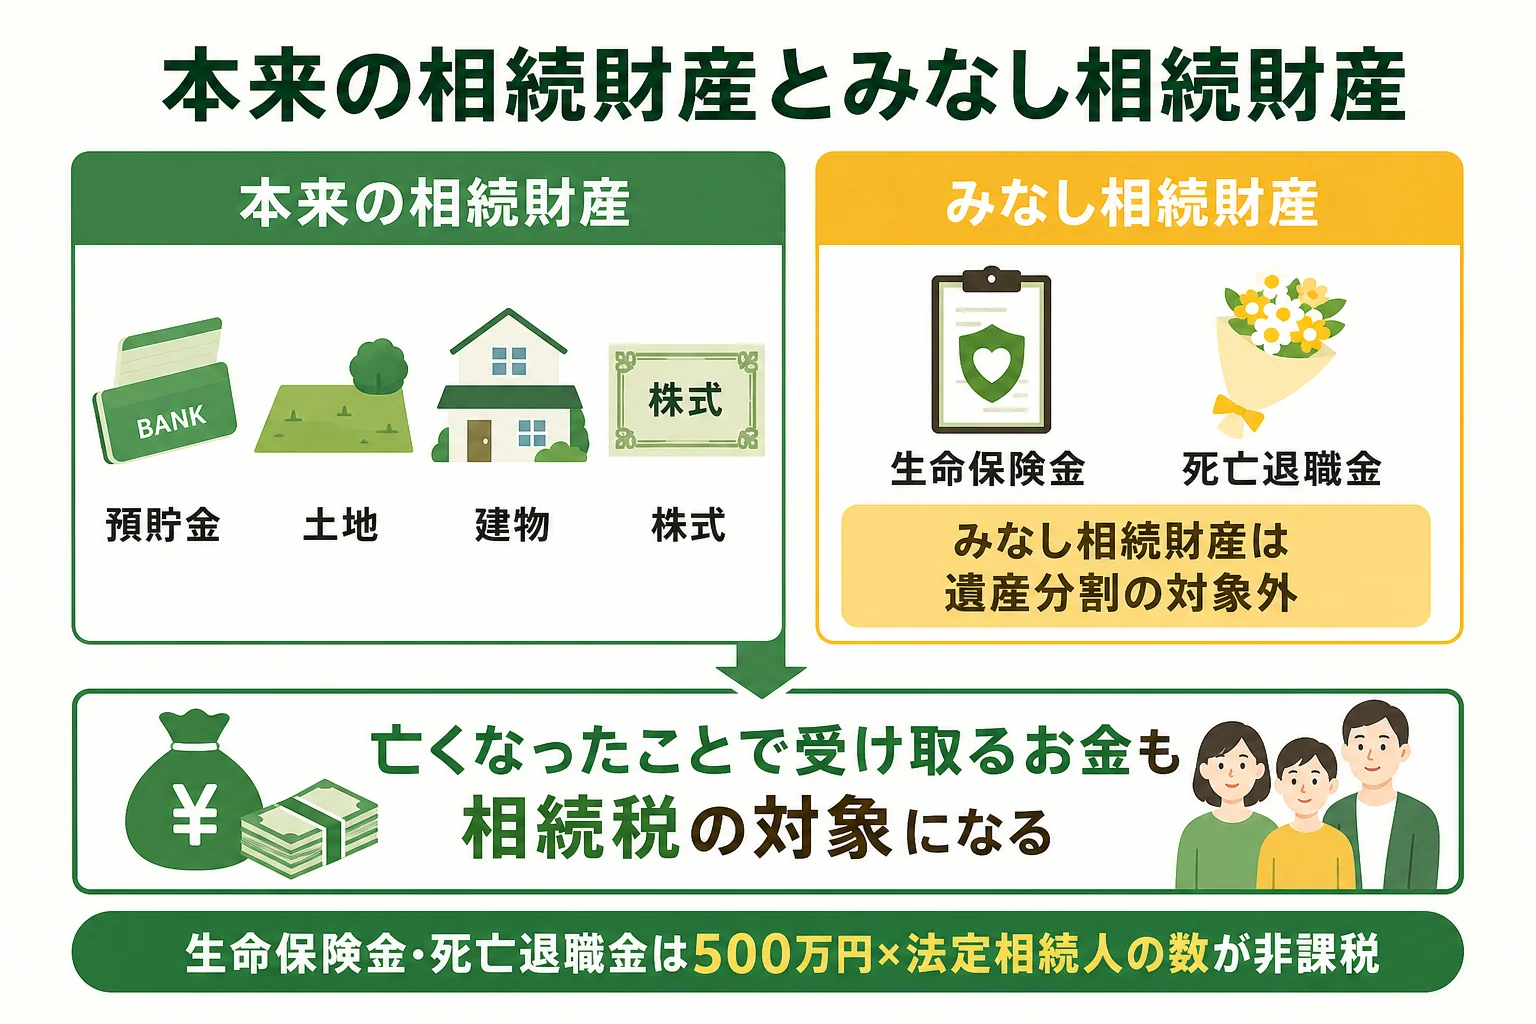
- 預貯金・土地・建物・株式など亡くなった人の財産
- 遺産分割協議で分ける対象になる
- 相続放棄すると受け取れない
- 生命保険金・死亡退職金など亡くなったことで受け取るお金
- 受取人固有の財産で遺産分割の対象外
- 相続放棄しても受け取れるが非課税枠は使えない
生命保険金・死亡退職金の非課税枠の計算
生命保険金と死亡退職金には、それぞれ「500万円×法定相続人の数」の非課税枠があります。2つは別枠なので、両方受け取った時はそれぞれに使えます。
例えば、夫が亡くなり、妻と子2人が相続人のケースで考えてみます。法定相続人は3人なので、非課税枠は1,500万円です。
| 項目 | 金額 |
|---|---|
| 生命保険金の合計 | 2,000万円 |
| 非課税枠(500万円×3人) | 1,500万円 |
| 相続税の対象になる金額 | 500万円 |
この500万円が、預貯金や自宅などの財産と合算されます。合計が基礎控除の4,800万円以下なら、相続税はかかりません。
生命保険金と死亡退職金を両方受け取った場合
同じ家族で、生命保険金1,000万円と死亡退職金2,000万円を受け取ったケースも見てみましょう。
生命保険金は非課税枠1,500万円の範囲内なので、相続税の対象は0円です。死亡退職金は2,000万円から1,500万円を引いた500万円が対象になります。
生命保険金の枠が余っていても、その余りを死亡退職金に回すことはできません。別々に計算するのがポイントです。
法定相続人の数には、相続放棄をした人も含めて数えます。養子は、実子がいれば1人まで、いなければ2人までです。
非課税枠を受取人ごとに分ける方法
複数の相続人が受け取った時は、非課税枠を受け取った金額の割合で分けます。
例えば、非課税枠1,500万円で、妻が1,200万円、長男が800万円を受け取ったとします。合計2,000万円のうち妻は6割なので、妻の非課税枠は900万円、長男は600万円です。
計算は単純ですが、他の財産の評価や基礎控除まで含めると、一気に複雑になることも。
生命保険のほかに土地がある、相続人が多い、申告期限まで時間がない。そんな方は、早めに税理士に相談しておくと手続きがぐっと楽になります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
相続税以外の税金がかかるケースもある
『保険金なら全部相続税なんだよね?』と思いがちですが、実は保険料を誰が払っていたかで税金の種類が変わります。
| 保険料を払っていた人 | 受け取る人 | かかる税金 |
|---|---|---|
| 亡くなった人 | 相続人など | 相続税(みなし相続財産) |
| 受け取る人本人 | 受け取る人本人 | 所得税・住民税 |
| 亡くなった人・受取人以外の人 | 受け取る人 | 贈与税 |
みなし相続財産になるのは、亡くなった人が保険料を負担していたケースです。夫が自分にかけていた保険を妻が受け取る、という典型的な形がこれにあたります。
保険証券だけでは、誰が保険料を払っていたか分からないこともありますよね。引き落とし口座の通帳で確認しておくと安心です。
相続人以外が受け取ると非課税枠は使えない
孫や相続人でない親族が受取人だった場合も、相続税の対象になります。ただ、この場合は非課税枠を使えません。
さらに、配偶者・子・父母以外の人が受け取ると、税額が2割増しになる「2割加算」の対象になります。孫を受取人にする時は、ここも頭に入れておきましょう。
みなし相続財産があっても申告が必要とは限らない
みなし相続財産を受け取っても、相続税の申告がいるのは、非課税枠を引いたあとの合計が基礎控除を超えた時だけです。
- 預貯金・土地・建物などの財産を合計する
- 生命保険金・死亡退職金から非課税枠を引いた残りを足す
- 借入金・葬式費用を差し引く
- 合計が「3,000万円+600万円×法定相続人の数」を超えるか比べる
申告が必要なら、亡くなったことを知った日の翌日から10か月以内です。全体の流れは相続手続きの流れで確認できます。
相続税の基本的な仕組みは、相続税とはでも解説しています。
よくある質問
みなし相続財産は遺産分割協議書に書く必要がありますか?
生命保険金や死亡退職金は受取人固有の財産なので、遺産分割の対象にはなりません。協議書に書かなくても受け取れます。ただし、相続税の申告書には記載します。
相続放棄をしたら生命保険金に相続税はかかりませんか?
受け取った生命保険金は相続税の対象になります。相続放棄した人は非課税枠を使えないので、全額が計算に入ります。
死亡退職金と生命保険金の非課税枠はまとめて使えますか?
まとめては使えません。それぞれ別に「500万円×法定相続人の数」の枠があります。相続人3人なら、生命保険金で1,500万円、死亡退職金で1,500万円です。
まとめ
- みなし相続財産とは、亡くなったことで受け取る生命保険金や死亡退職金など
- 相続税の対象になるが、受取人固有の財産なので遺産分割の対象外
- 生命保険金・死亡退職金にはそれぞれ500万円×法定相続人の数の非課税枠がある
- 相続放棄した人や相続人以外の人は非課税枠を使えない
- 保険料を払っていた人によって、相続税ではなく所得税や贈与税になる