当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続税対策を調べると、『年間110万円までなら非課税』という話をよく見かけますよね。
結論から言うと、110万円は贈与税の基礎控除です。受け取る人ごとに1年110万円までの贈与なら、贈与税はかからず申告もいりません。ただし、亡くなる前の一定期間の贈与は相続税で足し戻されるので、早めに始めるほど効果が出ます。
この記事を読めば、110万円の暦年贈与で相続税がどのくらい変わるか、自分の家で使うべきかを判断できます。
暦年贈与とは?110万円の非課税枠の仕組み
- 暦年贈与(暦年課税)は、1月1日から12月31日までの1年間にもらった財産の合計で贈与税を計算する仕組みです。
- 受け取る人ごとに年110万円の基礎控除があり、110万円以下なら贈与税はかかりません。
- 110万円は「あげる人ごと」ではなく「もらう人ごと」の枠です。
- 相続開始前の一定期間(最長7年)の贈与は、相続財産に足し戻されます。
ここで勘違いしやすいのが、110万円の数え方です。
例えば、父と母の両方から100万円ずつもらった子は、合計200万円です。110万円を超えた90万円に贈与税がかかります。
逆に、父が子2人と孫2人に110万円ずつ渡すなら、合計440万円でも贈与税はかかりません。もらう人ごとに枠があるからなんです。
「110万円贈与は廃止されたの?」という声もありますが、年110万円の基礎控除は今も使えます。
ちなみに、贈与税がかかる贈与でも、相続税より税率が低くなる金額で渡すという考え方もあります。ここは財産の額によって答えが変わるところです。
110万円を超えたら贈与税はいくら?
110万円を超えた部分には贈与税がかかります。親や祖父母から18歳以上の子・孫への贈与は「特例税率」、それ以外は「一般税率」で計算します。
| 贈与額 | 基礎控除後 | 特例税率(親から18歳以上の子) | 一般税率(夫婦間・兄弟間など) |
|---|---|---|---|
| 110万円 | 0円 | 0円 | 0円 |
| 200万円 | 90万円 | 9万円 | 9万円 |
| 300万円 | 190万円 | 19万円 | 19万円 |
| 500万円 | 390万円 | 48.5万円 | 53万円 |
500万円の場合、特例税率は390万円×15%−10万円=48.5万円です。一般税率は390万円×20%−25万円=53万円になります。
110万円を超えた年は、翌年2月1日から3月15日までに贈与税の申告と納付をします。
贈与税の全体像は贈与税とはで解説しています。
暦年贈与で相続税はどのくらい減る?
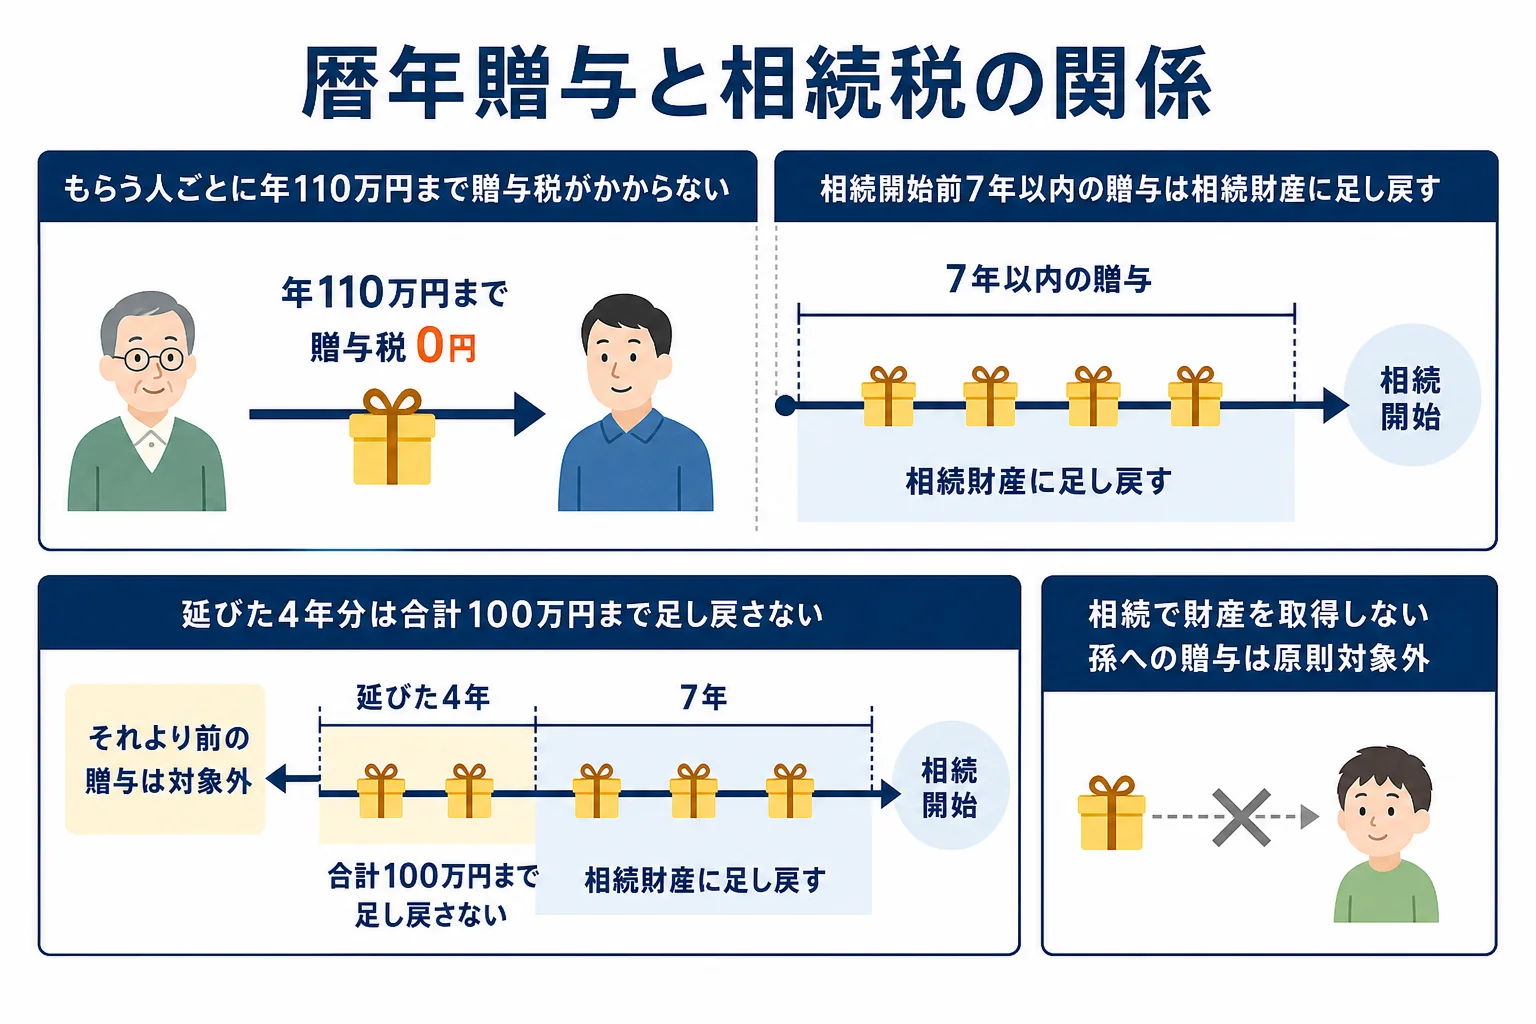
暦年贈与の効果は、亡くなるまでに相続財産をどれだけ減らせるかで決まります。
例えば、子2人に毎年110万円ずつ10年間贈与すると、合計2,200万円を贈与税0円で移せます。
ただし、ここが大事なところです。2024年1月1日以降の贈与は、相続開始前7年以内の分が相続財産に足し戻されます(7年になるのは2031年1月以降の相続から)。
7年ルールを入れた計算例
2031年以降に亡くなり、子1人に亡くなる前の10年間、毎年110万円ずつ贈与していたケースで考えてみましょう。
| 期間 | 贈与額 | 相続財産に足し戻す額 |
|---|---|---|
| 8年前〜10年前 | 330万円 | 0円 |
| 4年前〜7年前 | 440万円 | 340万円(100万円を引く) |
| 直近3年以内 | 330万円 | 330万円 |
| 合計 | 1,100万円 | 670万円 |
1,100万円を移しても、相続財産から外れるのは430万円です。
『それなら意味がないのでは?』と感じた方もいますよね。ただ、元気なうちに長い期間続ければ、足し戻されない分が年々増えていきます。始める時期が早いほど有利なんです。
孫への贈与は足し戻されにくい
足し戻しの対象は、相続や遺贈で財産を取得した人だけです。
相続人ではない孫に贈与して、孫が相続で何も受け取らなければ、原則として足し戻されません。遺言で財産を渡す場合や、生命保険金の受取人にする場合は対象になることがあるので注意しましょう。
足し戻しの期間は生前贈与と相続税の関係でも詳しく解説しています。
暦年贈与で失敗しないための注意点
名義預金と見られないようにする
一番多い失敗が「名義預金」です。
子の名前で口座を作り、親が毎年110万円を入金。でも通帳と印鑑は親が持っていて、子は口座の存在を知らない。こうなると、贈与ではなく親の財産として相続税の対象になります。
- 贈与のたびに贈与契約書を作り、あげる人ともらう人が署名する
- 受け取る人の口座に振り込み、通帳と印鑑は本人が管理する
- 受け取った人が自由にお金を使える状態にしておく
定期贈与に注意
最初に「10年間、毎年110万円ずつあげる」と約束すると、1,100万円をまとめて贈与したとみなされるおそれがあります。
「来年も同じ金額でいい?」
「その年ごとに、金額と日付を決めて契約書を作っておこう」
こんなふうに、毎年あらためて決める形にしておきましょう。
110万円を超えた年の申告の流れ
『少しだけ110万円を超えてしまった』という年もありますよね。その場合は、もらった人が贈与税の申告をします。
- 1月1日から12月31日までにもらった金額を合計する
- 110万円を引いて、税率をかけて贈与税を計算する
- 翌年2月1日から3月15日までに、もらった人の住所地の税務署へ申告する
- 同じ期限までに贈与税を納める
e-Taxを使えば、自宅からでも申告できます。
誰に贈与すると効果が出やすい?
足し戻しの対象になるのは、相続や遺贈で財産を取得した人です。
そのため、相続人ではない孫や子の配偶者に贈与すると、足し戻されにくくなります。例えば、子1人と孫2人に110万円ずつ贈与すれば、1年で330万円を贈与税0円で移せます。
ただ、贈与を受ける人数を増やすほど、名義預金と見られない管理が大事になります。受け取る人それぞれの口座で管理しておきましょう。
相続時精算課税とどちらを選ぶ?
60歳以上の親や祖父母から18歳以上の子・孫への贈与では、相続時精算課税を選ぶこともできます。2024年からは精算課税にも年110万円の基礎控除ができ、この部分は相続財産に加算されません。
ただし、一度選ぶと暦年課税に戻れません。比べ方は相続時精算課税制度とはで確認してみてください。
暦年贈与と精算課税のどちらが合うかは、財産の額や家族の年齢で変わります。相続税がかかりそうな財産がある、孫にも贈与したい、まとまった金額を渡したい、という場合は一度税理士にシミュレーションしてもらうと判断しやすくなります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
生前贈与は年間いくらまで非課税ですか?
暦年贈与なら、受け取る人ごとに年110万円までは贈与税がかかりません。ただし相続開始前の一定期間の贈与は、相続財産に足し戻されます。
110万円以下の贈与でも申告は必要ですか?
暦年課税で1年間にもらった合計が110万円以下なら、贈与税の申告は不要です。相続時精算課税を選んでいる場合は扱いが異なります。
暦年贈与はいつ始めるのがいいですか?
相続開始前7年以内の分は足し戻されるので、早く始めるほど相続税を減らす効果が出やすくなります。
夫婦で110万円ずつ子に贈与すると非課税ですか?
子がもらった合計は220万円なので、110万円を超えた110万円に贈与税がかかります。110万円の枠はもらう人ごとに1年で1つです。
まとめ
- 暦年贈与は、もらう人ごとに年110万円まで贈与税がかかりません。
- 110万円を超えた部分は、特例税率か一般税率で贈与税を計算します。
- 相続開始前の一定期間(最長7年)の贈与は、相続財産に足し戻されます。
- 名義預金と定期贈与に注意し、毎年契約書を作りましょう。
- 相続人でない孫への贈与は、原則として足し戻しの対象外です。