当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
夫の名義の預金を、妻の口座に少しずつ移しておきたい。『夫婦なんだから、お金を渡しても贈与税なんてかからないよね?』と思っている方も多いはずです。
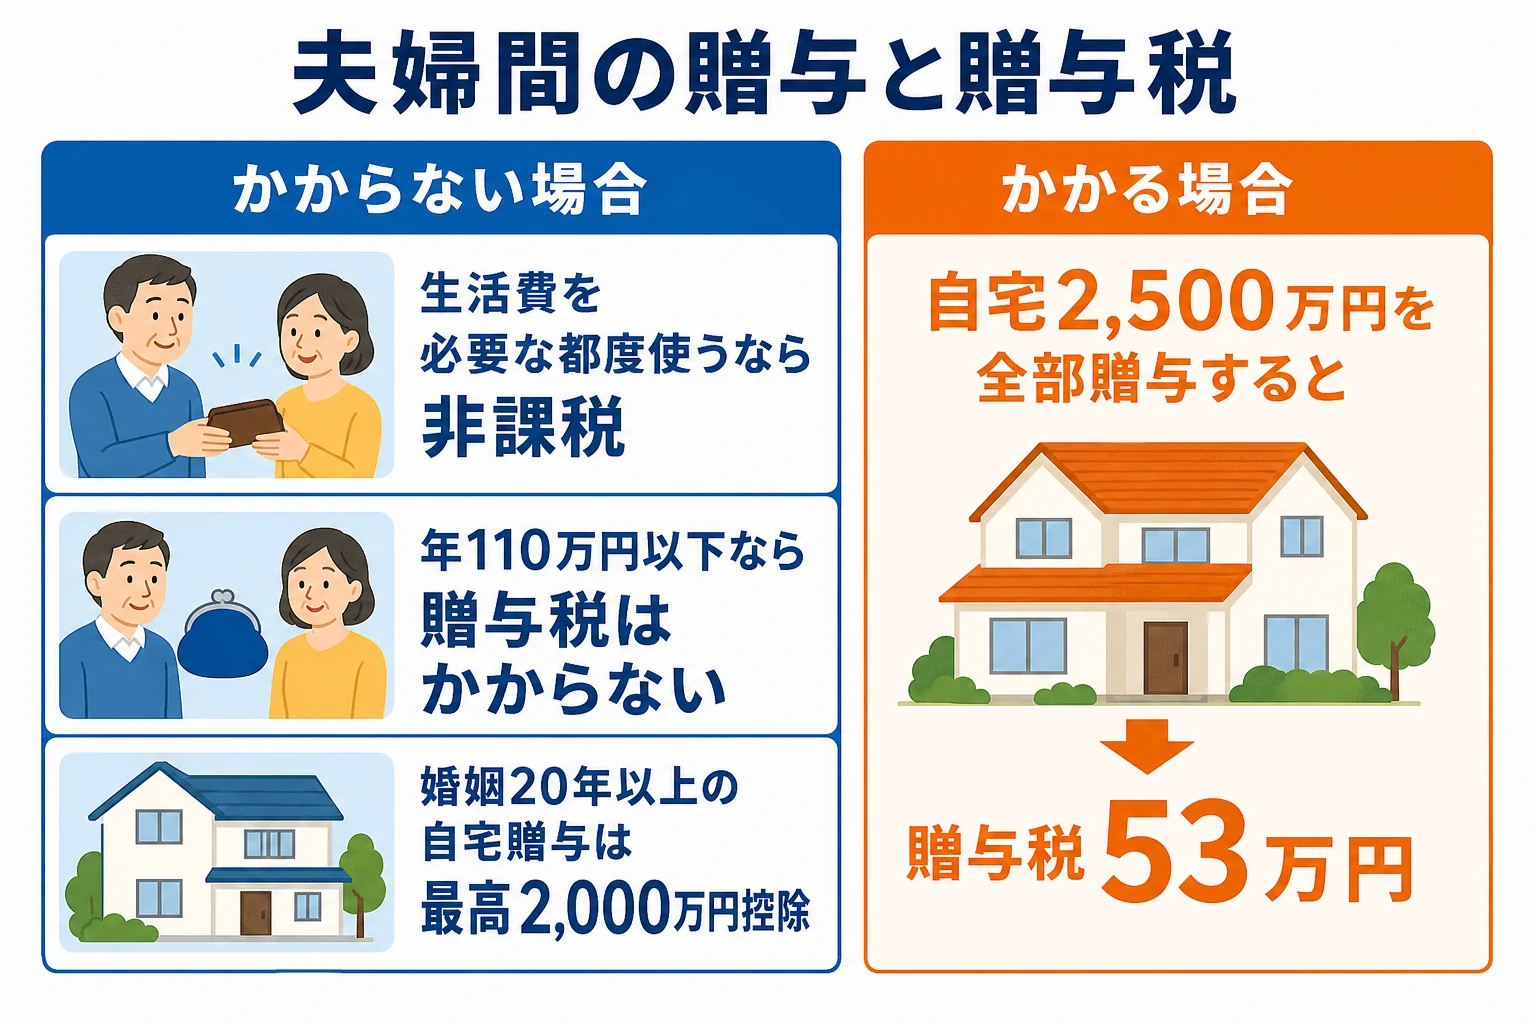
結論から言うと、夫婦の間でも、年110万円を超える財産をあげれば贈与税の対象になります。ただし、日々の生活費は非課税で、結婚20年以上の夫婦が自宅を贈与する時は、最高2,000万円まで控除できる特例があります。
この記事を読めば、夫婦間の贈与で税金がかかる場合とかからない場合、非課税の特例の使い方が分かります。
夫婦間の贈与に贈与税はかかる?
- 夫婦間の贈与も、受け取った人ごとに年110万円の基礎控除を超えると贈与税がかかります。
- 生活費や教育費として、必要な都度そのまま使うお金は贈与税がかかりません。
- 婚姻期間20年以上の夫婦が、自宅やその購入資金を贈与する時は、最高2,000万円の配偶者控除があります。
- 配偶者控除を使うには、税額が0円でも贈与税の申告が必要です。
『家計は一緒だし、夫の稼ぎは2人のもの』という感覚の方も多いですよね。ただ、税金のうえでは、名義を持っている人の財産として扱われます。
夫の給料が入った口座から、妻名義の定期預金に毎年まとまった額を移していると、その分は夫から妻への贈与と見られることがあるんです。
一方で、国税庁によると、夫婦や親子など扶養義務のある人から、生活費や教育費に充てるために受け取る財産で、通常必要と認められるものは贈与税がかかりません。
ここが大事なところです。非課税になるのは、必要な都度、生活費などに直接使うお金だけです。生活費の名目でもらっても、預金したり、株や不動産の購入に使ったりすれば贈与税がかかります。
夫から妻への生前贈与で使える非課税の特例
贈与税の配偶者控除(おしどり贈与)
婚姻期間が20年以上の夫婦の間で、住むための家や土地、またはその購入資金を贈与した場合は、基礎控除の110万円とは別に最高2,000万円を控除できます。合わせると2,110万円までは贈与税がかかりません。
| 項目 | 内容 |
|---|---|
| 対象の夫婦 | 婚姻期間が20年以上 |
| 対象の財産 | 住むための土地・家、またはその購入資金 |
| 控除額 | 最高2,000万円(基礎控除110万円と合わせて2,110万円) |
| 手続き | 贈与税の申告が必要 |
計算例:自宅の持分を妻に贈与した場合
例えば、結婚25年の夫婦で、夫が自宅(評価額2,500万円)をすべて妻に贈与するケースです。
2,500万円から配偶者控除2,000万円と基礎控除110万円を引くと、残りは390万円です。夫婦間の贈与には一般税率を使うので、390万円×20%−25万円で、贈与税は53万円になります。
評価額2,110万円分までの持分にとどめれば、贈与税はかかりません。『少しずつ分けたほうがいい?』と思った方は、持分で贈与する方法も検討してみてください。
配偶者控除を使う時の主な条件
国税庁の説明では、次のような条件があります。
- 婚姻期間が20年を過ぎた後に贈与したこと
- 贈与されたのが、住むための土地や家、またはそれを買うためのお金であること
- 贈与を受けた翌年3月15日までに、その家に住み、その後も住み続ける見込みであること
- 戸籍謄本などを添えて贈与税の申告をすること
なお、名義を変える時には登記の費用もかかります。贈与税が0円でも、手続きのお金は別に見込んでおきましょう。
贈与税の税率の仕組みは贈与税とはで詳しく解説しています。
夫婦間の贈与と相続税の関係
配偶者は相続人なので、夫から妻への贈与は、相続開始前の一定期間(最長7年)の分が相続財産に足し戻されます。
ただし、贈与税の配偶者控除で非課税になった部分は、この足し戻しの対象外です。自宅を早めに妻へ移しておけば、その分は夫の相続財産から外せます。
一方で、配偶者には相続税の配偶者の税額軽減もあります。妻が相続する財産が1億6,000万円か法定相続分のどちらか多い額までは、相続税がかかりません。
例えば、こんな相談になることがあります。
「生前に家を妻に移すのと、相続で渡すの、どっちがいいんだろう」
「妻が亡くなった時の子どもの相続まで考えて決めたいね」
夫の相続では税額軽減で税金がかからなくても、妻が亡くなった時の二次相続で子の負担が増えることも。生前贈与と相続のどちらが合うかは、家族全体で見て決めたいところです。
自宅の評価額がいくらになるか、二次相続まで含めてどちらが得か。こうした判断は、税理士に試算してもらうと安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
贈与の手順は生前贈与のやり方と注意点も参考にしてみてください。
よくある質問
妻のへそくりも贈与になりますか?
夫の収入から貯めた妻名義の預金は、贈与の合意や管理の実態がなければ、夫の財産と見られることがあります。相続の時に夫の相続財産として扱われる場合があります。
贈与税の配偶者控除は何回でも使えますか?
同じ配偶者からの贈与については、一生に一度しか使えません。
婚姻期間に1年足りない時はどうなりますか?
婚姻期間が20年未満だと、配偶者控除は使えません。贈与の日が20年を過ぎているかを確認してから手続きしてみてください。
まとめ
- 夫婦の間でも、年110万円を超える贈与には贈与税がかかります。
- 生活費は、必要な都度直接使うものなら非課税です。
- 婚姻期間20年以上なら、自宅の贈与で最高2,000万円の配偶者控除が使えます。
- 自宅2,500万円を全部贈与すると、贈与税は53万円です。