当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の財産だと、相続税はいくらくらいになるんだろう。税理士に聞く前に、まずは自分でざっくり知りたいですよね。
結論から言うと、相続税は「財産の合計」と「相続人の数」が分かれば、自分でも概算できます。国税庁の無料ツールを使えば、入力だけで申告が必要かどうかの目安も出せます。
この記事では、家族構成と金額を当てはめた計算例と早見表で、相続税の目安をつかめるようにしていきます。
相続税は自分でシミュレーションできる?
相続税の概算は自分でできます。財産の合計から基礎控除「3,000万円+600万円×法定相続人の数」を引き、残りを法定相続分で分けて速算表で税額を出すのが基本の計算式です。手軽に試すなら、国税庁の「相続税の申告要否判定コーナー」が無料で使えます。ただし、土地の評価や特例の要件はツールだけでは判断しきれないので、出た金額はあくまで目安と考えてください。
相続税は、亡くなった人の財産が一定額を超えた時にだけかかる税金です。超えなければ、相続税はかかりません。
『うちは財産なんて大したことないし』と思う方も多いはずです。ただ、実家の土地と預金、生命保険金を足してみたら基礎控除を超えていた、ということもあるんです。
まずは一度、手元の数字で試算してみましょう。相続税のシミュレーション(シュミレーションと書かれることもあります)は、見積もりの第一歩として気軽にやってみて大丈夫です。相続税の仕組み全体は 相続税とは で解説しています。
シミュレーションの前に集めておく数字
計算の精度は、最初に集める数字で決まります。完璧でなくてかまいません。分かる範囲で書き出してみてください。
- 預貯金の残高(定期預金も含む)
- 自宅や土地の評価の目安(固定資産税の課税明細書など)
- 株や投資信託の時価
- 死亡保険金・死亡退職金の金額
- 借入金やローンの残り、葬式費用の見込み
- 法定相続人が何人いるか
土地は、路線価がある地域なら路線価×面積、ない地域なら固定資産税評価額×倍率が目安です。正確な評価は形や道路の付き方で変わるので、ここではざっくりで大丈夫です。
相続税の計算式と速算表
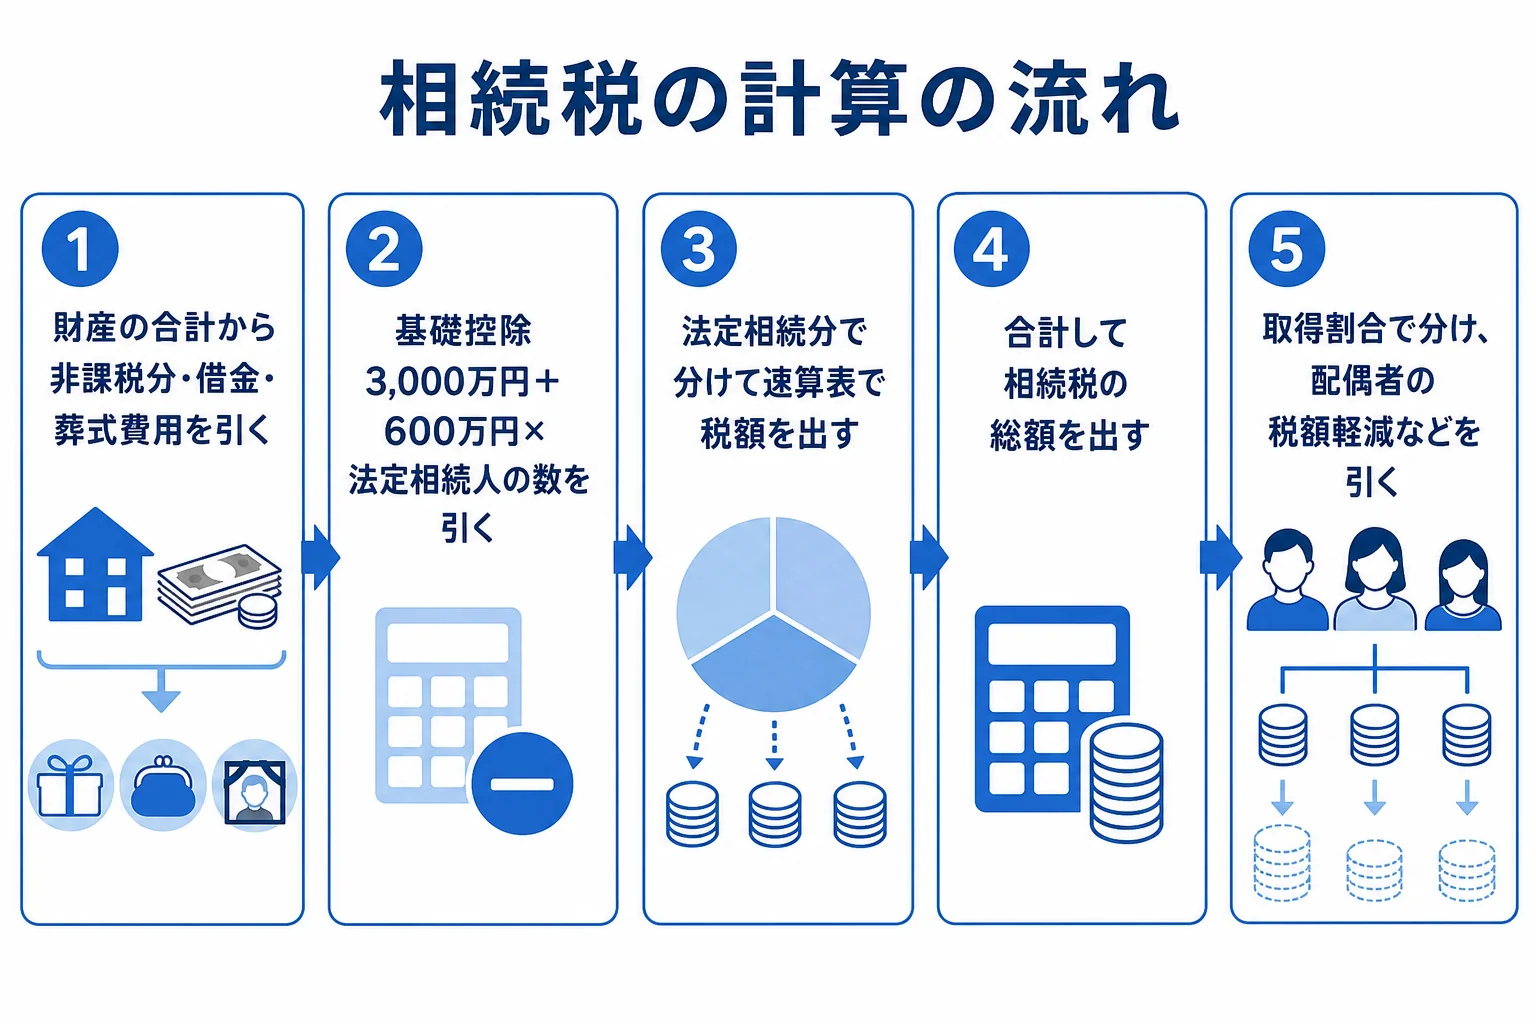
相続税の計算は、次の5つのステップで進みます。
- 財産の合計から、非課税の分と借金・葬式費用を引いて「課税価格」を出す
- 課税価格から基礎控除を引いて「課税遺産総額」を出す
- 課税遺産総額を法定相続分で分けたと仮定し、1人ずつ速算表で税額を出す
- 3を合計して「相続税の総額」を出す
- 総額を、実際に受け取った割合で分け、配偶者の税額軽減などを差し引く
基礎控除は、法定相続人の数で決まります。相続人1人なら3,600万円、2人なら4,200万円、3人なら4,800万円、4人なら5,400万円です。
3のステップで使うのが、次の速算表です。
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | なし |
| 3,000万円以下 | 15% | 50万円 |
| 5,000万円以下 | 20% | 200万円 |
| 1億円以下 | 30% | 700万円 |
| 2億円以下 | 40% | 1,700万円 |
| 3億円以下 | 45% | 2,700万円 |
| 6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
例えば、取得金額が2,600万円なら、2,600万円×15%−50万円で340万円です。
税率のくわしい仕組みは 相続税の税率と速算表 でも紹介しています。
計算シミュレーション例
ここからは、実際に数字を当てはめてみます。
例1:遺産1億円、配偶者と子2人が相続するケース
夫が亡くなり、妻と子2人が相続人。財産の課税価格の合計は1億円とします。
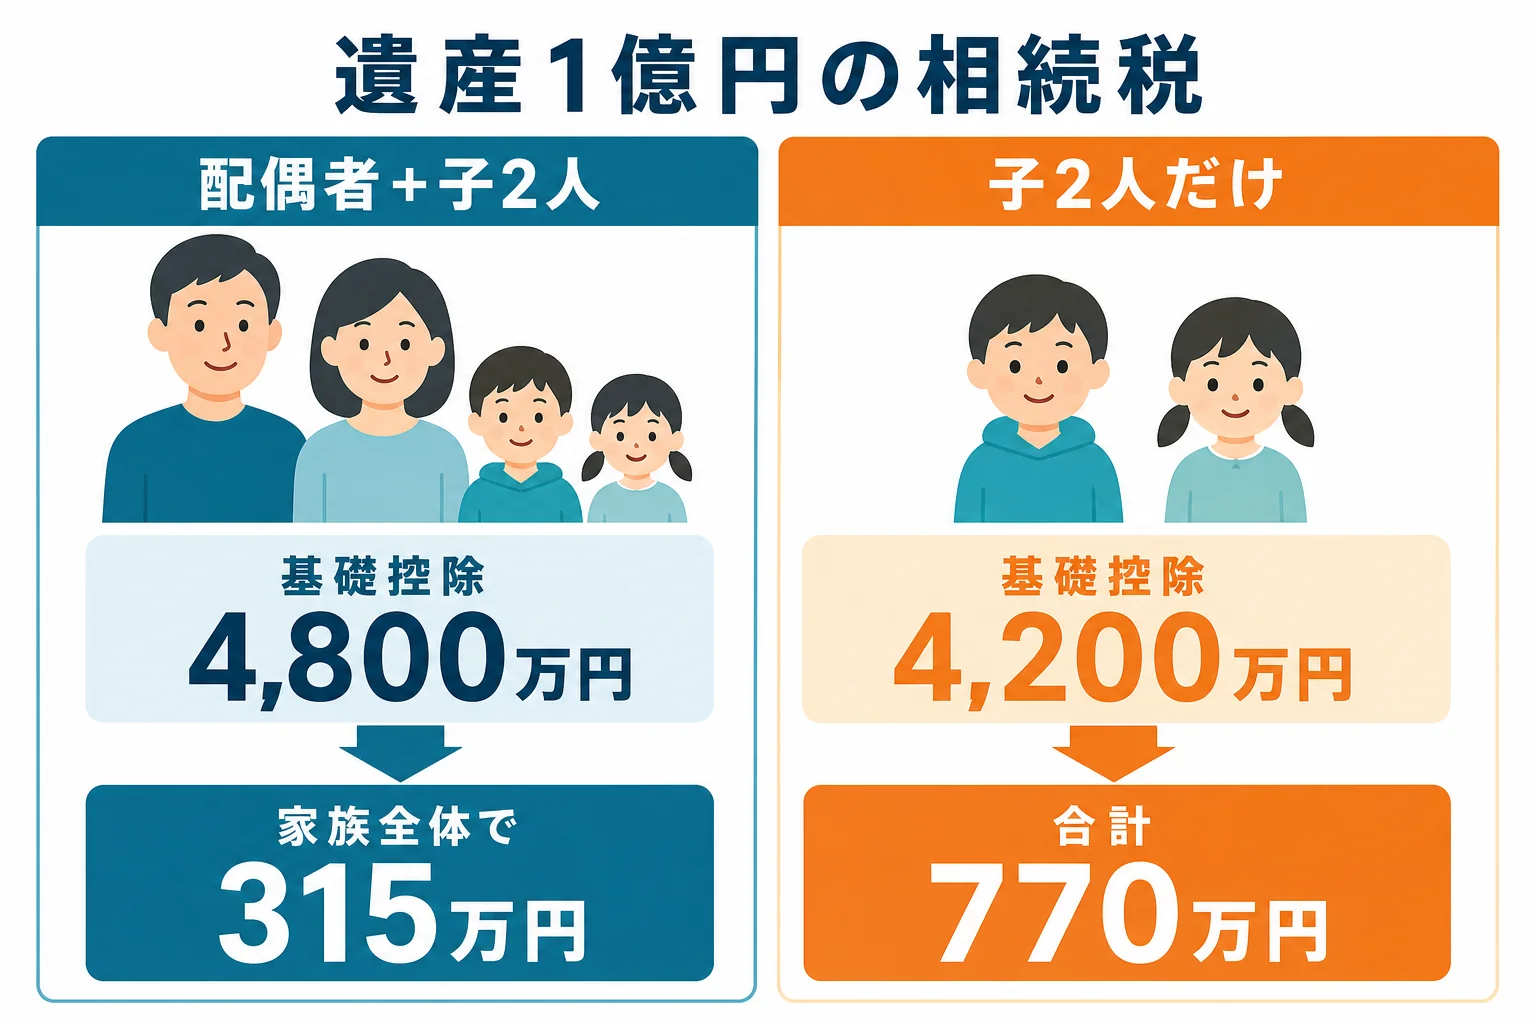
- 基礎控除は、3,000万円+600万円×3人で4,800万円
- 課税遺産総額は、1億円−4,800万円で5,200万円
- 法定相続分で分けると、妻2,600万円、子1,300万円ずつ
- 妻は2,600万円×15%−50万円で340万円、子は1,300万円×15%−50万円で145万円ずつ
- 相続税の総額は、340万円+145万円×2で630万円
法定相続分どおり、妻が半分、子が4分の1ずつ受け取ったとします。総額630万円を割合で分けると、妻315万円、子157.5万円ずつです。
妻には配偶者の税額軽減が使えるので、妻の税額は0円になります。家族全体で納める相続税は、子2人分の合計315万円です。
例2:同じ1億円を子2人だけで相続するケース
配偶者がすでに亡くなっていて、子2人が相続人の場合です。
基礎控除は4,200万円で、課税遺産総額は5,800万円。子1人あたり2,900万円で、2,900万円×15%−50万円の385万円ずつになります。合計は770万円です。
同じ1億円でも、配偶者がいるかどうかで納める額が大きく変わるんです。配偶者の税額軽減の計算は 相続税の配偶者控除 でくわしく解説しています。
例3:自宅の土地と生命保険金があるケース
もう少し実際に近い例も見てみましょう。夫が亡くなり、妻と子2人が相続人。財産は次のとおりです。
| 財産・債務 | 金額 | 計算に入れる額 |
|---|---|---|
| 自宅の土地(評価額) | 4,000万円 | 小規模宅地等の特例で80%減額し800万円 |
| 自宅の建物 | 500万円 | 500万円 |
| 預貯金 | 3,000万円 | 3,000万円 |
| 上場株式 | 1,000万円 | 1,000万円 |
| 死亡保険金 | 2,000万円 | 非課税枠1,500万円を引いて500万円 |
| 借入金・葬式費用 | 300万円 | 300万円を差し引く |
死亡保険金の非課税枠は、500万円×法定相続人3人で1,500万円です。自宅の土地は、妻が相続して小規模宅地等の特例(特定居住用宅地等・330㎡まで80%減額)が使える前提にしています。
課税価格の合計は、800万円+500万円+3,000万円+1,000万円+500万円−300万円で5,500万円。基礎控除4,800万円を引くと、課税遺産総額は700万円です。
妻350万円の10%で35万円、子175万円ずつの10%で17.5万円ずつ。相続税の総額は70万円です。法定相続分どおりに分ければ、妻は配偶者の税額軽減で0円、子2人で合計35万円になります。
ここが大事なところです。小規模宅地等の特例を使わないと、同じ家族でも税額が大きく変わります。 土地を4,000万円のまま計算すると、課税価格は8,700万円、相続税の総額は437.5万円、子2人の納税額は合計218.75万円です。
特例は申告しないと使えず、同居や持ち家の有無などの要件もあります。使えるかどうかは税理士に確認しておきましょう。
土地や自宅がある、相続人が多い、特例が使えるか分からない。そんなケースでは、税理士に一度試算してもらうと、申告が必要かどうかまでまとめて分かります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
遺産額別の相続税早見表
自分の家族構成に近いところを見てみてください。配偶者がいる場合は、配偶者が法定相続分を受け取り、配偶者の税額軽減を使った前提です。金額は家族全体で納める相続税の合計です。
| 遺産額(課税価格) | 配偶者+子1人 | 配偶者+子2人 | 子1人 | 子2人 |
|---|---|---|---|---|
| 5,000万円 | 40万円 | 10万円 | 160万円 | 80万円 |
| 1億円 | 385万円 | 315万円 | 1,220万円 | 770万円 |
| 2億円 | 1,670万円 | 1,350万円 | 4,860万円 | 3,340万円 |
| 3億円 | 3,460万円 | 2,860万円 | 9,180万円 | 6,920万円 |
『子1人だと、こんなに違うの?』と驚くかもしれません。相続人が少ないほど基礎控除が小さく、1人あたりの取得金額も大きくなるので、税率が上がりやすいんです。
もっと細かい金額で見たい方は 相続税の早見表 も参考にしてみてください。
無料ツール・アプリ・エクセルで概算する方法
手計算が面倒な時は、ツールを使うと早いです。主な方法を比べてみましょう。
| 方法 | 特徴 | 向いている人 |
|---|---|---|
| 国税庁「相続税の申告要否判定コーナー」 | 無料。財産を入力すると申告の要否の目安が出る | まず申告が必要かを知りたい人 |
| 民間の計算サイト・アプリ | 遺産額と家族構成を入れるだけで税額の目安が出る | とにかく手早く知りたい人 |
| エクセルの計算シート | 自分で式を組めば、数字を変えて何度も試せる | 分け方の違いを比べたい人 |
国税庁の申告要否判定コーナー
国税庁のサイトにある「相続税の申告要否判定コーナー」は、相続財産の金額などを入力すると、相続税の申告が必要かどうかのおおよその判定ができます。
小規模宅地等の特例(特定居住用宅地等)と配偶者の税額軽減を使った場合の税額計算のシミュレーションもできます。入力した内容は「相続税の申告要否検討表」として印刷できるので、家族と話し合う時の資料にもなります。
アプリや計算サイトを使う時の注意
スマホのアプリや計算サイトは、遺産額と家族構成を入れるだけで手軽です。ただ、多くは「財産の合計額」を入れる前提になっています。
土地の評価額や保険金の非課税枠を自分で計算してから入れないと、結果がずれてしまいます。どの数字を入れたのかメモしておくと、後で見直しやすいですよ。
エクセルで計算シートを作るコツ
エクセルで作る時は、次の順番に行を並べると分かりやすいです。
- 財産の種類ごとの金額を入力する行
- 非課税枠と借金・葬式費用を差し引く行
- 基礎控除を出す行(3,000万円+600万円×人数)
- 相続人ごとの法定相続分と、速算表で税額を出す行
- 実際の取得割合で按分する行
速算表は、取得金額の範囲ごとに税率と控除額を並べた表を別に作り、参照する形にすると間違えにくくなります。
ツールでは出にくいポイント
シミュレーションの金額が、実際の申告と大きくずれる原因はだいたい決まっています。
- 土地の評価を固定資産税評価額のまま入れている
- 家族名義の預金(名義預金)を財産に入れていない
- 亡くなる前の生前贈与の加算を入れていない
- 孫や兄弟姉妹が受け取る分の2割加算を入れていない
- 特例が使える前提にしているが、要件を満たしていない
例えば、生前贈与。2024年1月1日以降の贈与は、相続開始前7年以内の分が相続財産に足し戻されます(加算期間は2027年1月以降の相続から段階的に伸びていきます)。
『毎年110万円ずつ子どもに渡していたから大丈夫』と思っていても、相続財産を受け取る人への贈与なら、期間内の分は足し戻されることがあるんです。
シミュレーションした後にやること
概算で基礎控除を超えそうなら、申告が必要になる可能性があります。申告と納付の期限は、相続の開始を知った日の翌日から10か月以内です。
逆に、基礎控除を下回るなら申告は要りません。ただ、配偶者の税額軽減や小規模宅地等の特例を使って0円になる場合は、申告が必要です。
まだ相続が起きていないなら、今の財産で試算しておくと対策の時間が取れます。使える控除や特例は 相続税の控除・特例一覧 にまとめています。
計算の手順をもっとくわしく知りたい方は 相続税の計算方法 もどうぞ。
概算で超えそうなら税理士の試算を
シミュレーションで基礎控除を超えた、または超えるかどうかぎりぎり。そんな時は、税理士に正式な試算を頼むと、土地の評価や特例の可否まで含めた金額が分かります。
期限の10か月は意外と短いので、早めに相談しておくと安心です。
知り合いに税理士がいない方へ
相続に強い税理士を
税理士ドットコムで無料紹介
- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
相続税のシミュレーションは無料でできますか?
できます。国税庁の「相続税の申告要否判定コーナー」は無料で、申告が必要かどうかの目安と、配偶者の税額軽減などを使った場合の税額計算を試せます。
遺産1億円だと相続税はいくらですか?
配偶者と子2人が法定相続分どおりに相続し、配偶者の税額軽減を使った場合、家族全体で315万円です。子2人だけで相続する場合は770万円です。
シミュレーションの結果と実際の税額がずれるのはなぜですか?
土地の評価、名義預金、生前贈与の加算、2割加算、特例の要件などがツールに反映されていないことが多いためです。
相続放棄した人がいると基礎控除は減りますか?
減りません。基礎控除の法定相続人の数には、相続放棄した人も含めて数えます。
エクセルで相続税の計算シートは作れますか?
作れます。財産の合計、基礎控除、法定相続分ごとの税額、按分の順に行を並べ、速算表を別表にして参照すると間違えにくくなります。
まとめ
- 相続税は「財産の合計」と「相続人の数」で概算できる
- 基礎控除は3,000万円+600万円×法定相続人の数
- 遺産1億円で配偶者と子2人なら315万円、子2人だけなら770万円が目安
- 小規模宅地等の特例や保険金の非課税枠で、税額は大きく変わる
- 国税庁の申告要否判定コーナーで、無料で申告の要否と税額の目安を確認できる
- ツールの金額は目安。土地や特例がからむなら税理士の試算を
国税庁のツールは 国税庁「相続税の申告要否判定コーナー」 から使えます。