当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親から相続した家の名義を変えたい。相続登記には登録免許税がかかると聞いたけれど、いくらになるのか、どう計算するのか分からないですよね。
結論から言うと、相続登記の登録免許税は「固定資産税評価額×0.4%」で計算します。評価額さえ分かれば、自分でもすぐに出せるんです。計算方法と、非課税になるケースを順番に見ていきます。
相続の登録免許税の計算方法
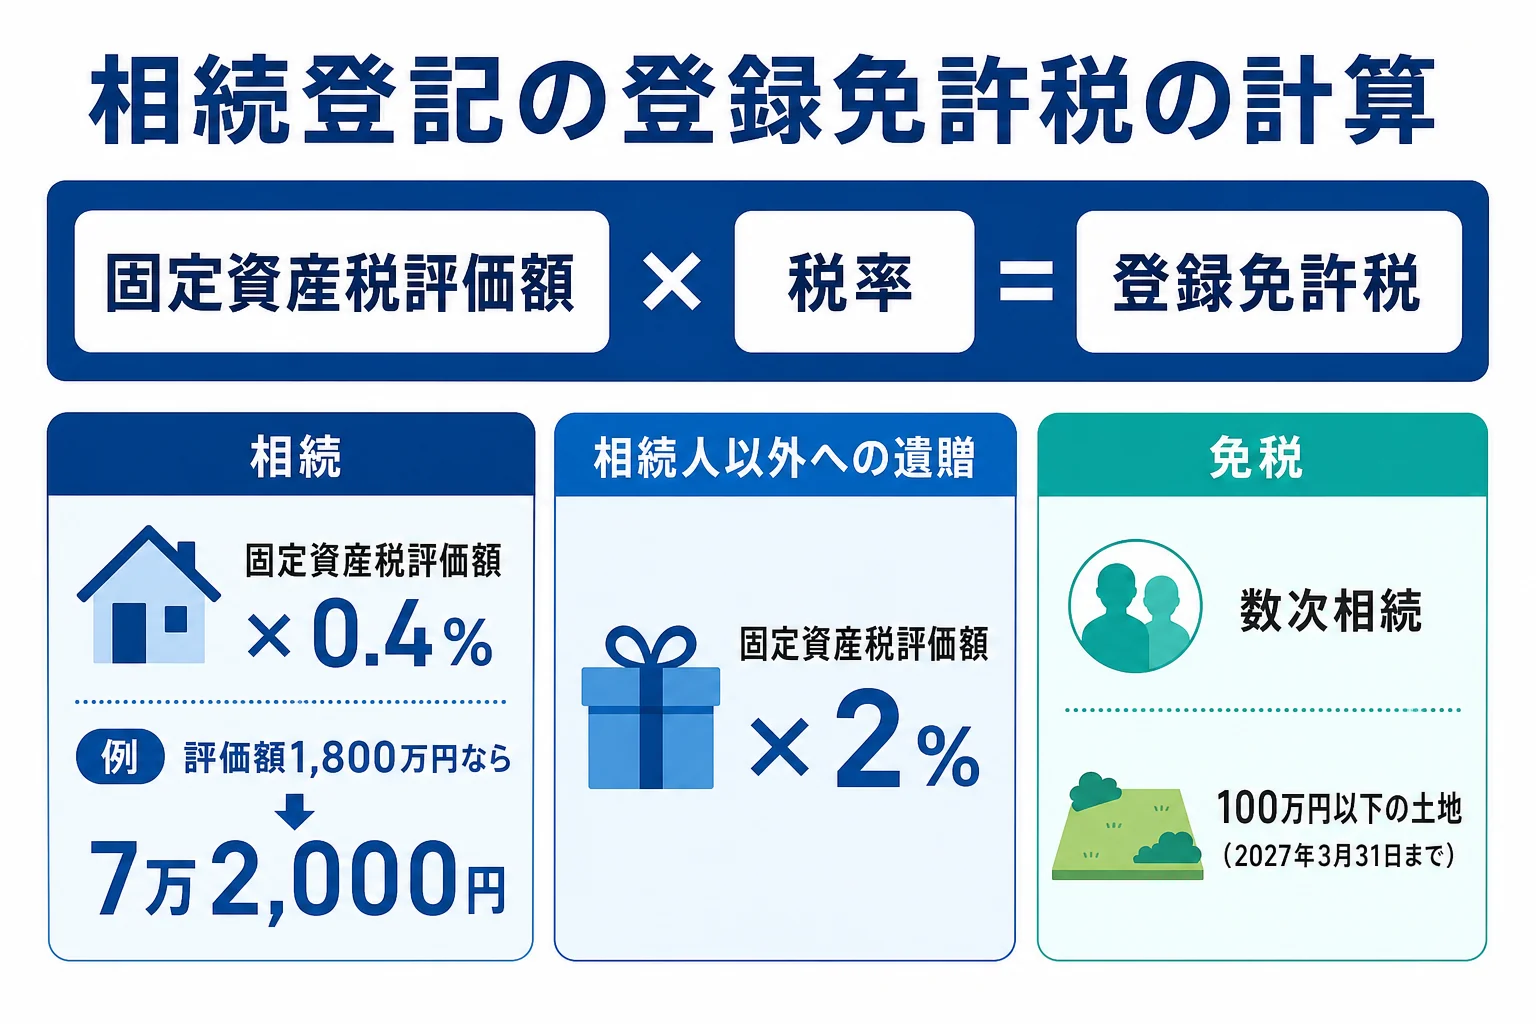
相続による所有権移転登記の登録免許税は、不動産の固定資産税評価額×0.4%です。相続人以外の人が遺贈で受け取る場合は2%になります。100万円以下の土地や、数次相続の途中の登記には免税措置があり、2027年3月31日までの登記なら非課税になります。
登録免許税は、登記をする時に国に納める税金です。相続税とは別のもので、相続税がかからない家庭でも、相続登記をすればかかります。
『相続税がゼロなら登記の税金もゼロでは?』と思う方もいますよね。ただ、2つはまったく別の税金なんです。
| 登記の原因 | 税率 |
|---|---|
| 相続(相続人への遺贈を含む) | 固定資産税評価額×0.4% |
| 相続人以外への遺贈 | 固定資産税評価額×2% |
計算例:自宅の土地と建物を相続した場合
例えば、母が亡くなり、子1人が自宅を相続するケース。固定資産税評価額は土地1,500万円、建物300万円だったとします。
課税価格は合計1,800万円です。1,800万円×0.4%で、登録免許税は7万2,000円になります。
同じ自宅を、相続人ではない人が遺贈で受け取ると、1,800万円×2%で36万円です。誰が受け取るかで、負担がかなり変わりますよね。
課税価格と税額には端数を切り捨てるルールがあります。申請書を作る時は、法務局の記載例で書き方を確かめておきましょう。
兄弟で共有にした場合はどうなる?
『兄弟2人で共有にしたら、税金も2倍?』と心配する方もいます。実は、そうはなりません。
共有で相続する場合も、不動産全体の評価額に0.4%をかけて計算します。先ほどの例なら、2人で共有しても登録免許税は合計7万2,000円です。誰がどれだけ負担するかは、持ち分に合わせて話し合って決めましょう。
固定資産税評価額の調べ方
計算のもとになる固定資産税評価額は、次のどれかで確認できます。
- 毎年春ごろに届く固定資産税の課税明細書
- 市区町村(東京23区は都税事務所)で取る固定資産評価証明書
- 名寄帳(その市区町村にある不動産の一覧)
『課税明細書をなくしてしまった』という時も、評価証明書は役所で取り直せます。
相続登記の申請では、固定資産評価証明書を添付するのが一般的です。登記を申請する年度の評価額を使う点に注意しましょう。
ここで出てくる評価額は、相続税の計算で使う路線価とは別物です。土地の相続税評価は路線価方式か倍率方式で行うので、混同しないようにしておきたいところです。同じ土地でも、使う場面によって「いくらか」が変わるんですね。
相続税そのものの計算は 相続税の計算方法 で、基礎控除は 相続税の基礎控除とは? で確認できます。
相続の登録免許税が非課税になるケース
一定の場合は、相続登記の登録免許税が免除されます。法務局の案内では、次の2つの免税措置があります。
| 免税措置 | 内容 | 適用期限 |
|---|---|---|
| 数次相続 | 相続登記をしないまま亡くなった相続人を名義人にする登記 | 2027年3月31日まで |
| 100万円以下の土地 | 不動産の価額が100万円以下の土地の相続登記 | 2027年3月31日まで |
例えば、祖父名義のままの土地を、亡くなった父を経て自分が相続するケース。祖父から父への登記は、数次相続の免税の対象になります。
「田舎の山林は評価額が低いけど、本当にタダなの?」
「その土地の価額が100万円以下なら、免税措置の対象になりますよ」
ただし、免税を受けるには、申請書に「租税特別措置法第84条の2の2により非課税」と書く必要があります。書き忘れると免税にならないので気をつけましょう。詳しくは 法務局の案内 で確認できます。
相続登記は2024年4月1日から義務になり、取得を知った日から3年以内の登記が必要です。正当な理由なく怠ると10万円以下の過料の対象になります。
登録免許税は、申請書に収入印紙を貼って納めるのが一般的です。収入印紙は郵便局や法務局の売り場などで買えます。不動産が多い、相続税もかかりそうという場合は、登記と並行して税理士にも相談しておくと、相続税の申告期限に余裕を持てます。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
相続登記の登録免許税は誰が払いますか?
決まりはありませんが、不動産を取得する相続人が払うのが一般的です。遺産から払う場合は、遺産分割協議で決めておくと揉めにくくなります。
登録免許税は相続税の計算で差し引けますか?
相続登記の登録免許税は、相続税の計算で遺産から差し引ける債務や葬式費用には含まれません。
司法書士に頼むと登録免許税は変わりますか?
変わりません。登録免許税は誰が申請しても同じ計算で、司法書士に頼む場合は別に報酬がかかります。
まとめ
- 相続登記の登録免許税は、固定資産税評価額×0.4%
- 相続人以外への遺贈は2%になる
- 評価額は課税明細書や固定資産評価証明書で調べる
- 数次相続と100万円以下の土地は、2027年3月31日まで免税措置がある