当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続のことを調べていると、「民法では」「相続税法では」と2つの法律が出てきて、『何が違うの?』と混乱しますよね。
結論から言うと、民法は「誰がどれだけ相続するか」を、相続税法は「相続した財産にいくら税金がかかるか」を決める法律です。この記事では、2つの違いと、よく検索される12条・24条の中身がわかります。
相続税法とは?
相続税法は、相続税と贈与税について、かかる人・かかる財産・非課税の財産・評価のしかた・申告と納税のルールを定めた法律です。遺産の分け方や相続人の範囲は民法が決め、その結果にかかる税金を相続税法が決めます。
相続税法には、相続税だけでなく贈与税のルールも入っています。生前に贈与して相続税を逃れることを防ぐため、2つの税金がセットになっているんです。
相続税法の主な条文をざっくり並べると、次のようになります。
| 条文 | 主な内容 |
|---|---|
| 第3条 | 生命保険金・退職手当金など、相続財産とみなすもの |
| 第12条 | 相続税がかからない財産(非課税財産) |
| 第15条 | 遺産に係る基礎控除 |
| 第18条 | 相続税額の2割加算 |
| 第19条の2 | 配偶者に対する相続税額の軽減 |
| 第22条 | 財産の評価の原則(時価) |
| 第24条 | 定期金に関する権利の評価 |
| 第27条 | 相続税の申告書の提出 |
相続税の仕組み全体は相続税とはでまとめています。
相続税法に沿って計算するとこうなる
条文の名前だけだとイメージしにくいので、実際の計算に当てはめてみますね。例えば、夫が亡くなり、妻と子2人が1億円の財産を相続するケースです。
- 基礎控除(15条):3,000万円 + 600万円 × 3人 = 4,800万円
- 課税遺産総額:1億円 − 4,800万円 = 5,200万円
- 法定相続分で分けたと仮定:妻2,600万円、子1,300万円ずつ
- 速算表で税額を計算:妻 2,600万円 × 15% − 50万円 = 340万円、子 1,300万円 × 15% − 50万円 = 145万円ずつ
- 相続税の総額(16条):340万円 + 145万円 × 2 = 630万円
- 実際の取得割合で分け、配偶者の税額軽減(19条の2)などを差し引く
妻が法定相続分どおり半分を相続すれば、妻の分は配偶者の税額軽減でゼロになります。税率の一覧は相続税の税率と速算表で確認できます。
民法と相続税法の違い
『民法の相続人と、相続税の相続人って同じじゃないの?』と思う方も多いはずです。実は、細かいところで扱いが違います。
| 項目 | 民法 | 相続税法 |
|---|---|---|
| 目的 | 誰がどれだけ相続するかを決める | 相続にかかる税金を決める |
| 相続放棄した人 | 初めから相続人ではない | 基礎控除の人数には数える |
| 養子 | 人数の制限なし | 数えるのは実子がいれば1人、いなければ2人まで |
| 生命保険金 | 受取人固有の財産(遺産ではない) | みなし相続財産として課税(非課税枠あり) |
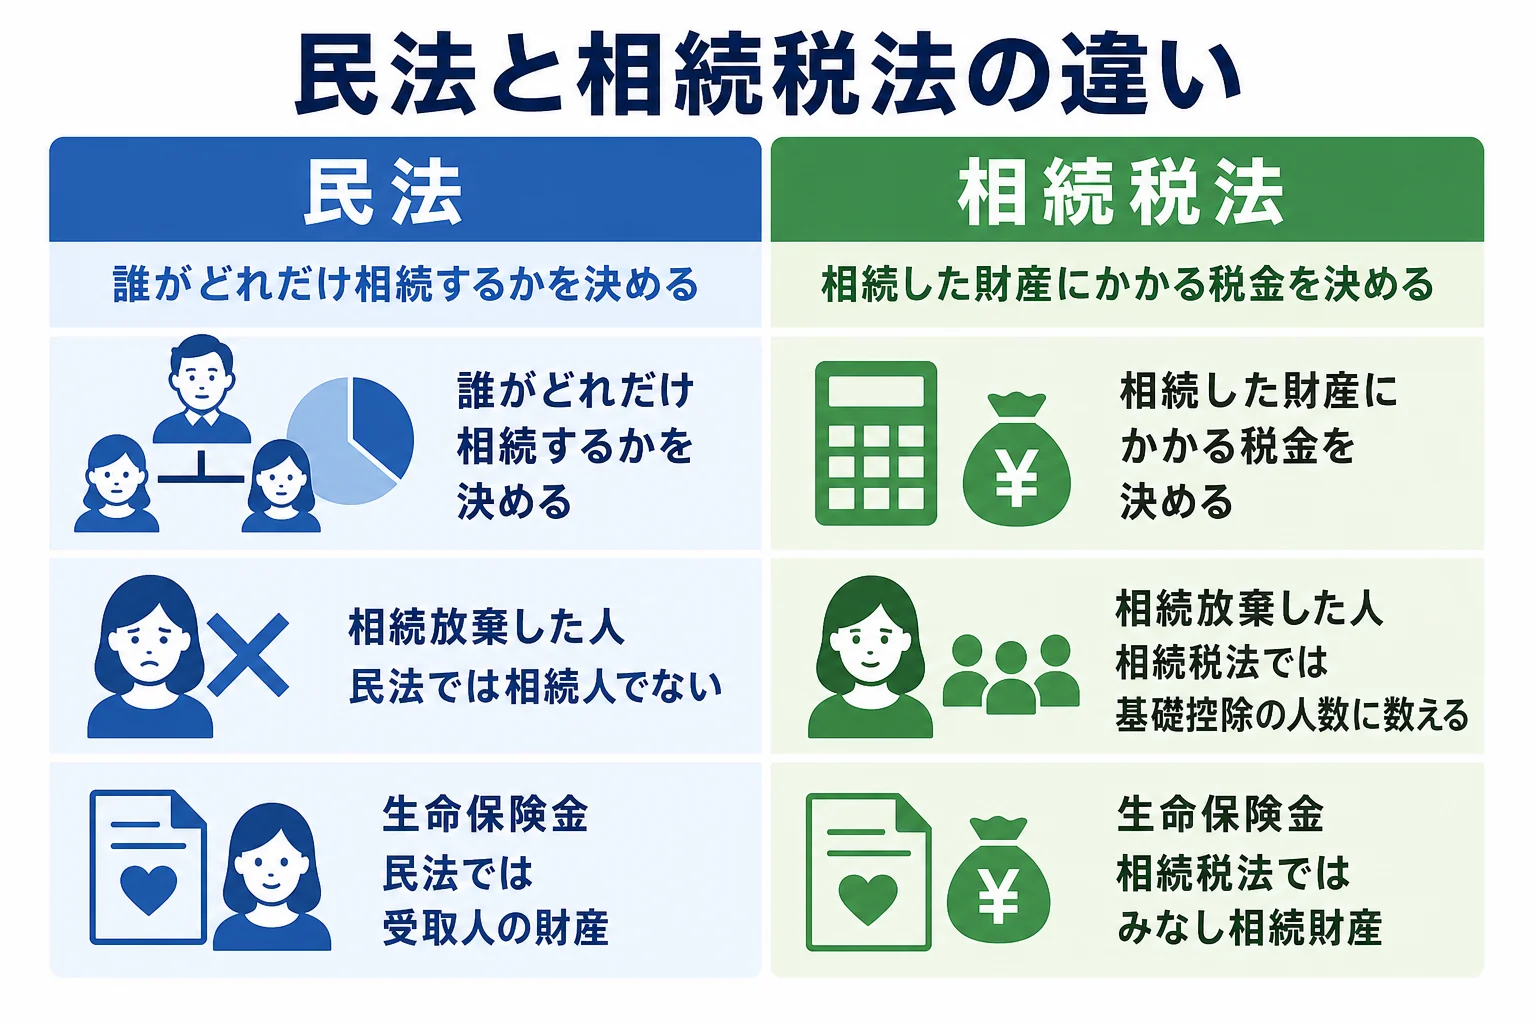
例えば、父が亡くなり、子3人のうち1人が相続放棄したケースです。民法では相続人は2人ですが、相続税の基礎控除は3人で数えて「3,000万円 + 600万円 × 3人 = 4,800万円」になります。
生命保険金も同じです。民法では遺産分割の対象になりませんが、相続税法では相続財産とみなされます。ただし「500万円 × 法定相続人の数」までは非課税です。
相続税法12条:相続税がかからない財産
相続税法12条は、相続税の非課税財産を定めた条文です。国税庁のタックスアンサーでは、主に次のものが挙げられています(国税庁 No.4108 相続税がかからない財産)。
- 墓地や墓石、仏壇、仏具など日常礼拝をしている物(投資目的や商品は対象外)
- 宗教・慈善・学術など公益を目的とする事業を行う一定の個人が取得し、公益事業に使う財産
- 地方公共団体の条例による心身障害者共済制度の給付金を受ける権利
- 相続人が受け取った生命保険金のうち、500万円 × 法定相続人の数までの部分
- 相続人が受け取った死亡退職金のうち、500万円 × 法定相続人の数までの部分
このほか、申告期限までに国や地方公共団体、公益法人などに寄附した財産も、別の法律(租税特別措置法)で非課税になります。
『金の仏具なら税金がかからない?』という話を聞いたことがある方もいるかもしれません。ただ、骨董的な価値があるものや投資目的のものは非課税になりません。
相続税法24条:定期金に関する権利の評価
相続税法24条は、年金のように定期的にお金を受け取る権利(定期金)の評価方法を定めた条文です。
例えば、亡くなった人が個人年金保険の年金を受け取っていて、残りの受取りを家族が引き継ぐケースが当てはまります。
24条では、すでに年金の支払いが始まっている権利を、解約返戻金の額や一時金で受け取る場合の額などを比べて評価する、というルールになっています。
計算は複雑なので、保険会社から届く書類(相続税評価額の通知など)を確認しておきましょう。
相続税法基本通達とは?
法律の条文だけでは判断が分かれる細かい点について、国税庁が解釈を示したものが「通達」です。相続税では、主に2つの通達がよく使われます。
- 相続税法基本通達:相続税法の条文をどう解釈するか
- 財産評価基本通達:土地や株式などの財産をどう評価するか(路線価方式など)
通達は国税庁の内部ルールで、法律そのものではありません。ただ、実際の申告や税務調査は通達に沿って行われるので、実務ではとても大事なんです。通達は国税庁のホームページで誰でも読めます。
例えば、土地の評価に使う路線価も、財産評価基本通達のルールにもとづいて国税庁が決めています。路線価は毎年7月1日に、その年の1月1日時点の価格として公表されます。相続した年の路線価を使うので、調べる時は年を間違えないようにしておきましょう。
相続税の裁判と最高裁の考え方
相続税をめぐっては、最高裁まで争われた裁判もあります。よく話題になるのは、財産評価基本通達どおりに評価した不動産について、税務署がより高い価額で課税した事例です。
財産評価基本通達には、通達どおりに評価するのが著しく不適当な場合は、国税庁長官の指示を受けて評価するという定めがあります。借入金で不動産を買って評価額を大きく下げるような対策は、この定めで否認されることがあるんです。
「路線価で評価すれば、それで決まりだよね」
「普通はそうです。ただ、行き過ぎた節税だと通達どおりの評価が認められないこともあります」
条文や通達の読み方は、個別の事情で結論が変わることがあります。不動産や非上場株式など評価が難しい財産がある、生前に大きな対策をした、という家庭は、相続税に詳しい税理士に確認してもらうと安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
相続税法と民法はどちらが優先されますか?
役割が違うので、どちらが優先という関係ではありません。遺産の分け方や相続人は民法で決まり、その結果にかかる税金は相続税法で計算します。
相続税法12条で非課税になる財産は何ですか?
墓地・墓石・仏壇など日常礼拝をしている物、公益事業に使う財産、心身障害者共済の給付金を受ける権利、生命保険金と死亡退職金のうち500万円 × 法定相続人の数までの部分などです。
相続税法基本通達は守らなければいけませんか?
通達は国税庁の内部ルールで法律ではありませんが、申告や税務調査は通達に沿って行われます。通達と違う処理をする場合は、税理士とよく相談しましょう。
まとめ
- 相続税法は相続税と贈与税のルールを定めた法律
- 民法は分け方を、相続税法は税金を決める
- 相続放棄した人も基礎控除の人数に数え、養子は人数に制限がある
- 12条は非課税財産、24条は年金など定期金の評価を定めている
- 通達は法律ではないが、実際の申告や調査は通達に沿って行われる