当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『親の遺産が3億円くらいありそう。相続税はいったいいくらかかるの?』と気になっていませんか。5億円、7億円となると、想像もつかないという方も多いはずです。
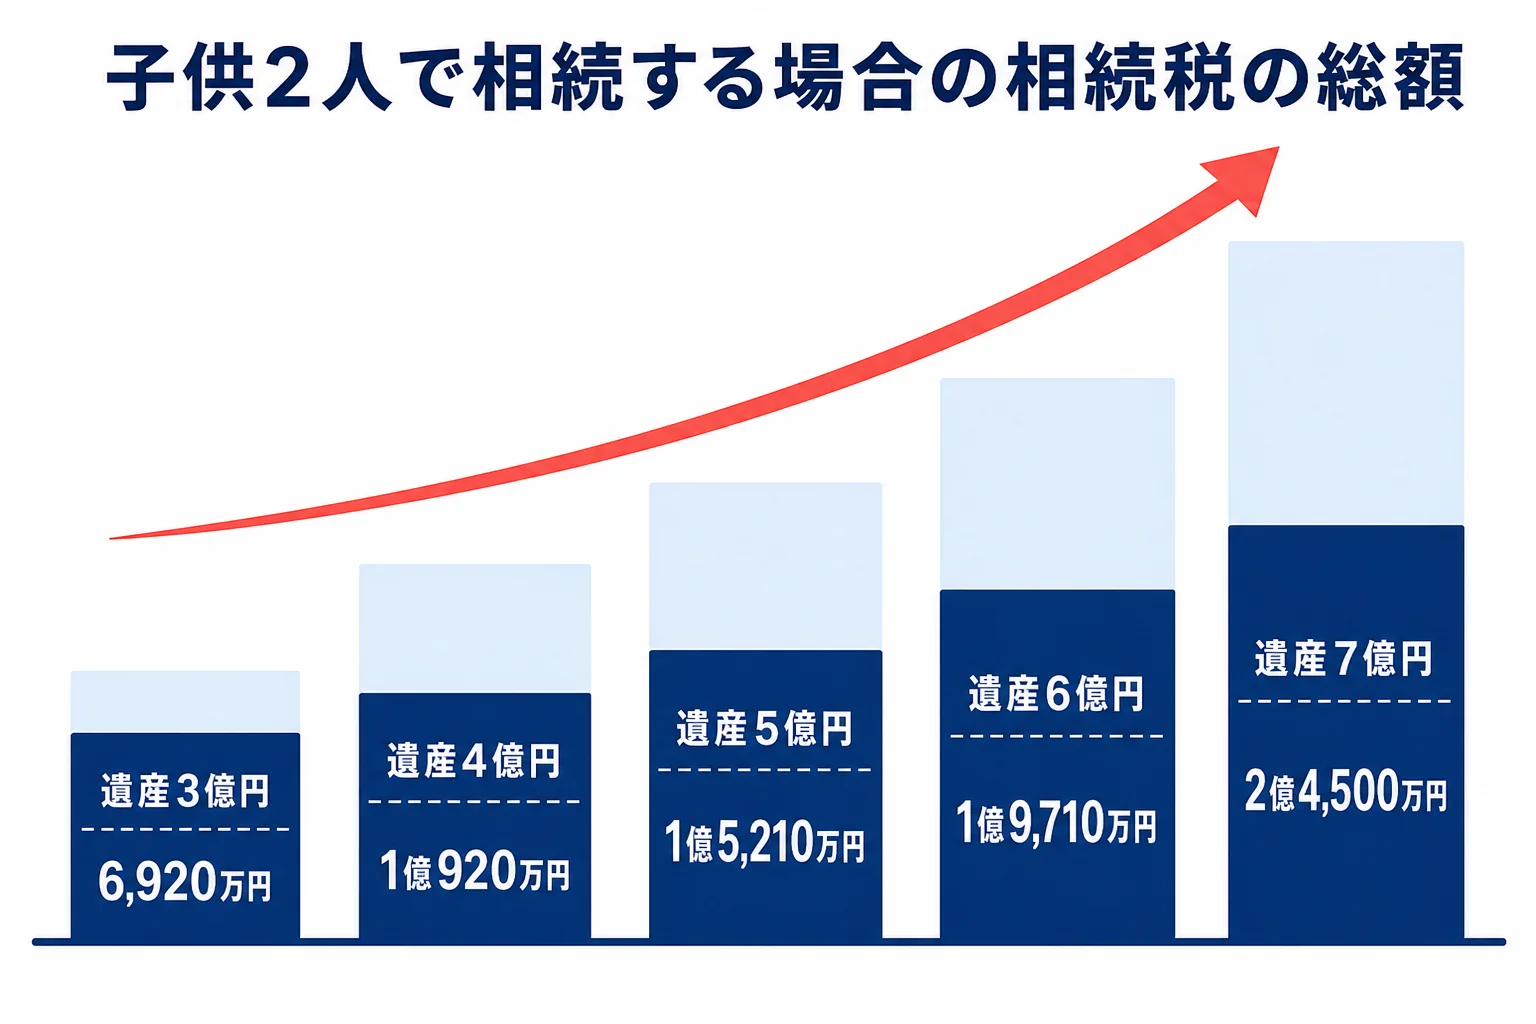
結論から言うと、子供2人が相続する場合、遺産3億円で6,920万円、5億円で1億5,210万円の相続税がかかります。遺産が大きいほど税率も上がるので、遺産に占める税金の割合も大きくなります。この記事では、家族構成別の税額と計算の手順、対策の考え方がわかります。
3億・5億円の相続税はいくら?
子供2人が相続する場合の相続税の総額は、遺産3億円で6,920万円、4億円で1億920万円、5億円で1億5,210万円、7億円で2億4,500万円です。配偶者と子供2人が相続し、配偶者が法定相続分を受け取る場合は、配偶者の税額軽減で納める合計額は3億円で2,860万円、5億円で6,555万円になります。
ここでの遺産額は、基礎控除を引く前の課税価格の合計(財産から借金・葬式費用などを引き、非課税財産を除いた額)です。法定相続分どおりに分け、ほかの税額控除はないものとして計算しています。
『7億円になると税金も2億円を超えるの?』と驚きますよね。相続税の最高税率は55%なので、遺産が大きいほど負担は重くなるんです。
家族構成別の相続税の早見表
子供だけが相続する場合の相続税の総額は、次のとおりです。
| 遺産額 | 子供1人 | 子供2人 | 子供3人 |
|---|---|---|---|
| 3億円 | 9,180万円 | 6,920万円 | 5,460万円 |
| 4億円 | 1億4,000万円 | 1億920万円 | 8,980万円 |
| 5億円 | 1億9,000万円 | 1億5,210万円 | 1億2,980万円 |
| 6億円 | 2億4,000万円 | 1億9,710万円 | 1億6,980万円 |
| 7億円 | 2億9,320万円 | 2億4,500万円 | 2億1,240万円 |
配偶者と子供2人が相続し、配偶者が法定相続分(1/2)を受け取る場合は次のとおりです。配偶者の税額は軽減で0円になり、子供2人が納める分だけが残ります。
| 遺産額 | 相続税の総額 | 実際に納める合計(子供2人分) | 子供1人あたり |
|---|---|---|---|
| 3億円 | 5,720万円 | 2,860万円 | 1,430万円 |
| 4億円 | 9,220万円 | 4,610万円 | 2,305万円 |
| 5億円 | 1億3,110万円 | 6,555万円 | 3,277万5,000円 |
| 6億円 | 1億7,360万円 | 8,680万円 | 4,340万円 |
| 7億円 | 2億1,740万円 | 1億870万円 | 5,435万円 |
ほかの遺産額や家族構成は相続税の早見表で確認できます。
遺産に占める相続税の割合
子供2人が相続する場合、遺産に占める相続税の割合は次のとおりです(小数第2位を四捨五入)。
| 遺産額 | 相続税の総額 | 遺産に占める割合 |
|---|---|---|
| 3億円 | 6,920万円 | 23.1% |
| 4億円 | 1億920万円 | 27.3% |
| 5億円 | 1億5,210万円 | 30.4% |
| 6億円 | 1億9,710万円 | 32.9% |
| 7億円 | 2億4,500万円 | 35.0% |
遺産が3億円から7億円になると、税金の割合は2割台から3割台に上がります。
相続税の計算の手順
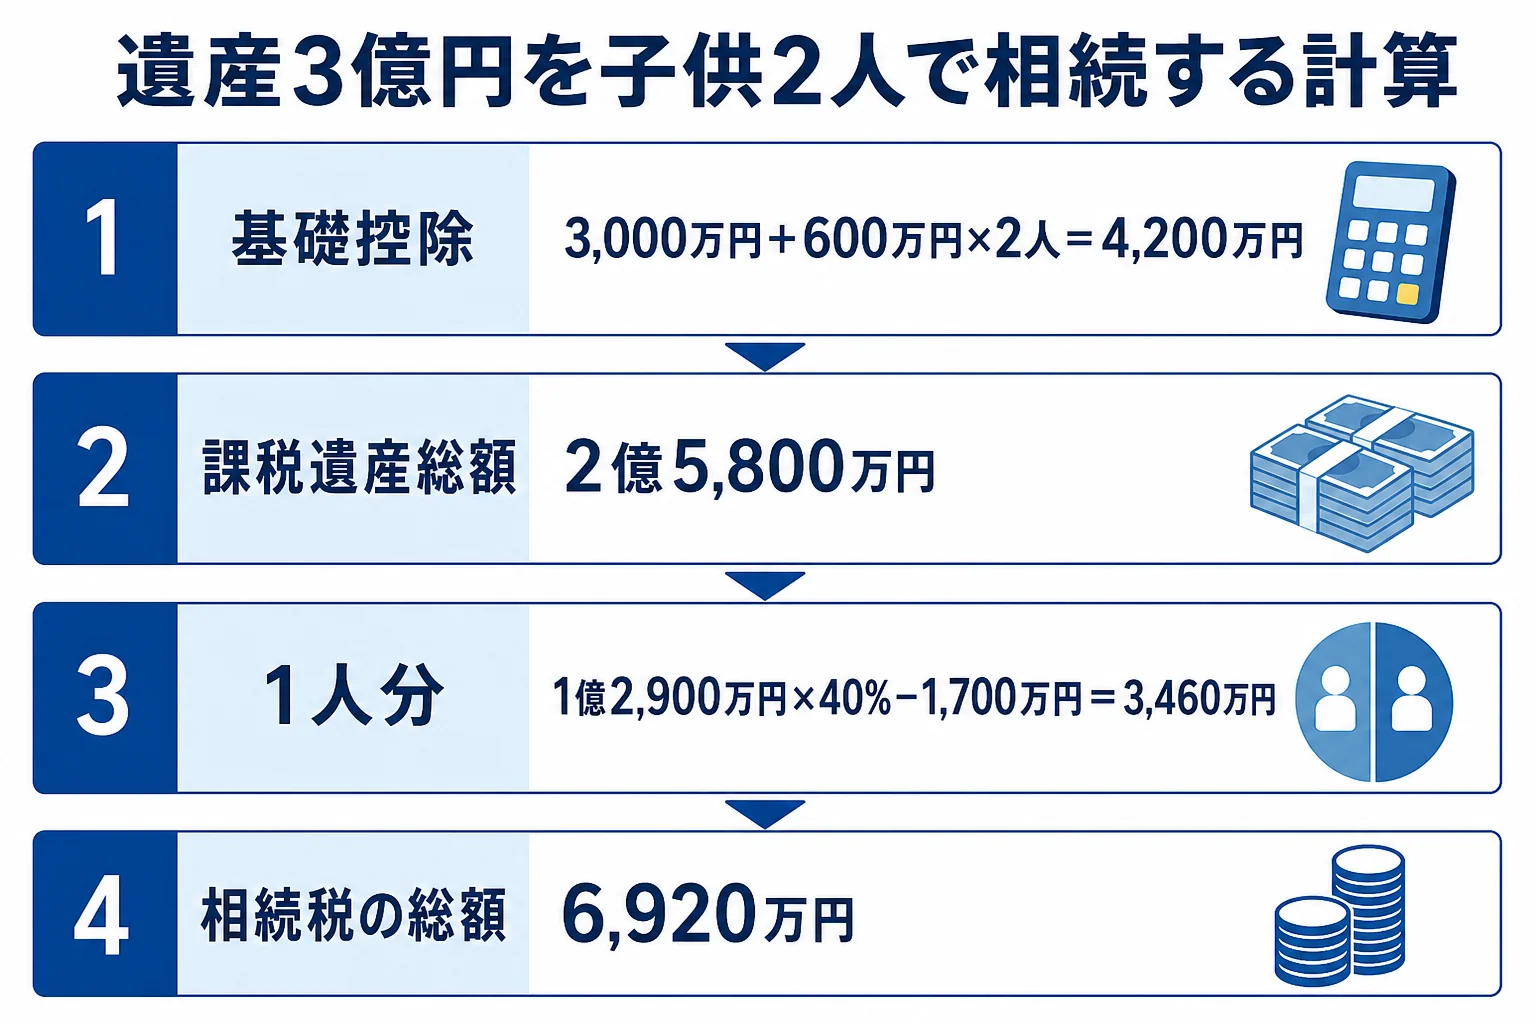
計算例として、遺産3億円を子供2人で相続するケースを見てみます。
- 基礎控除を出す:3,000万円 + 600万円 × 2人 = 4,200万円
- 課税遺産総額を出す:3億円 − 4,200万円 = 2億5,800万円
- 法定相続分で分ける:2億5,800万円 × 1/2 = 1人1億2,900万円
- 速算表で1人分の税額を出す:1億2,900万円 × 40% − 1,700万円 = 3,460万円
- 合計して相続税の総額を出す:3,460万円 × 2人 = 6,920万円
5億円・子供2人なら、課税遺産総額は4億5,800万円です。1人あたり2億2,900万円に45%をかけて2,700万円を引くと7,605万円、2人分で1億5,210万円になります。
速算表の税率は、法定相続分に応ずる取得金額が2億円を超えると45%、3億円を超えると50%、6億円を超えると55%です。税率の一覧は相続税の税率と速算表で確認してみてください。
配偶者がいる場合は二次相続も考える
ここが大事なところです。配偶者の税額軽減を使えば、配偶者は1億6,000万円か法定相続分のどちらか多い金額まで相続税がかかりません。
ただ、配偶者が多く相続すると、その配偶者が亡くなった時(二次相続)に子供の相続税が重くなります。
例えば、遺産3億円を妻と子供2人で相続し、妻が1億5,000万円を受け取ったとします。一次相続で子供が納めるのは2,860万円です。その後、妻が1億5,000万円をそのまま残して亡くなると、子供2人の二次相続の相続税は次のようになります。
| 項目 | 計算 | 金額 |
|---|---|---|
| 基礎控除 | 3,000万円 + 600万円 × 2人 | 4,200万円 |
| 課税遺産総額 | 1億5,000万円 − 4,200万円 | 1億800万円 |
| 1人あたりの税額 | 5,400万円 × 30% − 700万円 | 920万円 |
| 二次相続の相続税 | 920万円 × 2人 | 1,840万円 |
一次と二次をあわせると4,700万円です。この計算では、10年以内に続けて相続があった時の相次相続控除は考えていません。実際には相次相続控除で二次相続の税額が減ることがあります。配偶者の税額軽減の計算は相続税の配偶者控除(配偶者の税額軽減)とはで紹介しています。
「お母さんが全部相続すれば、今は相続税ゼロだよね」
「でも、次の相続でまとめてかかるなら、今のうちに分けた方がいいかもしれない」
こうした話し合いになるのは、高額な遺産ではよくあることです。
高額な遺産で考えたい対策と注意点
『今からでも、できることはあるの?』という方もいるはずです。親が元気なうちなら、次のような方法があります。
- 暦年贈与:受け取る人ごとに年110万円まで贈与税がかからない(相続開始前の一定期間の贈与は相続財産に加算。2024年以降の贈与から加算期間が段階的に7年へ延びる)
- 生命保険:死亡保険金は500万円 × 法定相続人の数まで非課税
- 小規模宅地等の特例:自宅の土地は330㎡まで評価額を80%減らせることがある
- 相続時精算課税:年110万円の基礎控除部分は相続財産に加算されない
例えば、子供2人が相続人なら、生命保険の非課税枠は500万円 × 2人 = 1,000万円です。
納税資金と申告の準備
相続税は、申告期限(亡くなった日の翌日から10か月以内)までに原則として現金一括で納めます。
遺産の多くが土地や自社株だと、現金が足りないこともあります。分割払いの延納や、財産で納める物納の制度もありますが、利子税がかかったり要件があったりします。
また、国税庁によると、令和6事務年度の相続税の実地調査は9,512件で、申告漏れなどの非違があった割合は82.3%、1件あたりの追徴税額は867万円でした。遺産が大きいほど、財産の評価や名義預金の扱いで指摘を受けやすくなります。
遺産が3億円を超える、土地や非上場株式がある、二次相続まで考えて分け方を決めたい、という場合は、評価の方法や分け方しだいで税額が大きく変わります。相続税に詳しい税理士に、試算と申告をまとめて相談しておくと安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
5億円の相続税はいくらですか?
子供2人が法定相続分で相続する場合、相続税の総額は1億5,210万円です。子供1人なら1億9,000万円、子供3人なら1億2,980万円です。配偶者と子供2人で配偶者が法定相続分を受け取るなら、納める合計は6,555万円です。
3億円の相続税は子供2人でいくらですか?
相続税の総額は6,920万円で、1人あたり3,460万円です。基礎控除4,200万円を引いた2億5,800万円を2人で分けて計算します。
7億円の相続税はいくらですか?
子供2人なら2億4,500万円、子供1人なら2億9,320万円、子供3人なら2億1,240万円です。
まとめ
- 子供2人の場合、遺産3億円で6,920万円、5億円で1億5,210万円、7億円で2億4,500万円
- 遺産に占める相続税の割合は、3億円で23.1%、7億円で35.0%に上がる
- 配偶者の税額軽減を使うと一次相続は軽くなるが、二次相続まで考えて分け方を決める
- 生前贈与・生命保険・小規模宅地等の特例などで、税額を抑えられることがある