当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
「相続なら3000万円控除がある」と聞いたけれど、それって相続税の話?それとも家を売った時の話?調べるほど混乱しますよね。
結論から言うと、相続に関係する「3000万円」は大きく3つあり、使う場面がまったく違います。この記事では、それぞれの違いと、相続した家を売った時に3,000万円控除が使える要件が分かります。
相続の3000万円控除は3種類ある
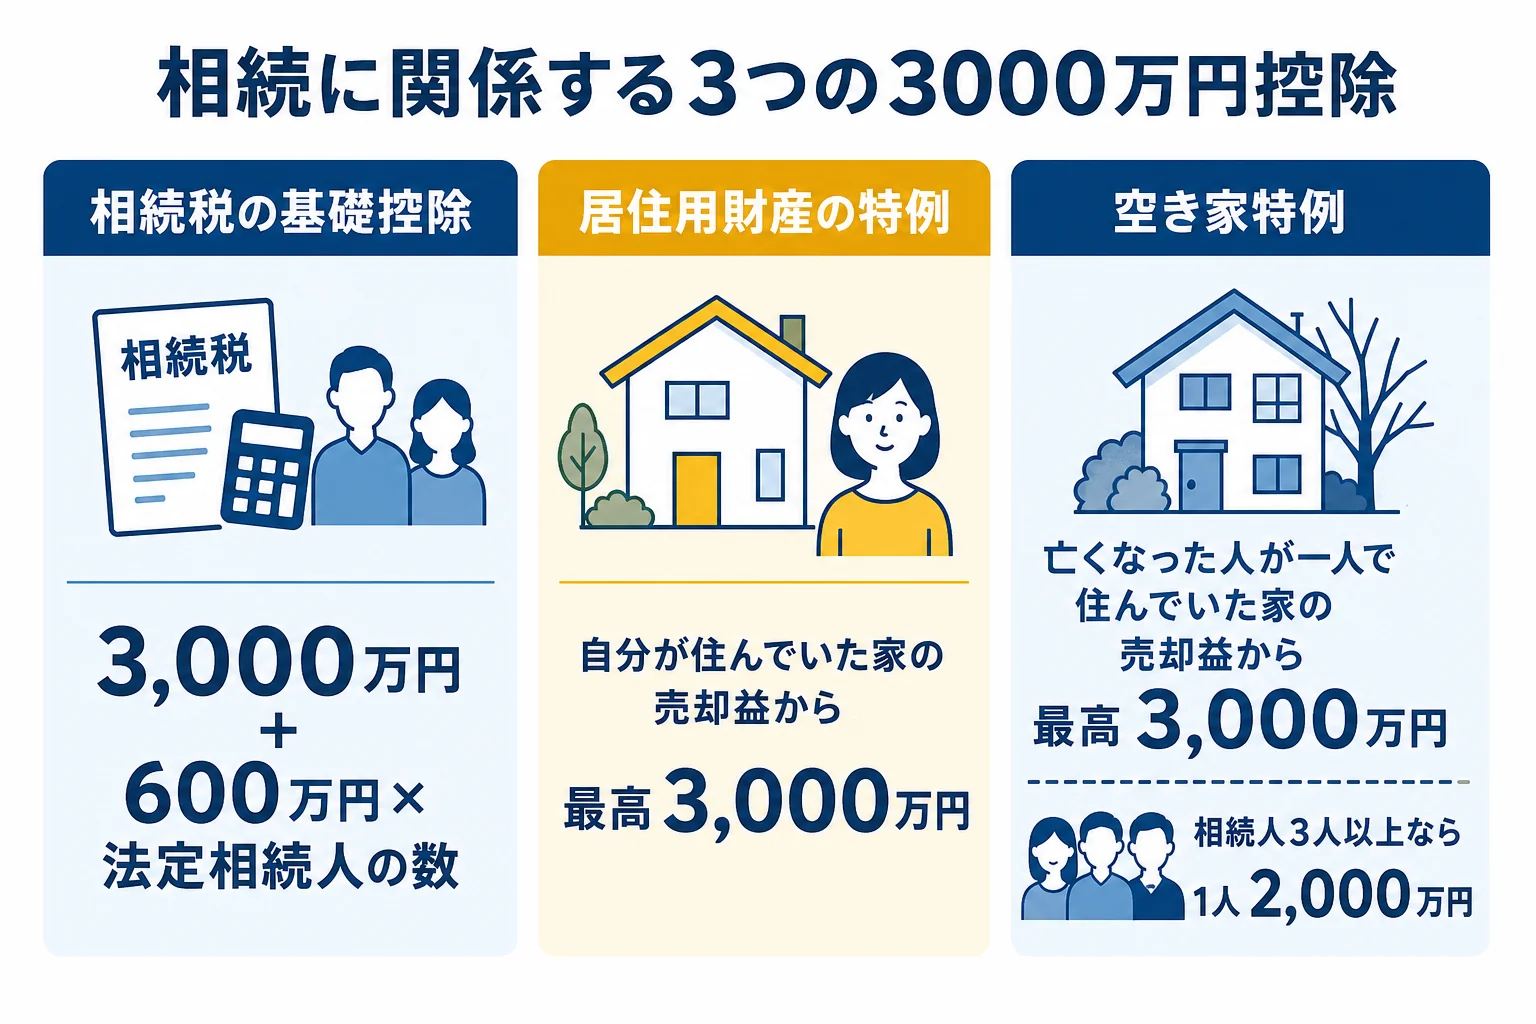
相続でよく出てくる「3000万円」は、①相続税の基礎控除(3,000万円 + 600万円 × 法定相続人の数)、②自分が住んでいた家を売った時の3,000万円特別控除(居住用財産の特例)、③亡くなった人が一人で住んでいた空き家を売った時の3,000万円特別控除(空き家特例)の3つです。②と③は相続税ではなく、売った時の所得税・住民税を軽くする制度です。
『相続税が3,000万円まで控除されるんでしょ?』と思っている方も多いはずです。
実は、相続税の基礎控除は3,000万円だけではありません。法定相続人の数に応じて600万円ずつ増えるんです。
| 種類 | どの税金 | 控除の額 | 使う場面 |
|---|---|---|---|
| 相続税の基礎控除 | 相続税 | 3,000万円 + 600万円 × 法定相続人の数 | 相続した時 |
| 居住用財産の特例 | 所得税・住民税 | 売却益から最高3,000万円 | 自分が住んでいた家を売った時 |
| 空き家特例 | 所得税・住民税 | 売却益から最高3,000万円(相続人3人以上なら1人2,000万円) | 亡くなった人の空き家を売った時 |
相続税の基礎控除は人数で変わる
例えば、夫が亡くなり、妻と子2人が相続する場合は、法定相続人が3人です。
3,000万円 + 600万円 × 3人 = 4,800万円
遺産の合計がこの4,800万円以下なら、相続税はかかりません。詳しい計算は 相続税の基礎控除とは で解説しています。
相続した家を売った時の3000万円控除
ここからは、相続した家を売った時の話です。家を売って利益(譲渡所得)が出ると、所得税と住民税がかかります。
その利益から3,000万円を差し引けるのが、②居住用財産の特例と③空き家特例です。どちらを使えるかは、売る家に「誰が住んでいたか」で決まります。
| 比べる点 | 居住用財産の特例 | 空き家特例 |
|---|---|---|
| 誰が住んでいたか | 相続人自身 | 亡くなった人が一人で |
| 建築時期 | 問わない | 昭和56年5月31日以前 |
| 売る期限 | 住まなくなってから3年を経過する年の12月31日まで | 相続開始から3年を経過する年の12月31日まで(2027年12月31日までの譲渡) |
| 控除の上限 | 3,000万円 | 3,000万円(相続人3人以上なら1人2,000万円) |
親と同居していた家を売る場合
『親と一緒に住んでいた実家を相続して、自分もそのまま住んでいた』というケースです。
この場合、相続人にとっては自分の住まいなので、居住用財産の特例(マイホームを売った時の3,000万円特別控除)が使えます。所有期間の長さに関係なく、売却益から最高3,000万円を差し引けます。
主な要件は次のとおりです。
- 自分が住んでいる家、または住まなくなってから3年を経過する日の属する年の12月31日までに売る
- 親子や夫婦など特別な関係がある人に売ったのではない
- 売った年の前年・前々年に、この特例などを使っていない
- 確定申告をする
親が一人で住んでいた家を売る場合
親が一人暮らしをしていた実家を相続し、誰も住まずに売る場合は、空き家特例の対象になるかを確認します。
空き家特例は、昭和56年5月31日以前に建てられた家であること、売却代金が1億円以下であること、耐震リフォームか取り壊しをすることなどの要件があります。2024年1月1日以降の譲渡で、相続人が3人以上の場合は1人2,000万円が上限です。
3000万円控除の計算例
『実際にどのくらい税金が変わるの?』と気になりますよね。
例えば、親と同居していた家を相続し、3,800万円で売ったとします。親が買った時の取得費が500万円、仲介手数料などの費用が130万円だった場合です。
| 項目 | 計算 | 金額 |
|---|---|---|
| 売却益(譲渡所得) | 3,800万円 − 500万円 − 130万円 | 3,170万円 |
| 3,000万円特別控除 | 3,000万円 | |
| 課税される譲渡所得 | 3,170万円 − 3,000万円 | 170万円 |
控除がなければ3,170万円に税金がかかるところ、170万円だけになります。
相続した家の取得費と取得時期は、亡くなった人から引き継ぎます。親が買った時の売買契約書が残っていれば、捨てずに取っておきましょう。不動産の売却全体は 不動産の相続手続き からたどれます。
3000万円控除が使えないケース
次のような場合は、どちらの3,000万円控除も使えないことがあります。
| ケース | 理由 |
|---|---|
| 相続後に人に貸していた | 空き家特例の要件から外れる |
| 分譲マンションの空き家 | 空き家特例は区分所有建物登記がある建物は対象外 |
| 親子・夫婦など特別な関係の人に売った | どちらの特例も対象外 |
| 住まなくなってから時間がたちすぎた | 居住用財産の特例の期限を過ぎる |
| 昭和56年6月1日以降に建てられた空き家 | 空き家特例の建築時期の要件から外れる |
取得費加算の特例との関係
相続税を払った人は、相続した財産を申告期限の翌日から3年以内に売ると「取得費加算の特例」が使えます。
ただ、空き家特例と取得費加算の特例は一緒に使えません。どちらが有利かは、相続税の額と売却益で変わるんです。
相続税を払っていて、実家を売る予定もある。そんな時は、どの特例を使うのが得か、税理士に計算してもらうと安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
手続きは売った翌年の確定申告
3,000万円特別控除は、売った翌年の確定申告で使います。申告しなければ適用されないので注意しましょう。
空き家特例を使う場合は、市区町村から「被相続人居住用家屋等確認書」の交付を受けて、確定申告書に添付します。
相続税の申告がある場合は、相続の開始を知った日の翌日から10か月以内です。売却の時期によっては、相続税の申告と売却の確定申告が近い時期に重なることも。期限の一覧は 遺産相続の期限一覧 で確認できます。
よくある質問
相続税の基礎控除は3,000万円だけですか?
いいえ。3,000万円に「600万円 × 法定相続人の数」を足した金額です。相続人が2人なら4,200万円、3人なら4,800万円です。
相続した空き家の3,000万円控除は、相続税の申告で使いますか?
使いません。空き家特例は家を売った時の所得税・住民税の特例なので、売った翌年の確定申告で使います。
3,000万円控除を使って税金が0円になっても、確定申告は必要ですか?
必要です。特例は確定申告をして初めて適用されます。
まとめ
- 相続の「3000万円」には、相続税の基礎控除・居住用財産の特例・空き家特例の3つがある
- 相続税の基礎控除は3,000万円 + 600万円 × 法定相続人の数
- 親と同居していた家を相続人が売るなら、居住用財産の特例を検討する
- 親が一人で住んでいた空き家を売るなら、空き家特例の要件を確認する
- どちらも売った翌年の確定申告で使い、空き家特例と取得費加算の特例は選択になる