当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『うちの遺産で相続税はかかるの?』と思った時に、最初に確認したいのが相続税の基礎控除です。
結論から言うと、基礎控除額は「3,000万円+600万円×法定相続人の数」で計算します。遺産がこの金額以下なら、相続税はかからず申告もいりません。
この記事では、基礎控除額の出し方と、人数の数え方でつまずきやすい点、超えた場合の計算までを順番に見ていきます。
相続税の基礎控除とは?計算式は3,000万円+600万円×法定相続人の数
相続税の基礎控除とは、遺産からまず差し引ける非課税の枠のことです。計算式は「3,000万円+600万円×法定相続人の数」。遺産の額(課税価格の合計)がこの基礎控除額以下なら、相続税はかかりません。
基礎控除は、相続人1人当たりで決まるものではありません。「3,000万円」の部分は、相続人が何人でも変わらない定額です。
そこに、法定相続人1人当たり600万円が上乗せされます。つまり、相続人が多い家庭ほど基礎控除額が大きくなる仕組みなんです。
この計算式は、国税庁のタックスアンサー「No.4152 相続税の計算」にも載っています。
基礎控除を超えた分にだけ相続税がかかる
ここが大事なところです。基礎控除を超えたら遺産全体に税金がかかる、と思っている方もいますよね。
実はそうではありません。相続税がかかるのは、遺産から基礎控除を引いて残った部分だけです。この残りの部分を課税遺産総額と呼びます。
例えば、基礎控除が4,800万円で遺産が5,000万円なら、税金の計算に使うのは差額の200万円だけです。
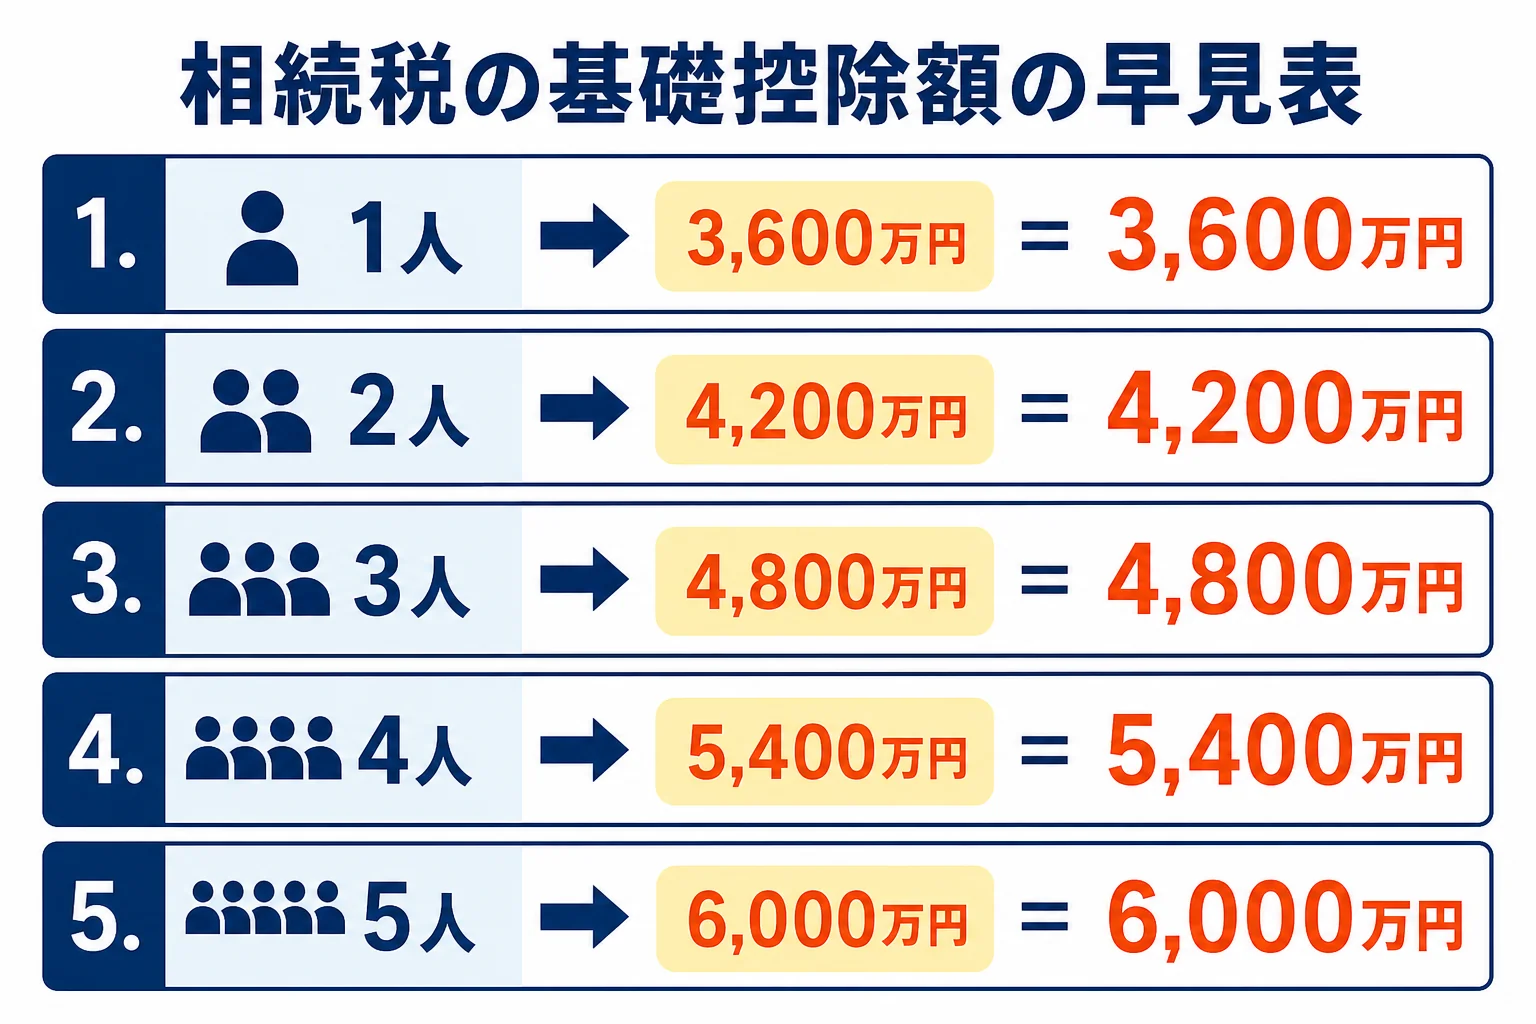
人数別の基礎控除額の早見表
法定相続人の人数ごとの基礎控除額は、次のとおりです。
| 法定相続人の数 | 計算 | 基礎控除額 | 家族構成の例 |
|---|---|---|---|
| 1人 | 3,000万円+600万円×1 | 3,600万円 | 子1人だけ |
| 2人 | 3,000万円+600万円×2 | 4,200万円 | 妻と子1人 |
| 3人 | 3,000万円+600万円×3 | 4,800万円 | 妻と子2人 |
| 4人 | 3,000万円+600万円×4 | 5,400万円 | 妻と子3人 |
| 5人 | 3,000万円+600万円×5 | 6,000万円 | 妻と子4人 |
相続人が6人以上いる場合も、計算のしかたは同じです。600万円に人数をかけて、3,000万円に足してみてください。
自分の家の人数を当てはめる時は、まず家系図を簡単に書き出しておくと数え間違いを防げます。
遺産5,000万円なら相続税はかかる?
よく気にされるのが「遺産5,000万円」のラインです。結論は、相続人の人数しだいです。
妻と子2人の3人なら、基礎控除は4,800万円です。5,000万円の遺産では200万円が基礎控除を超えるので、相続税がかかります。
一方、妻と子3人の4人なら基礎控除は5,400万円です。5,000万円の遺産でも基礎控除の範囲に収まり、相続税はかかりません。
同じ遺産額でも、相続人が1人違うだけで結論が変わるんです。
法定相続人の数え方で間違えやすいポイント
基礎控除の計算で一番つまずきやすいのが、「法定相続人の数」の数え方です。
『実際に財産を受け取る人の数でいいんでしょ?』と思いがちですよね。でも、基礎控除で使うのは、民法で決まった相続人の数です。財産を受け取るかどうかは関係ありません。
- 配偶者(妻・夫)は常に1人として数える
- 相続放棄をした人も、放棄しなかったものとして数える
- 養子は、実子がいれば1人まで、実子がいなければ2人まで数える
- 子が先に亡くなっていて孫が代襲相続する時は、孫の人数で数える
- 内縁の配偶者は相続人ではないので数えない
相続放棄をした人がいても人数は減らない
例えば、夫が亡くなり、妻と子2人のうち子1人が相続放棄をしたケースです。
実際に相続するのは2人ですが、基礎控除の計算では放棄がなかったものとして3人で数えます。基礎控除は4,800万円のままです。
配偶者(妻)がいる場合といない場合
配偶者は、基礎控除の人数の中でも1人として数えます。
例えば、妻と子1人なら2人で4,200万円です。妻がすでに亡くなっていて子1人だけなら1人で3,600万円になります。
先に夫婦の片方が亡くなる一次相続より、残った親が亡くなる二次相続のほうが、人数が1人減って基礎控除が小さくなることも。二次相続で相続税がかかりやすいのは、このためなんです。
養子は人数に入れられる上限がある
養子は民法上、実子と同じ相続人です。ただ、相続税の基礎控除で数えられる養子には上限があります。
実子がいる場合は養子のうち1人まで、実子がいない場合は2人までです。養子を増やしても、それ以上は基礎控除が増えません。
子のいない夫婦で兄弟姉妹が相続人になる場合
子がいない夫婦で、亡くなった夫の親もすでにいない場合は、妻と夫の兄弟姉妹が相続人です。
例えば、夫の兄弟姉妹が3人いれば、妻と合わせて4人です。基礎控除は5,400万円になります。
兄弟姉妹が先に亡くなっていて甥・姪が代わりに相続する時は、甥・姪の人数で数えます。なお、兄弟姉妹や甥・姪が財産を受け取ると、税額は2割加算になる点も覚えておきましょう。
相続税全体の仕組みは、相続税とはで解説しています。
基礎控除と比べる「遺産の額」はどう出す?
基礎控除と比べるのは、遺産の額面ではなく「課税価格の合計」です。
『預金がいくらかだけ見ればいい?』と思う方もいるかもしれません。ただ、土地や建物、生命保険金なども足し、借金や葬式費用は差し引いて計算します。
- 預貯金・土地・建物・株式などの財産を合計する
- 生命保険金・死亡退職金は、非課税枠を超えた分を足す
- 相続開始前の一定期間に受けた生前贈与があれば足す
- 借入金・未払いの税金・葬式費用を差し引く
生命保険金と死亡退職金には、それぞれ「500万円×法定相続人の数」の非課税枠があります。この非課税枠も、基礎控除と同じく法定相続人の数で決まります。
見落としやすいのが、家族名義の預金です。名義は子や孫でも、実際には亡くなった人のお金を積み立てていたものは「名義預金」として遺産に入ります。
反対に、墓地や墓石、仏壇などの祭祀財産は非課税なので足しません。また、香典返しや四十九日の法要、墓石の購入費は葬式費用に含まれないので、差し引けない点にも注意しておきましょう。
生前贈与は、2024年1月1日以降の贈与から、相続開始前7年以内のものが足し戻しの対象になります(加算期間は2027年1月以降の相続から段階的に伸びます)。
土地の評価は、市街地なら路線価、それ以外なら固定資産税評価額に倍率をかけて出します。土地の評価によって、基礎控除を超えるかどうかが変わることも多いです。
財産ごとの評価や計算の手順は、相続税の計算方法と計算例で詳しく解説しています。
基礎控除を超えた場合の相続税の計算例
基礎控除を超えた場合は、超えた部分に税率をかけて相続税を計算します。税率は、法定相続分で分けたと仮定した金額ごとに、次の速算表で決まります。
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | なし |
| 3,000万円以下 | 15% | 50万円 |
| 5,000万円以下 | 20% | 200万円 |
| 1億円以下 | 30% | 700万円 |
| 2億円以下 | 40% | 1,700万円 |
| 3億円以下 | 45% | 2,700万円 |
| 6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
計算例:妻と子2人・生命保険金がある場合
例えば、夫が亡くなり、妻と子2人が相続するケースで考えてみます。財産は次のとおりとします。
- 預貯金 3,000万円
- 自宅(土地・建物の評価額) 2,500万円
- 生命保険金 2,000万円(相続人が受け取り)
- 借入金と葬式費用 合わせて300万円
生命保険金の非課税枠は500万円×3人で1,500万円です。課税されるのは2,000万円から1,500万円を引いた500万円になります。
| 手順 | 計算 | 金額 |
|---|---|---|
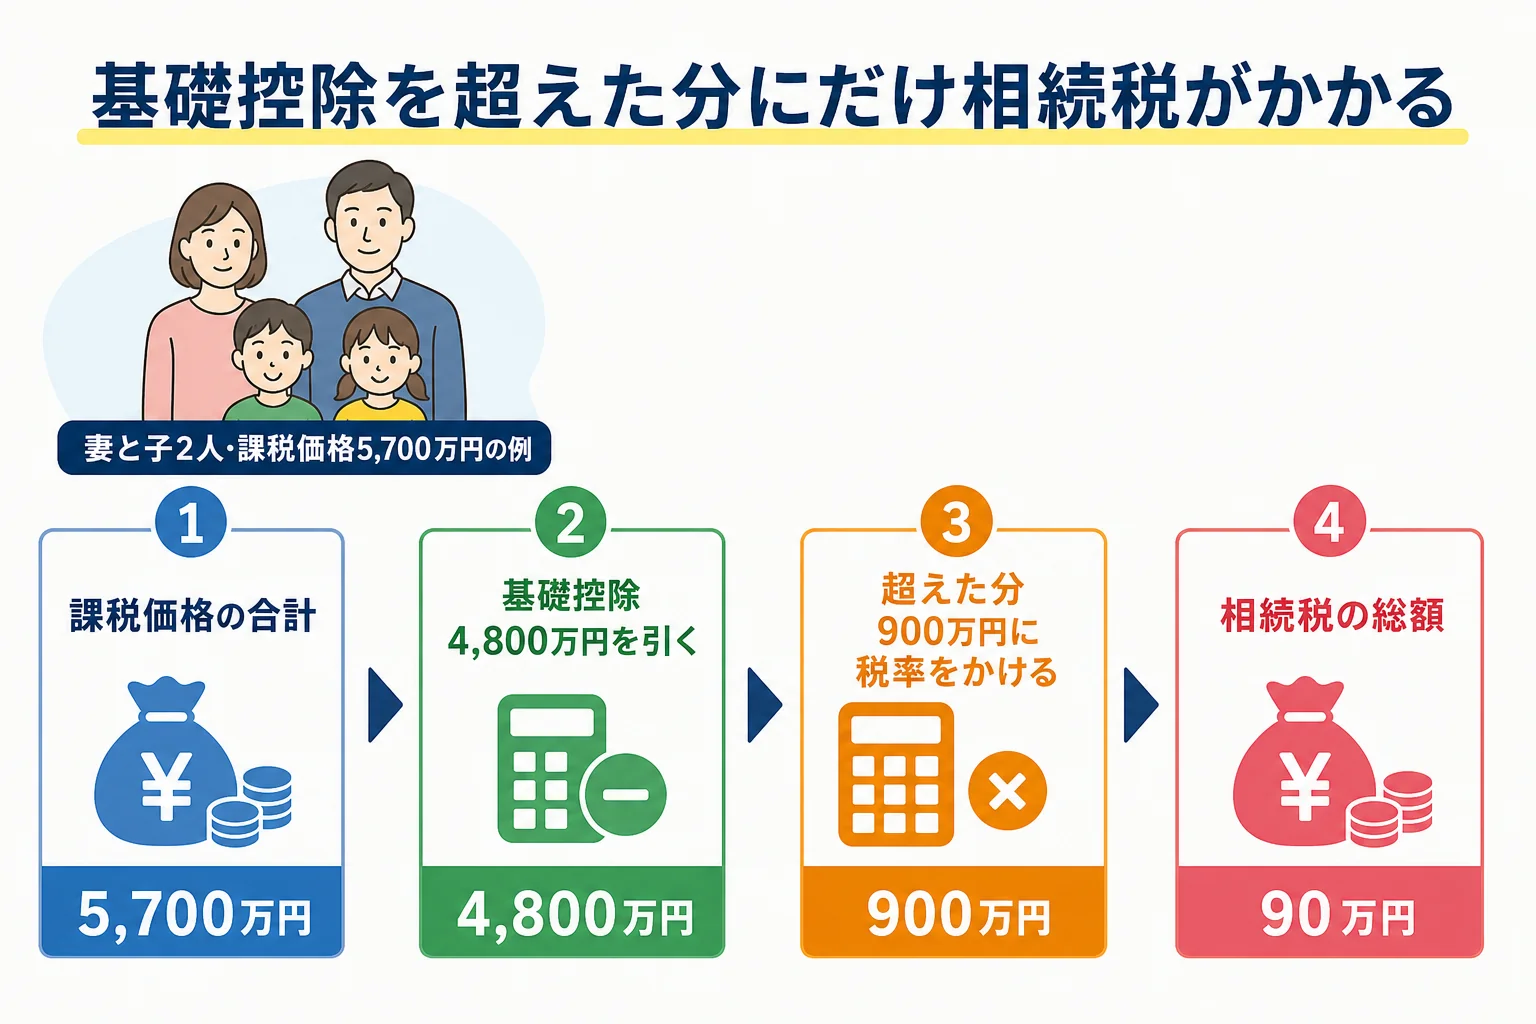
| 課税価格の合計 | 3,000万円+2,500万円+500万円−300万円 | 5,700万円 |
| 基礎控除 | 3,000万円+600万円×3人 | 4,800万円 |
| 基礎控除を超えた分 | 5,700万円−4,800万円 | 900万円 |
| 妻の仮の取得額(1/2) | 450万円×10% | 45万円 |
| 子1人の仮の取得額(1/4) | 225万円×10% | 22.5万円 |
| 相続税の総額 | 45万円+22.5万円×2人 | 90万円 |
法定相続分どおりに分けた場合、妻の分は45万円、子はそれぞれ22.5万円です。
妻には配偶者の税額軽減があるので、法定相続分以内なら45万円は0円になります。この家族が納める相続税は、子2人の合計45万円です。
計算例:相続人が子1人だけの場合
もう1つ、母がすでに亡くなっていて、父の遺産5,000万円を子1人が相続するケースです。
基礎控除は3,600万円なので、超えた分は1,400万円です。速算表では3,000万円以下の区分になり、1,400万円×15%−50万円で相続税は160万円になります。
配偶者の税額軽減も使えないので、この160万円をそのまま納めることになります。二次相続で税額が重くなりやすいのは、こういう理由なんです。
ただし、自宅の土地に小規模宅地等の特例が使えると、土地の評価額を330㎡まで80%減らせます。そうなると、課税価格が基礎控除を下回ることもあります。
特例の要件を満たすかは、同居の有無などで変わります。税理士に確認しておくと安心です。
土地がある、生命保険や預金の名義が複雑、相続人が多い。そんな家庭は、基礎控除を超えるかの判定から税理士に頼むと手間がぐっと減ります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
基礎控除以下でも申告が必要なケース
基礎控除以下なら、相続税の申告はいりません。税務署に何かを届け出る必要もありません。
ただ、気をつけたいケースがあります。それは、特例を使うことで基礎控除以下になる、または税額が0円になる場合です。
配偶者の税額軽減と小規模宅地等の特例は、申告して初めて使えます。特例を使った結果、税額が0円になる場合でも、10か月以内の申告が必要です。
例えば、自宅の土地に小規模宅地等の特例を使えば基礎控除以下になる家庭です。『計算したら0円だから何もしなくていいよね』と放っておくと、特例が使えず相続税がかかってしまいます。
「特例を使えば0円みたいだけど、申告はいるの?」
「使う場合は、申告書を出さないと0円にならないんだって」
こんなふうに家族で確認しておくと安心です。申告と納付の期限は、亡くなったことを知った日の翌日から10か月以内です。期限は遺産相続の期限一覧で確認できます。
相続税の基礎控除の改正はいつから?改正前との違い
今の基礎控除の計算式は、2015年(平成27年)1月1日以後の相続から適用されています。平成25年度税制改正で基礎控除額が引き下げられ、この日から新しい金額になりました。
改正前は、今より基礎控除がかなり大きく、相続税がかかる人は限られていました。
国税庁の発表では、亡くなった人のうち相続税の課税対象になった割合は、改正前の平成26年分が4.4%でした。改正後の平成27年分は8.0%に上がっています。
| 時期 | 課税対象になった割合 |
|---|---|
| 平成26年分(改正前) | 4.4% |
| 平成27年分(改正後) | 8.0% |
| 令和5年分 | 9.9% |
令和5年分では9.9%です。昔の感覚で「うちは相続税なんて関係ない」と思っていると、思わぬ申告漏れにつながることも。
親の世代が以前の金額を覚えていることもあるので、今の計算式で一度当てはめ直してみてください。
なお、この記事は2026年9月時点の制度で書いています。改正があった時は、国税庁ホームページで最新の内容を確認しておきましょう。
家族構成と遺産額から税額の目安をすぐ知りたい方は、相続税の早見表も参考にしてみてください。
知り合いに税理士がいない方へ
相続に強い税理士を
税理士ドットコムで無料紹介
- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
相続税の基礎控除は一人当たりいくらですか?
法定相続人1人当たり600万円です。これに定額の3,000万円を足した金額が基礎控除額になります。
相続人が3人の場合、基礎控除はいくらですか?
3,000万円+600万円×3人で4,800万円です。妻と子2人の家族がこのケースにあたります。
基礎控除を超えたら、遺産全体に相続税がかかりますか?
かかりません。相続税の計算に使うのは、遺産から基礎控除を引いて残った部分だけです。
配偶者の税額軽減と基礎控除は両方使えますか?
使えます。基礎控除は遺産全体から引く枠で、配偶者の税額軽減は配偶者の税額から差し引く別の制度です。
相続放棄をした人がいると基礎控除は減りますか?
減りません。相続放棄をした人も、放棄しなかったものとして人数に数えます。
まとめ
- 相続税の基礎控除は「3,000万円+600万円×法定相続人の数」
- 相続人3人なら4,800万円、4人なら5,400万円
- 相続放棄をした人も人数に数え、養子は1人または2人まで
- 基礎控除と比べるのは、保険金の課税分や借金も反映した課税価格の合計
- 超えた部分にだけ税率をかけて相続税を計算する
- 特例を使って0円になる場合は、申告が必要
- 今の基礎控除は2015年1月1日以後の相続から適用