当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続税の申告をしていなかったと後から気づいて、『もう何年もたったし、時効なのでは?』と不安になっていませんか?
結論から言うと、相続税の時効は、申告期限から原則5年です。ただ、わざと隠したなど不正があった場合は7年に延びます。
この記事を読めば、自分のケースがいつ時効になるのか、時効を待つより何をした方がいいのかが分かります。
相続税の時効は何年?
- 税務署が相続税の更正・決定をできるのは、法定申告期限から原則5年間です。
- 偽りや不正の行為で税を免れた場合は、法定申告期限から7年間に延びます。
- 法定申告期限は、相続の開始を知った日(通常は死亡日)の翌日から10か月以内です。
- 期間内に税務署から指摘されれば、時効にはなりません。
一般に「相続税の時効」と呼ばれているのは、正確には税務署が税額を決め直せる期間のことです。この期間を過ぎると、税務署は相続税を課すことができなくなります。
国税庁は、更正又は決定ができるのは原則として法定申告期限から5年間、偽りや不正の行為があった場合は7年間と案内しています。
『5年たてば払わなくていいなら、黙っていればいいのでは?』と考える方もいますよね。ただ、それはかなり危ない考え方なんです。理由は後で説明します。
相続税の仕組みそのものは相続税とはで解説しています。
相続税の時効はいつから数える?起算日の考え方
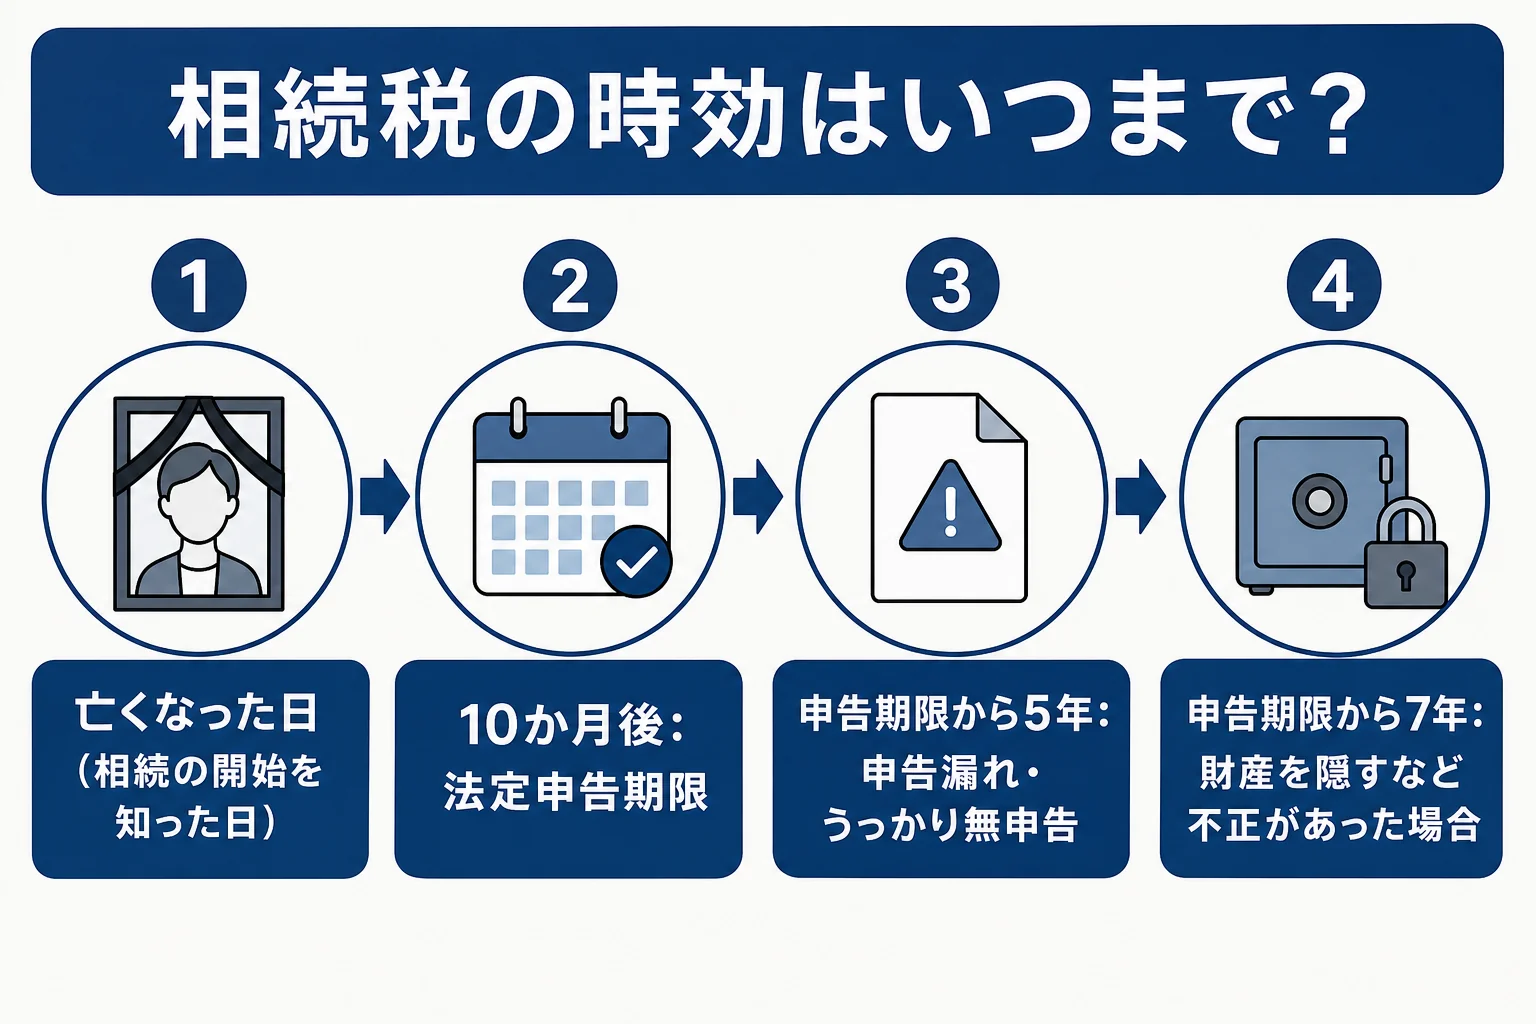
時効の期間は、亡くなった日からではなく、法定申告期限から数えます。
申告期限は、相続の開始を知った日の翌日から10か月以内です。そこからさらに5年、または7年です。
| ケース | 期間の数え始め | 期間 | 亡くなった日から見ると |
|---|---|---|---|
| 申告漏れ・うっかり無申告 | 法定申告期限 | 5年 | 5年10か月ほど |
| 財産を隠した・仮装した | 法定申告期限 | 7年 | 7年10か月ほど |
例えば、父が亡くなった日から10か月後が申告期限です。うっかり申告を忘れていた場合は、そこから5年で時効になります。
「相続税の5年ルール」「7年ルール」と言われるのは、この期間のことです。
時効の改正について聞かれることもありますね。2011年12月2日以後に法定申告期限が来る国税から、税務署が税額を増やす更正の期間と、納めすぎを返してもらう更正の請求の期間が、原則5年にそろえられました。今の相続は、この5年・7年のルールで考えます。
ただし、2024年1月1日以降の贈与から、亡くなる前7年以内の贈与が相続財産に足し戻される「生前贈与加算」も7年と呼ばれます。こちらは時効とは別の話なので、混同しないようにしましょう。
10年・20年前の相続税はどうなる?
相続税の時効は、最長でも法定申告期限から7年です。ですので、20年前の相続税を今から課されることは、通常はありません。
「相続税 時効 10年」「20年」と言われることがありますが、相続税の更正・決定の期間が10年や20年ということはありません。
相続まわりで10年が出てくるのは、遺留分侵害額請求の期限(相続開始から10年)や、遺産分割で特別受益・寄与分を主張できる期間(相続開始から10年)などです。これらは税金の時効とは別のルールです。
時効の5年と7年はどこで分かれる?
5年か7年かは、「偽りその他不正の行為」があったかどうかで決まります。
5年になるケース
財産があると知らなかった、計算を間違えた、申告が必要だと思わなかった、というケースです。
例えば、親の口座が別の銀行にもあると知らず、その預金を申告に入れていなかった場合です。
7年になるケース
財産を隠した、帳簿や書類をごまかしたなど、わざと税を免れようとしたケースです。いわゆる「悪意」がある場合ですね。
例えば、親の預金を亡くなる直前に引き出して自宅に保管し、申告から外していた場合などは、不正と判断されるおそれがあります。
『家族名義の口座だから、親の財産じゃないよね?』と思っていても、親が通帳と印鑑を管理していれば名義預金として相続財産です。こうした申告漏れは、税務調査でよく見つかります。
時効を待つのが危ない理由
税務調査で見つかる可能性が高い
国税庁の「令和6事務年度における相続税の調査等の状況」によると、実地調査は9,512件、そのうち申告漏れなどが見つかった割合は82.3%、1件当たりの追徴税額は867万円でした。
税務署は、亡くなった人の預金の動きや不動産の情報を調べることができます。時効まで見つからないと考えて待つのは、分の悪い賭けなんです。
見つかると加算税・延滞税がかかる
期限内に申告しなかったり、少なく申告したりすると、本来の相続税に加えて、無申告加算税・過少申告加算税・延滞税がかかることがあります。隠していたと判断されれば、重加算税の対象になります。
延滞税は、納付が遅れた日数に応じて増えていきます。時効を待つほど、見つかった時の負担は大きくなるんです。
自分から申告・修正申告する方が負担は軽い
申告していなかったと気づいたら、税務署から指摘される前に期限後申告をする方法があります。少なく申告していたなら修正申告です。
自分から申告すれば、税務調査で指摘されてからよりも加算税が軽くなる場合があります。
一方、納めすぎていた場合は「更正の請求」で返してもらえます。期限は原則として法定申告期限から5年以内です。
申告漏れに気づいたらやること
- 亡くなった日と、申告期限(10か月後)を確認する
- 漏れていた財産(預金・土地・保険・株など)を書き出す
- 基礎控除(3,000万円 + 600万円 × 法定相続人の数)を超えるか確かめる
- 超えるなら、期限後申告か修正申告の準備をする
- 名義預金や土地の評価など判断が難しい点は、税理士に確認する
基礎控除の金額は、法定相続人1人なら3,600万円、2人なら4,200万円、3人なら4,800万円です。詳しくは相続税の基礎控除とはを見てみてください。
例えば、妻と子2人が相続人で、後から見つかった預金を足すと遺産が5,000万円になるケース。基礎控除4,800万円を200万円上回るので、申告が必要になります。
申告漏れがある、名義預金かどうか判断がつかない、土地の評価が分からない。こういう時は、期限後申告や修正申告に慣れた税理士に相談すると、加算税を抑えながら手続きを進めやすくなります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
税理士の探し方は相続に強い税理士の選び方、相続の期限全体は遺産相続の期限一覧で確認できます。
時効の期間は、国税庁のパンフレット「税務手続について」に書かれています。
よくある質問
相続税の時効は何年ですか?
法定申告期限から原則5年です。財産を隠すなど偽りや不正の行為があった場合は7年になります。申告期限は、相続の開始を知った日の翌日から10か月以内です。
相続税の時効の起算日はいつですか?
亡くなった日ではなく、法定申告期限です。そのため、亡くなった日から見ると5年10か月、不正がある場合は7年10か月ほどになります。
20年前の相続税を今から請求されることはありますか?
相続税の更正・決定ができる期間は最長でも法定申告期限から7年なので、通常はありません。ただ、時効内の相続で申告漏れがあれば、早めに期限後申告や修正申告をしておきましょう。
まとめ
- 相続税の時効は、法定申告期限から原則5年、偽りや不正があれば7年です。
- 期間は亡くなった日ではなく、10か月後の申告期限から数えます。
- 相続税の時効が10年・20年になることはありません。
- 税務調査では申告漏れなどが見つかる割合が高く、時効を待つのは危険です。
- 申告漏れに気づいたら、指摘される前に期限後申告・修正申告をしましょう。