当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『相続税って、何パーセントかかるんだろう』『最高55%って聞いたけど、遺産の半分以上が持っていかれるの?』と心配になっている方も多いですよね。
結論から言うと、相続税の税率は10%から55%までの8段階です。ただし、この税率は遺産の全体にそのままかかるわけではありません。基礎控除を引いた後の金額を、法定相続分で分けた一人分ずつにかかります。
この記事では、速算表の見方と計算例を通して、自分の家の場合に何パーセントくらいかかりそうかをつかめるようにしていきます。
相続税の税率は何パーセント?10%〜55%の8段階
- 相続税の税率は10%・15%・20%・30%・40%・45%・50%・55%の8段階です。
- 金額が大きいほど税率が上がる「累進課税」の仕組みです。
- 税率をかけるのは、遺産から基礎控除を引き、法定相続分で分けた「一人分の金額」です。
- 最高税率55%は、一人分が6億円を超える部分にだけかかります。
相続税の税率は、次の速算表で決まっています。国税庁が公表している表と同じ内容です。
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | なし |
| 1,000万円超〜3,000万円以下 | 15% | 50万円 |
| 3,000万円超〜5,000万円以下 | 20% | 200万円 |
| 5,000万円超〜1億円以下 | 30% | 700万円 |
| 1億円超〜2億円以下 | 40% | 1,700万円 |
| 2億円超〜3億円以下 | 45% | 2,700万円 |
| 3億円超〜6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
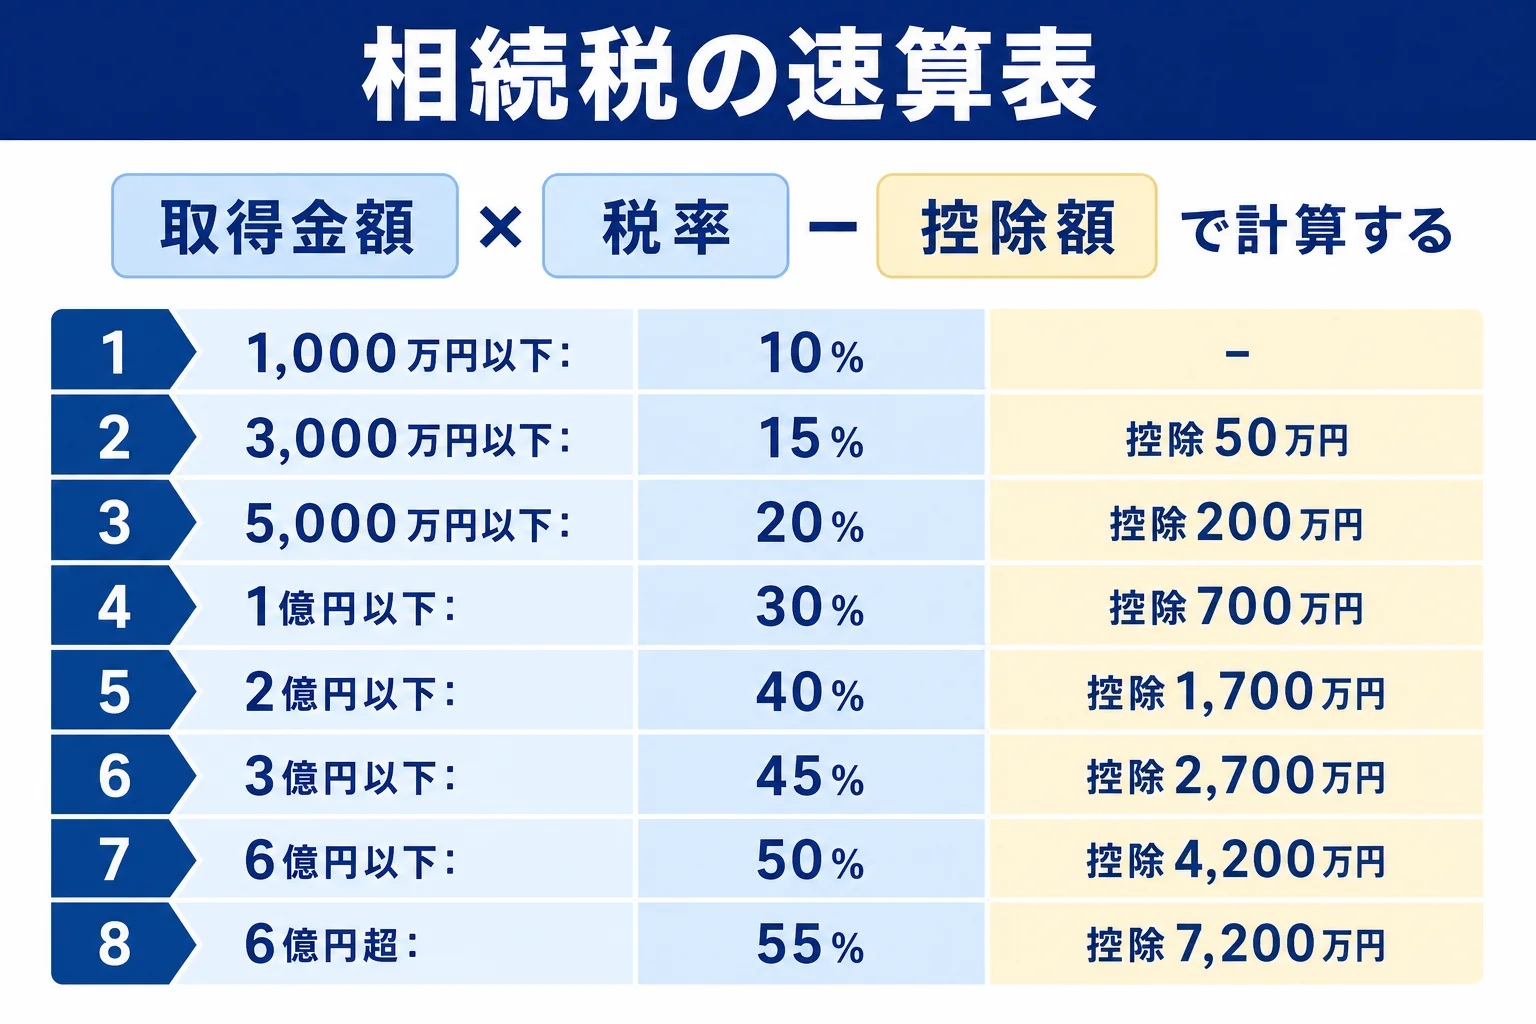
『「法定相続分に応ずる取得金額」って何?』と引っかかりますよね。
ここが大事なところなんです。これは「実際にもらった金額」ではなく、「課税される遺産を、法律で決まった割合で分けたと仮定した一人分の金額」を指します。
相続税の速算表の使い方
速算表を使えば、税額は1行の式で出せます。
法定相続分に応ずる取得金額 × 税率 − 控除額 = その人の分の税額
例えば、一人分の取得金額が2,000万円なら、表の「3,000万円以下」の行を使って、2,000万円 × 15% − 50万円 = 250万円です。
なぜ「控除額」を引くの?
相続税は累進課税なので、本来は金額を段階ごとに区切って、それぞれの税率をかけます。
一人分が6,400万円の場合で、段階ごとに計算してみましょう。
| 区分 | 金額 | 税率 | 税額 |
|---|---|---|---|
| 1,000万円までの部分 | 1,000万円 | 10% | 100万円 |
| 1,000万円超〜3,000万円の部分 | 2,000万円 | 15% | 300万円 |
| 3,000万円超〜5,000万円の部分 | 2,000万円 | 20% | 400万円 |
| 5,000万円超〜6,400万円の部分 | 1,400万円 | 30% | 420万円 |
| 合計 | 6,400万円 | 1,220万円 |
これを速算表で計算すると、6,400万円 × 30% − 700万円 = 1,220万円。同じ答えになります。
控除額は、段階ごとの計算を1回で済ませるための調整分なんです。
『6,400万円なら30%だから、1,920万円かかる』と考えてしまいがちですが、それは間違いです。30%がかかるのは、5,000万円を超えた1,400万円の部分だけですよ。
税率をかけるまでの流れ
速算表に当てはめる前に、いくつかの段階があります。全体の流れをざっくり押さえておきましょう。
- 遺産の合計(課税価格の合計)を出す
- 基礎控除(3,000万円+600万円×法定相続人の数)を引く
- 残り(課税遺産総額)を法定相続分で分けたと仮定する
- 一人分ずつ速算表で税額を出し、合計して「相続税の総額」にする
- 相続税の総額を、実際にもらった割合で分ける
- 配偶者の税額軽減などの控除を引き、2割加算があれば足す
税率が出てくるのは4番目です。つまり、税率は「誰がいくらもらったか」ではなく、「相続人が何人で、どういう続柄か」で決まる仕組みなんです。
細かい計算の手順は相続税の計算方法で、基礎控除の数え方は相続税の基礎控除とはで詳しく解説しています。
計算例:遺産1億円だと相続税はいくら?
具体的な家族構成で計算してみます。遺産の合計は、どちらも1億円とします。
例1:子2人が相続する場合
母がすでに亡くなっていて、父の遺産1億円を子2人で相続するケースです。
- 基礎控除: 3,000万円+600万円×2人=4,200万円
- 課税遺産総額: 1億円−4,200万円=5,800万円
- 一人分(法定相続分1/2): 2,900万円
- 一人分の税額: 2,900万円×15%−50万円=385万円
- 相続税の総額: 385万円×2人=770万円
遺産1億円に対して770万円なので、遺産全体から見た負担は7.7%です。
『税率15%なのに、7.7%?』と思いますよね。基礎控除で4,200万円が先に引かれ、残りも一人分ずつに分けて低い税率で計算されるからです。
例2:妻と子2人が相続する場合
夫が亡くなり、遺産1億円を妻と子2人で相続するケースです。
- 基礎控除: 3,000万円+600万円×3人=4,800万円
- 課税遺産総額: 1億円−4,800万円=5,200万円
- 妻の分(1/2): 2,600万円×15%−50万円=340万円
- 子1人の分(1/4): 1,300万円×15%−50万円=145万円
- 相続税の総額: 340万円+145万円×2人=630万円
実際に法定相続分どおり分けた場合、妻の負担は630万円の1/2で315万円、子は1人157万5,000円ずつです。
ただ、妻には配偶者の税額軽減があり、1億6,000万円か法定相続分のどちらか多い金額までは相続税がかかりません。この例だと妻の税額は0円になり、家族で納める合計は子2人分の315万円です。
配偶者の税額軽減は、申告しないと使えません。詳しくは相続税の配偶者控除で解説しています。
ここまで見ると、税率だけでなく、基礎控除や配偶者の軽減で税額が大きく変わることが分かりますよね。
土地がある家や相続人が多い家は、評価額の出し方ひとつで当てはまる税率の段階が変わることもあります。自分の家で何パーセントになりそうか知りたい時は、相続税に詳しい税理士に試算してもらうと早いです。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
相続税の税率早見表(子だけが相続する場合)
遺産の額と子の人数で、相続税の総額がいくらになるかを一覧にしました。配偶者がいない(子だけが相続する)ケースで、千円未満の切り捨てなどの端数処理は省いています。
| 遺産の合計 | 子1人 | 子2人 | 子3人 |
|---|---|---|---|
| 5,000万円 | 160万円 | 80万円 | 20万円 |
| 1億円 | 1,220万円 | 770万円 | 630万円 |
| 2億円 | 4,860万円 | 3,340万円 | 2,460万円 |
| 3億円 | 9,180万円 | 6,920万円 | 5,460万円 |
| 5億円 | 1億9,000万円 | 1億5,210万円 | 1億2,980万円 |
| 10億円 | 4億5,820万円 | 3億9,500万円 | 3億5,000万円 |
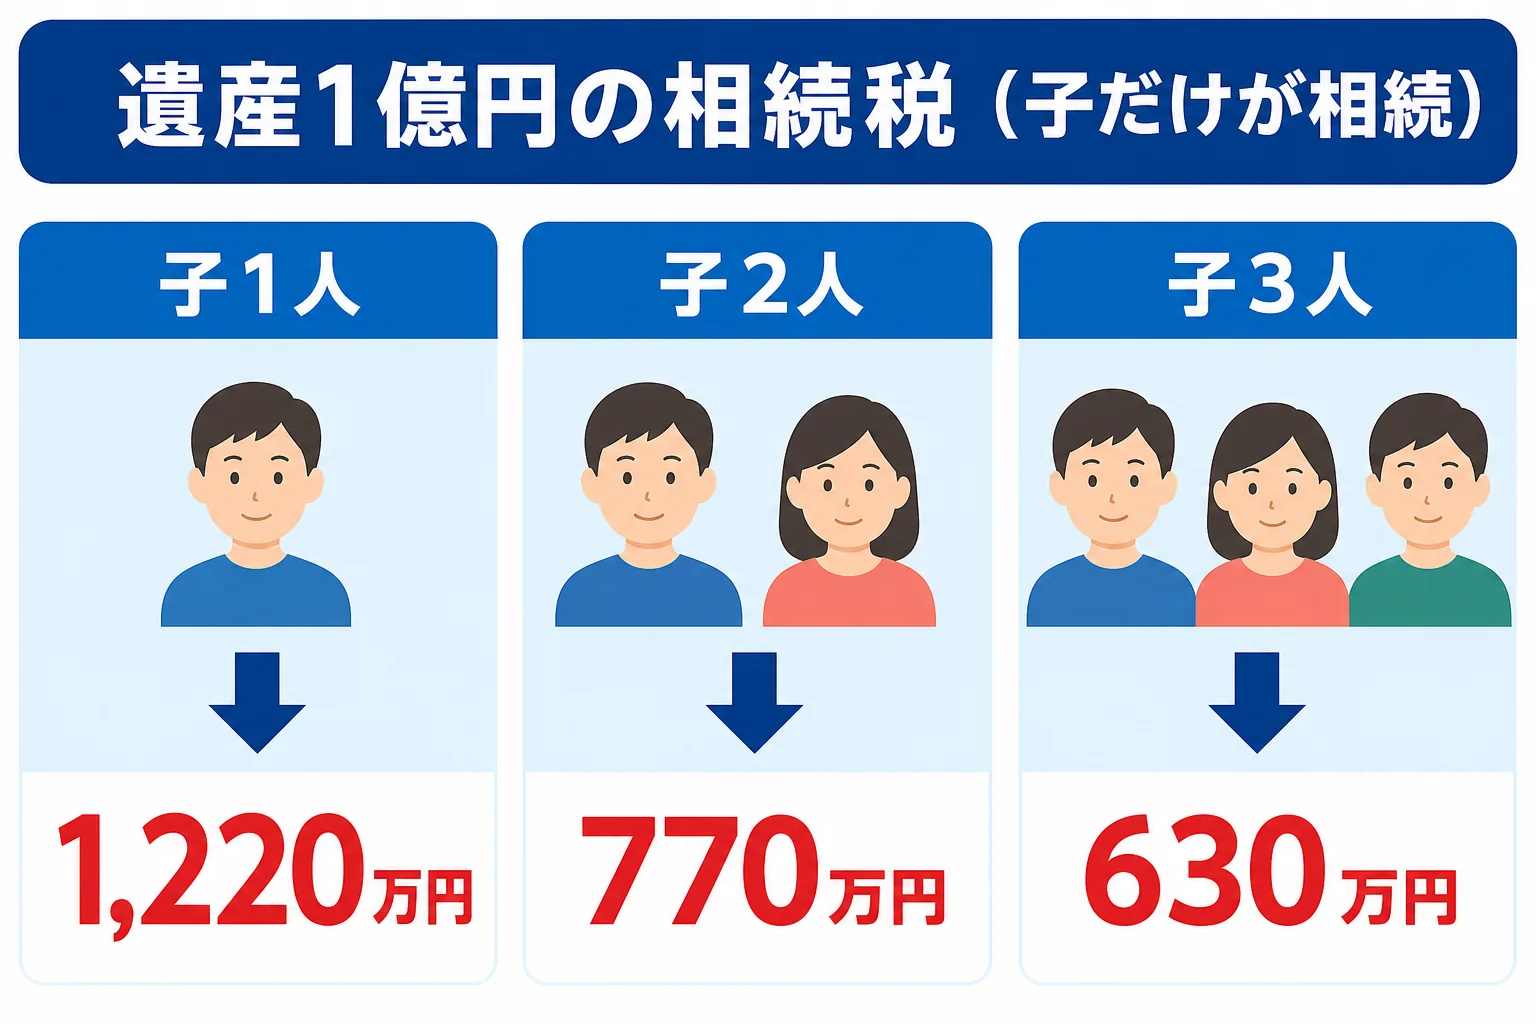
同じ遺産額でも、相続人が多いほど税額が下がるのが分かります。人数が増えると基礎控除が増え、一人分の金額も小さくなって、低い税率の段階で計算されるからです。
配偶者がいるケースも含めた一覧は相続税の早見表にまとめています。
最高税率55%はどんな時にかかる?
『相続税の最高税率は55%』と聞くと、怖くなりますよね。
ただ、55%がかかるのは、法定相続分で分けた一人分が6億円を超えた部分だけです。
例えば、子1人が遺産10億円を相続するケースで計算してみます。
- 基礎控除: 3,000万円+600万円×1人=3,600万円
- 課税遺産総額: 10億円−3,600万円=9億6,400万円
- 税額: 9億6,400万円×55%−7,200万円=4億5,820万円
遺産10億円に対して4億5,820万円なので、遺産全体から見た負担は5割に届きません。
55%という数字は、あくまで最も上の段階の税率です。遺産全体の上限が55%になる、という意味でもありません。
段階の境目を少し超えたら損をする?
『一人分が3,000万円を少し超えたら、全部に20%がかかって一気に損をするのでは』と心配する方もいます。
結論から言うと、そうはなりません。上の段階の税率がかかるのは、境目を超えた部分だけだからです。
例えば、一人分が3,000万円なら、3,000万円×15%−50万円=400万円です。3,100万円なら、3,100万円×20%−200万円=420万円。
100万円増えた分の税額は20万円で、増えた部分に20%がかかっているだけなんです。境目をまたいだ途端に税額が跳ね上がる、ということはないので安心してください。
相続税に「上限」や「何割まで」という決まりはある?
相続税には、遺産の何割までという上限の決まりはありません。
決まっているのは、一人分の金額ごとの税率の段階だけです。遺産が増えるほど、遺産全体から見た負担の割合は少しずつ55%に近づいていきますが、相続税の総額が55%を超えることはありません。ただし、後で説明する2割加算の対象になる人は、その人の税額が2割増しになります。
日本の相続税の税率は高い?
日本の相続税は、最高税率55%の累進課税です。金額が大きいほど負担が重くなる仕組みなので、遺産が多い家ほど税率の影響を強く受けます。
一方で、相続税がかかる人そのものは多くありません。国税庁の「令和5年分 相続税の申告事績の概要」では、亡くなった人のうち相続税の課税対象になったのは9.9%でした。
税率のほかに税額を変えるもの
相続税は、速算表で出した後にも、税額が増えたり減ったりします。
2割加算で税額が増える人
配偶者と一親等の血族(子・父母)以外の人が財産を受け取ると、その人の税額は2割増しになります。
- 兄弟姉妹・甥姪
- 孫養子(養子になった孫)
- 遺言で財産を受け取った孫や親族以外の人
ただし、子が先に亡くなっていて、代わりに相続する孫(代襲相続人)は対象外です。
例えば、兄弟姉妹が相続して、速算表などで出したその人の税額が100万円なら、2割加算で120万円になります。
控除で税額が減る人
反対に、税額を減らせる控除もあります。
| 控除 | 内容 |
|---|---|
| 配偶者の税額軽減 | 1億6,000万円か法定相続分のどちらか多い額まで非課税 |
| 未成年者控除 | (18歳−相続時の年齢)×10万円 |
| 障害者控除 | (85歳−年齢)×10万円(特別障害者は20万円) |
| 相次相続控除 | 10年以内に続けて相続があった場合 |
| 贈与税額控除 | 加算された贈与について払った贈与税を差し引く |
ほかにも、自宅の土地を330㎡まで80%減額できる小規模宅地等の特例のように、税率をかける前の遺産の額を下げる制度があります。
どの控除が使えるかは要件しだいです。使えそうなものがあれば、要件を満たすかを税理士に確認しておきましょう。一覧は相続税の控除・特例一覧で確認できます。
贈与税の税率とは別物
『贈与税の方が税率が高いって本当?』という疑問もよく聞きます。
贈与税にも10%から55%の速算表がありますが、基礎控除は受け取る人ごとに年110万円と小さく、少ない金額から高い税率になりやすいのが違いです。
例えば、親から18歳以上の子への贈与(特例税率)では、基礎控除後の金額が400万円を超えると20%、1,000万円を超えると40%の段階に入ります。相続税と同じ感覚で比べないよう注意してください。
よくある質問
相続税は何パーセントですか?
10%・15%・20%・30%・40%・45%・50%・55%の8段階です。基礎控除を引いた後の金額を法定相続分で分けた一人分ごとに、金額に応じた税率がかかります。
相続税の最高税率55%は遺産の半分以上を取られるということですか?
いいえ。55%は一人分が6億円を超えた部分にだけかかる税率です。子1人が遺産10億円を相続した場合でも、相続税は4億5,820万円で、遺産全体の5割には届きません。
相続税の速算表はどう使いますか?
「法定相続分に応ずる取得金額×税率−控除額」で計算します。例えば一人分が2,900万円なら、2,900万円×15%−50万円=385万円です。
遺産1億円だと相続税はいくらですか?
子2人が相続する場合、相続税の総額は770万円です。妻と子2人の場合は総額630万円で、法定相続分どおりに分ければ妻は配偶者の税額軽減で0円、子2人で合計315万円になります。
相続税の税率は国税庁のどこで確認できますか?
国税庁のタックスアンサー「No.4155 相続税の税率」に速算表が掲載されています。
まとめ
- 相続税の税率は10%〜55%の8段階の累進課税
- 税率をかけるのは、基礎控除後の金額を法定相続分で分けた一人分
- 計算式は「取得金額×税率−控除額」
- 最高税率55%は一人分が6億円を超える部分だけにかかる
- 子2人・遺産1億円なら相続税の総額は770万円
- 2割加算で増える人、配偶者の税額軽減などで減る人がいる
まずは遺産の大まかな合計と相続人の人数を出し、この記事の早見表で近い行を探してみてください。自分の家がどの税率の段階に入りそうか、だいたいの見当がつきます。
速算表は国税庁「No.4155 相続税の税率」でも確認できます。
知り合いに税理士がいない方へ
相続に強い税理士を
税理士ドットコムで無料紹介
- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します