当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の遺産が2000万円、3000万円くらいになりそうで、『この金額でも相続税ってかかるの?』と気になっていませんか。
結論から言うと、遺産が3000万円以下なら、家族構成にかかわらず相続税はかかりません。4000万円になると、相続人が子1人だけの場合はかかります。
この記事を読めば、遺産2000万〜4000万円台の相続税が自分の家族構成でいくらになるか、表で確かめられます。
遺産3000万円以下なら相続税はかからない
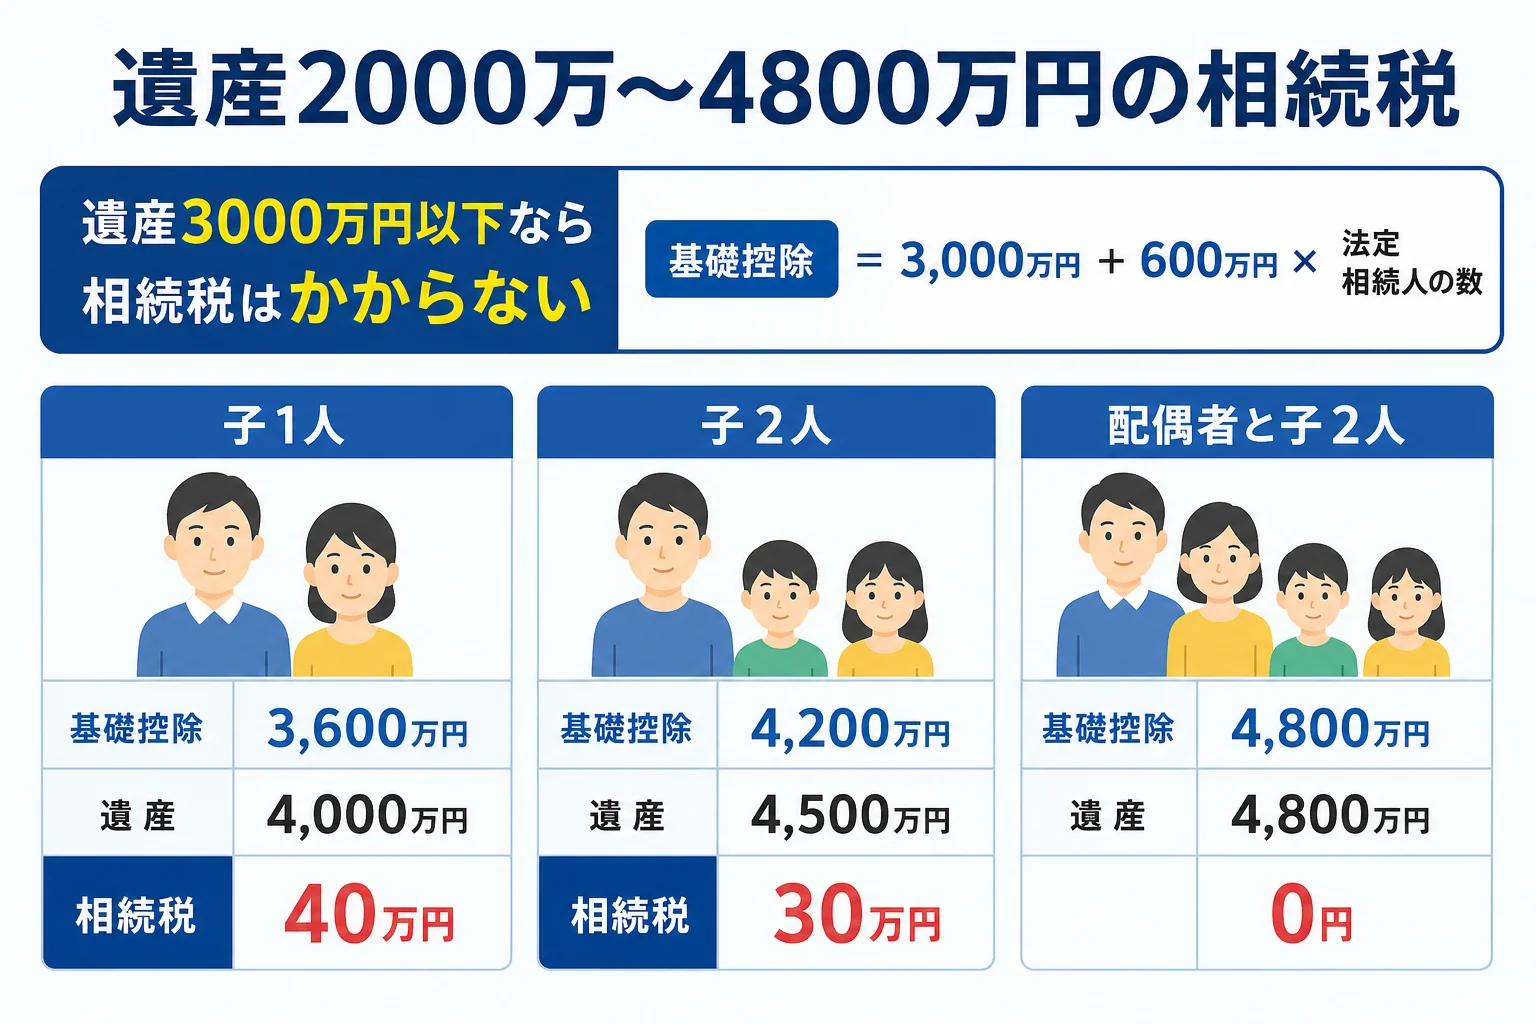
相続税の基礎控除は「3,000万円+600万円×法定相続人の数」です。相続人が1人でも3,600万円あるので、遺産2000万円・2500万円・3000万円なら相続税は0円です。3600万円を超えて4000万円・4500万円になると、相続人の数によってはかかります。
相続税は、遺産の合計から基礎控除を引いて、残った部分にだけかかる税金です。
| 法定相続人の数 | 基礎控除額 | 家族構成の例 |
|---|---|---|
| 1人 | 3,600万円 | 子1人だけ(配偶者はすでに亡くなっている) |
| 2人 | 4,200万円 | 子2人だけ/配偶者と子1人 |
| 3人 | 4,800万円 | 配偶者と子2人 |
例えば、遺産2000万円で子1人が相続するなら、基礎控除3,600万円の範囲内です。2000万の相続税はいくら?と聞かれたら、答えは0円になります。
同じように、3000万円の相続税も0円です。相続人が1人でも3,600万円まで控除があるので、遺産3000万が相続税の対象になることはありません。
基礎控除の数え方は、相続税の基礎控除の計算方法で詳しく解説しています。
遺産2000万〜4800万円の相続税はいくら?家族構成別の早見表
ここからは、遺産額ごとに相続税の総額を家族構成別に計算しました。配偶者がいる場合は、法定相続分どおりに分けて配偶者の税額軽減を使った時の、実際に納める合計額です。
| 遺産額 | 子1人 | 子2人 | 配偶者と子1人 | 配偶者と子2人 |
|---|---|---|---|---|
| 2,000万円 | 0円 | 0円 | 0円 | 0円 |
| 2,500万円 | 0円 | 0円 | 0円 | 0円 |
| 3,000万円 | 0円 | 0円 | 0円 | 0円 |
| 3,600万円 | 0円 | 0円 | 0円 | 0円 |
| 4,000万円 | 40万円 | 0円 | 0円 | 0円 |
| 4,500万円 | 90万円 | 30万円 | 15万円 | 0円 |
| 4,800万円 | 130万円 | 60万円 | 30万円 | 0円 |
遺産は、借入金や葬式費用を引いたあとの金額(課税価格の合計)として計算しています。生命保険金は非課税枠を引いた残りを足した金額です。
『3600万円ちょうどなら?』という方もいると思います。子1人なら基礎控除と同じ額なので、相続税は0円です。
4000万円の相続税はいくら?計算の流れ
『4000万円で子1人だと40万円』と言われても、どう計算したのか知りたいですよね。手順を見てみましょう。
子1人で遺産4000万円の場合
| 手順 | 計算 | 金額 |
|---|---|---|
| 基礎控除 | 3,000万円+600万円×1人 | 3,600万円 |
| 課税遺産総額 | 4,000万円−3,600万円 | 400万円 |
| 相続税 | 400万円×10% | 40万円 |
速算表では、1,000万円以下の部分の税率は10%です。課税される400万円にそのまま10%をかけます。
子1人で遺産4800万円の場合
課税遺産総額は4,800万円−3,600万円で1,200万円です。1,000万円を超えるので、税率は15%、控除額は50万円になります。
1,200万円×15%−50万円で、相続税は130万円です。
配偶者と子1人で遺産4500万円の場合
基礎控除は4,200万円なので、課税遺産総額は300万円です。これを法定相続分の2分の1ずつに分けたと仮定して、150万円×10%=15万円を2人分出します。
相続税の総額は30万円です。配偶者が半分を相続すると、配偶者の15万円は税額軽減で0円になり、子が納めるのは15万円だけになります。
子2人で遺産4800万円の場合
基礎控除は4,200万円なので、課税遺産総額は600万円です。2分の1ずつの300万円に10%をかけて、1人30万円になります。
2人分を合わせた相続税の総額は60万円です。兄弟で半分ずつ相続すれば、それぞれ30万円を納めます。
ここが大事なところです。配偶者の税額軽減を使って0円になった場合も、相続税の申告はしないといけません。
税率の段階は、相続税の税率と速算表で確認できます。
「うちは3000万円だから大丈夫」が危ないケース
『通帳を見たら3000万円くらいだし、関係ないかな』と思っている方も多いはずです。ただ、遺産は預貯金だけではありません。
- 自宅の土地・建物(路線価や固定資産税評価額で評価)
- 生命保険金・死亡退職金(非課税枠を超えた部分)
- 家族名義でも実質は親のお金だった名義預金
- 亡くなる前の一定期間にもらった生前贈与
- 株式・投資信託などの有価証券
例えば、預金3000万円に自宅の土地と建物があると、合計が4000万円を超えることもよくあります。
「預金しかないと思っていたけど、実家の評価を足したら基礎控除を超えていた」
「じゃあ申告期限までに土地の評価から調べないと」
こんな流れになるケースは珍しくありません。自宅の土地は、小規模宅地等の特例で評価額を80%減らせることがありますが、特例を使うには申告が必要です。
自宅の土地がある、遺産が基礎控除の前後で判断に迷う。こんな方は、財産の評価から税理士に頼むと計算ミスの心配がなくなります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
兄弟姉妹が相続する時は税額が2割増える
独身の方や子のいない方が亡くなり、親もすでにいない場合は、兄弟姉妹が相続人になります。この時は、相続税が2割増しになる「2割加算」に気をつけておきましょう。
2割加算は、配偶者・子・父母以外の人が財産を取得した時にかかります。兄弟姉妹や甥・姪、孫養子も対象です。
例えば、兄弟2人が遺産4800万円を相続するケースで計算してみます。
| 手順 | 計算 | 金額 |
|---|---|---|
| 課税遺産総額 | 4,800万円−4,200万円 | 600万円 |
| 1人あたりの税額 | 300万円×10% | 30万円 |
| 2割加算後の1人あたりの税額 | 30万円×1.2 | 36万円 |
| 2人の合計 | 36万円×2人 | 72万円 |
同じ遺産額でも、子2人なら60万円のところが72万円になります。家族構成によって税額が変わることがわかりますよね。
相続税がかかる場合の申告期限
相続税がかかる場合、申告と納付の期限は、亡くなったことを知った日の翌日から10か月以内です。申告書は、亡くなった人の住所地を管轄する税務署に出します。
遺産が基礎控除以下に収まって相続税が0円になるなら、申告はいりません。ただし、配偶者の税額軽減や小規模宅地等の特例を使って0円になる時は、申告が必要です。
遺産額がもう少し大きい場合の税額は、相続税の早見表で一覧にしています。
よくある質問
2000万円の遺産を子2人で相続すると相続税はいくらですか?
0円です。子2人の基礎控除は4,200万円なので、2000万円の遺産なら相続税はかからず、申告もいりません。
遺産3000万円で相続人が子1人だけでも相続税はかかりませんか?
かかりません。相続人1人でも基礎控除は3,600万円あるので、3000万円は範囲内です。ただし、自宅や生命保険金を足して3,600万円を超えないかは確認しておきましょう。
4000万円の遺産を配偶者と子2人で相続すると相続税はいくらですか?
0円です。基礎控除は4,800万円なので、4000万円は範囲内です。4800万円までなら、この家族構成では相続税はかかりません。
まとめ
- 相続税の基礎控除は3,000万円+600万円×法定相続人の数
- 遺産2000万〜3000万円なら、家族構成にかかわらず相続税は0円
- 遺産4000万円で子1人なら相続税は40万円、4500万円なら90万円
- 配偶者の税額軽減で0円になる場合も申告は必要
- 自宅の土地や生命保険金を足すと基礎控除を超えることがある