当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父が亡くなって数年で母も亡くなり、『短い間に2回も相続税を払うの?』と負担の重さに驚いている方もいるはずです。
結論から言うと、10年以内に続けて相続があった場合は、前回納めた相続税の一部を今回の相続税から差し引けます。これが「相次相続控除」です。
この記事を読めば、自分の家で相次相続控除が使えるかと、いくら差し引けるかの計算方法が分かります。
相次相続控除とは?10年以内の相続で使える控除
- 相次相続控除は、今回亡くなった人が10年以内に別の相続で財産を受け取り、相続税を納めていた場合に使えます。
- 差し引ける額は、前回の相続税のうち、1年経つごとに10%ずつ減らした金額が基本です。
- 前回の相続で相続税が0円だった場合(配偶者の税額軽減で0円など)は使えません。
「相次(そうじ)相続控除」は、短い期間に相続が重なった家の負担を軽くするための制度です。「掃除相続控除」「相似相続控除」と書かれているのを見かけますが、正しい字は「相次」です。
「相続税の10年ルール」と呼ばれることもあります。前の相続から今回の相続までが10年以内かどうかが、使えるかどうかの分かれ目だからなんです。
相次相続控除の要件
国税庁の説明では、次の3つすべてに当てはまる必要があります。
- 今回の被相続人(亡くなった人)の相続人であること
- 今回の被相続人が、今回の相続開始前10年以内に開始した相続で財産を取得していること
- その前の相続で取得した財産について、今回の被相続人に相続税が課税されていたこと
ポイントは、控除を受けられるのが「相続人」だけという点です。相続放棄をした人や、相続人でない人が遺言で財産を受け取った場合は使えません。
使えないケースで多いのが配偶者の税額軽減
例えば、父が亡くなった時、母が配偶者の税額軽減を使って相続税0円だったとします。この場合、母は相続税を納めていないので、母が亡くなった時に相次相続控除は使えません。
『母も払っていたはず』と思っていても、申告書を見ると0円だったということもあります。前回の相続税の申告書の控えを確認してみてください。
相次相続控除の計算方法
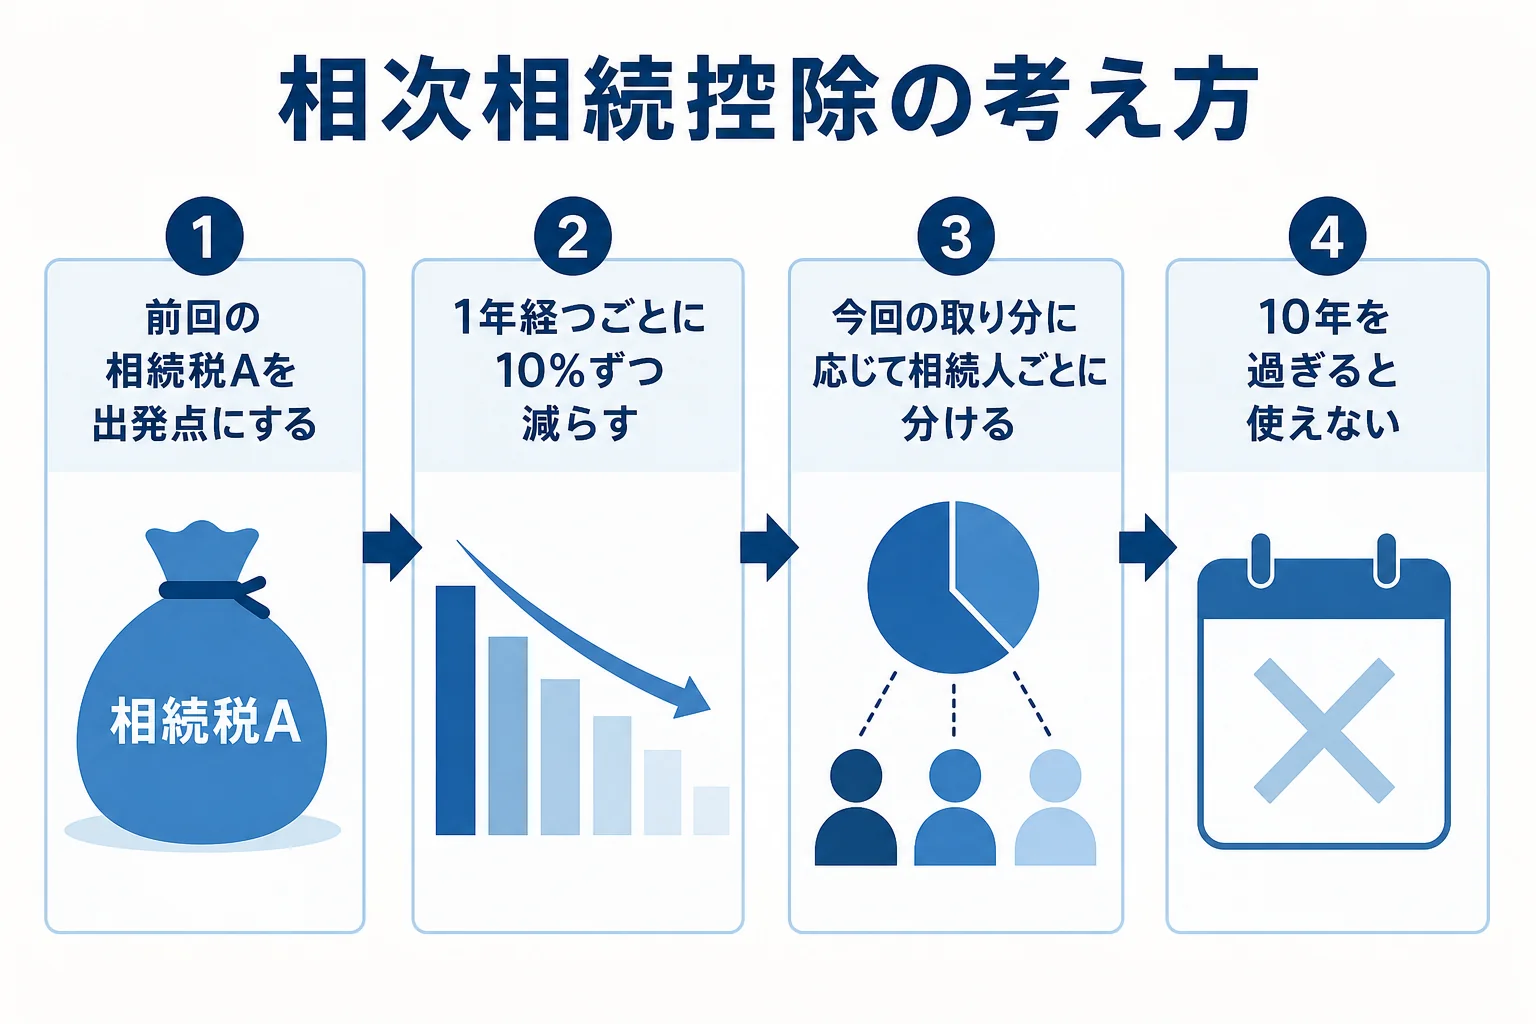
計算式は少し複雑に見えますが、中身は「前回の相続税を、年数と今回の取り分で割り振る」というものです。
| 記号 | 意味 |
|---|---|
| A | 今回の被相続人が、前の相続で納めた相続税額 |
| B | 今回の被相続人が、前の相続で取得した純資産価額 |
| C | 今回の相続で財産を取得した全員の純資産価額の合計 |
| D | 控除を受ける相続人の、今回の純資産価額 |
| E | 前の相続から今回の相続までの年数(1年未満は切り捨て) |
各相続人の相次相続控除額は、次のように計算します。
A × C ÷(B − A)× D ÷ C ×(10 − E)÷ 10
(C ÷(B − A)が1を超える時は1として計算)
ざっくり言うと、前回の相続税Aを、経過年数に応じて減らします。1年経つごとに10%ずつ減っていくイメージです。そのうえで、今回の財産の取り分に応じて相続人ごとに分けます。
相次相続控除の計算例
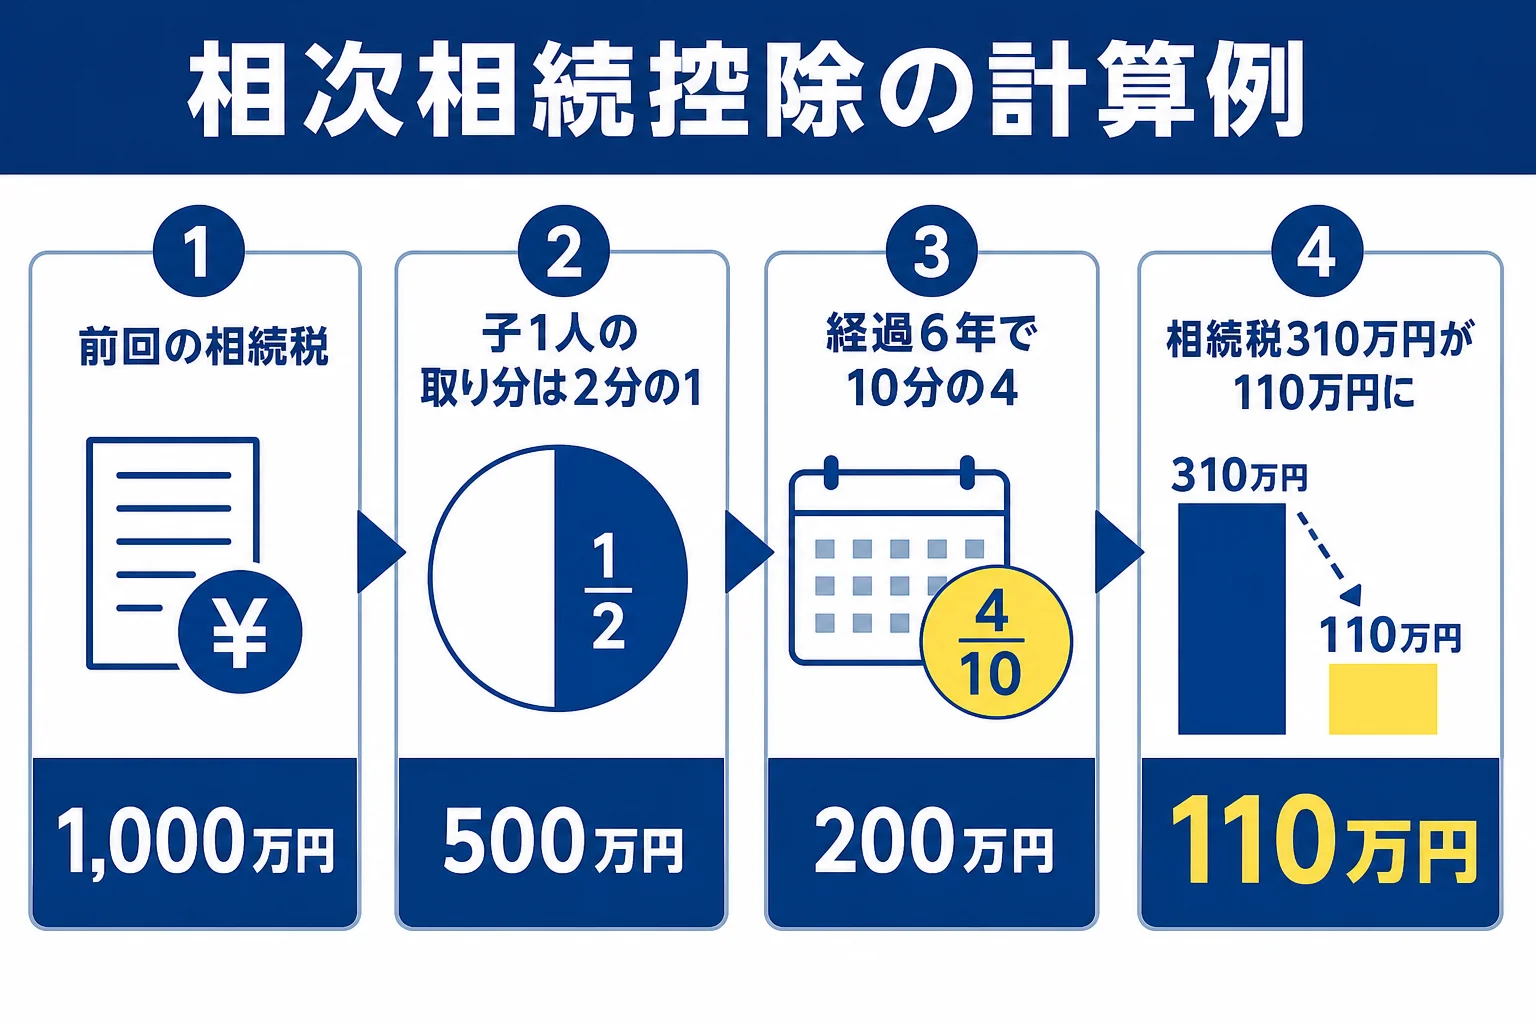
具体的な数字で計算してみましょう。祖父が亡くなり、父が財産1億円を相続して相続税1,000万円を納めたケースです。その6年後に父が亡くなり(母はすでに亡くなっている)、子2人が父の財産9,000万円を4,500万円ずつ相続したとします。
| 記号 | 金額 |
|---|---|
| A(父が前回納めた相続税) | 1,000万円 |
| B(父が前回取得した純資産) | 1億円 |
| C(今回の財産の合計) | 9,000万円 |
| D(子1人の今回の取り分) | 4,500万円 |
| E(経過年数) | 6年 |
- C ÷(B − A)= 9,000万円 ÷ 9,000万円 = 1
- A × 1 = 1,000万円
- D ÷ C = 4,500万円 ÷ 9,000万円 = 2分の1 なので 500万円
- (10 − 6)÷ 10 = 10分の4 なので 200万円
子1人あたり200万円を、今回の相続税から差し引けます。
では、今回の相続税はいくらになるのでしょうか。父の相続では、基礎控除が3,000万円+600万円×2人=4,200万円です。
9,000万円から4,200万円を引いた4,800万円を2人で分けると、1人2,400万円。速算表で2,400万円×15%−50万円=310万円ずつです。
ここから相次相続控除200万円を引くと、子1人あたりの納税額は110万円になります。2人合わせて400万円の負担が軽くなる計算です。
もし父が亡くなったのが祖父の相続から2年後だったら、(10−2)÷10=10分の8なので、控除額は1人400万円になります。相続が近いほど控除が大きくなるのが分かりますよね。
反対に、9年後なら10分の1で1人50万円です。10年を超えると0円になります。
計算の流れ全体は相続税の計算方法で、速算表は相続税の税率と速算表で確認できます。
A・B・Cの数字は前回の申告書から拾う必要があり、純資産価額の計算を間違えやすいところです。前回の申告を税理士に頼んでいた場合は、同じ税理士に相談すると資料がそろっていて話が早いです。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
相次相続控除で知っておきたい注意点
- 相次相続控除は相続税の申告書で計算するので、前回の相続税の申告書の控えを用意しておく
- 前回の相続から10年を1日でも過ぎると使えない
- 経過年数Eは1年未満を切り捨てるので、5年11か月なら5年で計算する
ここが大事なところです。経過年数が短いほど控除額は大きくなります。家族が短い間に続けて亡くなった家ほど、使い忘れると損が大きくなります。
『二次相続のことまで考えて、一次相続の分け方を決めた方がいい?』という疑問もありますよね。実は、母が相続税を納めるように多めに相続すると、二次相続で相次相続控除が使えることもあります。
ただ、配偶者の税額軽減を使った方がトータルで得になる家も多く、どちらがいいかは財産の額で変わります。一次相続の段階で、二次相続まで合わせて試算しておくのがおすすめです。
相続税の申告と納付の期限は、亡くなったことを知った日の翌日から10か月以内です。相次相続控除を使っても期限は変わりません。
よくある質問
相次相続控除は自動的に適用されますか?
相続税の申告書で自分で計算して適用します。前回の相続税の申告書の控えから、前回の税額や取得した財産の額を確認する必要があります。
前回の相続で母が相続税を払っていない場合はどうなりますか?
前回の相続で今回の被相続人に相続税が課税されていなければ、相次相続控除は使えません。配偶者の税額軽減で0円だった場合も同じです。
相次相続控除のシミュレーションは自分でできますか?
計算式に前回の申告書の数字を当てはめれば試算できます。純資産価額の数字を取り違えやすいので、申告前に税理士に確認してもらうと安心です。
まとめ
- 相次相続控除は、10年以内に続けて相続があり、前回相続税を納めていた場合に使えます。
- 前回の相続税を、1年ごとに10%ずつ減らし、今回の取り分に応じて相続人ごとに分けて差し引きます。
- 前回の相続税が配偶者の税額軽減などで0円なら使えません。
- 控除を受けられるのは相続人だけで、相続放棄をした人は対象外です。