当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『NISAは非課税って聞いたけど、亡くなったら相続税もかからないの?』と気になっていませんか。iDeCoを続けていた家族が亡くなり、どう手続きすればいいか迷っている方もいるはずです。
結論から言うと、NISAの「非課税」は運用益にかかる所得税の話で、相続税はかかります。iDeCoの死亡一時金は死亡退職金と同じ扱いで、非課税枠があります。この記事では、NISAとiDeCoの死亡時の扱いと、相続税の計算への入れ方がわかります。
NISA・iDeCoは相続税の対象になる?
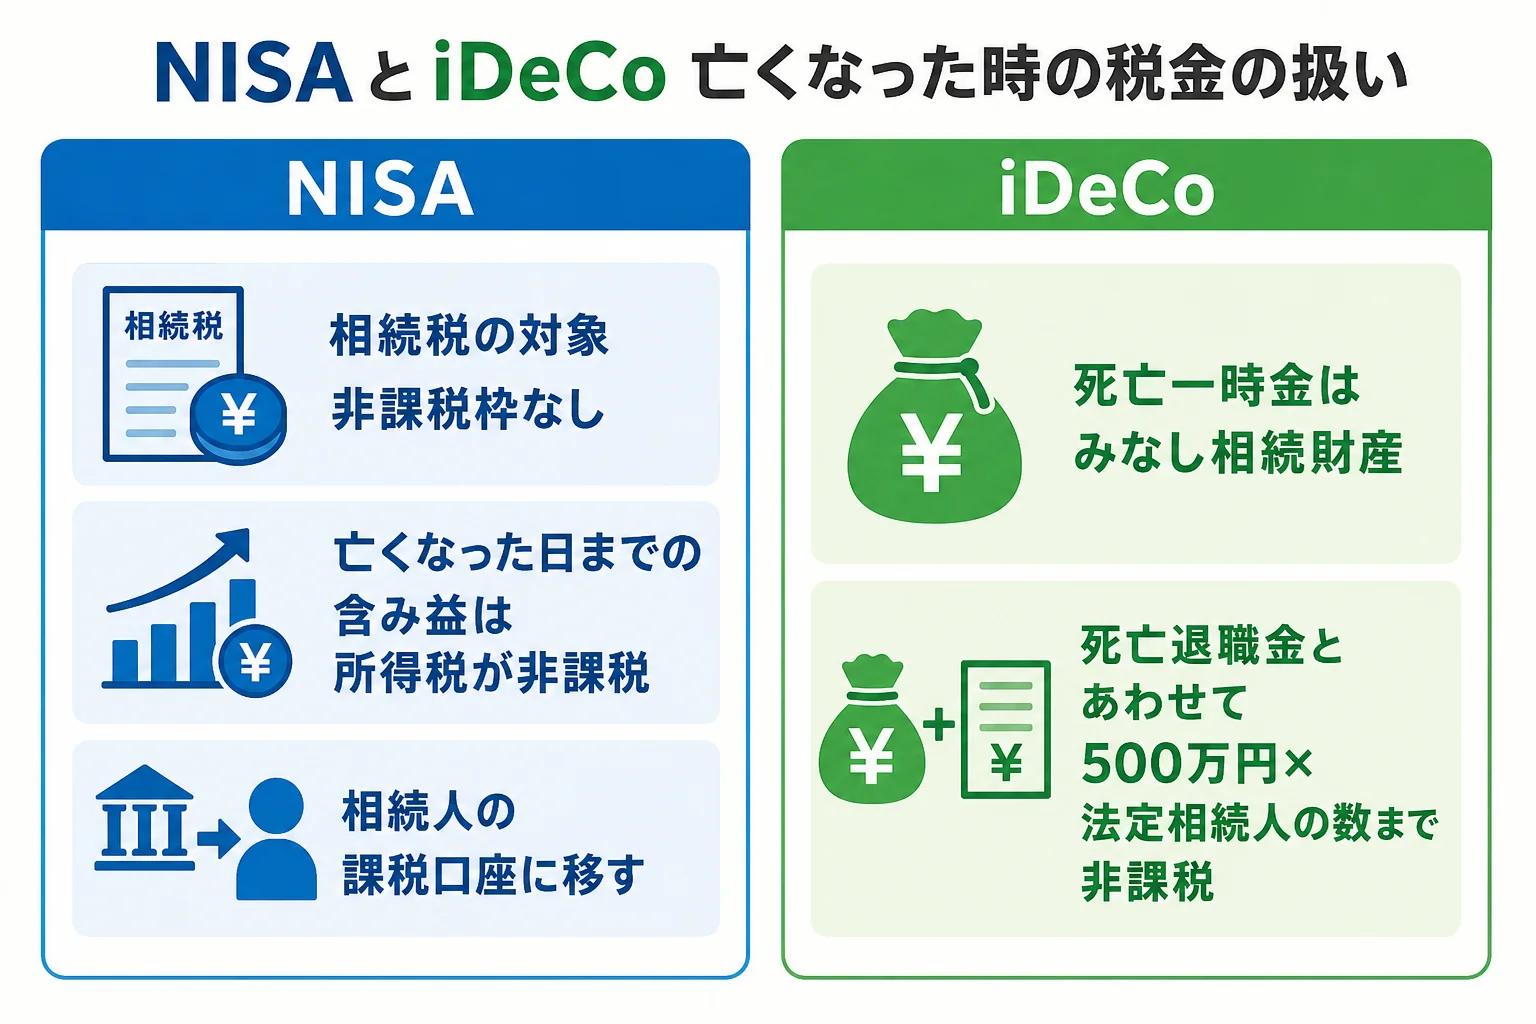
NISA口座の株式や投資信託は、相続税の対象です。NISAの非課税は運用益や配当にかかる所得税の話なので、相続税は別に計算します。iDeCoの死亡一時金は、退職手当金等としてみなし相続財産になり、死亡退職金とあわせて「500万円 × 法定相続人の数」まで非課税です。
『非課税口座なのに相続税がかかるの?』と驚きますよね。
NISAは「投資で増えた分に税金をかけない」制度です。財産そのものに税金をかけない、という意味ではないんです。
| 比べるところ | NISA(新NISA・旧NISA・ジュニアNISA) | iDeCo |
|---|---|---|
| 相続税 | かかる(相続財産) | かかる(みなし相続財産・退職手当金等) |
| 相続税の非課税枠 | なし | 死亡退職金とあわせて500万円 × 法定相続人の数 |
| 所得税 | 亡くなった日までの含み益は非課税 | 相続税の対象になる一時金に所得税はかからない |
| 受け取り方 | 相続人の課税口座に移す・売却する | 遺族が死亡一時金を請求する |
| 相続人のNISAに移す | できない | できない |
相続税全体のしくみは相続税とはで確認できます。
NISA口座の持ち主が亡くなった時の手続き
NISA口座は、口座の持ち主が亡くなると非課税で運用を続けることはできません。
- 相続人が、NISA口座のある証券会社や銀行に亡くなったことを連絡する
- 「非課税口座開設者死亡届出書」を提出する
- 遺産分割などで、誰がNISAの株式や投資信託を相続するか決める
- 相続する人の特定口座や一般口座に移す(売却して現金で受け取ることもある)
国税庁の資料では、NISA口座の持ち主が亡くなった時は、亡くなった日の終値に相当する金額で売却したものとみなされます。亡くなった日までの含み益には非課税が適用され、損失はなかったものとされます(国税庁 NISAに関するQ&A)。
相続人の口座には、亡くなった日の終値に相当する金額で取得したものとして移されます。そのため、相続人がその後に売って利益が出た場合は、移した時からの値上がり分に所得税がかかります。
新NISAでも旧NISAでも同じ
『新NISAなら違う扱いになるの?』と思う方もいますよね。新NISAのつみたて投資枠・成長投資枠も、旧NISAやつみたてNISAも、亡くなった時の考え方は同じです。
相続人が自分のNISA口座に、そのまま非課税のまま引き継ぐことはできません。相続人が自分のNISA枠を使いたい場合は、受け取った後に自分で新しく買い付けることになります。
相続の手続きをいつまでに進めるかは、遺産相続の期限一覧で確認しておきましょう。
NISAの相続税評価はどう計算する?
NISA口座の中身も、ふつうの株式や投資信託と同じ方法で評価します。
- 上場株式:亡くなった日の終値、その月・前月・前々月の毎日の終値の平均のうち、最も低い価格
- 投資信託:亡くなった日に解約したとした場合に受け取れる金額(基準価額をもとに、解約時の税金相当額や手数料などを差し引いた額)
上場株式は4つの価格から最も低いものを選べるので、亡くなった日の株価より低く評価できることがあります。
ジュニアNISA・子供のNISAの場合
子ども名義のジュニアNISAで、親が亡くなった場合はどうなるでしょうか。
口座は子どもの財産なので、原則として親の相続財産には入りません。ただし、親がお金を出して管理していただけで、子どもに贈与した実態がない場合は、名義預金と同じように親の財産と見られることがあります。
反対に、口座の持ち主の子ども本人が亡くなった場合は、通常のNISAと同じく死亡の届出をして、相続人に引き継ぎます。
iDeCoの持ち主が亡くなった時の扱い
iDeCo(個人型確定拠出年金)の加入者が亡くなると、積み立てた資産は遺族が「死亡一時金」として受け取ります。
確定拠出年金の個人型年金規約に基づいて支給される一時金は、退職手当金等に含まれます(国税庁 質疑応答事例)。亡くなった後3年以内に支給が確定したものは、死亡退職金と同じく「みなし相続財産」として相続税の対象になります(国税庁 No.4117)。
- 遺族が、加入していた金融機関(運営管理機関)に請求して受け取る
- 相続税では、死亡退職金と同じ退職手当金等として扱う
- 相続人が受け取った分は、500万円 × 法定相続人の数まで非課税
- 会社の死亡退職金がある場合は、その非課税枠を一緒に使う
- 相続税の対象になる一時金には所得税はかからない
ここが大事なところです。非課税枠は、会社からの死亡退職金とiDeCoの死亡一時金をあわせて1つの枠です。それぞれに500万円 × 人数が使えるわけではないので注意しておきましょう。
家族構成別の計算例
例えば、夫が亡くなり、妻と子2人が相続するケースです。
- NISA口座の評価額:800万円
- iDeCoの死亡一時金:600万円
- 会社の死亡退職金:1,200万円
- そのほかの預金・自宅など:4,500万円
| 項目 | 計算 | 金額 |
|---|---|---|
| 退職手当金等の合計 | 600万円 + 1,200万円 | 1,800万円 |
| 退職手当金等の非課税枠 | 500万円 × 3人 | 1,500万円 |
| 課税される退職手当金等 | 1,800万円 − 1,500万円 | 300万円 |
| NISA | 全額が相続財産 | 800万円 |
| 課税価格の合計 | 300万円 + 800万円 + 4,500万円 | 5,600万円 |
| 基礎控除 | 3,000万円 + 600万円 × 3人 | 4,800万円 |
| 課税遺産総額 | 5,600万円 − 4,800万円 | 800万円 |
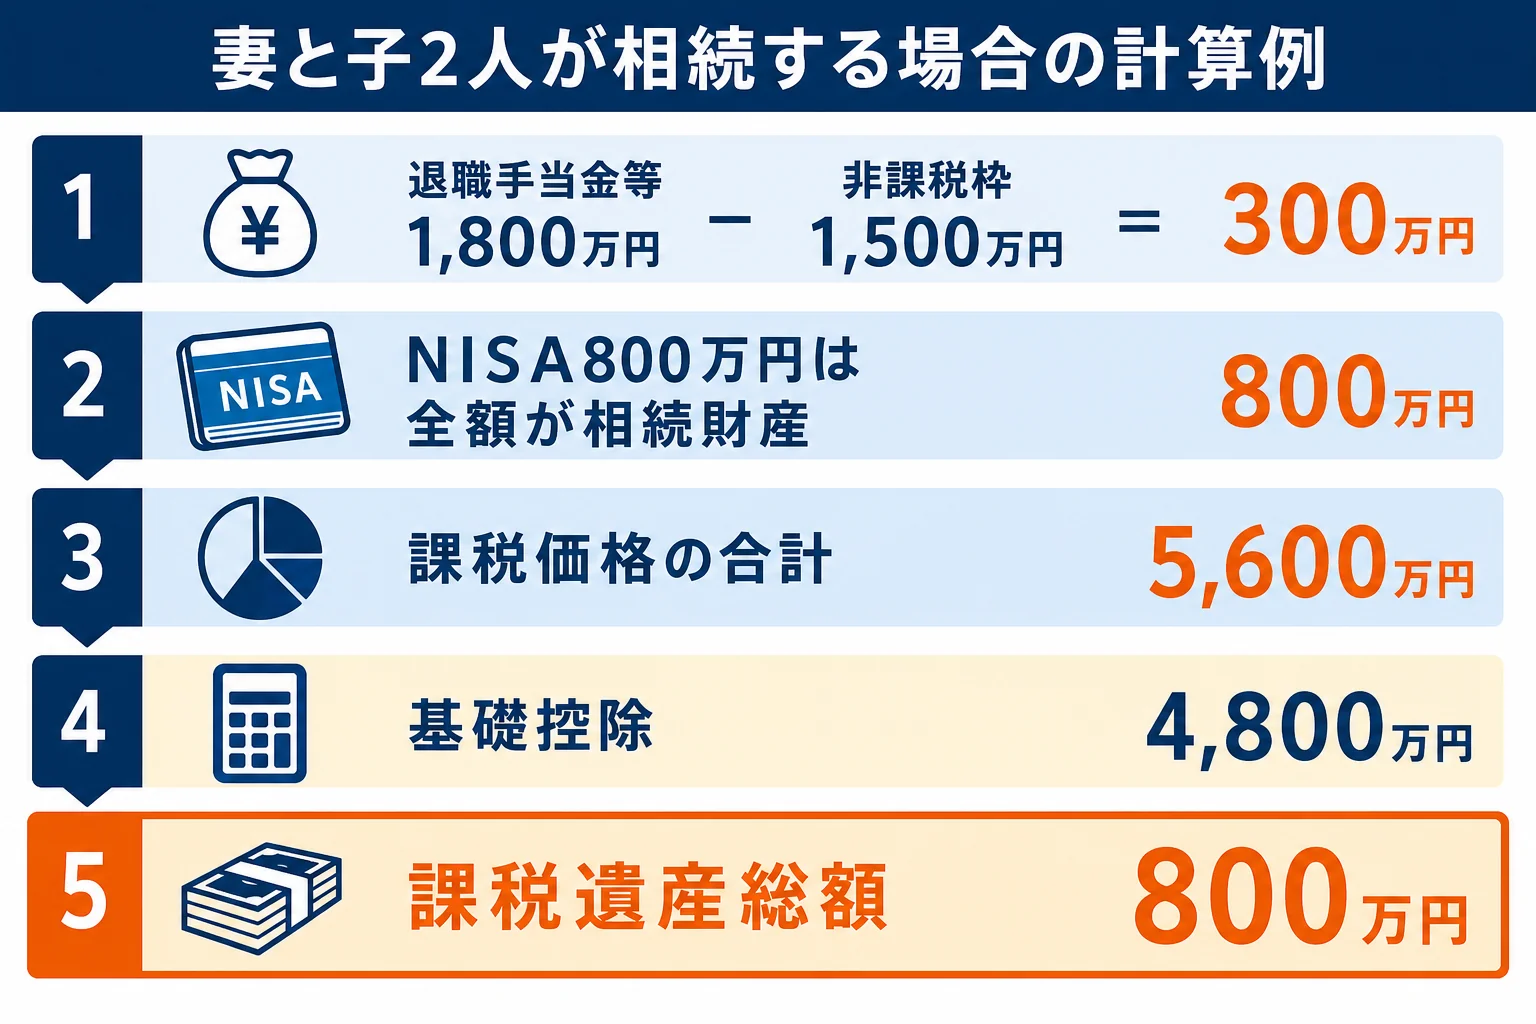
この例では基礎控除を800万円超えるので、相続税の申告が必要です。法定相続分で分けたと仮定すると、妻400万円 × 10% = 40万円、子は1人200万円 × 10% = 20万円で、相続税の総額は80万円になります。
妻が法定相続分の範囲で受け取れば配偶者の税額軽減で妻の税額は0円になりますが、軽減を使うには申告が必要です。
『NISAは非課税だから計算に入れなくていい』と思ってNISAの800万円を抜くと、課税価格は4,800万円で基礎控除ちょうどになります。申告が不要だと勘違いしやすいパターンなんです。
基礎控除の計算は相続税の基礎控除とはで詳しく紹介しています。
NISAや証券口座、iDeCo、死亡退職金と財産の種類が多い時は、評価や非課税枠の計算で間違いやすくなります。株価の評価方法の選び方や申告が必要かの判断まで任せたい方は、相続税に詳しい税理士に相談しておくと安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
NISA口座の株や投資信託に相続税はかかりますか?
かかります。NISAの非課税は運用益や配当にかかる所得税の話で、相続税の対象からは外れません。ほかの株式や投資信託と同じ方法で評価します。
亡くなった人のNISAを、相続人のNISA口座に移せますか?
移せません。相続人の特定口座や一般口座に、亡くなった日の終値に相当する金額で移すか、売却して受け取ります。
iDeCoの死亡一時金に相続税はかかりますか?
死亡退職金と同じ退職手当金等として相続税の対象になります。相続人が受け取った分は、死亡退職金とあわせて500万円 × 法定相続人の数まで非課税です。
まとめ
- NISAの非課税は所得税の話で、NISA口座の財産にも相続税はかかる
- NISAは亡くなった日の終値相当で相続人の課税口座に移し、相続人のNISAには移せない
- iDeCoの死亡一時金は退職手当金等として、死亡退職金とあわせて500万円 × 法定相続人の数まで非課税
- NISAを計算から抜くと、申告が必要なのに不要と勘違いしやすい