当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
夫が亡くなって、遺産は全部妻が相続する予定。配偶者控除を使えば相続税は0円になると聞いて、『税金がかからないなら、申告もいらないよね?』と考えている方も多いはずです。
結論から言うと、配偶者控除(配偶者の税額軽減)で0円になる場合は、申告が必要です。申告しないと、そもそも配偶者控除が使えないんです。
この記事を読めば、どの特例なら申告が必要で、どの控除なら申告がいらないのかが分かります。
相続税が0円なら申告は不要?
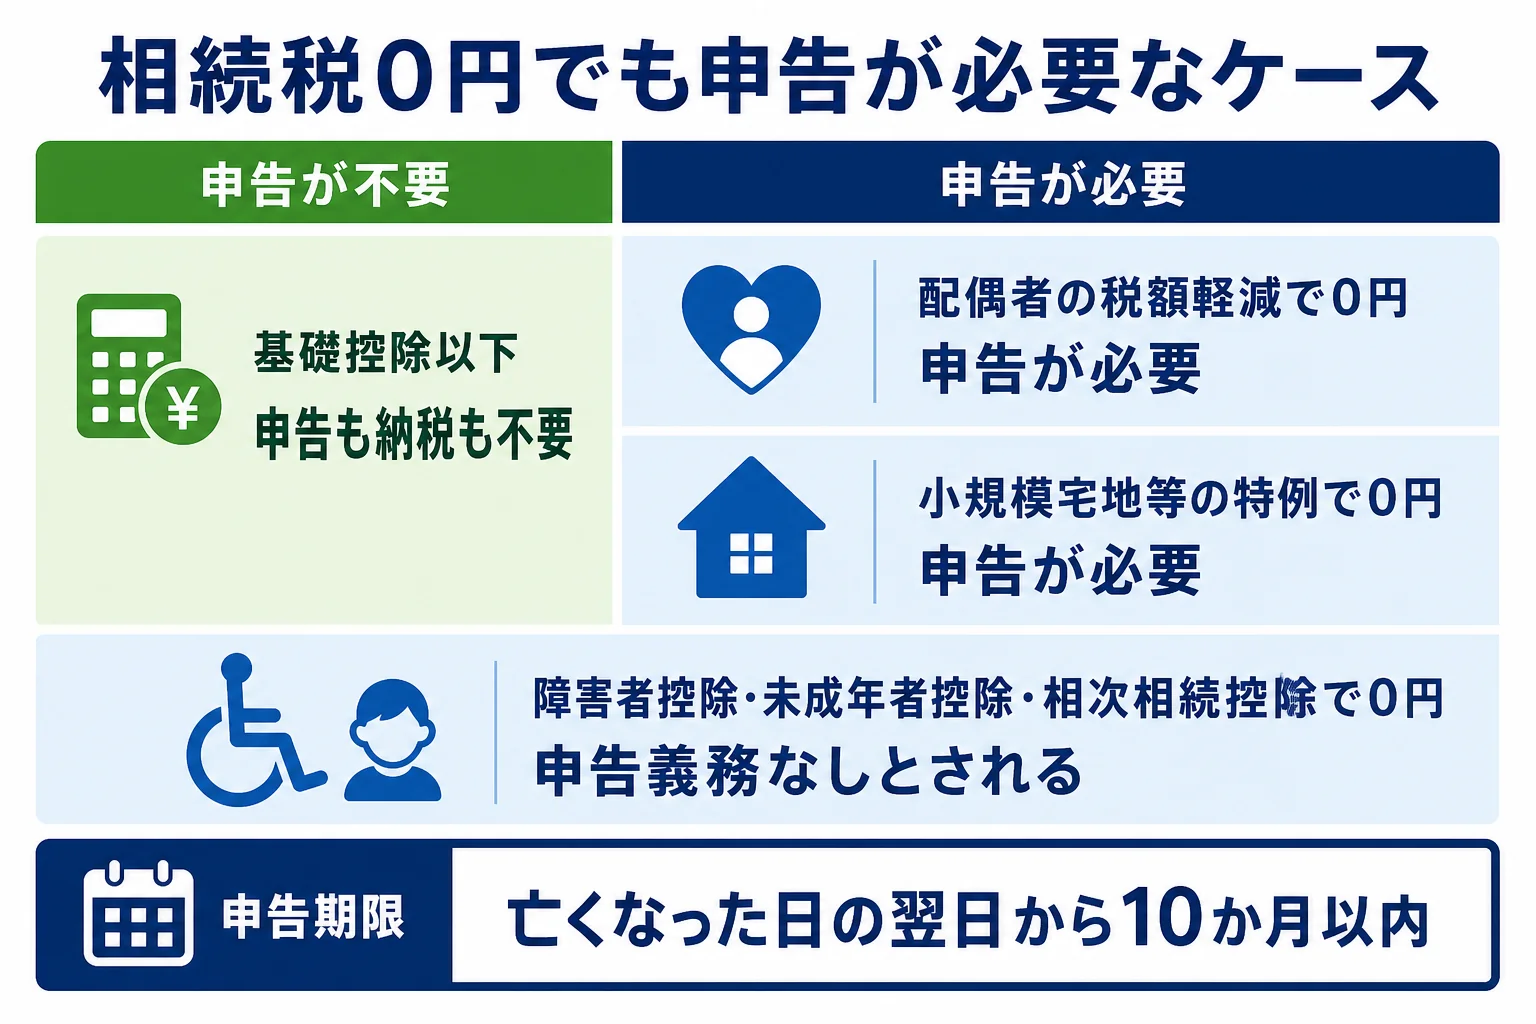
- 遺産の合計が基礎控除(3,000万円 + 600万円 × 法定相続人の数)以下なら、申告も納税もいりません。
- 基礎控除を超えていて、配偶者の税額軽減や小規模宅地等の特例を使って0円になる場合は、申告が必要です。
- 障害者控除・未成年者控除・相次相続控除には「申告しないと使えない」という要件がありません。これらで税額が0円になった人は、申告書を出す義務がないとされています。
ポイントは、その特例に「申告が要件」かどうかです。特例の中には、申告書を出して初めて使えるものがあります。
『0円なのに、なぜ申告するの?』と思いますよね。配偶者の税額軽減は、申告書に「この特例を使います」と書いて出すことで、初めて税額が0円になる仕組みなんです。
基礎控除以下で申告がいらないケースは相続税がかからない場合の手続きで詳しく解説しています。
特例・控除ごとの申告要件の一覧
主な特例と控除を、申告が要るかどうかで並べるとこうなります。
| 特例・控除 | 内容 | 0円になった時の申告 |
|---|---|---|
| 配偶者の税額軽減(配偶者控除) | 1億6,000万円か法定相続分までは配偶者に相続税がかからない | 必要 |
| 小規模宅地等の特例 | 自宅の土地などの評価を最大80%減らす | 必要 |
| 障害者控除 | (85歳 − 年齢) × 10万円(特別障害者は20万円)を差し引く | 不要とされる |
| 未成年者控除 | (18歳 − 年齢) × 10万円を差し引く | 不要とされる |
| 相次相続控除 | 10年以内に続けて相続があった時に差し引く | 不要とされる |
国税庁の案内でも、相続税の申告は、遺産の合計(小規模宅地等の特例を使う前の金額)が基礎控除を超える場合に必要とされています。小規模宅地等の特例で基礎控除以下に下がる場合も、申告が必要なんです。
障害者控除・未成年者控除で0円の時はなぜ不要?
相続税の申告書を出す義務があるのは、基礎控除を超えていて、納める相続税がある人です。障害者控除や未成年者控除は、申告しなくても計算の中で差し引ける控除なので、0円になれば納める税額がありません。
ただし、0円になるのはその控除を使った本人だけ、ということもあります。ほかの相続人に納める税額があれば、その人は申告が必要です。
具体例で当てはめてみる
配偶者が全て相続するケース
例えば、夫が亡くなり、妻と子2人が相続人で、遺産が8,000万円のケースです。基礎控除は4,800万円なので、3,200万円が基礎控除を超えます。
この時の相続税の総額は350万円です。妻が全部を相続すれば、配偶者の税額軽減で妻の相続税は0円になります。
家族でこんな会話になりがちです。
「母さんが全部相続するなら、税金は0円で何もしなくていいよね」
「0円にするために申告がいるんだって。期限は10か月以内だよ」
申告しないと配偶者の税額軽減は使えないので、本来は350万円の相続税がかかる状態になってしまいます。
障害者控除を使うケース
遺産6,000万円を、子2人で半分ずつ相続するケースです。基礎控除は4,200万円なので、1,800万円が基礎控除を超えます。相続税の総額は180万円で、1人90万円ずつです。
子の1人が40歳の一般障害者なら、障害者控除は (85歳 − 40歳) × 10万円 = 450万円です。この子の相続税は0円になります。
引ききれなかった360万円は、その障害者の扶養義務者(兄弟姉妹など)の相続税から差し引けます。この例では、もう1人の子の90万円も0円になります。
未成年者控除・相次相続控除を使うケース
未成年者控除は、相続人が18歳未満の時に使えます。例えば15歳の子なら、(18歳 − 15歳) × 10万円 = 30万円を、その子の相続税から差し引けます。
相次相続控除は、10年以内に続けて相続があった時の控除です。前の相続で亡くなった人が払った相続税の一部を、今回の相続税から差し引けます。
『うちは数年前に祖父の相続があったばかり』という家は、この控除が使えるかもしれません。どちらの控除も、申告をしなくても計算の中で差し引ける点は障害者控除と同じです。
このように、全員の税額が0円になれば申告書を出す義務はないとされています。ただ、計算をまちがえると無申告になってしまうので、0円かどうかの判断は慎重にしておきましょう。
障害者控除と配偶者の税額軽減を一緒に使う場合や、土地の評価が絡む場合は、計算が複雑になります。0円で終わるか自信がない、特例を使うか迷っている、という方は、申告期限の前に税理士に確認してもらうと安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
0円でも申告する時のやり方と注意点
申告が必要な場合は、亡くなった日の翌日から10か月以内に、亡くなった人の住所地の税務署へ申告書を出します。期限の数え方は相続税の申告期限・納付期限で確認できます。
- 申告書に、配偶者の税額軽減の計算書を付ける
- 遺産分割協議書の写し(印鑑証明書付き)または遺言書の写しを添付する
- 戸籍謄本など、相続人が分かる書類を添付する
- 期限までに分割がまとまらない時は「申告期限後3年以内の分割見込書」を出す
ここが大事なところです。配偶者の税額軽減は、原則として遺産分割で配偶者が取得すると決まった財産が対象です。
期限までに分け方が決まらない時は、いったん法定相続分で申告し、分割見込書を出しておきましょう。分割が決まった後に、更正の請求で軽減を受けられます。
もし期限を過ぎてしまったら、気づいた時点で早めに申告しておきましょう。期限を過ぎると、納める税額が出た場合に延滞税や無申告加算税がかかることがあります。『0円だから放っておいても大丈夫』とは限らないんです。
添付書類の集め方は相続税申告の必要書類一覧でまとめています。e-Taxでも申告できます。
よくある質問
配偶者控除で相続税が0円なら申告は不要ですか?
不要ではありません。配偶者の税額軽減は申告が要件なので、0円になる場合でも、亡くなった日の翌日から10か月以内に申告が必要です。
障害者控除で相続税が0円になったら申告は必要ですか?
障害者控除には申告の要件がないため、0円になった人は申告書を出す義務がないとされています。ただし、ほかの相続人に納める税額があれば、その人は申告が必要です。
小規模宅地等の特例で基礎控除以下になる場合は?
申告が必要です。申告が要るかどうかは、小規模宅地等の特例を使う前の金額で判定します。
配偶者控除の申告方法を教えてください。
相続税の申告書に配偶者の税額軽減の計算書を付け、遺産分割協議書の写しや戸籍謄本などを添えて、亡くなった人の住所地の税務署に出します。e-Taxでも申告できます。
まとめ
- 基礎控除以下なら申告も納税もいりません。
- 配偶者の税額軽減や小規模宅地等の特例で0円になる場合は、申告が必要です。
- 障害者控除・未成年者控除・相次相続控除には申告の要件がなく、0円になった人は申告義務がないとされています。
- 配偶者が全て相続する場合も、0円にするために申告が必要です。
- 分割が間に合わない時は、分割見込書を出しておきましょう。