当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続税の申告をすることになり、『添付書類って何をそろえればいいの?』と困っている方も多いはずです。
結論から言うと、相続税申告の必要書類は「誰が相続人か」「どう分けたか」「財産がいくらか」の3つを証明する書類です。これに、特例を使う時の追加書類とマイナンバー関係の書類が加わります。
この記事を読めば、自分の家の財産に合わせて、どの書類をどこで集めればいいかが分かります。
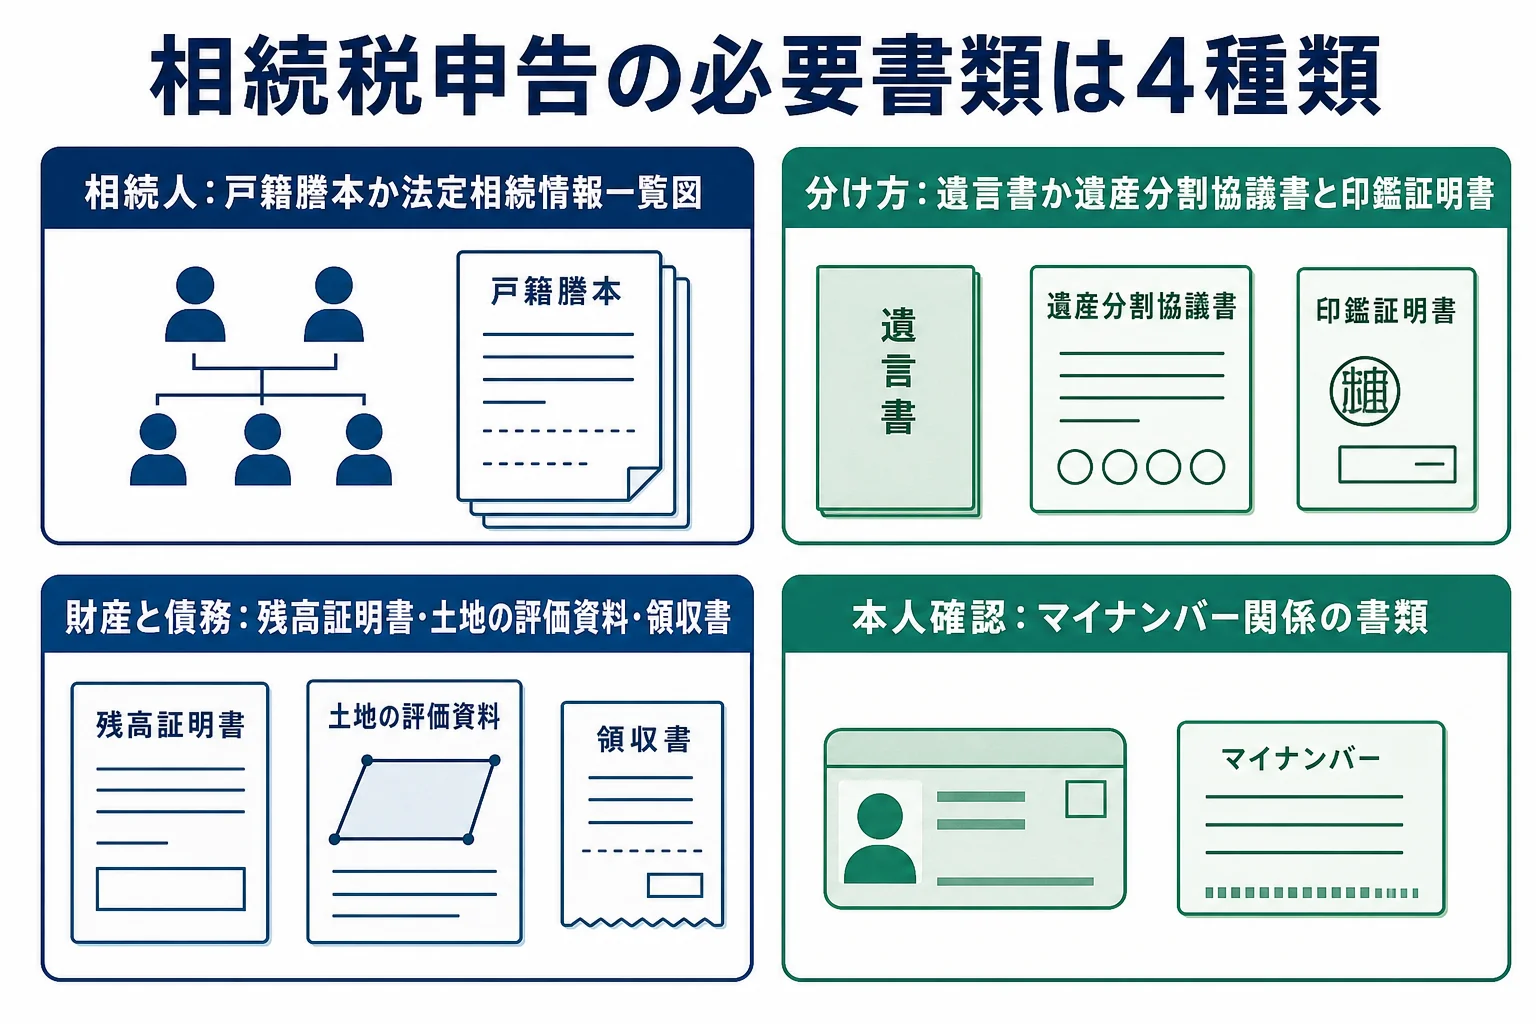
相続税申告の必要書類は大きく4種類
- 相続人を証明する書類: 戸籍謄本、または法定相続情報一覧図の写し
- 遺産の分け方を証明する書類: 遺言書の写しか遺産分割協議書の写し、相続人全員の印鑑証明書
- 財産と債務の金額が分かる資料: 預金の残高証明書、土地の評価資料、保険金の支払通知書、葬式費用の領収書など
- 本人確認の書類: 相続人のマイナンバーカードの写しなど
相続税の申告書は、亡くなった人の住所地の税務署に、相続の開始を知った日の翌日から10か月以内に出します。
『10か月もあるなら、まだ大丈夫』と思いますよね。
ただ、書類集めは思った以上に時間がかかるんです。残高証明書は銀行ごとに頼む必要があり、戸籍も何通にもなります。遺産分割の話し合いも並行して進めることになります。
期限の数え方は相続税の申告期限・納付期限で詳しく解説しています。
相続人と分け方を証明する書類
まずは、どの相続税申告でも共通して必要になる書類です。
| 書類 | 内容 | 取得先 |
|---|---|---|
| 戸籍謄本 | 亡くなった人の出生から死亡まで、相続人全員の分 | 市区町村 |
| 法定相続情報一覧図の写し | 戸籍の束の代わりに使える(図形式のもの) | 法務局(無料) |
| 遺言書の写し | 遺言がある場合 | 自宅・法務局・公証役場 |
| 遺産分割協議書の写し | 話し合いで分けた場合 | 相続人が作成 |
| 印鑑証明書 | 遺産分割協議書に押した実印の証明(相続人全員) | 市区町村 |
| マイナンバー関係の書類 | 相続人の番号確認と身元確認の書類の写し | 手元のカードなど |
法定相続情報一覧図の写しは、相続人の続柄が分かる図形式のものなら、戸籍の代わりとして使えます。銀行や相続登記でも使えるので、最初に取っておくと便利ですよ。
『死亡診断書のコピーも付けるの?』という質問もよくあります。死亡診断書は主な添付書類には入っていません。亡くなった事実は戸籍謄本で確認できます。
財産・債務ごとに必要な資料
次は、財産と債務の金額を証明する資料です。亡くなった人がどんな財産を持っていたかで変わります。
| 財産・債務 | 主な資料 |
|---|---|
| 土地・建物 | 登記事項証明書、固定資産評価証明書、路線価図または評価倍率表、公図・地積測量図、賃貸していれば賃貸借契約書 |
| 預貯金 | 亡くなった日時点の残高証明書(定期預金は既経過利息も)、通帳または取引明細 |
| 上場株式・投資信託 | 証券会社の残高証明書、配当金の支払通知書 |
| 生命保険金・死亡退職金 | 保険金の支払通知書、保険証券、退職金の支払調書や通知書 |
| 家族名義の預金 | 名義預金にあたるかを確かめるための通帳 |
| 生前贈与 | 贈与税の申告書の控え、贈与契約書 |
| 借入金・未払いの税金 | 借入金の残高証明書、納税通知書、未払いの医療費の請求書 |
| 葬式費用 | 葬儀社・お寺などの領収書(領収書がない支払いはメモ) |
香典返しや四十九日の法要、墓石の購入費は葬式費用に含まれないので、領収書は分けておきましょう。
残高証明書は必要?不要なケースは?
残高証明書は、亡くなった日時点の預金残高を証明する書類です。通帳だけでは亡くなった日の残高や定期預金の利息が分からないことがあるので、取っておくのが基本です。
残高がほとんどない口座などは、通帳や取引明細で金額が分かれば足りることもあります。迷う時は、税理士や税務署に確認してみてください。
通帳のコピーは何年分?通帳がない時は?
『通帳のコピーは何年分必要なの?』という疑問もよく聞きます。
何年分という決まった添付ルールはありません。ただ、生前の大きな出金や家族への送金は、名義預金や生前贈与として相続財産になることがあります。税理士からは、過去の入出金が分かるよう数年分の通帳を求められることが多いです。
生前贈与は、相続開始前の一定期間の分が相続財産に加算されます(2026年中の相続は3年。2027年1月以降の相続から段階的に延び、2031年1月以降は7年)。この期間の贈与は特に確認しておきましょう。
通帳が見つからない、ネット銀行で通帳がない時は、銀行に取引明細の発行を頼めば入出金を確認できます。
特例を使う時の追加書類
特例を使うと、相続税が大きく減ったり0円になったりします。ただし、申告書に必要な書類を付けないと特例を受けられません。
- 配偶者の税額軽減: 戸籍謄本、遺言書の写しか遺産分割協議書の写し、印鑑証明書
- 小規模宅地等の特例: 遺言書の写しか遺産分割協議書の写し、印鑑証明書、場合により住民票や賃貸借契約書など(どの宅地かで変わる)
- 未成年者控除・障害者控除: 年齢が分かる戸籍、障害者手帳の写しなど
- 遺産分割が終わっていない時: 申告期限後3年以内の分割見込書
配偶者の税額軽減や小規模宅地等の特例は、使った結果相続税が0円になっても申告が必要です。
期限内に遺産分割が終わらない時は、法定相続分で仮に申告し、「申告期限後3年以内の分割見込書」を出しておきます。分割が決まったあとに、配偶者の税額軽減や小規模宅地等の特例を受けられます。
特例が使えるかどうかは要件が細かいので、税理士に確認しておくと安心です。
ここまで見てきたように、書類は財産の種類や特例の使い方で大きく変わります。土地がある、口座がいくつもある、特例を使いたい、申告期限が近い。こうした時は、書類集めから申告までまとめて税理士に頼むと、抜け漏れを防ぎやすくなります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
相続税申告の書類チェックリストと提出方法
国税庁のホームページでは、「相続税の申告のためのチェックシート」や、申告の時に出す主な書類の一覧が公開されています。書類をそろえたら、これを使って抜け漏れを確かめてみてください。
提出前の最終チェック
- 相続人全員の戸籍か、法定相続情報一覧図の写しがあるか
- 遺産分割協議書の写しに、相続人全員の署名と実印があるか
- 印鑑証明書が全員分あるか
- すべての口座の残高証明書がそろっているか
- 土地ごとの評価資料がそろっているか
- 葬式費用の領収書と、葬式費用にならない支出を分けたか
- マイナンバー関係の書類が全員分あるか
申告書と添付書類の綴じ方に法律上の細かい決まりはありません。申告書の後ろに、身分関係の書類、分け方の書類、財産の資料の順にまとめておくと、税務署も確認しやすくなります。
提出先と提出方法
申告書の提出先は、亡くなった人の住所地を管轄する税務署です。相続人の住所地の税務署ではないので注意しましょう。
提出方法は、窓口への持参、郵送、税務署の時間外収受箱への投函、e-Taxがあります。e-Taxでの相続税の申告は2019年10月から使えるようになりました。
申告書の書き方は相続税申告書の書き方と記載例、申告全体の流れは相続税申告のやり方で確認できます。
書類の不足は税務調査のきっかけにも
国税庁の発表では、令和6事務年度の相続税の実地調査9,512件のうち、82.3%で申告漏れなどが見つかっています。
例えば、こんなやり取りが家族の中であったら要注意です。
「母の口座、昔からある地方銀行のも申告に入れた?」
「あ、通帳が見当たらなくて入れてないかも…」
書類集めの段階で口座や財産を漏れなく洗い出しておくことが、あとで指摘を受けないための一番の備えです。税務調査については相続税の税務調査はいつ来る?で解説しています。
よくある質問
相続税申告の必要書類は何ですか?
戸籍謄本か法定相続情報一覧図の写し、遺言書か遺産分割協議書の写しと印鑑証明書、財産と債務の金額が分かる資料、マイナンバー関係の書類です。特例を使う時は追加の書類も必要です。
相続税申告に残高証明書は必要ですか?
亡くなった日時点の残高や定期預金の利息を正しく出すために、取っておくのが基本です。残高の少ない口座などは通帳や取引明細で足りることもあるので、迷う時は税理士に確認してみてください。
相続税申告書はどこに出しますか?
亡くなった人の住所地を管轄する税務署です。窓口への持参、郵送、時間外収受箱、e-Taxで提出できます。
まとめ
- 相続税申告の必要書類は、相続人・分け方・財産の金額・本人確認の4種類
- 戸籍の束は法定相続情報一覧図の写しで代わりにできる
- 預金は残高証明書と通帳、土地は登記事項証明書や評価証明書をそろえる
- 特例を使う時は追加書類が必要で、税額0円でも申告が必要
- 提出先は亡くなった人の住所地の税務署。期限は翌日から10か月以内
まずは亡くなった人の口座と不動産を一覧にして、残高証明書と評価資料の取り寄せから始めてみてください。
提出先と提出方法は国税庁「相続税の申告書の提出先」でも確認できます。