当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
身内が亡くなり、『相続税の申告って、何から手をつければいいの?』と途方に暮れている方も多いはずです。
結論から言うと、相続税の申告は申告が必要か確かめ、相続人と財産を固めてから税額を計算し、10か月以内に申告・納付する、という順で進めます。
この記事では、初めての方でも自分の手続きがどこまで進んでいるか分かるように、流れを1つずつ見ていきます。
相続税申告とは?まず全体の流れを押さえよう
- 相続税の申告とは、亡くなった人から受け継いだ財産の額と税額を、税務署に届け出る手続きです。
- 期限は、相続の開始を知った日の翌日から10か月以内。納付も同じ期限です。
- 提出先は、亡くなった人の住所地の税務署です。
- 遺産の合計が基礎控除(3,000万円+600万円×法定相続人の数)以下なら、原則として申告は要りません。
相続税の申告は、一度きりの手続きなのに、やることが多いのが特徴です。
『書類を1枚出せば終わり』というイメージを持っていると、途中で驚くかもしれません。実は、申告書を書く作業よりも、その前の準備に時間がかかるんです。
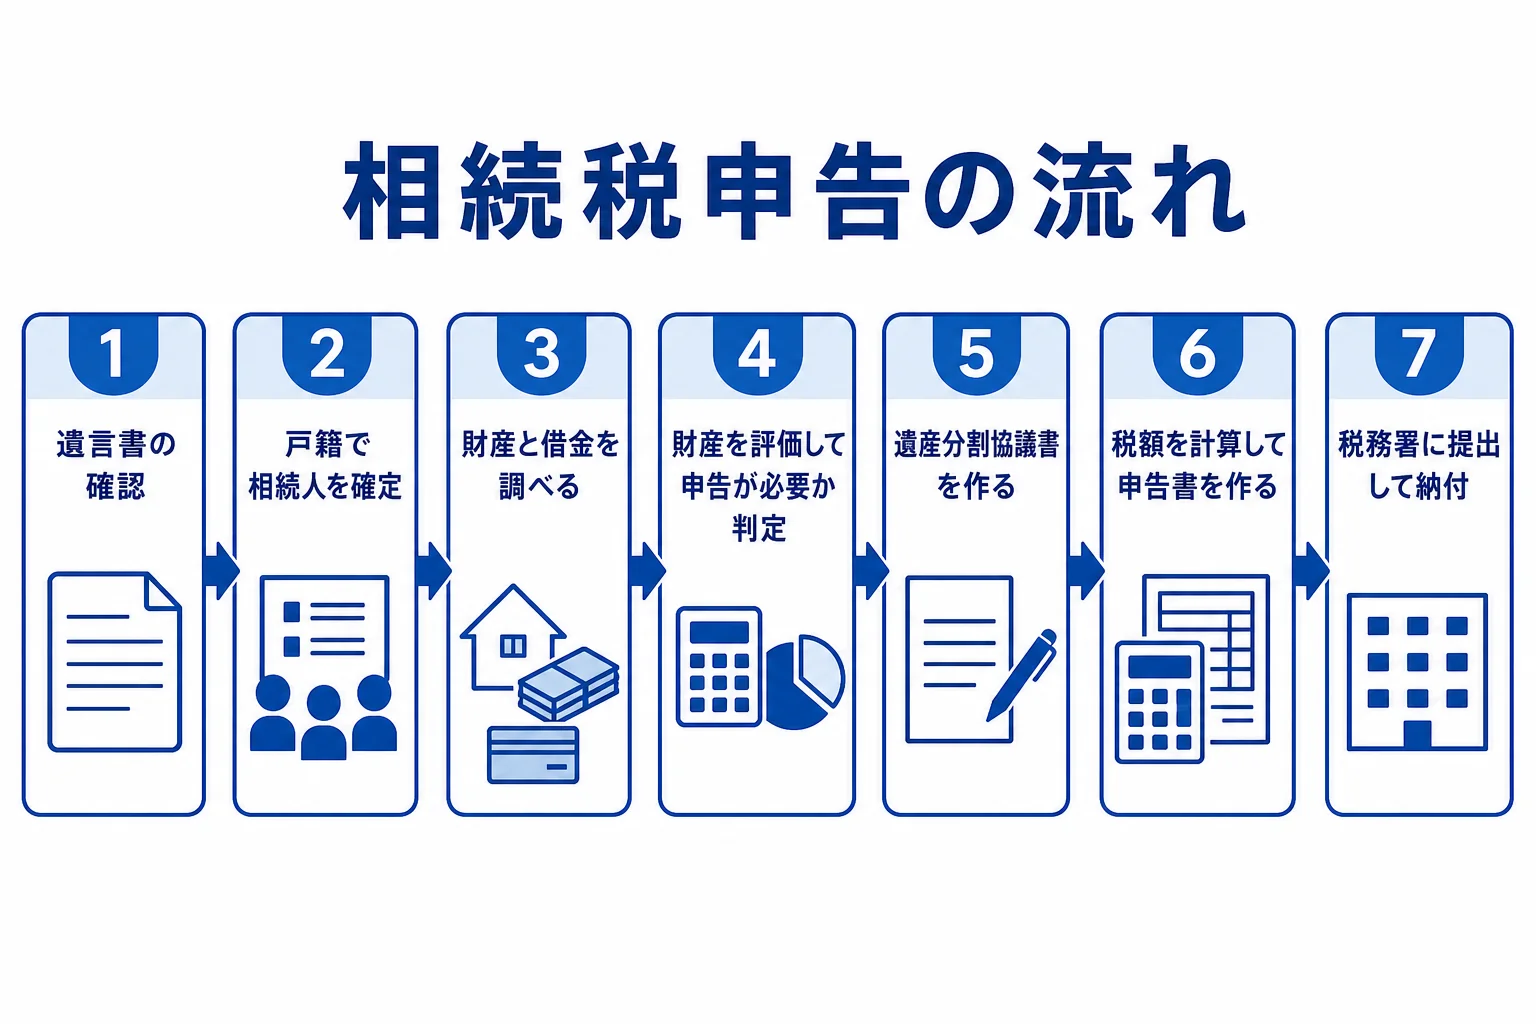
全体の流れはこうなります。
- 遺言書の有無を確認する
- 戸籍を集めて相続人を確定させる
- 財産と借金・葬式費用を調べて一覧にする
- 財産を評価し、相続税がかかるか判定する
- 遺産の分け方を話し合い、遺産分割協議書を作る
- 相続税を計算し、申告書と添付書類をそろえる
- 税務署に申告書を提出し、相続税を納める
期限の数え方は相続税の申告期限・納付期限で詳しく解説しています。
ステップ1〜2|遺言の確認と相続人の確定
最初にやるのは、遺言書があるかどうかの確認です。遺言があれば、原則として遺言の内容に沿って財産を分けます。
自筆の遺言書が見つかった場合は、家庭裁判所の検認が必要です。ただし、法務局の保管制度で預けられていたものと、公正証書遺言は検認が要りません。
戸籍で相続人を確定させる
次に、亡くなった人の出生から死亡までの戸籍謄本を集め、相続人を確定させます。
『家族のことだから、戸籍を見なくても分かる』と思いますよね。ただ、前妻や前夫との子、認知した子がいることが戸籍で初めて分かる、ということもあるんです。
2024年3月1日からは、本籍地以外の市区町村の窓口でも、本人・配偶者・父母・子などの戸籍をまとめて請求できるようになりました(郵送や代理人は不可)。
集めた戸籍は、法務局の法定相続情報証明制度を使って「法定相続情報一覧図の写し」にしておくと便利です。無料で交付され、銀行の手続きや相続税の申告で戸籍の束の代わりに使えます。
相続放棄は3か月以内に判断
借金が財産より多そうな時は、相続放棄を検討します。期限は、自分のために相続の開始があったことを知った時から3か月以内です。
財産を処分したり使ったりすると、放棄できなくなることがあります。迷っている間は、亡くなった人の財産に手をつけないでおきましょう。
ステップ3〜4|財産を調べて評価する
相続人が決まったら、財産と借金をすべて洗い出します。ここが相続税申告でいちばん手間のかかるところです。
- 預貯金(相続開始日の残高。定期預金は既経過利息も足す)
- 土地・建物(固定資産税の課税明細書や登記簿で確認)
- 上場株式・投資信託
- 生命保険金・死亡退職金
- 家族名義でも実質は亡くなった人のお金(名義預金)
- 借入金・未払いの税金・葬式費用
特に見落としやすいのが名義預金です。
「子ども名義の通帳だけど、お金を入れていたのも通帳を管理していたのも父だった」というケースは、亡くなった人の財産として申告します。
葬式費用として引けるもの・引けないもの
『お葬式にかかったお金は全部引けるんでしょ?』と思っている方も多いはずです。
実は、引けるものと引けないものがあります。
| 区分 | 例 |
|---|---|
| 差し引ける | 借入金、未払いの税金、葬式費用 |
| 差し引けない | 香典返し、四十九日などの法要の費用、墓石の購入費 |
墓地や墓石、仏壇などは、もともと相続税がかからない財産です。ただし、純金の仏具のように骨董的な価値があるものや、投資目的のものは対象外になります。
領収書がもらえない心付けなども、日付と金額をメモしておくと、申告の時に整理しやすくなります。
財産の評価方法
財産は、種類ごとに決まったルールで評価します。
| 財産 | 評価のしかた |
|---|---|
| 土地(市街地) | 路線価方式 |
| 土地(それ以外) | 倍率方式(固定資産税評価額×倍率) |
| 建物 | 固定資産税評価額 |
| 上場株式 | 相続開始日の終値と、その月・前月・前々月の終値平均のうち最も低い価格 |
| 預貯金 | 相続開始日の残高(定期預金は既経過利息を加算) |
路線価は、毎年7月1日に国税庁が公表しています(1月1日時点の価格)。
生命保険金と死亡退職金には、それぞれ「500万円×法定相続人の数」の非課税枠があります。相続人が受け取った分にだけ使えます。
相続税がかかるかを判定する
財産の合計から借金・葬式費用を引き、基礎控除と比べます。基礎控除を超えたら申告が必要です。
| 法定相続人の数 | 基礎控除 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
相続放棄をした人も、この人数には入れます。
ただし、配偶者の税額軽減や小規模宅地等の特例で税額が0円になる場合も、申告が必要です。ここは間違えやすいところなので覚えておきましょう。
ステップ5|遺産分割協議と協議書の作成
遺言がない財産は、相続人全員で分け方を話し合います。全員の合意が必要で、1人でも欠けると協議は成立しません。
まとまった内容は、遺産分割協議書にまとめ、相続人全員が署名して実印を押します。相続税の申告では、この協議書の写しと印鑑証明書を添付します。
書き方は相続税申告の必要書類と、遺産分割協議書の解説記事を参考にしてみてください。
分け方で相続税が変わることも
実は、誰がどの財産を受け取るかで、家族全体の相続税が変わることがあります。
例えば、自宅の土地を同居している子や配偶者が相続すれば、小規模宅地等の特例で330㎡まで評価額を80%減らせる場合があります。
配偶者が受け取る分は、1億6,000万円か法定相続分のどちらか多い金額まで相続税がかかりません。
ただし、配偶者が多く受け取ると、配偶者が亡くなった時の次の相続で税金が増えることもあります。特例が使えるかどうか、どう分けるのがよいかは、要件を満たすかも含めて税理士に確認してみてください。
10か月以内にまとまらない時
分け方がまとまらなくても、申告期限は延びません。
この場合は、法定相続分で分けたと仮定して期限内に申告し、「申告期限後3年以内の分割見込書」を出しておきます。分割がまとまった後に、配偶者の税額軽減や小規模宅地等の特例を受けられるようになります。
ステップ6|相続税を計算する
相続税の計算は、少し独特です。『自分がもらった分に税率をかけるだけ』ではないんです。
- 課税価格の合計から基礎控除を引き、課税遺産総額を出す
- 課税遺産総額を法定相続分で分けたと仮定する
- 1人ずつ速算表で税額を出し、合計して相続税の総額を出す
- 相続税の総額を、実際に受け取った割合で分ける
- 配偶者の税額軽減などの控除や2割加算を反映する
計算例|妻と子2人で遺産1億円の場合
例えば、夫が亡くなり、妻と子2人が相続するケースで、課税価格の合計が1億円だったとします。妻が2分の1、子2人が4分の1ずつ受け取る場合です。
| 計算の段階 | 金額 |
|---|---|
| 基礎控除(3,000万円+600万円×3人) | 4,800万円 |
| 課税遺産総額(1億円−4,800万円) | 5,200万円 |
| 妻の法定相続分(2分の1) | 2,600万円×15%−50万円=340万円 |
| 子1人の法定相続分(4分の1) | 1,300万円×15%−50万円=145万円 |
| 相続税の総額(340万円+145万円×2人) | 630万円 |
| 妻の税額(総額の2分の1) | 315万円(配偶者の税額軽減で0円) |
| 子1人の税額(総額の4分の1) | 157.5万円 |
このケースでは、家族全体で納める相続税は315万円です。妻の税額は0円になりますが、配偶者の税額軽減を使うので申告は必要です。
相続税の仕組みをもう少し基本から知りたい方は、相続税とはも読んでみてください。
2割加算と税額控除
配偶者・子・父母以外の人が財産を受け取ると、その人の税額は2割増しになります。孫養子や兄弟姉妹、甥・姪が対象です(代襲相続人の孫は対象外)。
遺言で財産を受け取った人(遺贈)も、申告と納付の対象です。
反対に、税額から差し引ける控除もあります。
| 控除 | 内容 |
|---|---|
| 未成年者控除 | (18歳−相続時の年齢)×10万円 |
| 障害者控除 | (85歳−年齢)×10万円(特別障害者は20万円) |
| 相次相続控除 | 10年以内に続けて相続があった場合 |
| 贈与税額控除 | 加算された贈与について払った贈与税 |
ステップ7|申告書を提出して納付する
計算が終わったら、申告書を作って税務署に出します。
申告書の入手と書き方
申告書は、税務署の窓口でもらうか、国税庁のホームページからダウンロードできます。税額の計算や財産の明細など、表がいくつにも分かれているので、自分のケースに必要な表を選んで記入します。
様式と記載例は相続税申告書の書き方で詳しく解説しています。
提出方法
- 亡くなった人の住所地を管轄する税務署の窓口に持参する
- 郵送する
- 税務署の時間外収受箱に入れる
- e-Taxで提出する(2019年10月から相続税も対応)
提出先は、相続人の住所地の税務署ではない点に気をつけてください。
納付は期限までに現金一括が原則
相続税の納付期限は、申告期限と同じ日です。税務署や金融機関の窓口のほか、いくつかの方法で納められます。
一括で払うのが難しい時は、分割で払う延納や、財産そのもので納める物納の制度もあります。どちらも申請が必要です。
納め方は相続税の納付方法でまとめています。
相続税申告のスケジュール目安
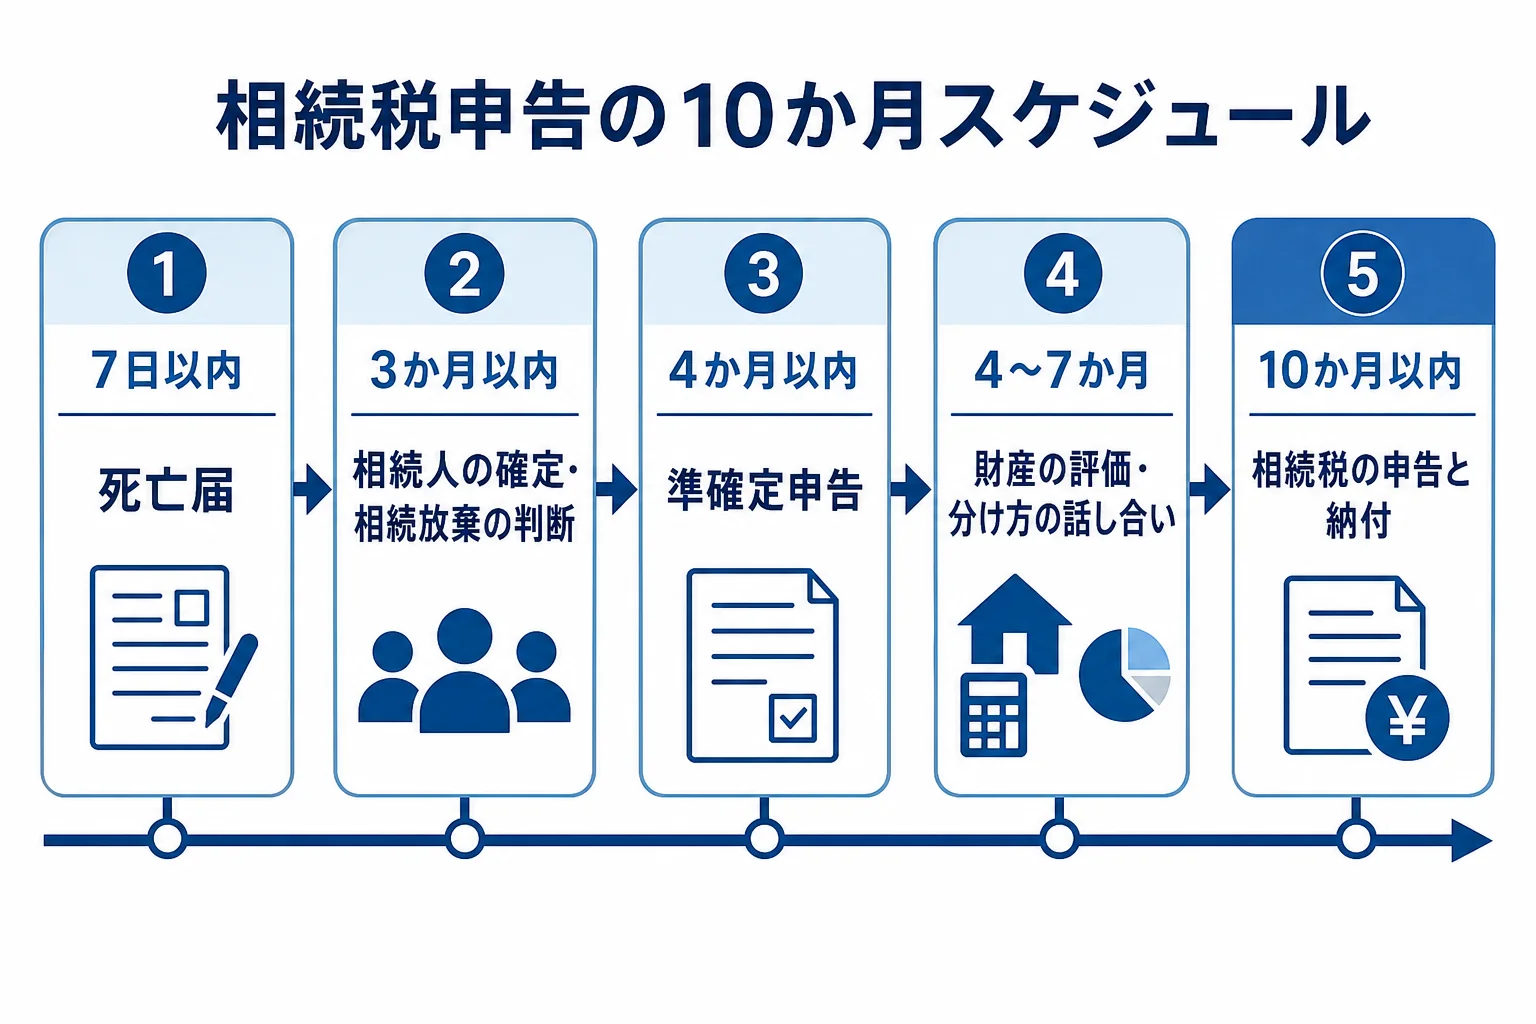
10か月の中で、いつ何をやるかの目安を表にしました。
| 時期 | やること |
|---|---|
| 7日以内 | 死亡届の提出 |
| 3か月以内 | 相続人の確定、財産の大まかな把握、相続放棄の判断 |
| 4か月以内 | 準確定申告(亡くなった人の所得税) |
| 4〜7か月 | 財産の評価、相続税の試算、遺産分割の話し合い |
| 7〜9か月 | 遺産分割協議書の作成、申告書と添付書類の準備 |
| 10か月以内 | 相続税の申告と納付 |
準確定申告は、相続税とは別に、亡くなった人のその年の所得について行う申告です。違いは遺産相続したら確定申告は必要?で解説しています。
相続税申告は自分でできる?税理士に頼むべき?
『自分で申告して、費用を抑えたい』という方もいますよね。
結論から言うと、財産が預貯金と上場株式だけで、相続人も少ないケースなら、自分で申告する人もいます。
一方で、次のようなケースは難しくなりやすいです。
- 財産が預貯金・上場株式が中心
- 相続人が少なく、分け方もまとまっている
- 特例を使わなくても税額がはっきりしている
- 土地、特に形のいびつな土地や貸している土地がある
- 小規模宅地等の特例を使いたい
- 非上場株式や事業用の財産がある
- 相続人が多い、または分け方がまとまらない
相続税は、申告後の税務調査が多い税金です。国税庁によると、令和6事務年度の実地調査9,512件のうち、申告漏れなどが見つかった割合は82.3%でした。
土地の評価や特例の判断を誤ると、納めすぎや追徴につながることも。
相続税の申告は税理士の独占業務です。土地がある、相続人が多い、期限が近い、という方は、一度専門家に見てもらうと安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
税理士の探し方は相続に強い税理士の選び方も参考にしてみてください。
よくある質問
相続税の申告は誰がするのですか?
相続や遺贈で財産を受け取り、相続税がかかる人が申告します。相続人だけでなく、遺言で財産を受け取った人も対象です。
相続税の申告書はどこに出しますか?
亡くなった人の住所地を管轄する税務署です。窓口、郵送、時間外収受箱、e-Taxで提出できます。
相続税がかからなくても申告は必要ですか?
遺産が基礎控除以下なら原則不要です。ただし、配偶者の税額軽減や小規模宅地等の特例を使って0円になる場合は申告が必要です。
相続税の申告は自分でもできますか?
法律上は自分でも申告できます。財産が預貯金中心で相続人が少ない場合は自分で行う人もいますが、土地や特例がある時は税理士に頼む人が多いです。
申告後に財産が見つかったらどうしますか?
税額が増える場合は修正申告をします。納めすぎていた場合は、原則として法定申告期限から5年以内なら更正の請求で戻してもらえます。
まとめ
- 相続税申告は、相続人と財産を固めてから税額を計算し、10か月以内に申告・納付する
- 提出先は亡くなった人の住所地の税務署
- 基礎控除を超えたら申告が必要。特例で0円になる時も申告は要る
- 計算は「法定相続分で分けたと仮定して総額を出し、実際の割合で分ける」流れ
- 土地や特例がある、相続人が多い時は税理士への相談を検討する
まずは戸籍を集めて相続人を確定させ、財産を一覧にするところから始めてみてください。
手続きの概要は国税庁「相続税の申告と納税」でも確認できます。