当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
家族が亡くなって少し落ち着いた頃、『相続税って、いつまでに払えばいいの?』と気になり始める方は多いはずです。
結論から言うと、相続税の申告期限と納付期限は同じで、亡くなったことを知った日の翌日から10か月以内です。
この記事を読めば、自分の場合の期限日がいつになるか、間に合わない時に何をすればいいかが分かります。
相続税の申告期限・納付期限はいつまで?
- 相続税の申告期限は、相続の開始があったことを知った日(通常は死亡日)の翌日から10か月以内です。
- 納付期限も申告期限と同じ日です。申告と支払いはセットで考えます。
- 期限の日が土曜・日曜・祝日なら、その翌日が期限になります。
- 申告書の提出先は、亡くなった人の住所地の税務署です。
国税庁のタックスアンサーでも、相続税の申告と納税の期限は「10か月以内」と案内されています。
ここが大事なところですが、10か月という期間は思ったより短いんです。
四十九日や納骨が終わる頃には、もう3か月近くたっていますよね。そこから相続人を確定させ、財産を調べ、分け方を話し合い、申告書を作るとなると、余裕はあまりありません。
『10か月もあるなら、まだ大丈夫』と思っていたら、気づけば期限間近だった、ということも。
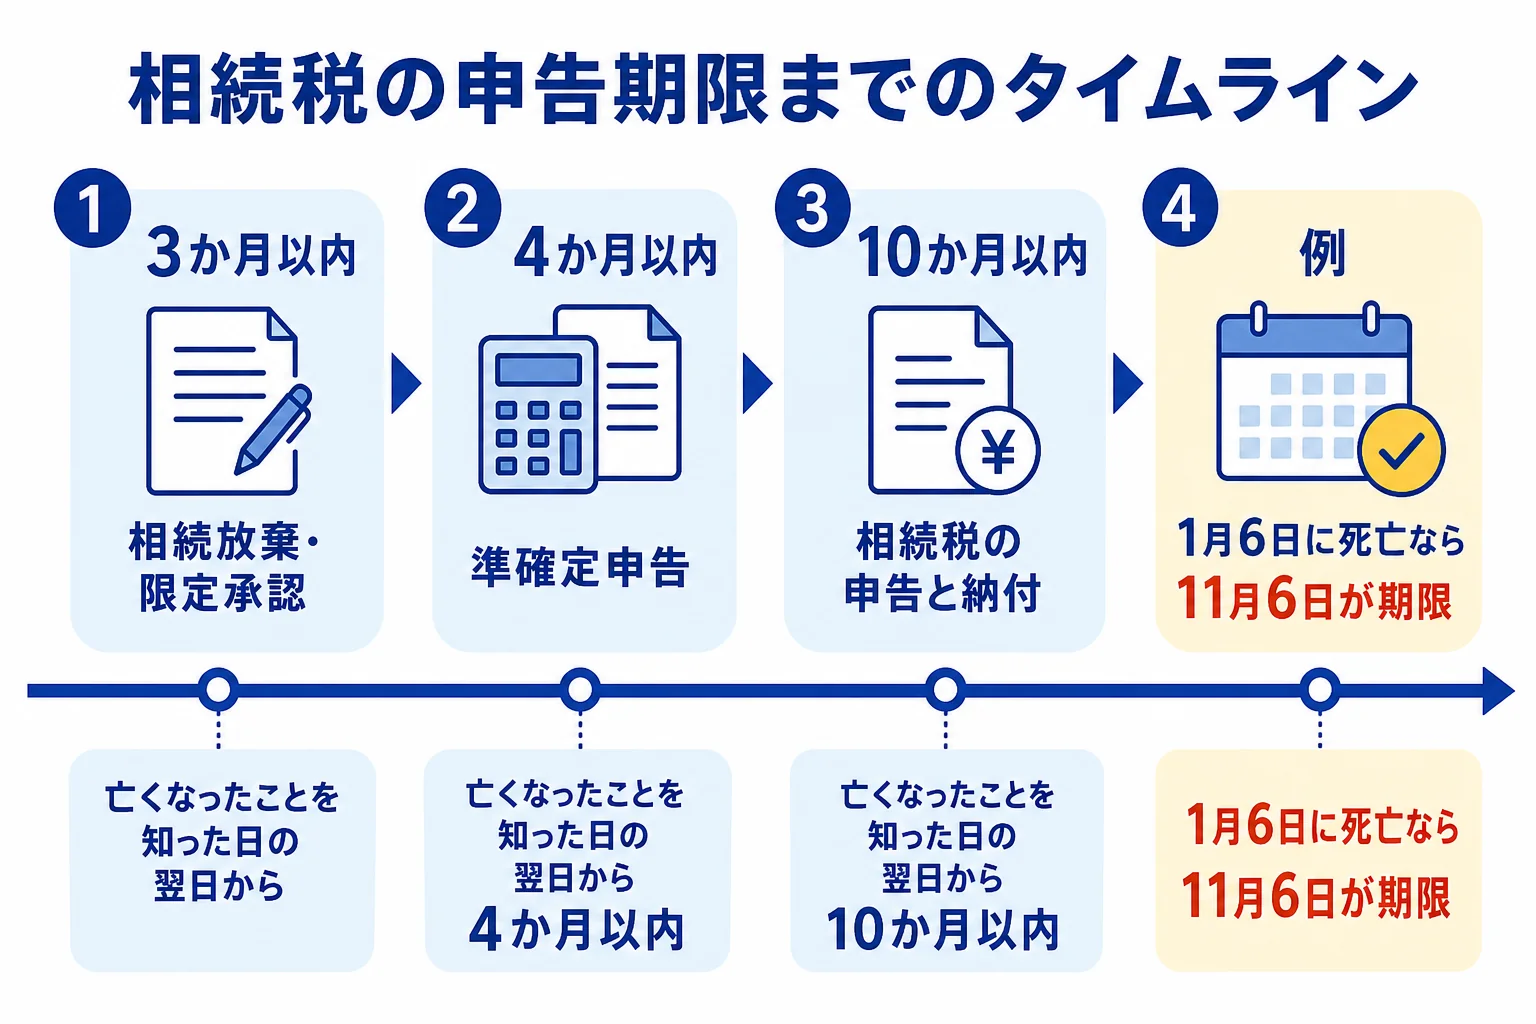
「6か月」「4か月」は別の手続きの期限
「相続税の申告期限は6ヶ月」と覚えている方もいますが、現在の相続税の申告期限は10か月です。
相続では、ほかにも期限のある手続きがいくつかあります。数字が似ているので混ざりやすいんです。
| 手続き | 期限 |
|---|---|
| 相続放棄・限定承認 | 相続の開始を知った時から3か月以内 |
| 準確定申告(亡くなった人の所得税) | 相続の開始を知った日の翌日から4か月以内 |
| 相続税の申告・納付 | 相続の開始を知った日の翌日から10か月以内 |
| 相続登記 | 不動産の取得を知った日から3年以内 |
相続手続き全体の期限は遺産相続の期限一覧にまとめています。
10か月の数え方|自分の期限日を出してみよう
期限の数え方は「知った日の翌日から10か月」です。日付で言うと、亡くなった日の10か月後の同じ日が期限になります。
国税庁の例では、1月6日に亡くなった場合、その年の11月6日が申告期限です。
| 亡くなった日(知った日) | 申告・納付期限 |
|---|---|
| 1月6日 | 同じ年の11月6日 |
| 3月20日 | 翌年1月20日 |
| 6月1日 | 翌年4月1日 |
| 10月15日 | 翌年8月15日 |
カレンダーで10か月先の同じ日を探す、と覚えておけば大丈夫です。
期限の日が土日祝ならどうなる?
期限の日が土曜日・日曜日・祝日などに当たる時は、その翌日が期限とみなされます。
例えば、期限の日が土曜日なら、翌週の月曜日が期限です。月曜日が祝日なら、さらにその翌日になります。
ただ、ぎりぎりを狙う理由はありません。書類の不備が見つかることもあるので、1か月以上は余裕を持たせておきましょう。
「知った日」が死亡日と違うケース
期限のスタートは、正確には「相続の開始があったことを知った日」です。多くの場合は死亡日と同じですが、ずれることもあります。
例えば、疎遠だった親族が亡くなり、しばらくたってから連絡が来たケースです。この場合は、亡くなったことを知った日が起点になります。
また、先の順位の人が相続放棄をして、自分が相続人になったケースもありますよね。
自分の起点がいつになるか迷う時は、その日付を確認できるもの(連絡を受けた手紙など)を残しておき、税務署か税理士に確認してみてください。
遺言で財産をもらった人も期限は同じ
相続人ではなくても、遺言で財産をもらった人(遺贈を受けた人)は相続税を払う立場になります。
例えば、遺言で孫や甥・姪が預金を受け取ったケースです。この人たちも、自分が財産をもらうと知った日を起点に、同じく10か月の期限で申告・納付します。
配偶者・子・父母以外の人が財産を取得した場合は、税額が2割増しになる「2割加算」もあります。孫養子や兄弟姉妹、甥・姪も対象です。
「おばあちゃんの遺言で、私にも預金が来るんだって」
「それなら相続税の申告の対象かも。期限も同じだから、早めに確認しよう」
こうした家族の会話が出たら、ほかの相続人と一緒に申告の準備を進めておくと安心です。
相続税はいつ払う?支払いのタイミング
『申告だけ先に出して、お金は後から払えばいい?』という疑問もよく聞きます。
実は、相続税の納付期限は申告期限と同じです。原則として、10か月以内に申告書を出し、同じ期限までに現金で一括して納めます。
期限までに納めないと、延滞税がかかります。
相続してから払う?先に払える?
相続税は、遺産を受け取る人が、受け取った財産に応じて払う税金です。流れとしては「相続して財産が確定してから払う」形になります。
一方で、期限より前に申告・納付するのは問題ありません。財産の分け方がまとまり、税額が固まったら、早めに済ませてしまうのも1つの方法です。
ここで気をつけたいのが、亡くなった人の預金が凍結されているケースです。
『相続税を払うお金が手元にない』という時は、預貯金の仮払い制度が使えることがあります。1つの金融機関ごとに「相続開始時の預金額×3分の1×その相続人の法定相続分」、上限150万円まで、相続人が単独で払い戻せます。
一括で払えない時は延納・物納
相続税は現金一括が原則ですが、事情によっては別の方法もあります。
| 方法 | 内容 |
|---|---|
| 延納 | 分割で払う方法。利子税がかかる |
| 物納 | 延納でも難しい場合に、財産そのもので納める方法 |
どちらも申請と審査が必要で、申告期限までに手続きをします。財産が不動産中心でお金が少ない時は、早めに検討しておきましょう。
納め方の具体的な手順は相続税の納付方法で解説しています。
申告期限までのスケジュール目安
10か月を、大きく3つの時期に分けて考えると動きやすくなります。
- 0〜3か月: 遺言書の有無を確認し、戸籍で相続人を確定させる。借金が多ければ相続放棄を検討する
- 3〜4か月: 準確定申告を済ませる。財産と債務を一覧にしていく
- 4〜7か月: 土地や株式を評価し、相続税がかかるか試算する。遺産の分け方を話し合う
- 7〜9か月: 遺産分割協議書を作り、申告書と添付書類を準備する
- 10か月まで: 税務署へ申告書を提出し、相続税を納める
特に時間がかかりやすいのは、相続人の確定と遺産分割の話し合いです。
相続人が多い、疎遠な親族がいる、土地が何か所もある。こうしたケースでは、半年があっという間に過ぎてしまいます。
申告の進め方を一から知りたい方は、相続税申告のやり方も読んでみてください。
そもそも申告が必要か先に確認
相続税の申告が必要なのは、遺産の合計が基礎控除を超える時です。基礎控除は「3,000万円+600万円×法定相続人の数」です。
例えば、夫が亡くなり妻と子2人が相続するケースでは、法定相続人は3人です。基礎控除は3,000万円+600万円×3人=4,800万円になります。
遺産が4,800万円以下なら、相続税はかからず申告も要りません。
ただし、配偶者の税額軽減や小規模宅地等の特例を使って税額が0円になる場合は、申告が必要です。『税金が0円なら何もしなくていい』と思い込みやすいので気をつけてください。
相続税がかかる人はどれくらい?
『うちは普通の家だから、相続税なんて関係ないはず』と考える方もいますよね。
国税庁の「令和5年分 相続税の申告事績の概要」によると、亡くなった人のうち相続税の課税対象になったのは9.9%でした。人数にすると約15.6万人です。
つまり、10人に1人ほどの割合で相続税の申告が必要になっています。
自宅の土地と預貯金、生命保険を合わせると、思ったより金額が大きくなることもあるんです。まずは財産を一覧にして、基礎控除と比べるところから始めてみてください。
申告が要らないケースは相続税がかからない場合の手続きで詳しく扱っています。
基礎控除を超えそうで、土地の評価や特例の判断が必要な場合は、早い段階で税理士に相談しておくと期限に追われずに済みます。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
申告期限に間に合わない時はどうする?
『遺産の分け方がまとまらない。期限に間に合いそうにない…』という声は少なくありません。
結論から言うと、分け方がまとまらなくても、申告期限は延びません。その場合でも、期限内に申告しておくのが基本です。
遺産分割がまとまらない時の申告
期限内に遺産分割が終わらない時は、法定相続分で分けたと仮定して申告します。
この時、「申告期限後3年以内の分割見込書」を一緒に出しておくのがポイントです。
- 分割がまとまった後に、配偶者の税額軽減を受けられる
- 分割がまとまった後に、小規模宅地等の特例を受けられる
- 納めすぎた税金は、更正の請求で戻してもらえる
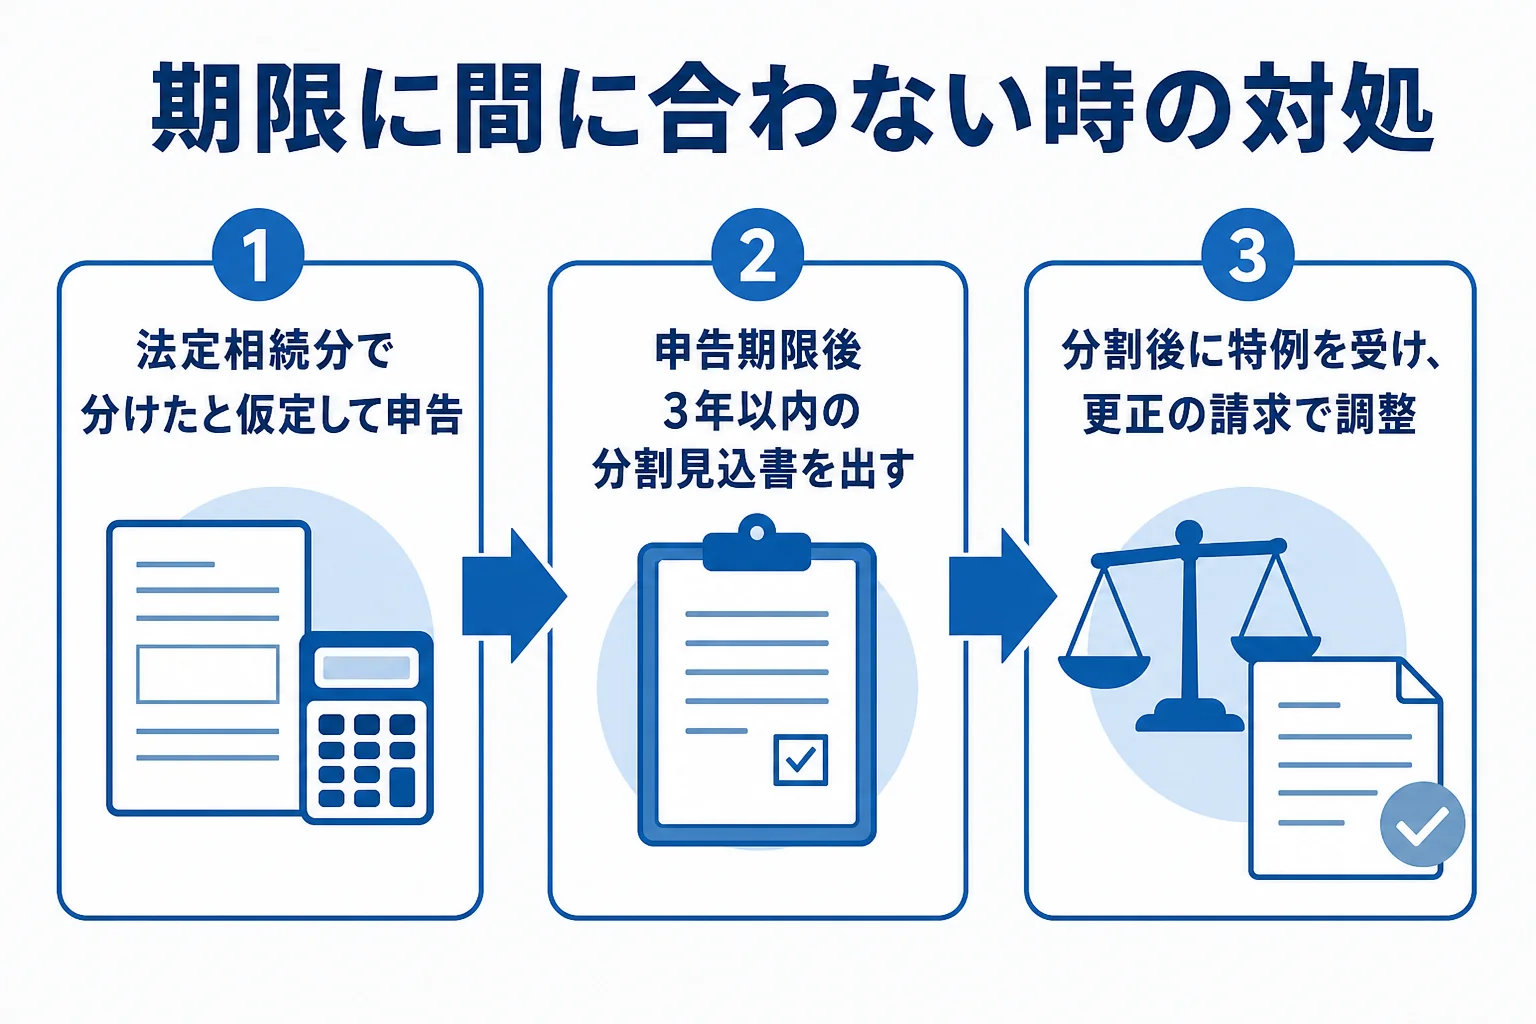
見込書を出さずに期限を過ぎると、これらの特例を後から使えなくなるおそれがあります。特例を使えるかは要件しだいなので、税理士に確認しておきましょう。
期限を過ぎた時のペナルティ
期限を過ぎてから申告・納付すると、次のような税金が加わることがあります。
| 種類 | どんな時にかかるか |
|---|---|
| 延滞税 | 期限までに納めなかった時 |
| 無申告加算税 | 期限までに申告しなかった時 |
| 過少申告加算税 | 申告した税額が少なかった時 |
| 重加算税 | 財産を隠すなど、悪質と判断された時 |
率は状況や時期によって変わるので、ここでは書きません。期限を過ぎてしまったと気づいたら、できるだけ早く申告するのが大事です。
税務調査で見つかるケースも
相続税は、申告後の税務調査が多い税金です。
国税庁によると、令和6事務年度の相続税の実地調査は9,512件で、申告漏れなどが見つかった割合は82.3%でした。1件当たりの追徴税額は867万円です。
名義預金(家族名義でも実質は亡くなった人の財産)の申告漏れは特に多いので、通帳の名義だけで判断しないようにしましょう。
税務調査の時期や対象は相続税の税務調査で解説しています。
申告期限の後にも期限がある手続き
申告が終わった後にも、期限が関係する手続きがあります。忘れやすいので、あわせて押さえておきましょう。
| 手続き | 期限 |
|---|---|
| 更正の請求(納めすぎた税金を戻す) | 原則として法定申告期限から5年以内 |
| 分割後の特例の適用(分割見込書を出した場合) | 申告期限後3年以内に分割 |
| 相続財産を売った時の取得費加算の特例 | 申告期限の翌日から3年以内の売却 |
| 相続登記 | 不動産の取得を知った日から3年以内 |
例えば、相続した土地を売る予定があるなら、申告期限の翌日から3年以内に売ると、払った相続税の一部を取得費に足せる特例があります。
「家を売るのは少し先にしようか」
「取得費加算の期限があるから、時期は税理士さんに聞いてから決めよう」
こんな会話をしておくだけで、使える特例を逃しにくくなります。
e-Taxや郵送でも提出できる
相続税の申告書は、e-Taxでも提出できます(2019年10月から)。郵送や、税務署の時間外収受箱への投函も可能です。
提出先は、亡くなった人の住所地を管轄する税務署です。相続人の住所地の税務署ではないので、遠方に住んでいる方は気をつけてください。
申告書の様式や記入方法は相続税申告書の書き方で確認できます。
期限が近い時こそ専門家に頼むと楽
『もう期限まで2〜3か月しかない』という段階から、自分で申告書を作るのは大変です。
財産の評価や特例の判断は、慣れていないと時間がかかります。相続税の申告は税理士の独占業務で、書類集めの段取りから任せられます。
特に、次のような方は早めの相談が向いています。
- 期限まで残り数か月しかない
- 土地や貸している不動産がある
- 相続人が多い、または遠方に住んでいる
- 分け方がまとまらず、分割見込書の提出が必要そう
知り合いに税理士がいない方へ
相続に強い税理士を
税理士ドットコムで無料紹介
- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
相続税の申告期限は、国税庁ではいつまでとされていますか?
相続の開始があったことを知った日(通常は死亡日)の翌日から10か月以内です。例えば1月6日に亡くなった場合は、その年の11月6日が期限になります。
相続税の納付期限と申告期限は別ですか?
同じ日です。申告期限までに申告書を出し、同じ期限までに原則として現金で一括納付します。
期限の日が土日や祝日の場合はどうなりますか?
その翌日が期限とみなされます。土曜日が期限なら、翌週の月曜日(祝日ならその翌日)が期限です。
遺産分割がまとまらない時は期限が延びますか?
延びません。法定相続分で分けたと仮定して期限内に申告し、「申告期限後3年以内の分割見込書」を出しておくと、分割後に配偶者の税額軽減などを受けられます。
相続税は先に払うことはできますか?
期限より前に申告・納付するのは問題ありません。税額が固まった段階で早めに済ませることもできます。
まとめ
- 相続税の申告期限・納付期限は、知った日の翌日から10か月以内
- 期限日は、亡くなった日の10か月後の同じ日が目安
- 期限が土日祝なら、その翌日が期限になる
- 納付も同じ期限までに、原則現金一括で行う
- 分け方がまとまらなくても期限は延びないので、仮の申告と分割見込書で対応する
- 期限を過ぎると延滞税や加算税がかかることがある
まずは亡くなった日から10か月後の日付をカレンダーに書き込み、そこから逆算して動いてみてください。
期限や提出先は国税庁「相続税の申告と納税」でも確認できます。