当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
遺産がそれほど多くなくて、『相続税はかからないと思うけど、何か届け出はいるの?』と気になっている方も多いはずです。
結論から言うと、遺産が基礎控除以下なら、相続税の申告は不要で、税務署への手続きもありません。ただし、特例を使って0円になる場合は申告が必要です。
この記事を読めば、自分の家が「申告不要」なのか「0円でも申告が必要」なのかを判断できます。
相続税がかからない場合、手続きは必要?
- 遺産の合計が基礎控除(3,000万円+600万円×法定相続人の数)以下なら、相続税の申告は不要です。
- 申告不要の時は、税務署に「かからない」と届け出る手続きもありません。
- 配偶者の税額軽減や小規模宅地等の特例を使って0円になる場合は、申告が必要です。
- 相続税とは別に、亡くなった人の準確定申告(所得税)が必要なことがあります。
『申告しなくていいなら、本当に何もしなくて大丈夫?』と不安になりますよね。
相続税の申告義務があるのは、遺産が基礎控除を超える人だけです。基礎控除以下なら、税務署に書類を出す必要はありません。
ただし、預金の解約や不動産の名義変更など、相続税以外の手続きは別にあります。相続全体の期限は遺産相続の期限一覧で確認できます。
相続税はいくらから申告が必要?
相続税の申告が必要かどうかは、基礎控除と比べて決まります。
| 法定相続人の数 | 基礎控除 | これ以下なら申告不要 |
|---|---|---|
| 1人 | 3,600万円 | 遺産3,600万円まで |
| 2人 | 4,200万円 | 遺産4,200万円まで |
| 3人 | 4,800万円 | 遺産4,800万円まで |
| 4人 | 5,400万円 | 遺産5,400万円まで |
| 5人 | 6,000万円 | 遺産6,000万円まで |
例えば、夫が亡くなり、妻と子2人が相続人なら、法定相続人は3人で基礎控除は4,800万円です。遺産が4,000万円なら、相続税はかからず申告もいりません。
国税庁によると、令和5年分で相続税がかかったのは、亡くなった人の9.9%です。多くの家は申告不要なんです。
遺産の合計に入れるもの・引けるもの
基礎控除と比べる「遺産の合計」は、預金や不動産だけではありません。ここで計算を間違えると、申告が必要なのに見落とすことも。
- 土地は路線価などで評価した額、建物は固定資産税評価額で入れる
- 家族名義でも実質は亡くなった人のお金(名義預金)は入れる
- 生命保険金・死亡退職金は、それぞれ500万円 × 法定相続人の数を超える部分を入れる
- 亡くなる前の一定期間に相続人などがもらった贈与を足す(2026年までの相続は3年以内。2027年以降の相続から段階的に7年まで伸びる)
- 借入金・未払いの税金・葬式費用は差し引ける
『預金は2,000万円くらいだから大丈夫』と思っていても、実家の土地を足すと基礎控除を超えることがあります。
国税庁の相続税の申告要否判定コーナーで、財産を入力しておおまかに確かめることもできます。
相続税が0円でも申告が必要なケース
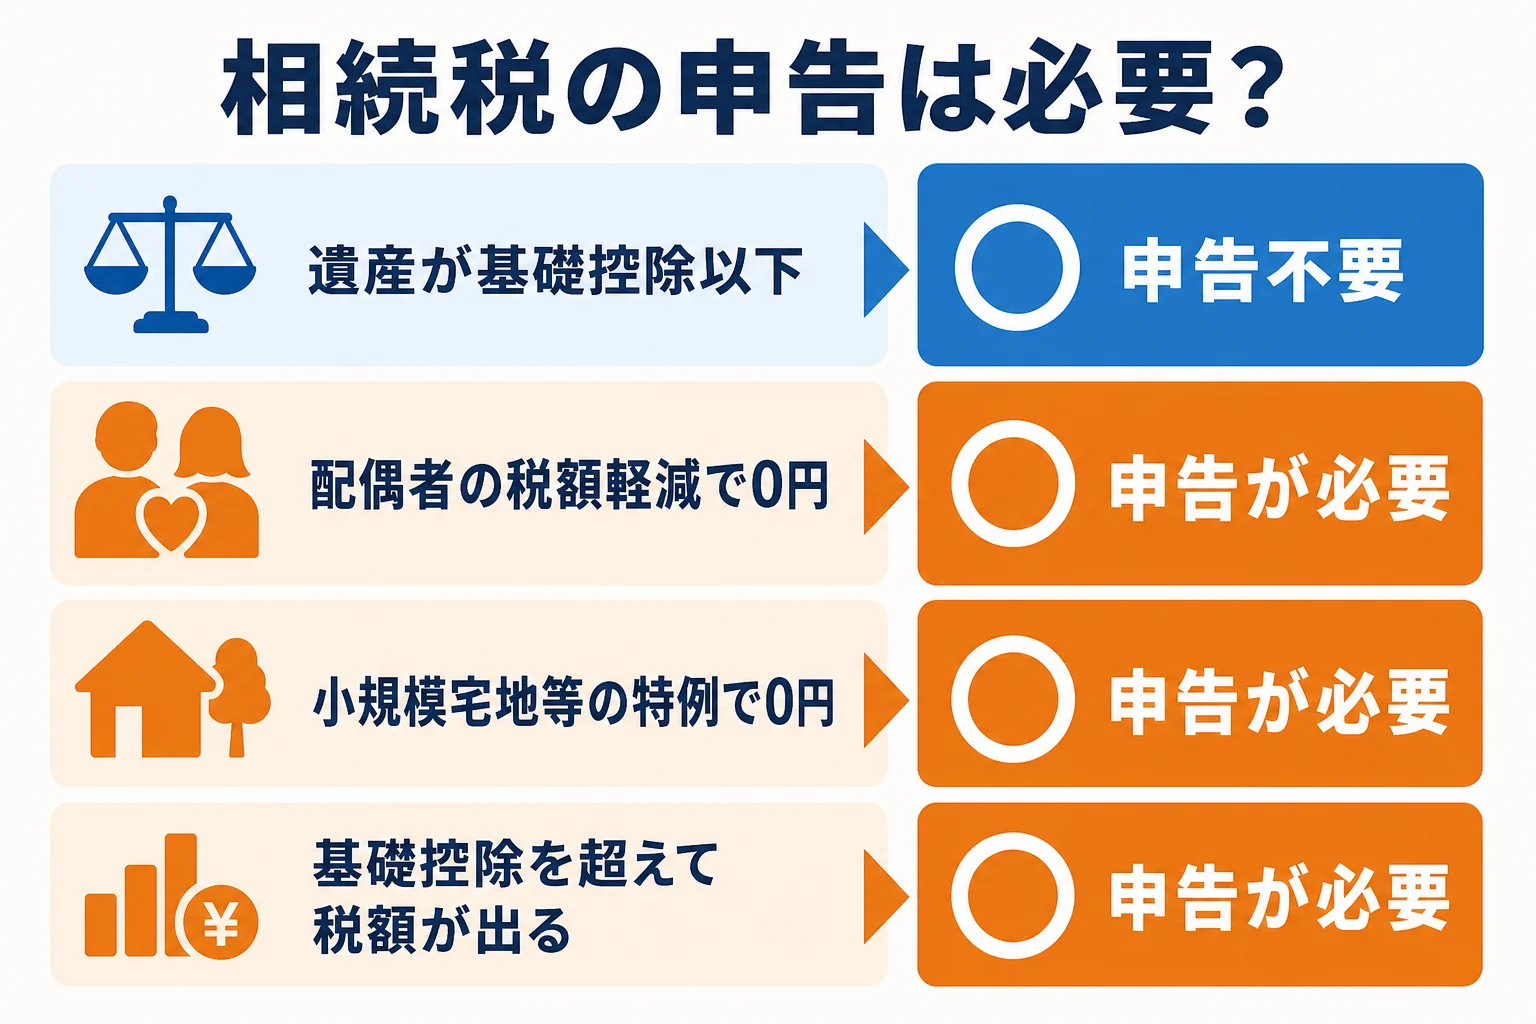
ここが大事なところです。税額が0円でも、特例を使って0円にした場合は申告が必要です。
| ケース | 相続税 | 申告 |
|---|---|---|
| 遺産が基礎控除以下 | 0円 | 不要 |
| 基礎控除を超えるが、配偶者の税額軽減で0円 | 0円 | 必要 |
| 基礎控除を超えるが、小規模宅地等の特例で0円 | 0円 | 必要 |
| 基礎控除を超えて税額が出る | かかる | 必要 |
特例は「申告すること」が条件なので、申告しないと使えないんです。
例1:配偶者の税額軽減で0円になるケース
夫が亡くなり、妻と子2人が相続人で、遺産は6,000万円です。基礎控除は4,800万円なので、1,200万円が課税遺産総額になります。
法定相続分で分けると妻600万円、子300万円ずつで、税率はどれも10%です。相続税の総額は120万円になります。
妻が全部を相続すれば、配偶者の税額軽減で妻の税額は0円です。ただし、0円にするには申告書を出す必要があります。
例2:小規模宅地等の特例で0円になるケース
父が亡くなり、相続人は同居していた子1人です。遺産は自宅の土地5,000万円(200㎡)と預金1,000万円で、合計6,000万円です。
自宅の土地に小規模宅地等の特例(330㎡まで80%減額)を使うと、土地は1,000万円になります。合計2,000万円で、基礎控除3,600万円以下になり相続税は0円です。
この場合も、特例を使うための申告が必要です。要件を満たすかは、税理士に確認してから進めてみてください。
申告を忘れるとどうなる?
『0円なら放っておいてもいいでしょ?』と考えて期限を過ぎると、特例が使えないことがあります。期限は、亡くなったことを知った日の翌日から10か月以内です。
期限後は延滞税や無申告加算税がかかることもあります。期限の数え方は相続税の申告期限・納付期限で解説しています。
特例を使うかどうかで税額が大きく変わる家は、土地がある・相続人が多い・期限が近い、といった事情を抱えていることが多いです。自分で判断しにくい時は、相続に強い税理士に一度計算してもらうと安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
申告不要でもやっておきたいこと
相続税の申告がいらない家でも、次のことはしておきましょう。
計算の根拠になる資料を残す
相続税の申告不要を証明する書類は、税務署から出るものではありません。だから、自分で計算の根拠を残しておくことが大事です。
- 預金の残高証明書や通帳のコピー
- 固定資産税の課税明細書・評価証明書
- 生命保険金の支払通知書
- 遺産分割協議書
- 基礎控除と比べた計算メモ
特に、土地の評価や名義預金の扱いは、人によって数え方がずれやすいところです。どう計算したかを残しておくと、家族で見直す時にも役立ちます。
税務署から相続税についての問い合わせが届いた時も、これがあれば落ち着いて答えられます。
確定申告(所得税)とは別物
『相続したら確定申告が必要?』と迷う方もいますよね。
相続した財産そのものには、所得税はかかりません。ただ、亡くなった人に年金以外の収入があった場合などは、相続人が準確定申告をします。期限は、相続の開始を知った日の翌日から4か月以内です。
相続した後に、不動産を売ったり家賃を受け取ったりした時は、相続人自身の確定申告が必要になります。詳しくは遺産相続したら確定申告は必要?で解説しています。
遺産分割がまとまらない時
遺産分割が10か月以内にまとまらないと、配偶者の税額軽減や小規模宅地等の特例が使いにくくなります。
その場合は、法定相続分で分けたとして仮に申告し、「申告期限後3年以内の分割見込書」を出しておきましょう。分割が決まった後に特例を受けられます。
よくある質問
相続税がかからない場合、税務署に何か届け出る必要はありますか?
遺産が基礎控除以下なら、申告も届け出も不要です。計算の根拠になる資料は保管しておきましょう。
相続税が0円でも申告が必要なのはどんな時ですか?
配偶者の税額軽減や小規模宅地等の特例を使って0円になる場合です。特例は申告しないと使えません。
相続税の申告はいくらから必要ですか?
遺産の合計が3,000万円+600万円×法定相続人の数を超える時です。相続人が3人なら4,800万円を超えると申告が必要です。
まとめ
- 遺産が基礎控除以下なら、相続税の申告も届け出も不要
- 特例(配偶者の税額軽減・小規模宅地等)で0円にする時は申告が必要
- 遺産の合計には土地・名義預金・保険金の非課税枠超え・亡くなる前の贈与も入る
- 申告期限は亡くなったことを知った日の翌日から10か月以内
- 申告不要でも計算の根拠資料は保管しておく