当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなって数か月後、税務署から相続税の案内と「申告要否検討表」が届いた。何をどう書けばいいのか、戸惑いますよね。
結論から言うと、検討表は「遺産の合計が基礎控除を超えるか」を確かめるための用紙です。財産と債務を項目ごとに書き出し、基礎控除と比べるだけ。書き方の流れと、国税庁のWeb判定ツールの使い方を見ていきます。
相続税の申告要否検討表とは?
相続税の申告要否検討表は、亡くなった人の財産・債務を書き出して、相続税の申告が必要かどうかを判定するための国税庁の様式です。遺産の合計が「3,000万円+600万円×法定相続人の数」の基礎控除以下なら、原則として申告は不要です。
税務署は、亡くなった人の財産の情報をもとに、相続税の申告が必要そうな家庭へ案内を送ることがあります。その案内に、この検討表が同封されていることが多いんです。
『申告しなさいという通知?』と身構える方もいますよね。ただ、案内が届いたからといって、相続税がかかると決まったわけではありません。
検討表を書いてみて、基礎控除以下なら申告は不要です。申告不要と判断した場合でも、税務署から検討表の提出を求められることがあるので、案内の文面を確認しておきましょう。
相続税の申告要否検討表の書き方
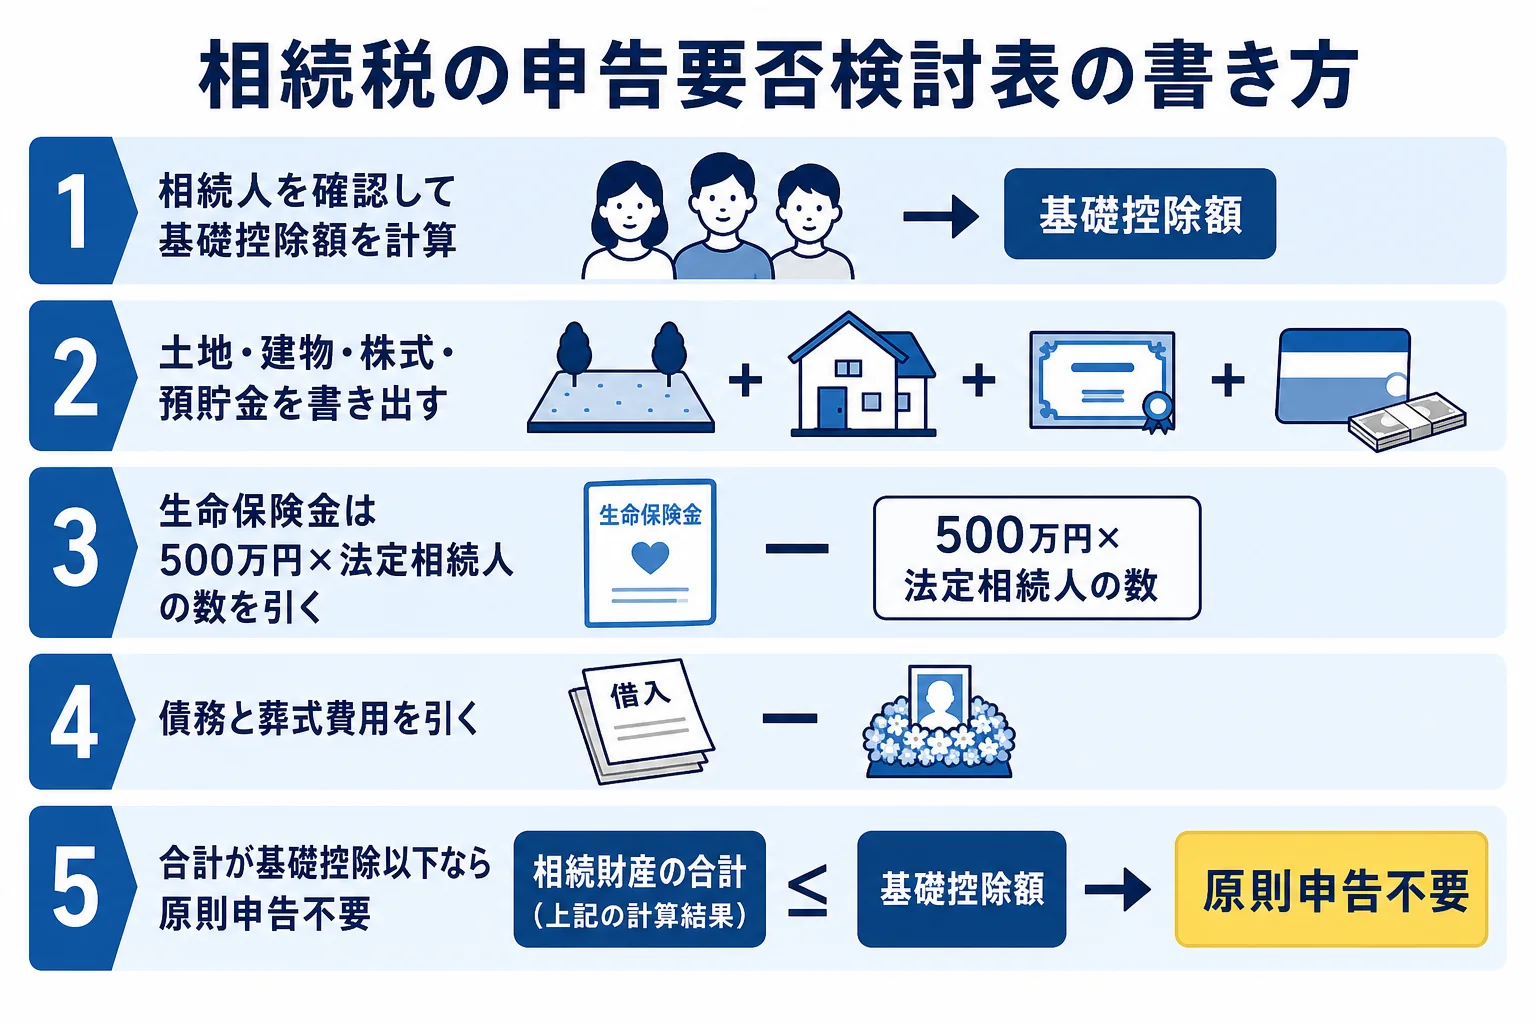
検討表は、主に次の順番で書いていきます。
- 亡くなった人と相続人の氏名・続柄を書く
- 法定相続人の数から基礎控除額を計算する
- 土地・建物・株式・預貯金などの財産を書き出す
- 生命保険金・死亡退職金は非課税枠を引いて書く
- 借入金などの債務と葬式費用を書く
- 財産の合計から債務を引き、基礎控除額と比べる
財産の金額はどう調べる?
『土地の金額なんて分からない』という方も多いはずです。財産ごとの評価のしかたは次のとおりです。
| 財産 | 金額の調べ方 |
|---|---|
| 土地(市街地) | 路線価×面積(路線価は国税庁が毎年7月1日に公表) |
| 土地(それ以外) | 固定資産税評価額×倍率 |
| 建物 | 固定資産税評価額 |
| 上場株式 | 亡くなった日の終値と、その月・前月・前々月の終値平均のうち最も低い価格 |
| 預貯金 | 亡くなった日の残高 |
| 生命保険金・死亡退職金 | それぞれ500万円×法定相続人の数を超えた部分 |
家族名義の預金でも、実質は亡くなった人のお金なら財産に含めます。『孫の名前の口座だから関係ない』とは限らないんです。ここは漏れやすいので気をつけましょう。
記入例:子2人と配偶者が相続するケース
例えば、父が亡くなり、母と子2人が相続するケースで計算してみます。法定相続人は3人なので、基礎控除は4,800万円です。
| 項目 | 金額 |
|---|---|
| 自宅の土地(路線価で評価) | 2,500万円 |
| 自宅の建物(固定資産税評価額) | 500万円 |
| 預貯金 | 1,800万円 |
| 生命保険金1,500万円(非課税枠1,500万円を引く) | 0円 |
| 葬式費用 | マイナス200万円 |
| 合計 | 4,600万円 |
合計4,600万円は基礎控除4,800万円以下なので、このケースでは申告は不要です。
ただ、差は200万円しかありません。土地の評価が少し変わるだけで逆転することも。ぎりぎりの時は、評価が正しいか専門家に確かめておくと安心です。
基礎控除を超えそう、土地の評価に自信がない。こうしたケースは、検討表を書いた段階で税理士に見てもらうと、申告が必要かどうかをはっきりさせられます。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
国税庁の相続税の申告要否判定コーナーの使い方
手書きが面倒なら、国税庁の 相続税の申告要否判定コーナー が使えます。財産の金額や相続人の情報を入力すると、申告のおおよその要否を判定してくれるんです。
入力の途中でデータを保存して、後から再開することもできます。財産の資料が手元にそろってから始めるとスムーズです。
「エクセルの検討表はないの?」
「項目は同じなので、自分で同じ並びの表を作って下書きしても大丈夫ですよ」
相続税申告要否検討表をエクセルで作っておくと、金額を直すたびに合計が変わるので便利です。家族で数字を共有しながら確認できるのもいいところです。下書きができたら、様式に書き写して提出しましょう。
判定で申告が必要と出たら、期限は相続の開始を知った日の翌日から10か月以内です。期限の数え方は 相続税の申告期限・納付期限 で、申告の手順は 相続税申告のやり方 で確認できます。
よくある質問
相続税の申告要否検討表は提出しないといけませんか?
案内に提出を求める旨が書かれている場合は、申告が不要と判断した時も提出しておきましょう。提出先は案内を送ってきた税務署です。
配偶者の税額軽減で0円になる場合も、検討表だけで済みますか?
済みません。配偶者の税額軽減や小規模宅地等の特例を使って0円になる場合は、相続税の申告が必要です。
判定コーナーの結果は正式な判定ですか?
入力した金額をもとにしたおおよその判定です。土地の評価などが正しくないと結果も変わるので、ぎりぎりの場合は専門家に確認しましょう。
まとめ
- 申告要否検討表は、遺産が基礎控除を超えるかを確かめる国税庁の様式
- 財産・非課税枠・債務と葬式費用を書き出し、基礎控除と比べる
- 国税庁の申告要否判定コーナーなら入力で目安が分かる
- 特例を使って0円になる場合は、申告が必要