当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続税の申告が必要そうだけれど、申告書がどこにあって、何枚書けばいいのか見当がつかない。そんな方も多いはずです。
結論から言うと、相続税申告書は国税庁のウェブサイトから年分ごとにダウンロードできます。全部の表を書くわけではなく、自分のケースに関係する表だけを、財産の明細から順に埋めていきます。
この記事を読めば、どの表を、どの順番で書けばいいのかがつかめます。
相続税申告書はどこでもらえる?入手方法
相続税申告書は、国税庁のウェブサイトの「相続税の申告書等の様式一覧」から、亡くなった年の分をPDFでダウンロードできます。税務署の窓口でも受け取れます。記載例は国税庁のパンフレット「相続税の申告のしかた」に載っています。申告と納付の期限は、相続の開始を知った日の翌日から10か月以内です。
入手方法は大きく分けて3つあります。
| 入手方法 | ポイント |
|---|---|
| 国税庁のサイトからダウンロード | 「相続税の申告書等の様式一覧(令和7年分用)」のように、亡くなった年ごとにページが分かれている |
| 税務署の窓口でもらう | 被相続人の住所地の税務署などで受け取れる |
| e-Taxで作成・提出 | 2019年10月から相続税の申告もe-Taxでできる |
ここが大事なところです。様式は「亡くなった年」で選びます。 例えば、令和7年中に亡くなった人の申告なら、令和7年分用の様式を使います。
国税庁の様式一覧ではPDFで公開されていて、Excel形式の様式は見当たりません。パソコンで作りたい場合は、e-Taxや市販の申告ソフトを使う方法があります。
相続税申告書は何枚ある?主な表の役割
相続税申告書は、第1表から第15表までと、たくさんの付表でできています。『こんなに全部書くの?』と驚きますよね。
実は、一般的なケースで使うのは一部の表だけなんです。国税庁の様式一覧では、一般的なケースで使う表に「一般用」の印が付いています。
| 表 | 名前 | 書く内容 |
|---|---|---|
| 第1表 | 相続税の申告書 | 相続人ごとの課税価格と納める税額のまとめ |
| 第2表 | 相続税の総額の計算書 | 基礎控除と相続税の総額の計算 |
| 第4表 | 相続税額の加算金額の計算書 | 2割加算の対象者がいる時 |
| 第5表 | 配偶者の税額軽減額の計算書 | 配偶者の税額軽減を使う時 |
| 第6表 | 未成年者控除額・障害者控除額の計算書 | 対象者がいる時 |
| 第9表 | 生命保険金などの明細書 | 死亡保険金を受け取った時 |
| 第10表 | 退職手当金などの明細書 | 死亡退職金を受け取った時 |
| 第11表 | 相続税がかかる財産の合計表 | 財産の合計と、誰が取得したか |
| 第11表の付表1〜4 | 相続税がかかる財産の明細書 | 土地・家屋、有価証券、預貯金などの明細 |
| 第11・11の2表の付表1 | 小規模宅地等についての課税価格の計算明細書 | 小規模宅地等の特例を使う時 |
| 第13表 | 債務及び葬式費用の明細書 | 借入金・未払いの税金・葬式費用 |
| 第14表 | 純資産価額に加算される暦年課税分の贈与財産価額などの明細書 | 生前贈与の加算がある時 |
| 第15表 | 相続財産の種類別価額表 | 財産を種類ごとに集計した表 |
令和6年1月分以降の様式では、財産の明細を第11表の付表1から付表4に種類ごとに書き、第11表で合計する形になっています。付表は、土地・家屋等用、有価証券用、現金・預貯金等用、事業用財産・家庭用財産・その他の財産用の4つです。
相続税申告書を書く順番
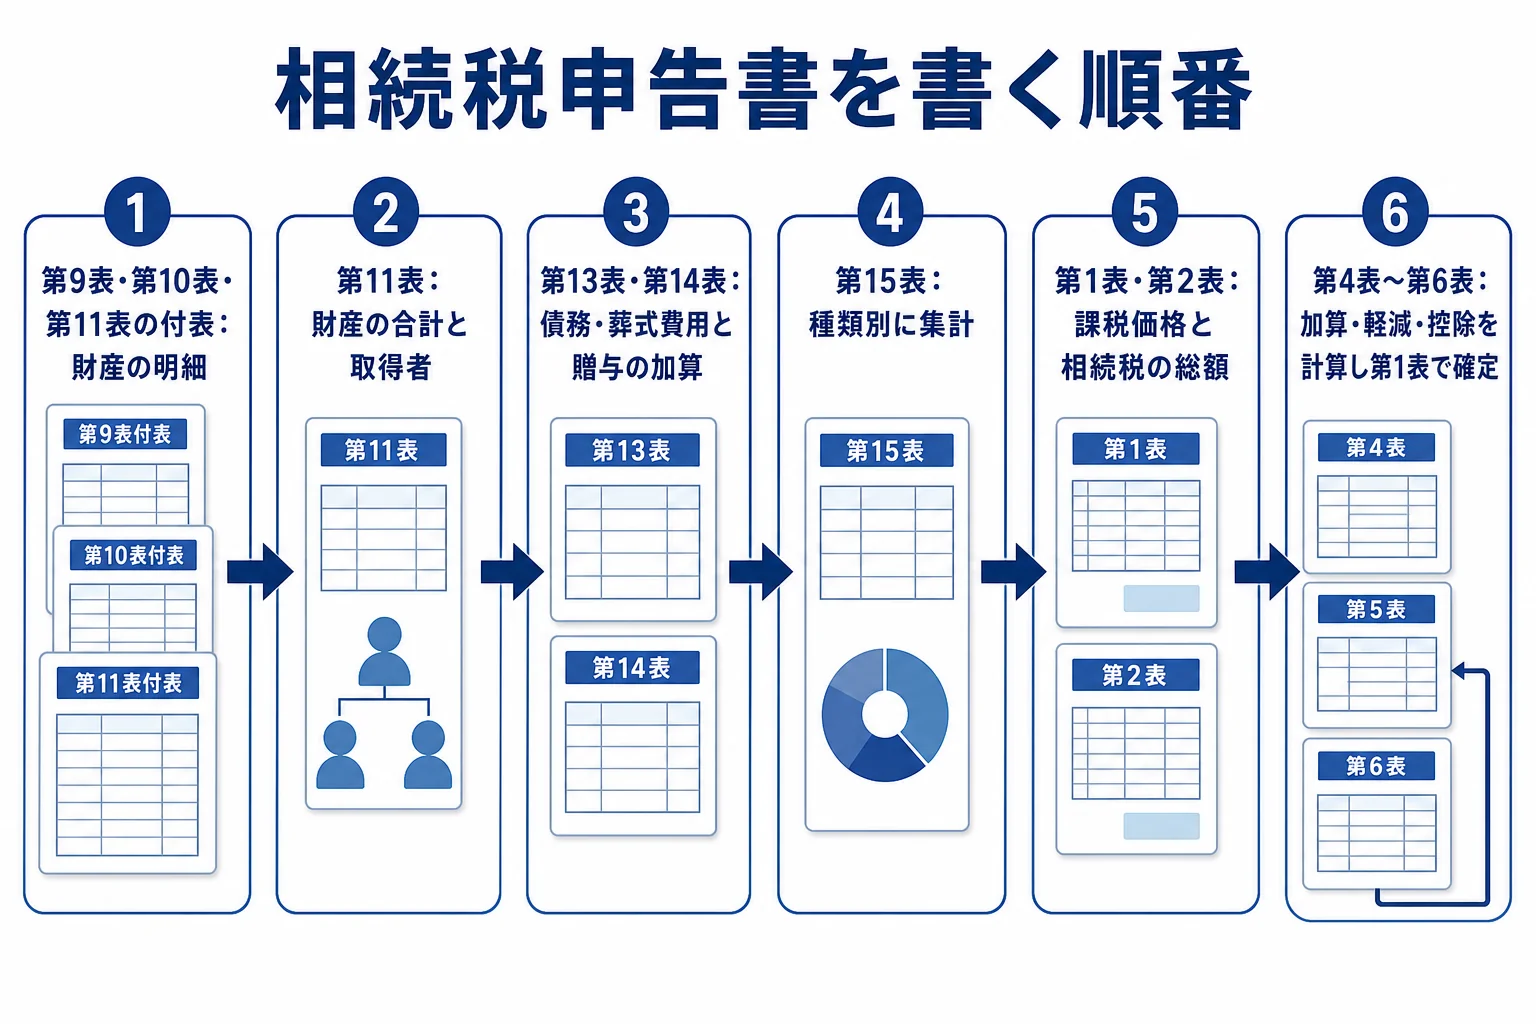
申告書は、第1表から順に書くものではありません。財産の明細を先に作り、最後に第1表へまとめていきます。
- 第9表・第10表・第11表(付表)で、財産の明細を書く
- 第11表で財産を合計し、誰が何を取得したかをまとめる
- 第13表で債務と葬式費用、第14表で生前贈与の加算を書く
- 第15表で財産を種類ごとに集計する
- 第1表に各人の課税価格を写す
- 第2表で基礎控除と相続税の総額を計算する
- 第4表から第6表などで、加算・軽減・控除を計算する
- 第1表に戻り、各人の納める税額を確定させる
相続税がかかる財産の明細書(第11表の付表)の書き方
第11表の付表は、申告書の土台になる表です。財産の所在場所・数量・単価・価額、そして取得した人の名前と取得価額を書きます。
例えば、自宅の土地なら所在地と面積、路線価などで出した評価額を書きます。預貯金なら金融機関名と、亡くなった日の残高です。
上場株式は、亡くなった日の終値と、その月・前月・前々月の終値の平均のうち、もっとも低い価格で評価します。配当の基準日を過ぎてから支払いまでの間に亡くなった場合は、「配当期待権」も財産として書く必要があります。
債務と葬式費用(第13表)の書き方
第13表には、借入金や未払いの税金、葬式費用を書きます。差し引ける分だけ課税価格が下がります。
ただし、香典返しや四十九日などの法要の費用、墓石の購入費は葬式費用に入りません。『葬儀社への支払いは全部入る?』と迷ったら、領収書を項目ごとに分けておくと整理しやすいです。
相続税の総額(第2表)の書き方
第2表では、基礎控除「3,000万円+600万円×法定相続人の数」を差し引き、法定相続分で分けたと仮定して税額を計算します。
例えば、夫が亡くなり、妻と子2人が相続人で、課税価格の合計が1億円のケース。基礎控除は4,800万円で、課税遺産総額は5,200万円です。
妻の法定相続分2,600万円は税率15%・控除額50万円で340万円。子は1人1,300万円で145万円ずつ。合計した相続税の総額は630万円になります。
この総額を、実際に取得した割合で各人に分けるのが第1表です。計算の流れは 相続税申告のやり方 でもくわしく紹介しています。
配偶者控除・0円申告の時に使う表
『相続税が0円なら申告しなくていいよね』と思いがちです。ただ、特例を使って0円になる時は申告が必要なんです。
配偶者の税額軽減を使う時
配偶者が取得した財産のうち、1億6,000万円か法定相続分相当額のどちらか多い金額までは相続税がかかりません。この軽減を使う時は、第5表で軽減額を計算し、第1表に反映させます。
税額が0円になっても、申告書を出すことが適用の条件です。遺産分割協議書の写しなどの添付も求められます。
小規模宅地等の特例を使う時
自宅の土地などで小規模宅地等の特例を使う時は、第11・11の2表の付表1で減額を計算します。特定居住用宅地等なら330㎡まで80%減額です。
この特例も、使って0円になる場合は申告が必要です。必要な添付書類は 相続税申告の必要書類一覧 で確認できます。
基礎控除以下なら申告不要
特例を使わなくても財産の合計が基礎控除以下なら、相続税の申告そのものが要りません。どちらに当たるかは 相続税がかからない場合の手続き で見分け方を紹介しています。
書く前に知っておきたい注意点
- 亡くなった年の様式を使っているか
- 第11表の付表・第11表・第15表・第1表の数字が合っているか
- 配偶者の税額軽減・小規模宅地等の特例の表と添付書類があるか
- 提出先は被相続人の住所地の税務署になっているか
- 申告期限(知った日の翌日から10か月以内)に間に合うか
相続人が複数いる場合、申告書は1通にまとめて共同で出すのが一般的です。控えは相続人それぞれが持てるよう、出す前にコピーを分けておきましょう。『兄が申告書を見せてくれない』という相談もあるので、最初に共有のルールを決めておくと安心です。
期限内に遺産分割がまとまらない時は、法定相続分で分けたと仮定していったん申告します。「申告期限後3年以内の分割見込書」を一緒に出しておくと、分割が決まった後に配偶者の税額軽減や小規模宅地等の特例を受けられます。
自分で書くのが難しいケース
土地の評価は、路線価図の読み取りや形による補正があって、慣れていないと時間がかかります。非上場株式がある、相続人が多い、期限まで日が少ない。そんな時は、相続税に詳しい税理士に作成を頼むと、表どうしの数字合わせまで任せられます。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
相続税申告書はどこでもらえますか?
国税庁のウェブサイトの「相続税の申告書等の様式一覧」から、亡くなった年の分をダウンロードできます。税務署の窓口でも受け取れます。
相続税申告書のExcel版はありますか?
国税庁の様式一覧ではPDFで公開されています。パソコンで作成したい場合は、e-Taxや市販の申告ソフトを使う方法があります。
相続税が0円でも申告書は必要ですか?
配偶者の税額軽減や小規模宅地等の特例を使って0円になる場合は必要です。特例を使わなくても財産が基礎控除以下なら、申告は不要です。
まとめ
- 相続税申告書は国税庁のサイトから、亡くなった年の様式をダウンロードする
- 記載例は国税庁の「相続税の申告のしかた」で確認できる
- 書く順番は、財産の明細(第9〜11表)、債務(第13表)、集計(第15表)、第1表・第2表の順
- 配偶者の税額軽減は第5表、小規模宅地等の特例は第11・11の2表の付表1
- 特例で0円になる場合も申告が必要。期限は知った日の翌日から10か月以内
様式と記載例は、国税庁「相続税の申告書等の様式一覧(令和7年分用)」 と 国税庁「相続税の申告のしかた(令和7年分用)」 で確認できます。