当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
障害のある家族が相続人にいると、『何か相続税が軽くなる制度はないの?』と気になりますよね。
結論から言うと、相続税には障害者控除があります。障害のある法定相続人は、85歳になるまでの年数1年につき10万円(特別障害者は20万円)を、自分の相続税から差し引けます。
この記事を読めば、家族が障害者控除を使えるか、いくら控除できるかを自分で計算できます。
相続税の障害者控除とは?
- 障害者控除は、障害のある法定相続人の相続税額から一定額を差し引く税額控除です。
- 控除額は(85歳−相続時の年齢)×10万円、特別障害者は×20万円です。1年未満の端数は切り上げます。
- 本人の相続税から引ききれない分は、扶養義務者の相続税から差し引けます。
- 以前の相続で障害者控除を受けている場合は、控除額が制限されることがあります。
障害者控除は、課税される財産を減らす控除ではありません。計算した相続税額から直接差し引く「税額控除」です。
だから効果が分かりやすいんです。控除額が450万円なら、相続税が450万円少なくなります。
相続税の計算の流れは相続税の計算方法で確認できます。
障害者控除を使える人の要件
国税庁が示している要件は、次の3つをすべて満たすことです。
- 相続や遺贈で財産を取得した時に、日本国内に住所がある
- 相続や遺贈で財産を取得した時に、障害者である
- 法定相続人である
ここで気をつけたいのが3つ目です。
『孫に遺言で財産を渡すけど、孫も使える?』という場合、孫が法定相続人でなければ障害者控除は使えません。
障害者・特別障害者の目安
障害者と特別障害者のどちらに当たるかで、控除額が2倍違います。所得税の障害者控除と同じ考え方で、主な目安は次のとおりです。
| 区分 | 主な例 |
|---|---|
| 特別障害者 | 身体障害者手帳の1級・2級、精神障害者保健福祉手帳の1級、重度の知的障害と判定された人、精神上の障害で判断能力を欠く常況にある人 |
| 一般障害者 | 上記以外の身体障害者手帳・精神障害者保健福祉手帳の交付を受けている人、知的障害と判定された人など |
障害者手帳がない場合でも、市町村長などの認定を受けた65歳以上の人が対象になることがあります。精神障害者の方も、精神障害者保健福祉手帳の等級で判断するのが基本です。
細かな範囲は国税庁で確認するか、税理士に相談しておくと安心です。
障害者控除の計算方法と計算例
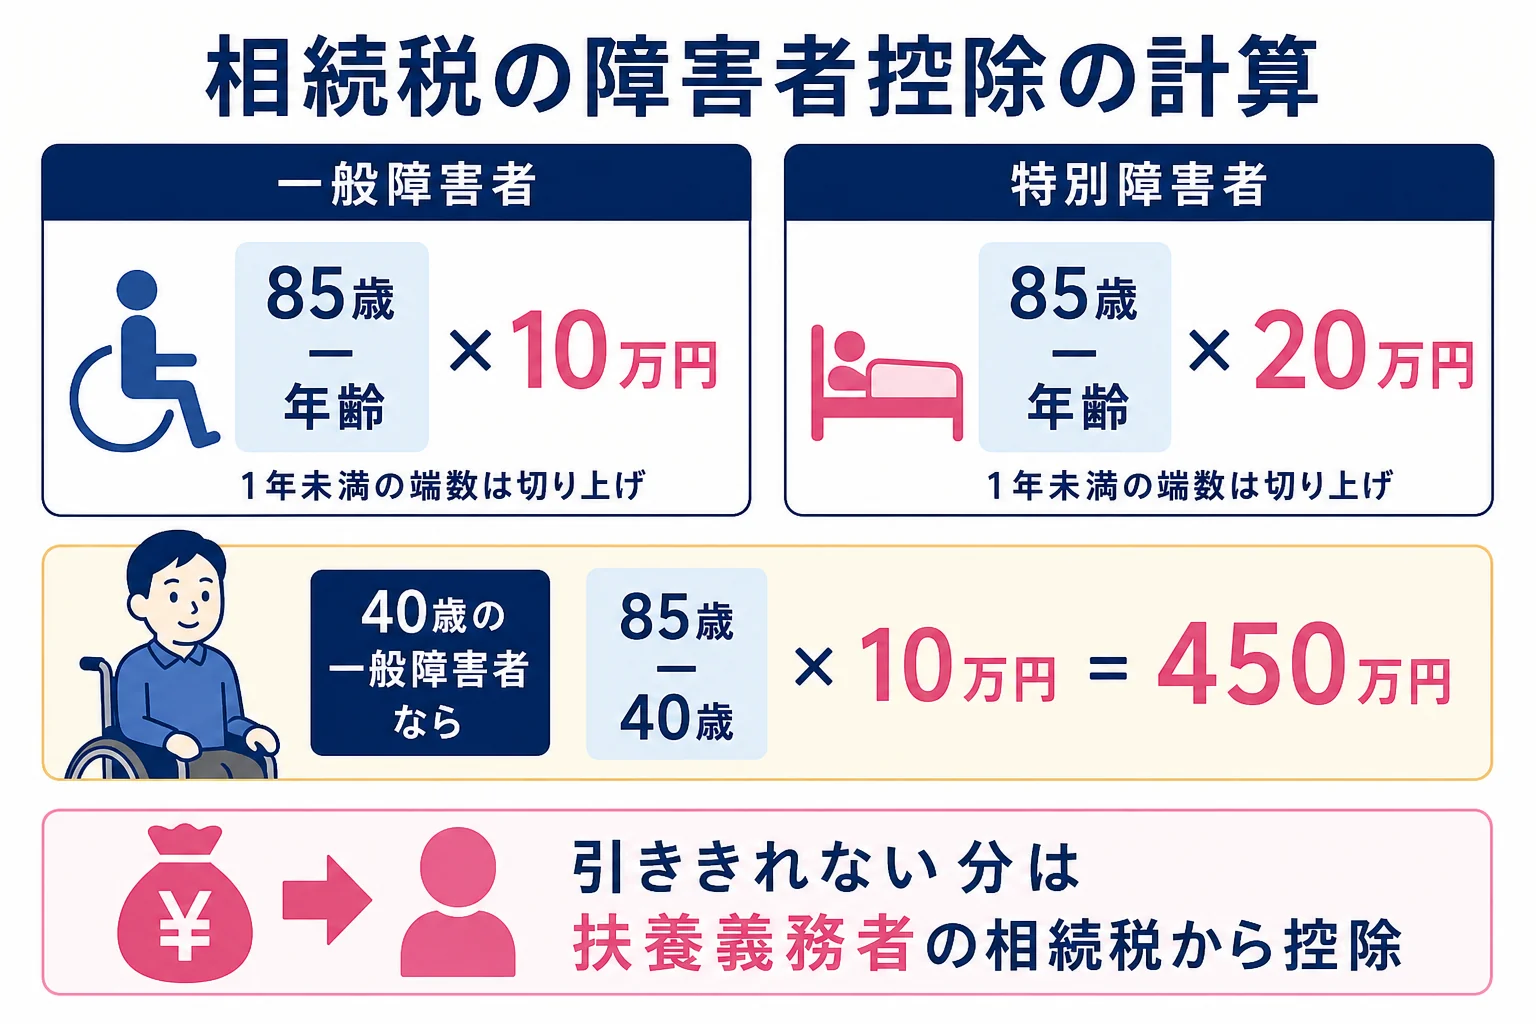
計算式はシンプルです。
- 一般障害者:(85歳−相続時の年齢)×10万円
- 特別障害者:(85歳−相続時の年齢)×20万円
年数に1年未満の端数がある時は、切り上げて1年にします。
計算例
| 相続時の年齢 | 85歳までの年数 | 一般障害者 | 特別障害者 |
|---|---|---|---|
| 20歳0か月 | 65年 | 650万円 | 1,300万円 |
| 40歳3か月 | 44年9か月(切り上げて45年) | 450万円 | 900万円 |
| 60歳0か月 | 25年 | 250万円 | 500万円 |
年齢が若いほど、控除額が大きくなる仕組みです。
未成年者控除と両方使える?
障害のある子が18歳未満の場合は、未成年者控除の対象にもなります。未成年者控除は(18歳−相続時の年齢)×10万円です。
要件を満たせば、未成年者控除と障害者控除は両方使えます。
例えば、15歳の一般障害者の子なら、未成年者控除が(18−15)×10万円=30万円、障害者控除が(85−15)×10万円=700万円です。
『2つも控除があると計算が分からなくなりそう』という方は、税理士に申告書を作ってもらうと安心です。
申告で用意したいもの
障害者控除は、相続税の申告書の中で計算します。障害者であることが分かるように、障害者手帳の写しなどを手元に用意しておきましょう。
控除しきれない場合は扶養義務者から引ける
障害者本人の相続税額が少ないと、控除額を引ききれないことがありますよね。
その場合は、引ききれない分を扶養義務者の相続税額から差し引けます。扶養義務者とは、配偶者・直系血族・兄弟姉妹のほか、3親等内の親族の一定の人です。
計算例:母と障害のある子、きょうだいが相続するケース
例えば、障害のある長男(一般障害者・40歳)の相続税が100万円で、障害者控除が450万円だったとします。
- 長男の相続税100万円から100万円を控除して0円
- 引ききれない350万円を、扶養義務者(母や次男など)の相続税から差し引く
「長男の分が0円になって終わりじゃないの?」
「引ききれなかった分は、家族の税金から引けるんだよ」
こんなふうに、家族全体で控除を使い切れるのがこの制度のポイントです。誰の税額からいくら引くかは、扶養義務者同士で分けることもできます。
判断するのは相続が起きた時点
障害者かどうかは、相続や遺贈で財産を取得した時点で判断します。
例えば、亡くなった後に障害の認定を受けた場合は、原則として対象になりません。逆に、相続の時点で手帳を持っていれば、その後に等級が変わっても相続時の区分で計算します。
『手帳の申請中に親が亡くなった』というように、判断が難しいケースもあります。そんな時は、申告前に税理士や税務署に確認しておきましょう。
2回目の相続で障害者控除を使う場合
ここは見落としやすいところです。
障害者控除は、一生のうちに使える上限があるイメージです。前の相続(例えば父の相続)ですでに障害者控除を受けていると、次の相続(母の相続)では控除額が制限されることがあります。
『父の時に使ったけど、母の時もまた全額使えるの?』という場合は、前回の申告書を手元に用意してください。前回使った額によって、今回使える額が変わります。
相続税がかかりそうで、障害のある家族がいる、2回目の相続で前回の控除額が分からない、という場合は計算が複雑になります。前回の申告書を持って、相続に強い税理士に相談してみてください。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
障害者控除は、障害のある方が多く相続するほど効果を使い切りやすくなります。遺産の分け方を決める時に、控除の使い方も一緒に考えておくと無駄がありません。
障害のある家族への財産の残し方
障害者控除とあわせて知っておきたい制度もあります。
- 特定障害者扶養信託:信託銀行などと信託契約を結んで財産を渡すと、特別障害者は6,000万円、それ以外の特定障害者は3,000万円まで贈与税がかかりません。
- 心身障害者扶養共済:障害者やその扶養者が受け取る給付金の権利は、相続税がかからない財産です。
障害のある家族が財産を管理するのが難しい時は、成年後見などの準備も必要になります。相続人に判断能力が十分でない人がいる場合の手続きは、事前に家族で話し合っておきましょう。
相続税がかかるかどうかの目安は相続税はいくらからかかる?で確認できます。
よくある質問
障害者控除を受けるのに申告は必要ですか?
障害者控除は相続税の申告の中で計算します。そもそも申告が必要かどうかは、遺産の合計が基礎控除を超えるかで判断します。
障害者手帳の等級で控除額は変わりますか?
変わります。身体障害者手帳の1級・2級や精神障害者保健福祉手帳の1級などは特別障害者で、1年につき20万円です。それ以外の障害者は1年につき10万円です。
法定相続人でない孫も障害者控除を使えますか?
使えません。障害者控除の要件の1つが、法定相続人であることです。
障害者控除の控除しきれない分は誰から引けますか?
障害者本人の扶養義務者の相続税額から引けます。扶養義務者は配偶者・直系血族・兄弟姉妹のほか、3親等内の親族の一定の人です。
まとめ
- 障害者控除は、障害のある法定相続人の相続税から直接差し引く税額控除です。
- 控除額は(85歳−年齢)×10万円、特別障害者は×20万円で、端数は切り上げます。
- 本人が引ききれない分は、扶養義務者の相続税から差し引けます。
- 前の相続で障害者控除を使っていると、控除額が制限されることがあります。
- 法定相続人でない孫などは使えません。