当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が個人向け国債を持っていた。『国の債券だから、相続税はかからないんじゃないの?』と思った方もいるはずです。
結論から言うと、国債は相続税の非課税財産ではありません。この記事では、個人向け国債が相続税でどう評価されるかと、相続した時の手続きが分かります。
国債は相続税が非課税ではない
個人向け国債を含む国債は、預貯金や株式と同じく相続財産になり、相続税の対象です。非課税になる制度はありません。個人向け国債は、亡くなった日に中途換金したとしたら受け取れる額で評価し、国税庁は「額面金額+経過利子相当額−中途換金調整額」で計算すると示しています。相続人は、発行から1年たっていなくても、相続の場合に限って中途換金できます。
『国債は非課税』という話は、どこから来たのでしょうか。よく混同されるのが、生命保険金の非課税枠(500万円×法定相続人の数)や、墓地・仏壇などの非課税財産です。国債はどちらにも当たりません。
相続税がかかるかどうかは、国債を含めた財産の合計が基礎控除(3,000万円+600万円×法定相続人の数)を超えるかで決まります。どんな財産が対象になるかは相続税とはで確認できます。
個人向け国債の相続税評価
国税庁の質疑応答事例では、個人向け国債は次の式で評価するとされています。
額面金額 + 経過利子相当額 − 中途換金調整額
出典は国税庁の個人向け国債の評価です。
個人向け国債は、発行から一定期間(原則1年)たてばいつでも中途換金でき、その時に受け取れる額が分かります。だから、上場している株のように「今いくらで換金できるか」で評価するんです。
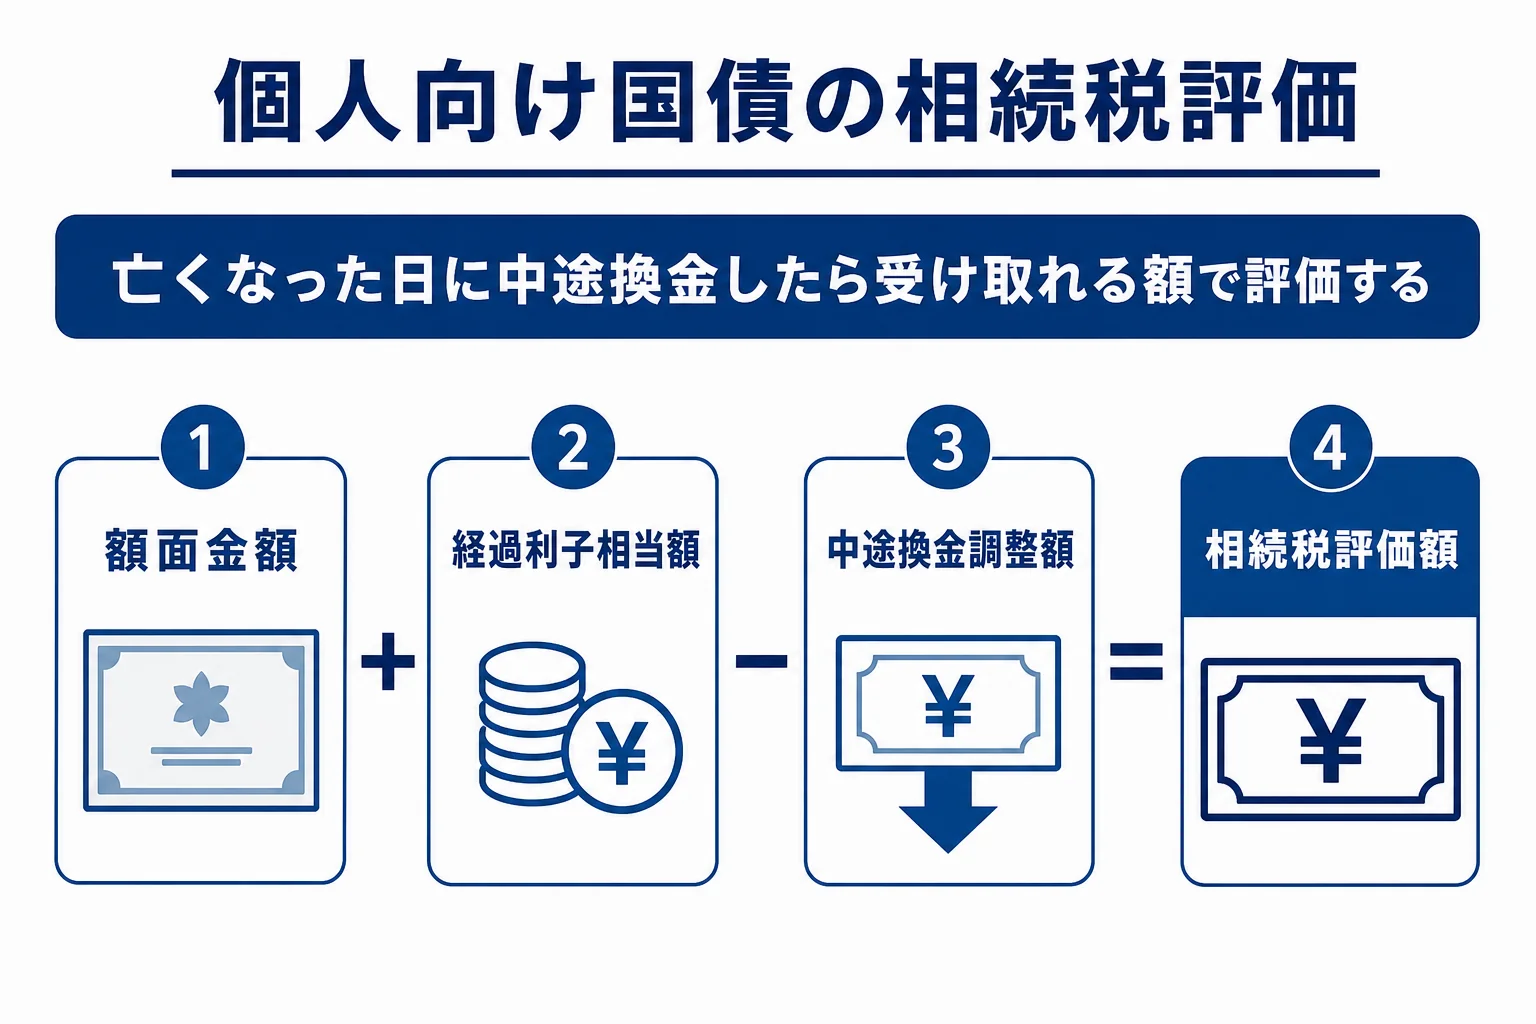
実は、評価額は額面とぴったり同じにはなりません。経過利子が足され、中途換金調整額が引かれるからです。
正確な金額は、国債を預けている銀行や証券会社に「相続開始日の時点での中途換金額」を問い合わせると分かります。残高証明書と一緒に出してもらえることが多いので、相続税の申告ではその額を使ってみてください。
ほかの財産と比べると
| 財産 | 相続税の評価 |
|---|---|
| 個人向け国債 | 亡くなった日に中途換金した場合の額 |
| 預貯金 | 亡くなった日の残高(定期預金は既経過利息を加算) |
| 上場株式 | 亡くなった日の終値と、その月・前月・前々月の終値平均のうち最も低い価格 |
個人向け国債の相続手続き
個人向け国債は、購入した銀行や証券会社(取扱機関)で相続手続きをします。
- 取扱機関に、名義人が亡くなったことを連絡する
- 相続開始日の残高証明書(中途換金額)を請求する
- 遺言書か遺産分割協議書で、誰が国債を相続するかを決める
- 相続人の口座へ移すか、中途換金して現金で受け取るかを選ぶ
『発行から1年たっていないと換金できないのでは?』と心配になりますよね。
国税庁の事例でも触れられているとおり、発行後一定期間内の中途換金は、相続などの場合に限って認められています。換金して相続人で分けたい時も、そのまま進められるんです。
相続人の口座に移す場合は、相続人もその取扱機関に口座を持っている必要があります。口座がなければ、新しく開くか、中途換金を選ぶことになります。
「満期まで持っておけば利子がもらえるから、換金はもったいない」という声もありますよね。相続人の間で、誰が国債を引き継ぐか、換金して分けるかを話し合って決めてみてください。
手続きでは、亡くなった人の戸籍謄本や相続人の印鑑証明書などを求められます。戸籍の束の代わりに、法定相続情報一覧図の写しを使える取扱機関もあります。
相続税の申告で気をつけたいこと
国債は、金融機関の通帳に記載されず、取引報告書だけで管理されていることがあります。申告から漏れやすい財産なので、郵便物や取扱機関からの案内を確認しておきましょう。
例えば、預金2,500万円、自宅1,500万円、個人向け国債1,000万円を持つ父が亡くなり、相続人が妻と子1人なら、合計は5,000万円です。基礎控除4,200万円を超えるので、相続税の申告が必要になります。
国債を見落として「基礎控除以下だから申告不要」と判断してしまうと、後で無申告を指摘されることもあります。
財産の種類が多い、自宅の土地があるといった場合は、税理士に財産の評価から任せると漏れを防げます。いくらかかるかの目安は相続税の早見表でも確認できますよ。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
個人向け国債は相続税が非課税になりますか?
なりません。個人向け国債も相続財産として評価され、ほかの財産と合わせて基礎控除を超えれば相続税がかかります。
個人向け国債の相続税評価額は額面のままですか?
額面金額に経過利子相当額を足し、中途換金調整額を引いた額で評価します。取扱機関に相続開始日の中途換金額を問い合わせると確認できます。
発行から1年未満の個人向け国債を相続した場合、換金できますか?
相続の場合は、発行から一定期間内でも中途換金が認められています。取扱機関で相続手続きと一緒に申し込みましょう。
まとめ
- 国債は相続税の非課税財産ではなく、相続税の対象になる
- 個人向け国債は「額面金額+経過利子相当額−中途換金調整額」で評価する
- 評価額は取扱機関に相続開始日の中途換金額を問い合わせて確認する
- 相続の場合は発行から1年未満でも中途換金できる
- 通帳に載らず申告から漏れやすいので、取引報告書を確認する