当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続税の申告を済ませた後で、『あの口座、入れ忘れていたかも。追徴課税っていくら取られるの?』と不安になっている方もいますよね。
結論から言うと、申告漏れが見つかると、足りなかった相続税に加えて、延滞税と加算税(過少申告加算税・無申告加算税・重加算税)がかかります。財産を隠したと判断されると、重い重加算税の対象です。
この記事を読めば、追徴課税の中身と計算の考え方、相続税がバレる理由、申告漏れに気づいた時にどうすればいいかが分かります。
相続税の追徴課税とは?
- 追徴課税は、足りなかった相続税(本税)に、延滞税と加算税を足したものです。
- 少なく申告すると過少申告加算税、申告しないと無申告加算税がかかります。
- 財産を隠したり偽ったりすると、さらに重い重加算税の対象になります。
- 加算税・延滞税の率は、最新を国税庁のサイトで確かめましょう。
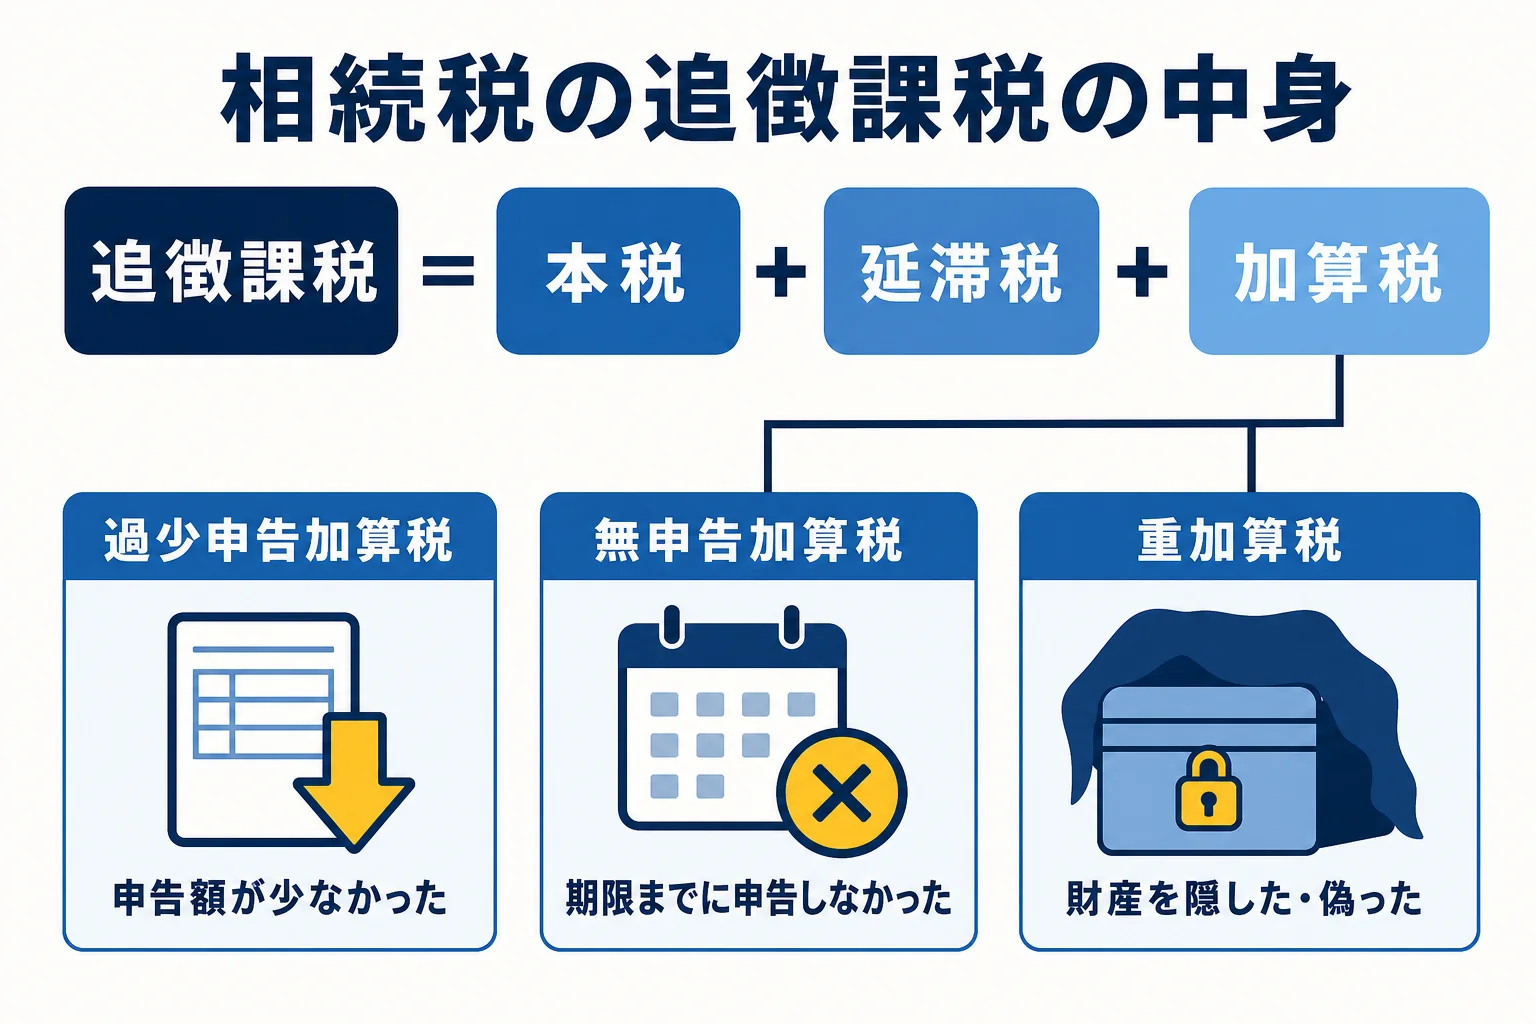
追徴課税は、ひとつの税金の名前ではありません。次の3つを合わせたものを、まとめてそう呼んでいるんです。
| 種類 | どんな時にかかる? |
|---|---|
| 本税(不足分の相続税) | 申告が少なかった分、申告しなかった分 |
| 延滞税 | 納付期限から遅れた日数に応じて |
| 加算税 | 申告の誤りや遅れに対するペナルティ |
加算税は、さらに状況で分かれます。
- 過少申告加算税:期限内に申告したが、金額が少なかった
- 無申告加算税:期限までに申告しなかった
- 重加算税:財産を隠したり、事実を偽ったりした
『加算税って何パーセントなの?』と気になりますよね。率は申告漏れの額や事情で変わり、改正されることもあります。最新の率は国税庁のサイトで確かめてみてください。
400万円の申告漏れだと追徴課税はいくら?
まず、本税がいくら増えるかを計算してみましょう。
例えば、父が亡くなり、子1人が相続したケース。最初に5,000万円で申告し、後から400万円の預金が見つかったとします。
- 基礎控除:3,000万円 + 600万円 × 1人 = 3,600万円
- 最初の申告:課税遺産総額 1,400万円 なので 1,400万円 × 15% − 50万円 = 160万円
- 400万円を足すと:課税遺産総額 1,800万円 なので 1,800万円 × 15% − 50万円 = 220万円
- 増える本税:220万円 − 160万円 = 60万円
この60万円に、延滞税と過少申告加算税が上乗せされます。隠したと判断されれば、過少申告加算税の代わりに重加算税です。
同じ400万円の漏れでも、本税がいくら増えるかは、遺産の額や相続人の数で変わります。遺産が多くて税率の高い段階にいる人ほど、増える本税も大きくなるんです。
申告不要と思っていたのに、実は必要だった場合
例えば、子1人の相続で、遺産を3,500万円と思って申告しなかったケース。後から400万円の預金が見つかって3,900万円になると、基礎控除の3,600万円を超えます。
課税遺産総額は300万円で、相続税は 300万円 × 10% = 30万円です。この場合、期限までに申告していないので、本税の30万円に延滞税と無申告加算税がかかります。
相続税の申告漏れはなぜバレる?
『少額なら、ばれないのでは?』という話を聞くこともありますよね。実は、税務署はさまざまな情報を持っているんです。
- 亡くなった人の過去の所得税の申告や収入の記録
- 金融機関への照会で分かる預金の動き
- 生命保険会社などから出される支払調書
- 家族名義の口座(名義預金)の入出金
- 金地金などを売った時の支払調書
例えば、亡くなった人に長年まとまった収入があったのに、申告された預金が少ないと、税務署は差を不思議に思います。家族名義の口座に亡くなった人のお金が移っていれば、名義預金として相続財産に数えられます。
税務調査の実際
国税庁の公表によると、令和6事務年度の相続税の実地調査は9,512件でした。そのうち申告漏れなどが見つかった割合は82.3%、1件当たりの追徴税額は867万円です。
実地調査が入ると、多くのケースで何かしらの漏れが見つかっています。『調査に来るのは大金持ちだけ』とは言い切れないんです。
少額の漏れでも見つかる?
『数十万円くらいの漏れなら、税務署も気にしないのでは?』と思う方もいますよね。漏れが少額でも、修正が必要なことに変わりはありません。
調査では、亡くなった人の預金だけでなく、家族の口座の動きまで確かめることがあります。少額の入れ忘れが見つかったのをきっかけに、ほかの財産まで細かく見られることも。
申告漏れが多い財産
申告漏れになりやすいのは、次のような財産です。
- 家族名義の預金(名義預金)
- 亡くなる直前に引き出した現金
- タンスや金庫にしまってあった現金・金地金
- 亡くなった人が契約していた生命保険の解約返戻金
- 相続開始前7年以内(2024年以降の贈与)の生前贈与
例えば、亡くなる前に入院費のためにまとめて引き出した現金が、手元に残っていたケース。引き出した後も残っていれば、現金として相続財産に入ります。
重加算税になるのはどんな時?
重加算税は、財産を隠したり、事実を偽ったりした時にかかる、最も重い加算税です。
- 預金や現金をわざと申告から外した
- 帳簿や書類を書き換えた
- 家族名義に移して、亡くなった人の財産ではないように見せた
うっかりの入れ忘れと、隠したことは扱いが違います。こんな会話が出たら、立ち止まってみてください。
「この口座、言わなければ分からないんじゃない?」
「隠したと見られたら重い税金がかかるから、ちゃんと入れておこう」
重加算税の対象になると、税金の負担が大きく増えるだけでなく、調査の範囲も広がりやすくなります。
申告漏れに気づいたらどうする?
ここが大事なところです。申告漏れに自分で気づいたら、税務署から調査の連絡が来る前に、修正申告をしておきましょう。
調査の通知の前に自分から修正すれば、過少申告加算税がかからなかったり、軽くなったりすることがあります。延滞税は、納める日が遅くなるほど増えるので、早く納めたほうが負担は小さくなります。
- 漏れていた財産の内容と、亡くなった日の評価額を確かめる
- 相続税を計算し直す
- 修正申告書を税務署に出す
- 増えた相続税と延滞税を納める
反対に、納めすぎていたと分かった時は、更正の請求で取り戻せます。期限は原則として法定申告期限から5年以内です。
申告漏れの修正は、財産の評価から計算し直すので、自分でやるのは難しいことも。最初の申告を税理士に頼んでいない、土地や名義預金の扱いに自信がない、という場合は、早めに税理士に相談すると安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
申告の期限や流れは相続税の申告期限、申告のやり方は相続税申告のやり方で紹介しています。
よくある質問
相続税の追徴課税とは何ですか?
申告が足りなかった分の相続税(本税)に、延滞税と加算税を足したものです。加算税には過少申告加算税・無申告加算税・重加算税があります。
400万円の申告漏れで追徴課税はいくらですか?
遺産の額や相続人の数で変わります。例えば子1人で5,000万円と申告していた場合、400万円を足すと本税は60万円増え、これに延滞税と加算税がかかります。
相続税の申告漏れに気づいたらどうすればいいですか?
税務署から調査の連絡が来る前に修正申告をしましょう。自分から修正すると、過少申告加算税がかからなかったり軽くなったりすることがあります。
まとめ
- 追徴課税は、不足分の相続税に延滞税と加算税を足したものです。
- 400万円の漏れでも、増える本税は遺産の額や相続人の数で変わります。
- 税務署は所得の記録や金融機関への照会で、申告漏れを見つけています。
- 漏れに気づいたら、調査の連絡が来る前に修正申告をしておきましょう。