当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『親と同居していると、相続税が8割安くなるらしい』と聞いて、自分の家は当てはまるのか気になりますよね。
結論から言うと、8割減るのは相続税そのものではなく、自宅の土地の評価額です。親と同居していた子がその土地を相続し、申告期限まで住み続けて持ち続ければ、330㎡までの部分の評価額を80%減らせます。
この記事では、同居の条件と、二世帯住宅で気をつけたい登記の違いを見ていきます。
親と同居で相続税が8割減る、の正体
- 8割減るのは、亡くなった人が住んでいた自宅の土地の評価額です(小規模宅地等の特例の特定居住用宅地等)。
- 対象は330㎡までの部分で、評価額を80%減らせます。
- 同居していた子が使うには、相続の直前から申告期限まで住み続け、土地を持ち続けることが条件です。
- 配偶者が相続する場合は、住み続けなどの条件はありません。
- 特例を使うには申告が必要で、相続税が0円になっても申告書を出します。
相続税は、遺産の評価額の合計から基礎控除を引いて計算します。自宅の土地は遺産の中でも大きな割合を占めやすいので、ここが8割下がると税額は大きく変わるんです。
『同居さえしていればいい』と思われがちですが、条件はもう少し細かくあります。特例の全体像は相続税とは?仕組みと計算の流れもあわせて見てみてください。
同居していると相続税はいくら変わる?計算例
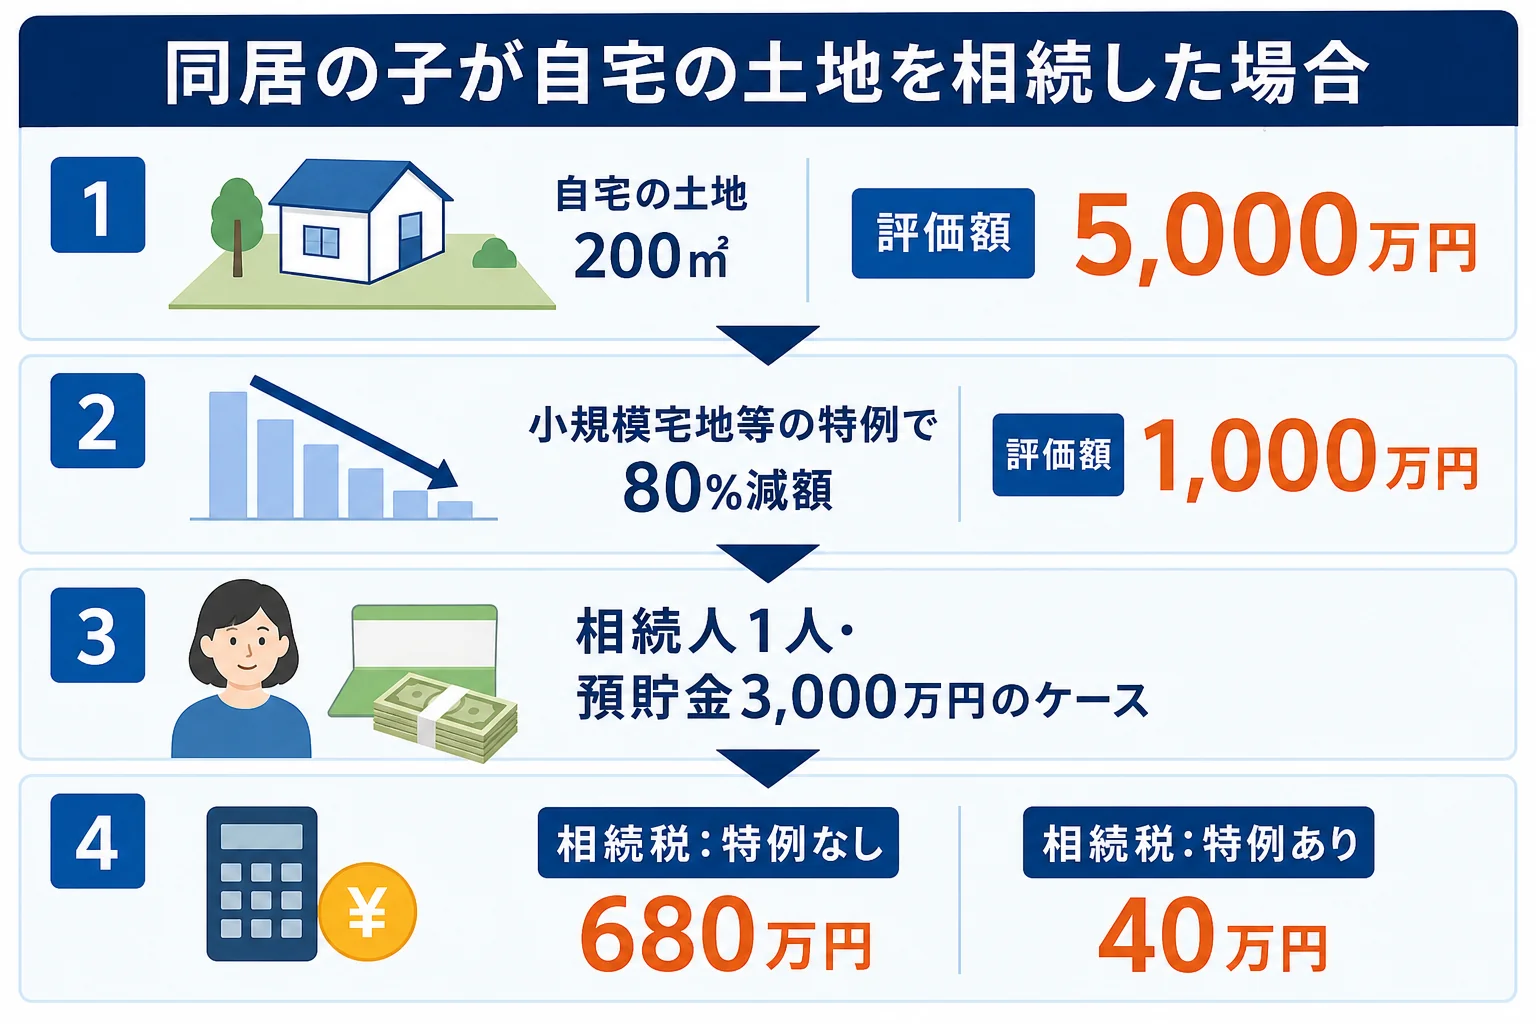
例えば、母はすでに亡くなっていて、父が亡くなり、同居していた長男1人が相続するケースで考えます。
財産は、自宅の土地(200㎡・評価額5,000万円)と預貯金3,000万円とします。建物の評価はここでは省きます。
| 項目 | 特例なし | 特例あり |
|---|---|---|
| 自宅の土地 | 5,000万円 | 1,000万円 |
| 預貯金 | 3,000万円 | 3,000万円 |
| 合計 | 8,000万円 | 4,000万円 |
| 基礎控除(相続人1人) | 3,600万円 | 3,600万円 |
| 課税遺産総額 | 4,400万円 | 400万円 |
| 相続税 | 680万円 | 40万円 |
特例ありの土地は、5,000万円 ×(1 − 80%)=1,000万円です。相続税は、特例なしだと4,400万円 × 20% − 200万円=680万円、特例ありだと400万円 × 10%=40万円になります。
同じ家なのに、640万円もの差が出る計算です。
土地の評価額が大きい都市部ほど、この差は大きくなります。逆に、特例を使わなくても基礎控除以下に収まる家なら、相続税はかからず申告も不要です。
特例を使うには、申告書に計算の明細書や遺産分割協議書の写しなどを添付します。分け方が決まっていないと使えない点にも気をつけておきましょう。
基礎控除や速算表の使い方は、相続税の基礎控除とはと相続税の税率と速算表で解説しています。
同居要件をチェック。同居期間は何年必要?
同居していた親族が特定居住用宅地等の特例を使う条件は、次のとおりです。
- 亡くなった人の自宅の土地を相続または遺贈で取得した
- 相続の直前から、亡くなった人と同じ建物に住んでいた
- 相続の直前から申告期限まで、引き続きその建物に住んでいる
- 相続の時から申告期限まで、その土地を持ち続けている
『同居期間は何年以上必要?』という質問はとても多いですよね。条件は「相続の直前から住んでいること」で、何年以上という期間の決まりはありません。
ただし、形だけ住民票を移しても、実際に住んでいなければ同居とは認められません。生活の拠点がその家にあるかどうかで判断されます。
逆に気をつけたいのが、申告期限までの間に家を売ったり、引っ越したりすることです。亡くなった翌日から10か月の申告期限までは、住み続け・持ち続けが条件になります。
世帯分離していても同居になる?
介護保険料などの関係で、住民票の世帯を分けている家庭もありますよね。この特例で見るのは、同じ建物に実際に住んでいたかどうかです。
住民票の世帯が分かれていることだけで、同居でないと判断されるわけではありません。ただ、生活の実態を説明できるようにしておくことが大事です。
申告期限が過ぎたら売ったり引っ越したりしていい?
『親の家は広すぎるから、いずれは売りたい』という方もいますよね。特例の条件は申告期限までの住み続け・持ち続けなので、期限を過ぎた後に売っても、使った特例が取り消されることはありません。
ただし、申告期限の前に売ったり、引っ越したりすると特例は使えなくなります。売るタイミングは申告期限の後にしておきましょう。
相続した家を売る時の税金は、別に譲渡所得として計算します。相続税を納めた人が申告期限の翌日から3年以内に売れば、取得費加算の特例を使えることもあります。
親に配偶者がいる場合は誰が相続するのがいい?
父が亡くなり母が健在なら、母が自宅の土地を相続しても特例を使えます。配偶者には、住み続けなどの条件がありません。
ただ、母が亡くなった時(二次相続)にも同じ土地が相続されます。その時に同居の子がいれば、改めて特例を使える可能性があります。一次と二次のどちらで誰が相続するかで、合計の税額が変わることを覚えておきましょう。
二世帯住宅は登記の仕方で結果が変わる
二世帯住宅は、玄関や台所が別々でも、登記の仕方によって特例の範囲が変わります。
| 二世帯住宅の登記 | 特例の対象になる部分 |
|---|---|
| 区分所有の登記をしていない(1つの建物として登記) | 亡くなった人や親族が住んでいた部分すべて |
| 区分所有の登記をしている(親の部分・子の部分で別々) | 亡くなった人が住んでいた部分だけ |
例えばこんな会話です。
「1階が親、2階が自分たちで、玄関も別。これって同居になるの?」
「区分所有の登記をしていなければ、建物全体で同居と同じように扱えるよ」
これから二世帯住宅を建てる時は、登記の仕方まで相談しておくと安心です。すでに区分所有の登記をしている場合は、子の住む部分の敷地には特定居住用の特例が使えないことがあります。
親が老人ホームに入っていた場合は?
親が亡くなる前に老人ホームに入っていた場合でも、要介護認定などを受けていて決められた施設に入居していたなら、元の自宅の土地に特例を使える可能性があります。
その場合、元の自宅に住み続けていた子は、同居親族として扱える可能性があります。入居の時期や、空いた家を人に貸していないかなど、ほかにも確認する点があります。
同居していない子でも、親に配偶者がいない、自分も持ち家に住んでいないなどの条件を満たせば、いわゆる「家なき子」として特例を使える道があります。
自宅の土地がある方、二世帯住宅や老人ホーム入居で要件に当てはまるか迷う方は、相続に慣れた税理士に確認すると、使える特例を漏らさずに申告できます。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
親と同居していれば相続税は8割減りますか?
減るのは相続税そのものではなく、自宅の土地の評価額です。同居していた子が相続し、申告期限まで住み続け・持ち続ければ、330㎡まで評価額を80%減らせます。
相続税の特例を使うには、同居期間は何年必要ですか?
何年以上という決まりはなく、相続の直前から同じ建物に住んでいたことが条件です。ただし実際に生活していることが前提で、住民票を移しただけでは認められません。
二世帯住宅でも小規模宅地等の特例は使えますか?
使えます。区分所有の登記をしていなければ、親や親族が住んでいた部分すべてが対象です。区分所有の登記をしていると、亡くなった人が住んでいた部分だけになります。
まとめ
- 8割減るのは、自宅の土地の評価額(330㎡まで)です。
- 同居の子は、相続の直前から申告期限まで住み続け・持ち続けることが条件です。
- 同居期間の長さの決まりはありませんが、生活の実態が必要です。
- 二世帯住宅は、区分所有の登記をしているかで対象の範囲が変わります。
- 特例を使うには申告が必要です。