当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が住んでいた家を相続することになり、『この家だけで相続税がかかるの?』『いくらくらいになるの?』と不安になっていませんか。
結論から言うと、自宅の評価は売れる値段より低くなることが多く、配偶者や同居の家族が相続すれば土地の評価を8割下げられる特例もあります。この記事を読めば、自分の家の相続税評価額の出し方と、相続税がかかるかの目安がわかります。
自宅の相続税はどう計算する?
自宅の相続税評価額は「建物=固定資産税評価額」「土地=路線価方式または倍率方式」で出し、預金など他の財産と合計して計算します。合計が基礎控除(3,000万円 + 600万円 × 法定相続人の数)以下なら相続税はかかりません。土地は小規模宅地等の特例で330㎡まで80%減額できることがあります。
家を相続した時の相続税は、家だけで計算するわけではありません。預金や株、生命保険金なども含めた財産の合計で決まります。
自宅の評価のしかたは、建物と土地で分かれます。
| 財産 | 評価のしかた | 調べ方 |
|---|---|---|
| 建物(一戸建て・マンションの建物部分) | 固定資産税評価額 | 毎年届く固定資産税の課税明細書 |
| 土地(市街地) | 路線価 × 面積(形などで補正) | 国税庁の路線価図 |
| 土地(郊外など) | 固定資産税評価額 × 倍率 | 国税庁の評価倍率表 |
| 居住用の区分所有マンション | 2024年1月1日以降は新しい評価方法 | 国税庁の資料 |
土地の評価のくわしい手順は相続税の計算方法でも確認できます。
一戸建ての相続税を計算してみよう
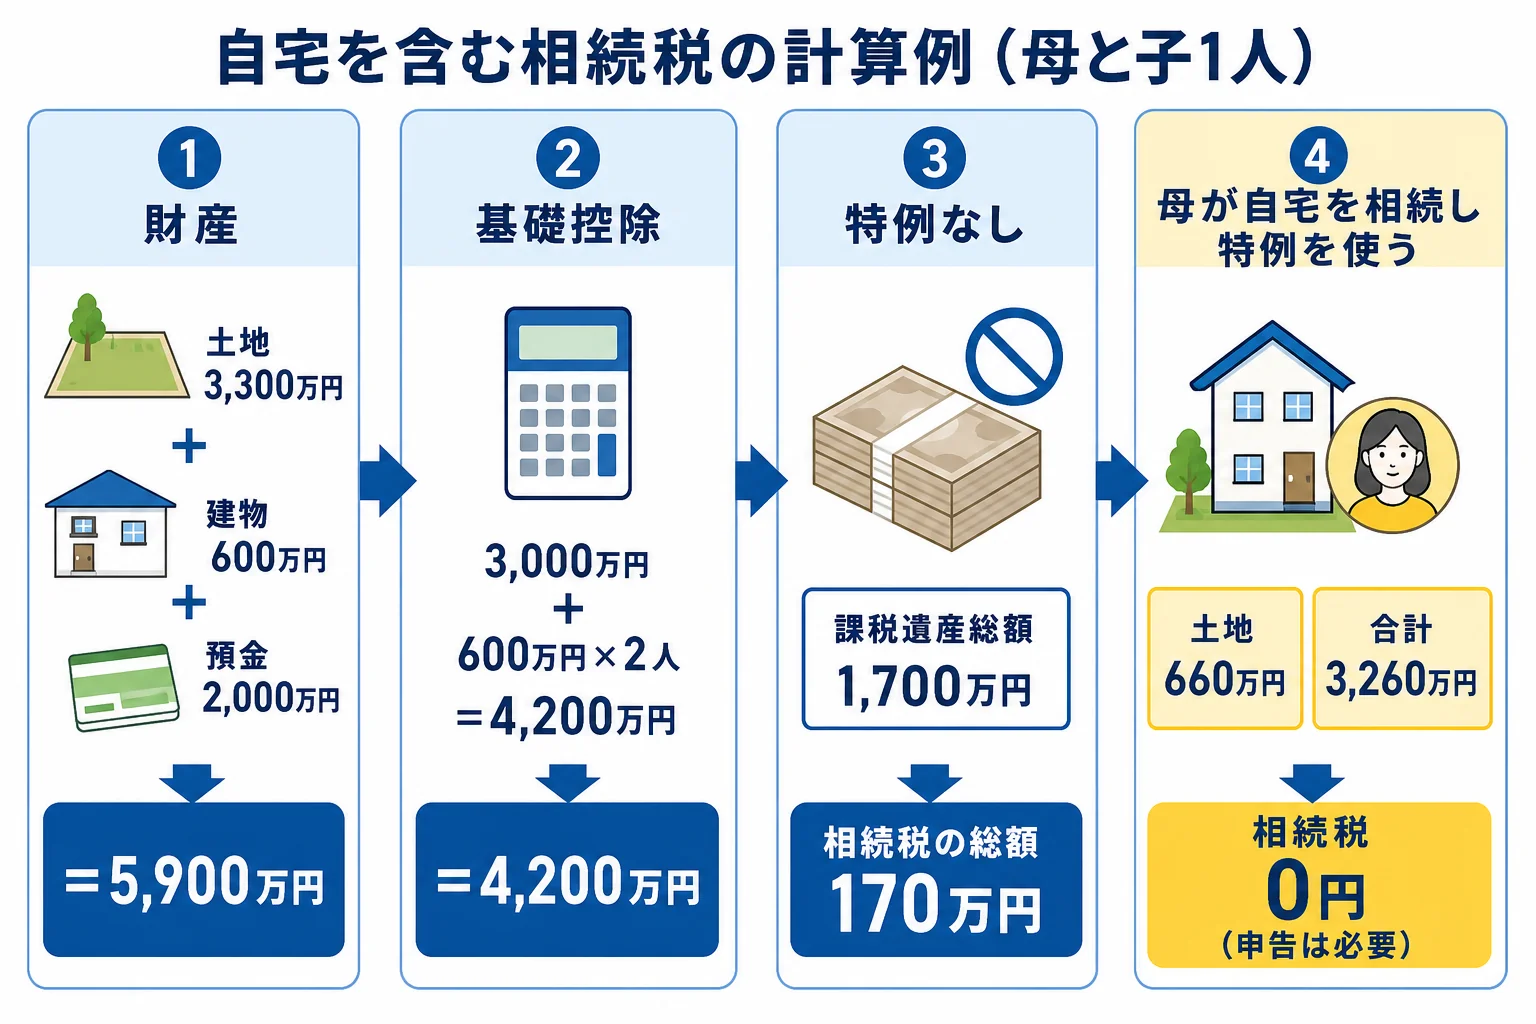
例えば、父が亡くなり、母と子1人が相続するケースで考えてみます。
- 自宅の土地:路線価20万円/㎡ × 165㎡ = 3,300万円(補正はないものとする)
- 自宅の建物:固定資産税評価額600万円
- 預金:2,000万円
- 基礎控除:3,000万円 + 600万円 × 2人 = 4,200万円
| ケース | 財産の合計 | 課税遺産総額 | 相続税の総額 |
|---|---|---|---|
| 特例を使わない | 5,900万円 | 1,700万円 | 170万円 |
| 母が自宅を相続し小規模宅地等の特例を使う(土地は660万円に) | 3,260万円 | 0円 | 0円 |
特例を使わない場合、1,700万円を母と子で半分ずつ分けたと仮定し、それぞれ850万円 × 10% = 85万円、合計170万円になります。その後、母が相続した分には配偶者の税額軽減も使えます。
ここが大事なところです。特例や配偶者の税額軽減で0円になる場合でも、相続税の申告は必要なんです。申告しないと特例は使えません。
自分の家族構成で基礎控除がいくらになるかは、相続税の基礎控除で確認しておきましょう。
築40年・築50年の一戸建ての建物はいくら?
『築50年の古い家なら、建物の評価はゼロでしょ?』と思う方は多いはずです。実は、古い家でも固定資産税評価額はゼロにはなりません。
建物は、固定資産税の課税明細書に載っている評価額がそのまま相続税評価額になります。築40年、築50年の家でも、明細書に評価額があればその金額で評価します。
リフォームしていた場合
リフォームや増築をしていても、固定資産税評価額に反映されていないことがあります。その場合は、増改築の部分を別に評価して加える必要があるとされています。
「去年、台所とお風呂を全部新しくしたんだけど」
「固定資産税の評価額が変わっていなければ、その分を別に考える必要があるかもしれません」
こんなケースは、工事の契約書や領収書を残しておきましょう。
固定資産税と相続税の関係
『固定資産税を毎年払っているのに、相続税もかかるの?』という疑問もよく聞きます。固定資産税は持っている間に毎年かかる税金で、相続税は財産を受け継いだ時に1回だけかかる税金です。
ただ、建物の相続税評価額や、倍率方式の土地の評価には、固定資産税評価額を使います。課税明細書は、相続税を考える時の大事な資料なんです。
明細書が見つからない時は、市区町村の窓口で「名寄帳」を取ってみてください。亡くなった人がその市区町村に持っていた不動産を一覧で確認できます。
タワマン・マンションを相続した時の相続税
マンションは、建物の評価額と、敷地のうち自分の持分の評価額を足して計算します。
これまで、タワマンなどのマンションは、相続税評価額が売れる値段よりかなり低くなることがありました。そこで、2024年1月1日以降の相続・贈与から、居住用の区分所有マンションには新しい評価方法が使われています。
『タワマンを買えば相続税が大きく減る』という話を聞いたことがあるかもしれません。今はルールが変わっているので、昔の情報をうのみにしないようにしましょう。
マンションの敷地も、要件を満たせば小規模宅地等の特例の対象になります。
住宅ローン・親子ローンと相続税
住宅ローンは差し引ける?
亡くなった人の住宅ローンが残っている場合、その残高は債務として財産から差し引けます。
ただし、団体信用生命保険(団信)に入っていて、保険でローンが完済される場合は、遺族が返す借金ではないので差し引けません。
親子ローンの場合
親子ローンは、親と子が一緒に住宅ローンを返していく仕組みです。親が亡くなった後、親の分の返済が子に残るなら、その残高は債務として差し引ける場合があります。
一方で、子が返すべき分を親が払っていた場合は、贈与とみなされることもあります。誰がいくら返していたかを、通帳で説明できるようにしておくと安心です。
住宅を購入・贈与する時の相続税の注意点
生前に住宅を購入すると評価が下がる
現金で家を買うと、現金のままより相続税評価額が低くなることがあります。ただし、行き過ぎた対策は、評価額どおりの課税が認められないこともあります。
子の住宅購入資金を贈与する
親から子へ、住宅を買うためのお金を贈与する場合は、住宅取得等資金の贈与の非課税が使えます。省エネ等住宅なら1,000万円、それ以外なら500万円までです(2024年1月1日から2026年12月31日までの贈与)。
婚姻期間20年以上の夫婦なら、贈与税の配偶者控除で自宅やその購入資金を最高2,000万円まで贈与できます。
自宅を相続した後の期限
家を相続したら、税金のほかに名義変更の期限もあります。
- 遺言書の有無を確認し、相続人全員で誰が自宅を相続するか話し合う
- 相続税がかかるか、特例を使うかを確認し、亡くなった日の翌日から10か月以内に申告・納付する
- 取得を知った日から3年以内に相続登記をする(2024年4月1日から義務)
自宅の評価は、土地の形や小規模宅地等の特例の要件で金額が大きく変わります。土地が広い、同居していない子が相続する、マンションの評価が気になる、という方は、税理士に試算してもらうと判断が早くなります。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
自宅だけで相続税はかかりますか?
自宅と他の財産の合計が基礎控除(3,000万円 + 600万円 × 法定相続人の数)を超えればかかります。配偶者や同居の子が相続すれば、小規模宅地等の特例で土地を330㎡まで80%減額できることがあります。
相続税の建物の評価は固定資産税評価額でいいですか?
はい。自分で使っている建物は、固定資産税評価額がそのまま相続税評価額になります。人に貸している建物は借家権割合の分だけ下がります。
住宅ローンが残っていたら相続税はどうなりますか?
残高は債務として差し引けます。ただし、団体信用生命保険で完済される分は差し引けません。
まとめ
- 自宅の建物は固定資産税評価額、土地は路線価方式か倍率方式で評価する
- 築年数が古くても、固定資産税評価額があればその金額で評価する
- 小規模宅地等の特例で、自宅の土地を330㎡まで80%減額できることがある
- 特例を使って0円になる時も、相続税の申告は必要
- 住宅ローンは差し引けるが、団信で完済される分は差し引けない