当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『相続税って、自分で計算できるの?』『どこから手をつければいいか分からない』と、計算式を前に手が止まっている方も多いですよね。
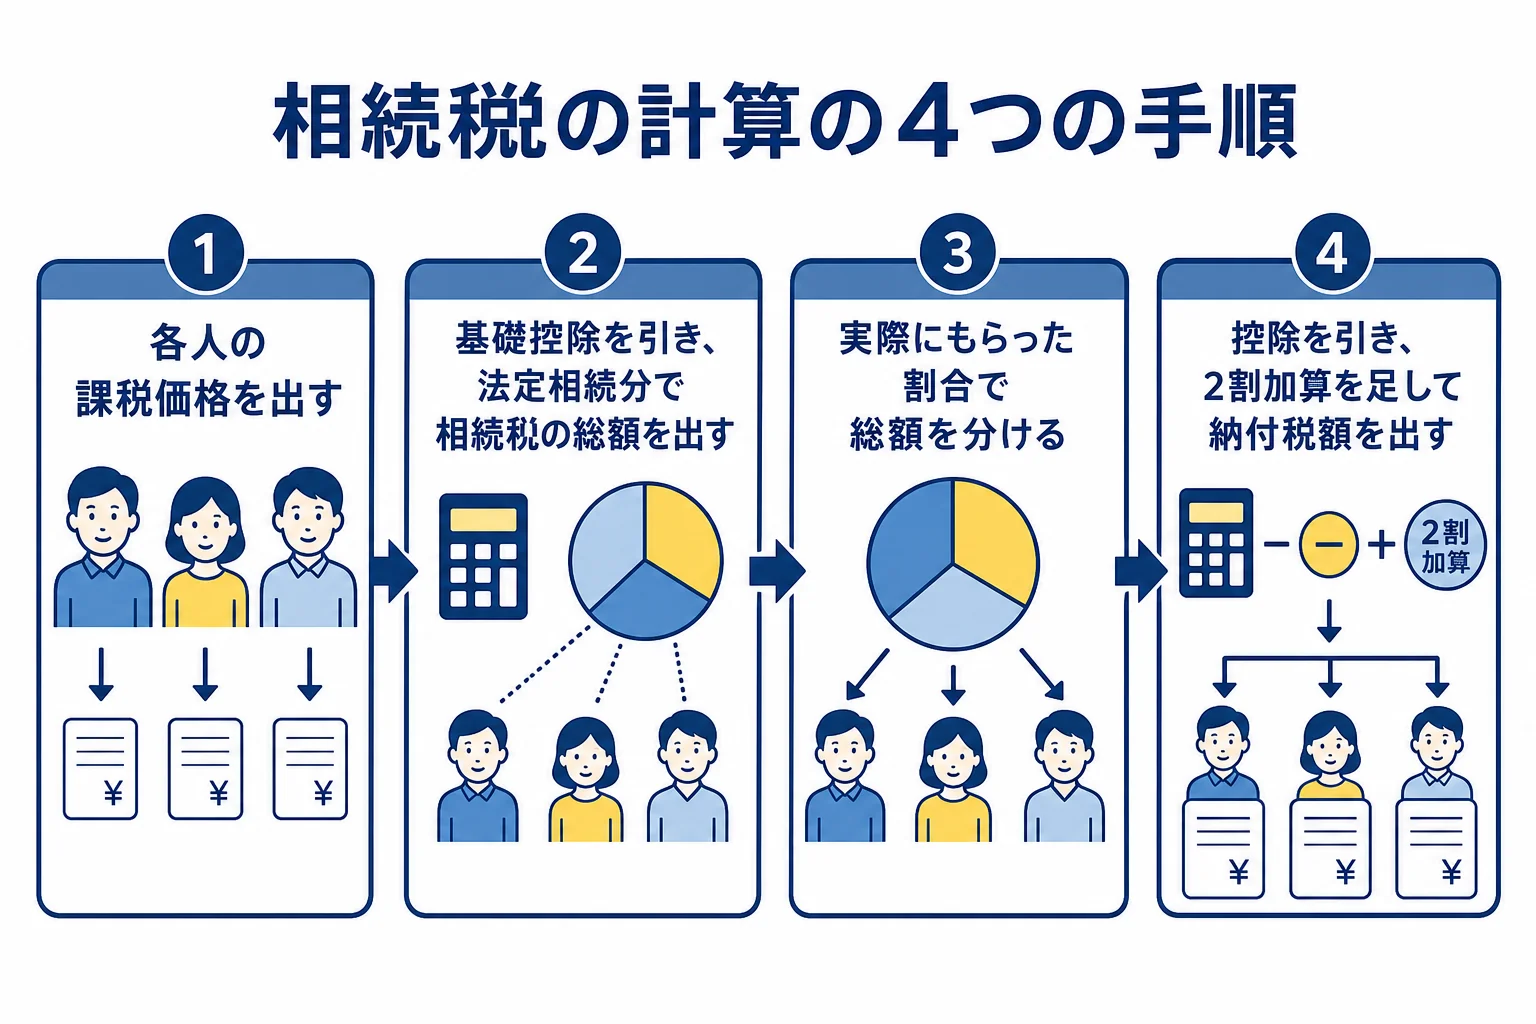
結論から言うと、相続税の計算は「課税価格を出す」「相続税の総額を出す」「各人に分ける」「控除を引く」の4つの手順です。順番さえ分かれば、電卓で概算までは出せます。
この記事では、妻と子2人のケースを例に、実際の数字で最初から最後まで一緒に計算していきます。
相続税の計算方法は4つの手順
- 手順1: 各人の課税価格を出す(もらった財産−借金・葬式費用+加算する贈与)
- 手順2: 基礎控除を引き、法定相続分で分けたと仮定して速算表で「相続税の総額」を出す
- 手順3: 相続税の総額を、実際にもらった割合で各人に分ける
- 手順4: 配偶者の税額軽減などの控除を引き、2割加算があれば足して納付税額を出す
相続税の計算でつまずきやすいのは、手順2と手順3の違いなんです。
手順2では「法律の割合で分けたと仮定」して、家族全体で納める税金の総額を決めます。手順3で初めて「実際に誰がいくらもらったか」を使います。
『実際の分け方で税金が決まるんじゃないの?』と思いますよね。
実は、総額は分け方に関係なく、相続人の人数と続柄で決まります。分け方で変わるのは、その総額を誰が負担するかです。
手順1:相続税の課税価格を計算する
最初に、相続人ごとに「課税価格」を出します。課税価格とは、相続税の対象になる財産の金額のことです。
相続・遺贈でもらった財産 + みなし相続財産(生命保険金など)− 非課税財産 − 債務・葬式費用 + 加算する生前贈与 = 課税価格
財産に含めるもの
現金・預金・土地・家・株などの財産は、相続税の評価額で計算します。土地は路線価方式か倍率方式、建物は固定資産税評価額、上場株式は亡くなった日の終値などで評価します。
家族名義の預金でも、実際は亡くなった人のお金だった「名義預金」は、相続財産に含めます。
亡くなった人が保険料を払っていた生命保険金や死亡退職金も「みなし相続財産」として含めます。ただし、相続人が受け取った分には、それぞれ500万円×法定相続人の数の非課税枠があります。
差し引けるもの
- 借入金・未払いの税金などの債務
- 葬式費用(香典返し・四十九日などの法要・墓石の購入費は含まない)
- 墓地・墓石・仏壇などの祭祀財産(そもそも非課税)
- 生命保険金・死亡退職金の非課税枠
足し戻す生前贈与
亡くなる前の贈与も、一部は足し戻します。2024年1月1日以降の暦年贈与は、相続開始前7年以内の分が対象です(加算期間は段階的に延び、延長された4年分は合計100万円まで加算しません)。
相続時精算課税を選んでいた贈与は、年110万円の基礎控除を超えた部分を加算します。
各人の課税価格は千円未満を切り捨て、それを合計して「課税価格の合計」を出します。
手順2:相続税の総額を計算する
次に、家族全体で納める「相続税の総額」を出します。
基礎控除を引いて課税遺産総額を出す
課税価格の合計から、基礎控除を引きます。
3,000万円 + 600万円 × 法定相続人の数
相続放棄をした人も人数に数えます。養子は、実子がいれば1人、いなければ2人までです。
課税価格の合計が基礎控除以下なら、相続税はかかりません。超えた分が「課税遺産総額」です。
法定相続分で分けて速算表を当てはめる
課税遺産総額を、法定相続分で分けたと仮定します。配偶者と子なら1/2ずつ(子が複数なら1/2を均等に)、配偶者と親なら2/3と1/3、配偶者と兄弟姉妹なら3/4と1/4です。
分けた一人分(千円未満切り捨て)に、速算表の税率をかけて控除額を引きます。
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | なし |
| 3,000万円以下 | 15% | 50万円 |
| 5,000万円以下 | 20% | 200万円 |
| 1億円以下 | 30% | 700万円 |
| 2億円以下 | 40% | 1,700万円 |
| 3億円以下 | 45% | 2,700万円 |
| 6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
一人ずつの税額を合計したものが「相続税の総額」です。税率の仕組みは相続税の税率と速算表で詳しく解説しています。
手順3・4:各人の相続税額と納付税額を出す
手順3:実際にもらった割合で按分する
相続税の総額を、各人の課税価格の割合で分けます。
相続税の総額 × その人の課税価格 ÷ 課税価格の合計
手順4:控除と2割加算で納付税額を出す
最後に、人ごとの事情を反映させます。
| 調整 | 内容 |
|---|---|
| 2割加算(増える) | 配偶者・子・父母以外が取得した場合(兄弟姉妹・甥姪・孫養子など) |
| 贈与税額控除 | 加算した贈与で払った贈与税を差し引く |
| 配偶者の税額軽減 | 1億6,000万円か法定相続分のどちらか多い額まで非課税 |
| 未成年者控除 | (18歳−相続時の年齢)×10万円 |
| 障害者控除 | (85歳−年齢)×10万円(特別障害者は20万円) |
| 相次相続控除 | 10年以内に続けて相続があった場合 |
子が先に亡くなっていて代わりに相続する孫(代襲相続人)は、2割加算の対象外です。
控除の一覧は相続税の控除・特例一覧でまとめています。
相続税の計算例:妻と子2人・遺産8,000万円
ここからは具体例です。夫が亡くなり、妻と子2人(長男・次男)が相続するケースで計算してみます。
| 財産・債務 | 評価額 | 取得した人 |
|---|---|---|
| 自宅の土地 | 3,000万円 | 妻 |
| 自宅の建物 | 500万円 | 妻 |
| 預貯金 | 3,300万円 | 妻300万円・長男1,000万円・次男2,000万円 |
| 上場株式 | 1,000万円 | 長男 |
| 生命保険金 | 2,000万円 | 妻(受取人) |
| 借入金・葬式費用 | ▲300万円 | 妻が負担 |
手順1:課税価格
生命保険金2,000万円のうち、非課税枠は500万円×3人=1,500万円。課税されるのは500万円です。
- 妻: 土地3,000万円+建物500万円+預金300万円+保険金500万円−債務300万円=4,000万円
- 長男: 預金1,000万円+株1,000万円=2,000万円
- 次男: 預金2,000万円
- 課税価格の合計: 4,000万円+2,000万円+2,000万円=8,000万円
手順2:相続税の総額
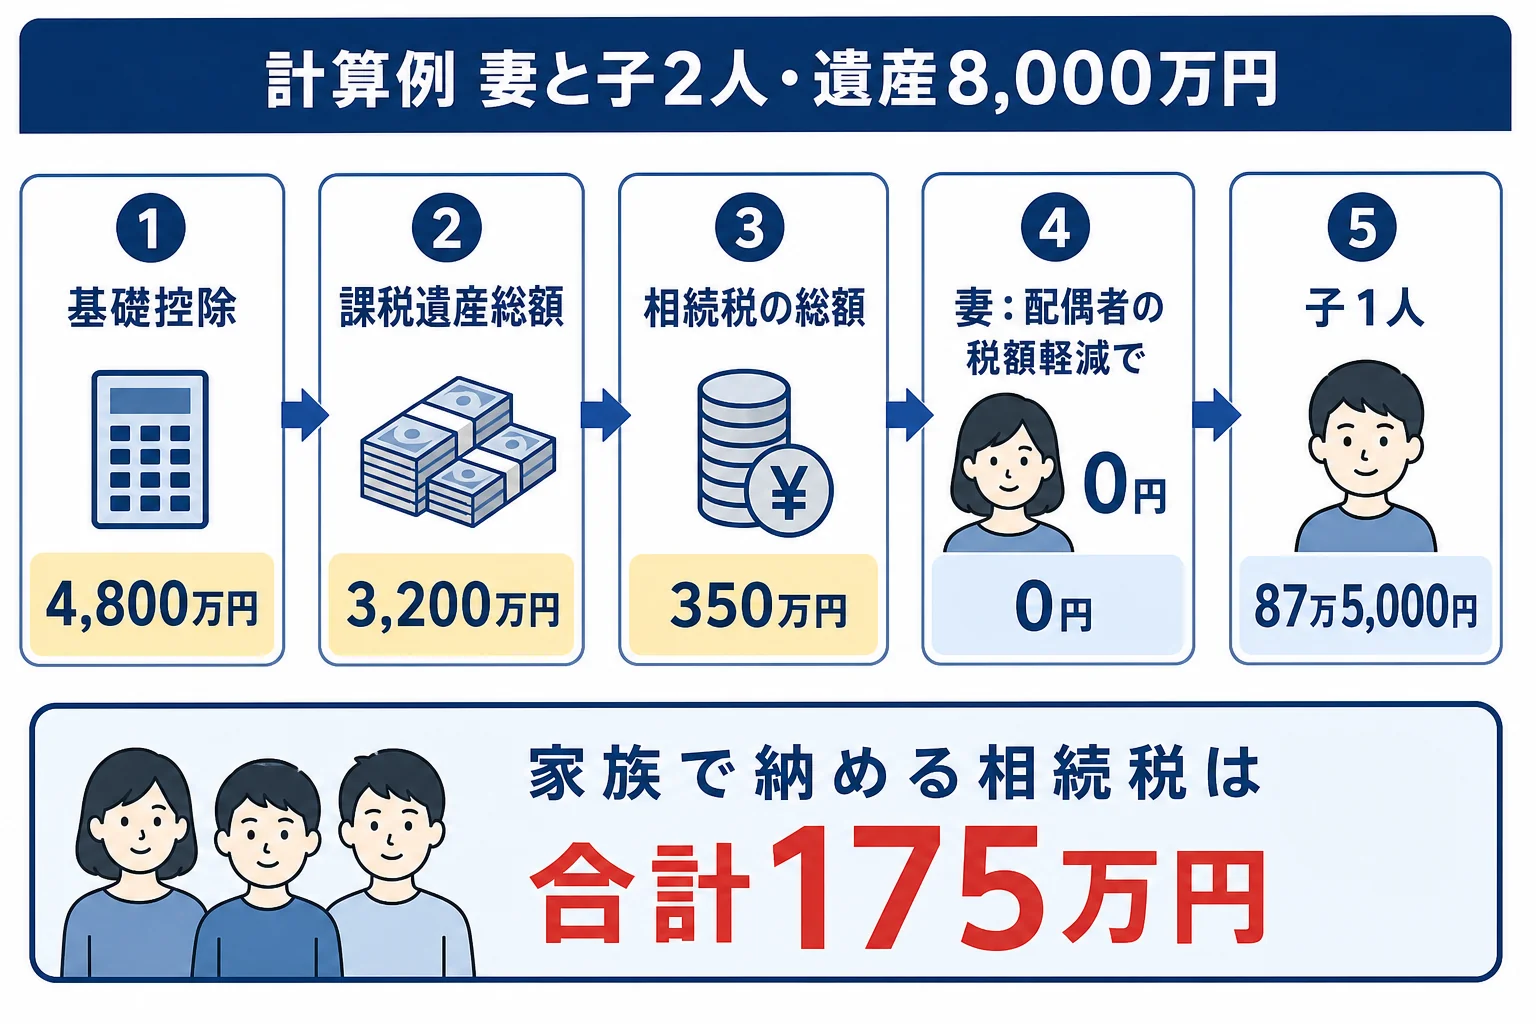
- 基礎控除: 3,000万円+600万円×3人=4,800万円
- 課税遺産総額: 8,000万円−4,800万円=3,200万円
- 妻の法定相続分(1/2): 1,600万円×15%−50万円=190万円
- 子1人の法定相続分(1/4): 800万円×10%=80万円
- 相続税の総額: 190万円+80万円×2人=350万円
手順3・4:各人の納付税額
| 相続人 | 取得割合 | 按分した税額 | 調整 | 納付税額 |
|---|---|---|---|---|
| 妻 | 50% | 175万円 | 配偶者の税額軽減 | 0円 |
| 長男 | 25% | 87万5,000円 | なし | 87万5,000円 |
| 次男 | 25% | 87万5,000円 | なし | 87万5,000円 |
| 合計 | 全体 | 350万円 | 175万円 |
妻の取得額4,000万円は1億6,000万円以下なので、配偶者の税額軽減で妻の税額は0円です。家族で納める相続税は合計175万円になります。
ここで大事なのは、妻の税額が0円でも申告が必要という点です。配偶者の税額軽減は、申告しないと使えません。
自宅の土地に小規模宅地等の特例が使えたら
この例で、自宅の土地に小規模宅地等の特例(特定居住用・330㎡まで80%減額)が使えた場合も見ておきましょう。
土地の評価3,000万円が80%減って600万円になると、課税価格の合計は5,600万円です。基礎控除4,800万円を引いた課税遺産総額は800万円になります。
妻の法定相続分400万円×10%=40万円、子1人200万円×10%=20万円で、相続税の総額は80万円。特例がない場合の350万円から大きく下がります。
『それなら、特例を使えばいいだけでは?』と思いますよね。
ただ、特例には同居や居住の継続などの要件があり、使えるかどうかはケースしだいです。要件を満たすかは税理士に確認しておきましょう。特例の概要は相続税の控除・特例一覧でも紹介しています。
土地の評価や特例で税額が何百万円も変わるのが、相続税の計算の難しいところです。土地がある、相続人が多い、申告期限が近い。こんな場合は、計算と申告を税理士に任せると安心です。
相続税の申告・相談先に迷ったら
相続に強い税理士を
税理士ドットコムで無料紹介
知り合いに税理士がいない、どこに頼めばいいか分からない。そんな方も多いですよね。
土地や自宅がある、相続人が多いといった場合は、相続税の申告に慣れた税理士に早めに相談すると、手続きがぐっと楽になります。

- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
申し込みは、お探しの地域を選んで、かんたんな質問に答えるだけ。全5ステップで、入力の目安は30秒です。

かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
配偶者がいない場合(子2人だけ)だとどうなる?
同じ遺産8,000万円を、母がすでに亡くなっていて子2人だけで相続するケースも比べてみましょう。
- 基礎控除: 3,000万円+600万円×2人=4,200万円
- 課税遺産総額: 8,000万円−4,200万円=3,800万円
- 子1人の法定相続分(1/2): 1,900万円×15%−50万円=235万円
- 相続税の総額: 235万円×2人=470万円
2人で半分ずつ相続すれば、1人235万円ずつです。
妻と子2人のケース(納付は合計175万円)と比べると、配偶者がいないだけで負担が大きく変わることが分かりますよね。基礎控除が1人分減るうえ、配偶者の税額軽減も使えないからです。
「一人に全部」相続したら相続税はどうなる?
『遺産を一人に全部相続させたら、税金は安くなる?』という疑問もよく聞きます。
結論から言うと、相続税の総額は変わりません。総額は手順2で、法定相続分で分けたと仮定して決まるからです。
先ほどの例で、長男が8,000万円を全部相続したとしても、相続税の総額は350万円のまま。長男が350万円を全部納めることになります。
一方、妻が全部を相続すると、配偶者の税額軽減で今回の相続税は0円になります。
ただ、その後に妻が亡くなった時の「二次相続」では、配偶者がいないため基礎控除も軽減も小さくなり、子の負担が増えることがあります。分け方は、二次相続まで含めて考えておきたいところです。
相続税を自分で計算する時の注意点
相続税の計算は、自分でもできます。ただ、ミスが起きやすいポイントがあります。
- 預金だけで判断し、土地や生命保険金、名義預金を入れ忘れる
- 土地を買った時の値段や売れそうな値段で計算してしまう
- 課税遺産総額に、そのまま速算表の税率をかけてしまう
- 法定相続人の数え方(相続放棄した人・養子)を間違える
- 7年以内の生前贈与を足し戻し忘れる
特に気をつけたいのが、課税遺産総額にそのまま税率をかけてしまう間違いです。
先ほどの例で、課税遺産総額3,200万円に20%をかけて200万円を引くと440万円。正しい総額350万円より90万円も多くなってしまいます。
概算はシミュレーションで、正確な額は専門家と
概算を知りたいだけなら、計算ツールを使うのも手です。使い方は相続税の計算シミュレーションで紹介しています。
ただし、土地の評価や特例の判断は、ツールでは正確に出せません。申告まで見すえるなら、評価額を正しく出すことが計算の出発点になります。
申告・納付の期限は、亡くなったことを知った日の翌日から10か月以内です。計算に時間がかかりそうなら、早めに動き出しておきましょう。
知り合いに税理士がいない方へ
相続に強い税理士を
税理士ドットコムで無料紹介
- 全国7,500名以上の登録税理士から、相続に強い税理士を紹介
- 紹介は無料、24時間365日受付
- 最短当日に税理士を紹介してもらえる
- 東証プライム上場の弁護士ドットコム株式会社が運営
かんたん30秒・24時間365日受付
税理士ドットコムで相続に強い税理士を探す(無料)
税理士ドットコムの紹介ページに移動します
よくある質問
相続税の計算方法を簡単に教えてください。
「課税価格を出す」「基礎控除を引いて法定相続分で分け、速算表で相続税の総額を出す」「実際にもらった割合で分ける」「控除を引き2割加算を足す」の4つの手順で計算します。
相続税の課税価格とは何ですか?
相続税の対象になる財産の金額です。もらった財産とみなし相続財産から、非課税財産と債務・葬式費用を引き、7年以内などの生前贈与を足して出します。千円未満は切り捨てます。
遺産を一人に全部相続させると相続税は変わりますか?
相続税の総額は変わりません。総額は法定相続分で分けたと仮定して決まるためです。ただし配偶者が全部相続すると、配偶者の税額軽減で今回の税額は大きく下がります。
相続税は自分で計算できますか?
概算は自分でも出せます。ただし土地の評価や小規模宅地等の特例の判断は難しく、税額が大きく変わることがあります。申告まで考えるなら税理士に確認すると安心です。
相続税の端数処理はどうしますか?
各人の課税価格と、法定相続分に応ずる取得金額は、それぞれ千円未満を切り捨てて計算します。
まとめ
- 相続税の計算は「課税価格」「相続税の総額」「各人への按分」「控除と2割加算」の4手順
- 相続税の総額は、法定相続分で分けたと仮定して速算表で出す
- 総額は分け方では変わらず、分け方で変わるのは誰が負担するか
- 妻と子2人・遺産8,000万円なら、総額350万円・納付は子2人で175万円
- 小規模宅地等の特例が使えると、税額が大きく下がることがある
- 配偶者の税額軽減や特例を使う時は、税額0円でも申告が必要
まずは手元の通帳や固定資産税の納税通知書を見ながら、この記事の計算例と同じ表を自分の家の数字で作ってみてください。どの財産が大きいかが分かるだけでも、次に何を調べればいいかが見えてきます。
計算の手順は国税庁「No.4152 相続税の計算」でも確認できます。基礎控除の数え方は相続税の基礎控除とはも参考にしてみてください。